
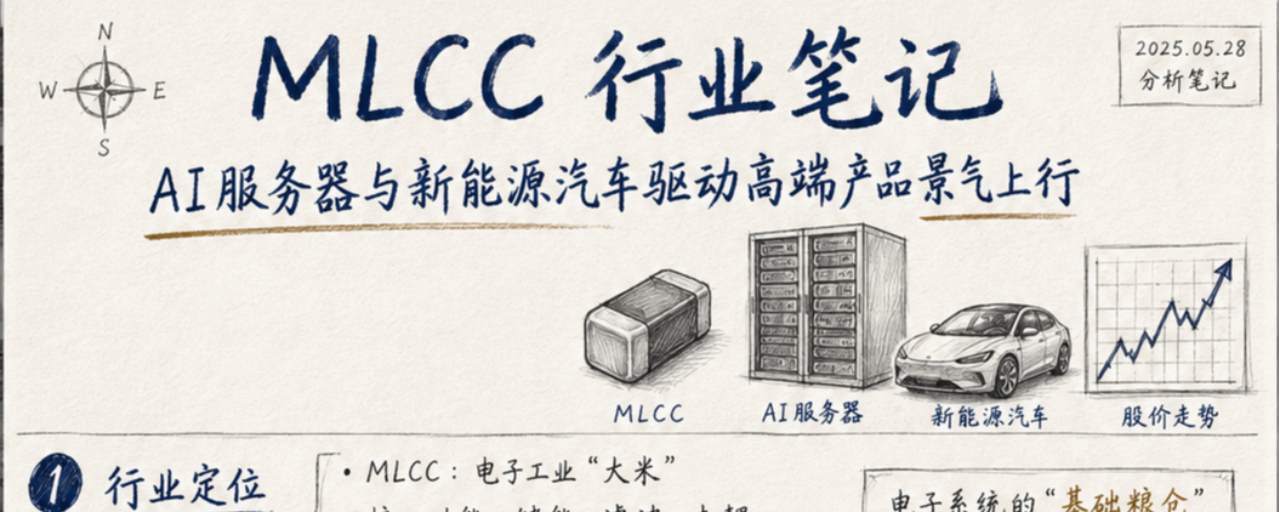

На днях у GigaDevice 2327 (国巨 2327) произошло падение, и некоторые купили на просадке.
Сегодня продолжаем обновлять по MLCC.
MLCC (многослойный керамический конденсатор) широко применяются для накопления энергии, фильтрации и развязки (de-coupling). Это один из базовых пассивных компонентов, который входит в электронике в наибольших объёмах. Глобальная концентрация рынка достаточно высокая: Murata, Samsung Electro-Mechanics, Taiyo Yuden, GigaDevice (国巨), TDK, Kyocera и др. занимают основные доли, а продукция высокого класса долгое время была под доминированием японских и корейских производителей.
Раньше спрос на MLCC в основном колебался вслед за циклами потребительской электроники, такой как смартфоны и ПК. За последние два года AI-серверы и электромобили начали становиться важными источниками дополнительного спроса. Энергопотребление AI-серверов, плотность GPU и сложность систем питания продолжают расти, из‑за чего заметно увеличивается потребность в MLCC большой ёмкости, компактных и с высокой надёжностью. Также распространение электромобилей, ADAS и доменных контроллеров продолжает поднимать расход на один автомобиль.
Начиная с 2026 года улучшение отраслевой конъюнктуры проявляется еще более отчетливо. У части южнокорейских и японских производителей загрузка высококлассных линий удерживается на уровне выше 90%, а показатель соотношения заказов и отгрузок (BB Ratio) находится на высоких уровнях. По некоторым спецификациям сроки поставок удлиняются, а цены на высококлассную продукцию начинают повышаться. На рынках средних и низких сегментов расширить мощности пока есть возможность довольно в достаточном объеме; однако сегменты высокоемких, автокомпонентных (车规) и серверного класса ограничены материалами, оборудованием, технологическими процессами и выходом годных, поэтому ввод новых эффективных мощностей происходит медленнее.
Акции, связанные с рынком США.
На рынке США количество чистых бумаг по MLCC ограничено; в основном экспозицию на отрасль получают через производителей пассивных компонентов или японские ADR.
Vishay Intertechnology (VSH) охватывает керамические конденсаторы, танталовые конденсаторы, резисторы, дроссели и дискретные компоненты; ее клиенты работают в промышленности, автомобилестроении, в сфере электропитания и электронных устройств, поэтому отрасль пассивных компонентов для нее отличается повышенной чувствительностью к конъюнктуре.
Knowles (KN) больше ориентирована на высоконадежные специализированные конденсаторы и RF-компоненты; конечные потребители сосредоточены в медицине, обороне, промышленности и прецизионной электронике, а добавленная стоимость продукции выше. Поэтому корреляция с циклом обычных MLCC потребительского уровня относительно ниже.
Если вы хотите увеличить экспозицию непосредственно на индустрию MLCC, обратите внимание на ADR японских производителей. Murata (MRAAY) — глобальный лидер MLCC; Taiyo Yuden (TYOYY) отличается высокой чувствительностью бизнеса к конъюнктуре; TDK (TTDKY) также имеет важный бизнес по пассивным компонентам, но в целом продуктовая структура у нее более диверсифицирована.
Поскольку KEMET, AVX и другие ранее довольно репрезентативные компании уже были выкуплены, на рынке США сейчас недостаточно высокочистых публичных компаний по MLCC. Поэтому при исследовании отраслевой конъюнктуры данные японских и азиатских производителей остаются более полезными.
Почему текущая фаза благоприятной конъюнктуры может продолжаться дольше
Текущее улучшение конъюнктуры MLCC в основном связано с изменением структуры спроса.
Требования AI-серверов к MLCC проявляются не только в увеличении количества, но и в росте емкости, габаритов, уровня допустимого напряжения, надежности и электрических характеристик. По мере увеличения энергопотребления GPU, расширения применения HBM и усложнения архитектуры питания серверов удельная ценность высококлассных MLCC на одну систему продолжает расти.
Скорость расширения на стороне предложения относительно ограничена. Для высококлассных MLCC требуются керамические порошки более высокой точности, технологии тонкослойности и наращивания слоев; при этом ограничения связаны также с оборудованием, сертификационными циклами и выходом годных. Увеличение обычных мощностей само по себе не означает одновременное наращивание эффективных мощностей на уровне серверных и автокомпонентных (авто) стандартов.
Исследования таких структур, как Goldman Sachs, Morgan Stanley, JPMorgan и др., также сосредоточены на этой структуре спроса и предложения: AI-серверы ведут к быстрому росту спроса на высококлассные MLCC, тогда как расширение эффективного предложения заметно отстает. Поэтому рынок начал повышать ожидания по загрузке мощностей, продуктовой матрице и способности к извлечению прибыли у лидеров, таких как Murata и Taiyo Yuden.
В ближайшие несколько кварталов стоит уделить особое внимание четырем показателям:
1. BB Ratio: удастся ли поддерживать, чтобы темпы роста заказов продолжали превышать темпы роста отгрузок.
2. Коэффициент загрузки: сохраняется ли в долгосрочной перспективе поддержание на высококлассных линиях уровня более 90%.
3. ASP: смогут ли повышения цен, постепенно проходя через канальные/спотовые сделки, трансформироваться в длительные контрактные цены.
4. Продуктовая структура: продолжит ли расти доля AI-серверных и автомобильных высококлассных продуктов.
Индустрия MLCC переходит от традиционного цикла, где доминировала потребительская электроника, к структурному росту, driven AI-серверами, ЦОД и автомобильной электроникой.
Наиболее «эластичный» сегмент сейчас сосредоточен в продуктах с высокой емкостью, высокой надежностью и серверного класса. Расширение мощностей на высоком уровне сопряжено с большими трудностями: если спрос продолжит устойчиво превышать эффективное предложение, у производителей появляется возможность одновременно получить рост отгрузок, повышение ASP и улучшение продуктовой структуры.
Инвесторы на рынке США могут получить экспозицию на отрасль пассивных компонентов через VSH и KN, а также участвовать в динамике азиатских лидеров через ADR, такие как MRAAY, TYOYY, TTDKY; при этом следует учитывать OTC-ликвидность, валютные колебания и различия в оценках зарубежных рынков.
Дальнейшая оценка отраслевой конъюнктуры: основное внимание — коэффициенту использования мощностей на высокотехнологичных производствах, BB Ratio, контрактным ценам и темпам поставок AI-серверов. Пока указанные показатели остаются сильными, сохраняется основа для дальнейшего продолжения благоприятного цикла для высококлассных MLCC.