Бухгалтерские расчёты на салфетке: что T+2 на самом деле стоит.
Возьмём облигационную/книжную позицию на 300 млн EUR. При расчётах T+2 капитал два дня остаётся «запертым». Консервативная стоимость фондирования — 3% годовых:
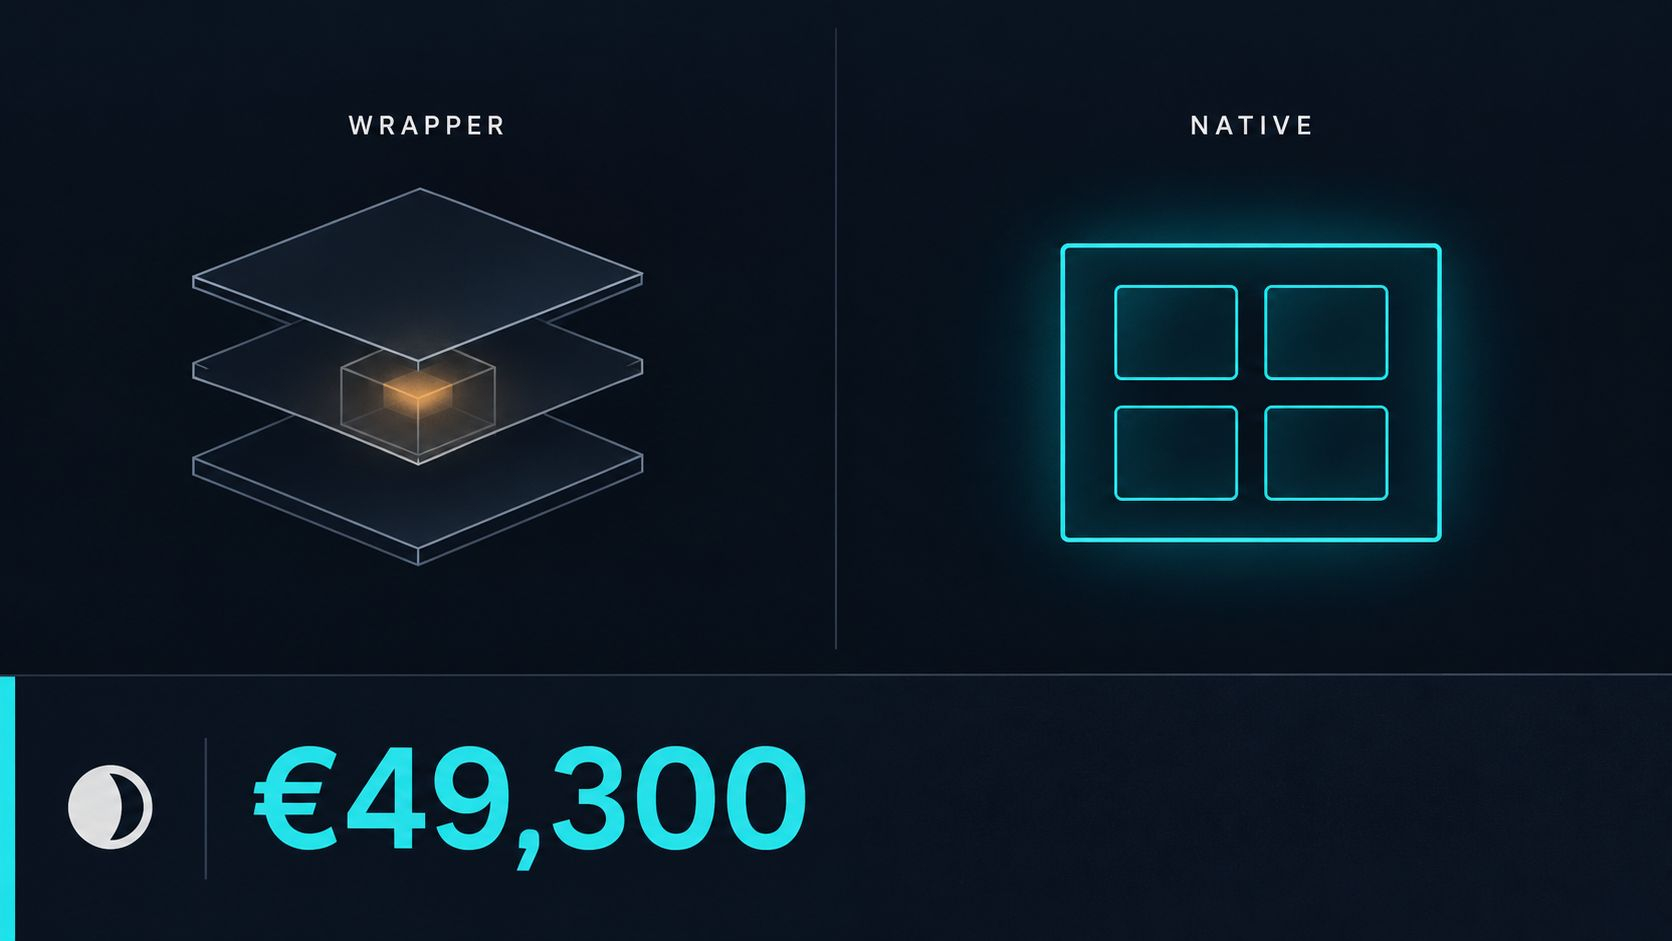
300,000,000 × 0.03 × 2 / 365 ≈ €49,300
Это один цикл. Не год. Это просто плата за инфраструктуру, спроектированную в 90‑х.
Почему 300 млн: NPEX — биржа, регулируемая AFM, лицензированная как MTF, Broker и ECSP — планирует вывести на блокчейн активы на сумму 300 млн+ EUR через @Dusk
А теперь часть, которую большинство пропускает.
Токенизация ≠ нативная эмиссия.
Токенизация бондов означает выпуск цифровой «обёртки». Сам актив по‑прежнему живёт в CSD, с теми же посредниками и тем же T+2. У вас появился токен. Новая система не появилась.
Нативная эмиссия означает, что актив существует в ончейне с первого дня — эмиссия, хранение, расчёт, погашение. Без «обёртки», потому что оборачивать больше нечего.
Так почему это ещё не произошло? Приватность. Никакой фонд не станет раскрывать свои позиции в прозрачной книге учёта. А полная анонимность не отменяет комплаенс.
Dusk закрывает именно этот разрыв. Hedger сочетает гомоморфное шифрование с доказательствами с нулевым разглашением: позиции остаются скрытыми, при этом уполномоченная сторона видит ровно то, что ей нужно увидеть. Выборочная раскрываемость вместо того, чтобы выбирать между «видно всё» и «не видно ничего».
Сверху работает DuskEVM — Solidity и привычные инструменты, так что разработчикам не нужно осваивать новый язык, чтобы работать с регулируемыми активами. И Dusk Trade — как необрокер для MMF, ETF, бондов и RWAs.
Моё мнение: 90% того, что рынок называет «токенизацией RWA», — это обёртки. Настоящий сдвиг начнётся, когда лицензированные эмитенты перейдут к нативной эмиссии. Выиграют те сети, где комплаенс встроен в протокол, а не «прикручивается сверху».
Не согласны с €49,300? Запустите расчёт со своей ставкой фондирования и пришлите число ниже
$DUSK #dusk
Возьмём облигационную/книжную позицию на 300 млн EUR. При расчётах T+2 капитал два дня остаётся «запертым». Консервативная стоимость фондирования — 3% годовых:
300,000,000 × 0.03 × 2 / 365 ≈ €49,300
Это один цикл. Не год. Это просто плата за инфраструктуру, спроектированную в 90‑х.
Почему 300 млн: NPEX — биржа, регулируемая AFM, лицензированная как MTF, Broker и ECSP — планирует вывести на блокчейн активы на сумму 300 млн+ EUR через @Dusk
А теперь часть, которую большинство пропускает.
Токенизация ≠ нативная эмиссия.
Токенизация бондов означает выпуск цифровой «обёртки». Сам актив по‑прежнему живёт в CSD, с теми же посредниками и тем же T+2. У вас появился токен. Новая система не появилась.
Нативная эмиссия означает, что актив существует в ончейне с первого дня — эмиссия, хранение, расчёт, погашение. Без «обёртки», потому что оборачивать больше нечего.
Так почему это ещё не произошло? Приватность. Никакой фонд не станет раскрывать свои позиции в прозрачной книге учёта. А полная анонимность не отменяет комплаенс.
Dusk закрывает именно этот разрыв. Hedger сочетает гомоморфное шифрование с доказательствами с нулевым разглашением: позиции остаются скрытыми, при этом уполномоченная сторона видит ровно то, что ей нужно увидеть. Выборочная раскрываемость вместо того, чтобы выбирать между «видно всё» и «не видно ничего».
Сверху работает DuskEVM — Solidity и привычные инструменты, так что разработчикам не нужно осваивать новый язык, чтобы работать с регулируемыми активами. И Dusk Trade — как необрокер для MMF, ETF, бондов и RWAs.
Моё мнение: 90% того, что рынок называет «токенизацией RWA», — это обёртки. Настоящий сдвиг начнётся, когда лицензированные эмитенты перейдут к нативной эмиссии. Выиграют те сети, где комплаенс встроен в протокол, а не «прикручивается сверху».
Не согласны с €49,300? Запустите расчёт со своей ставкой фондирования и пришлите число ниже
$DUSK #dusk