Посмотрел, что на самом деле утверждает Dusk Trade, и чем это отличается от того, как большинство платформ токенизированных активов описывают себя.
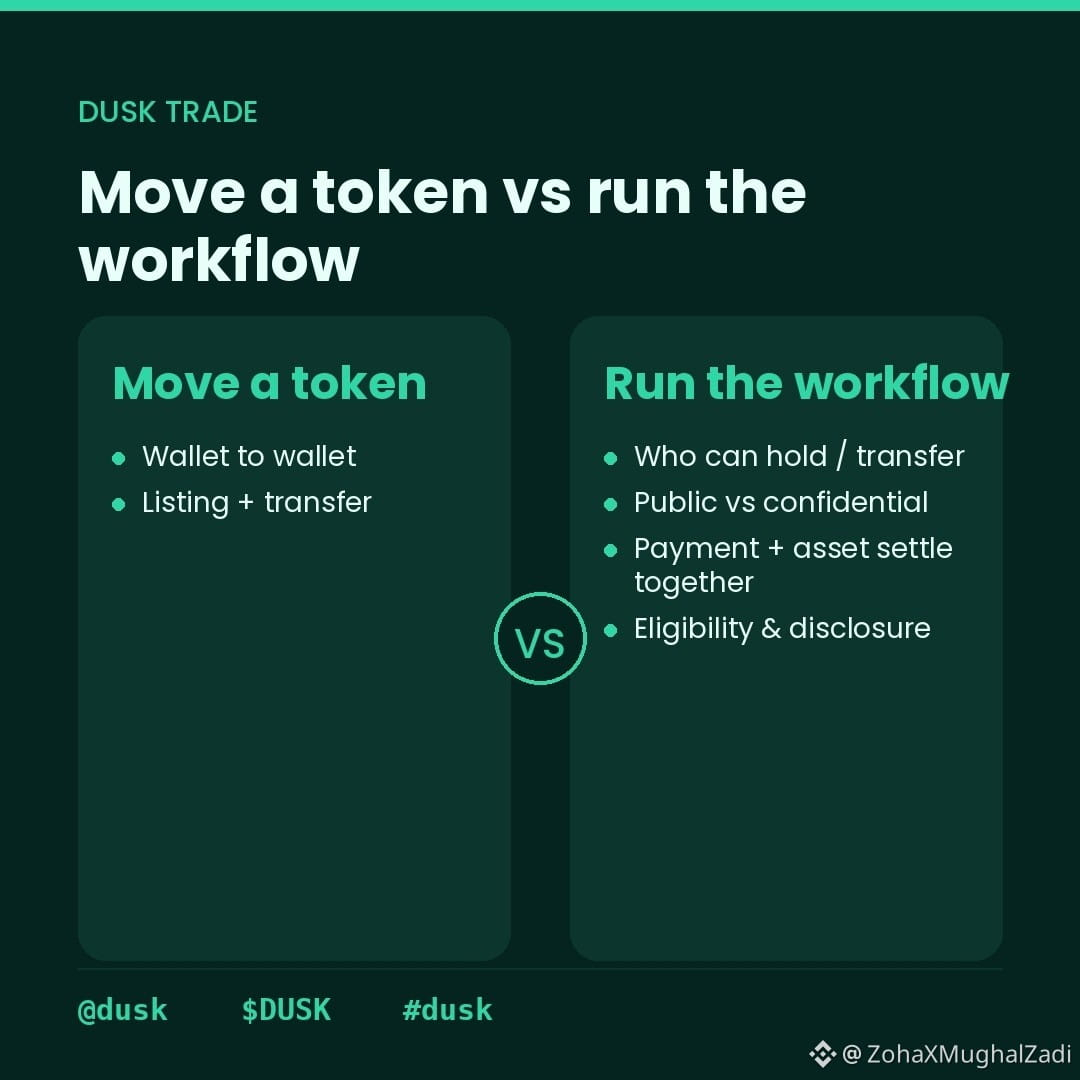
Почти все ограничиваются перечислением и переводом токена. В собственных документах Dusk Trade они проводят черту в другом: «сложная часть» для регулируемого актива — редко сам токен-контракт; обычно это полный рабочий процесс вокруг него: кто может получать доступ к активу, кто может его хранить или передавать, что остается общедоступным, а что конфиденциальным, и как вместе согласуются расчет по платежной части и по части актива.
То есть это два разных масштаба (scope), а не один, просто с дополнительными функциями.@Dusk
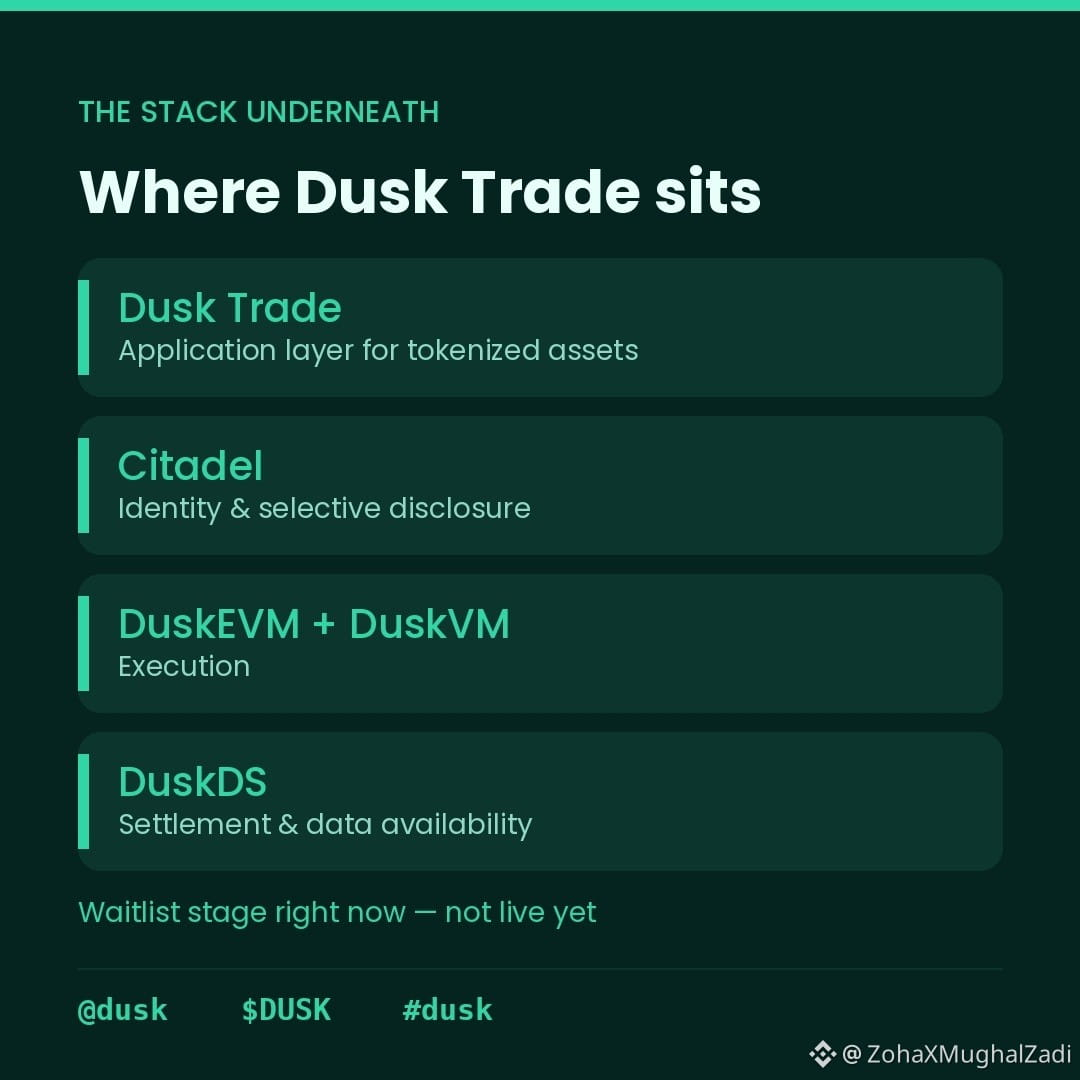
Технологический стек в основе отражает это: DuskDS для расчетов, DuskEVM и DuskVM для выполнения, Citadel — для идентификации и выборочного раскрытия, Dusk Connect — для подключения кошелька. Поверх этого Dusk Trade размещается как слой, который превращает всё это в проверки права на участие при онбординге, торговлю и расчеты. Важно уточнить: сейчас это стадия листа ожидания, не в продакшене. Поэтому это описанный дизайн, а не выпущенный продукт.#dusk
Мне больше полезно такое «обрамление» процесса, чем обычная подача про токенизацию актива, потому что выпуск облигации никогда не был узким местом.
Главный вопрос: какая именно часть — право на участие, расчет или раскрытие информации — на самом деле определяет, появятся ли институциональные участники.
$DUSK $APR $BR
Почти все ограничиваются перечислением и переводом токена. В собственных документах Dusk Trade они проводят черту в другом: «сложная часть» для регулируемого актива — редко сам токен-контракт; обычно это полный рабочий процесс вокруг него: кто может получать доступ к активу, кто может его хранить или передавать, что остается общедоступным, а что конфиденциальным, и как вместе согласуются расчет по платежной части и по части актива.
То есть это два разных масштаба (scope), а не один, просто с дополнительными функциями.@Dusk
Технологический стек в основе отражает это: DuskDS для расчетов, DuskEVM и DuskVM для выполнения, Citadel — для идентификации и выборочного раскрытия, Dusk Connect — для подключения кошелька. Поверх этого Dusk Trade размещается как слой, который превращает всё это в проверки права на участие при онбординге, торговлю и расчеты. Важно уточнить: сейчас это стадия листа ожидания, не в продакшене. Поэтому это описанный дизайн, а не выпущенный продукт.#dusk
Мне больше полезно такое «обрамление» процесса, чем обычная подача про токенизацию актива, потому что выпуск облигации никогда не был узким местом.
Главный вопрос: какая именно часть — право на участие, расчет или раскрытие информации — на самом деле определяет, появятся ли институциональные участники.
$DUSK $APR $BR