
Утром покупаем блинчики, днём заказываем еду с доставкой, вечером вызываем такси, чтобы доехать домой — всё это можно уместить в одном смартфоне. Такие дни идут слишком гладко, что мы даже забываем спросить: а кто первым всё это придумал — QR-код и мобильные платежи? Ответ немного неожиданным.
QR-коды пришли из Японии, а прообразы мобильных платежей — из США. Но как только эти две вещи попали в Китай, их будто взяли и превратили в совершенно другое, особое направление.
Изобретатель, похоже, не получил самых больших выгод — зато те, кто пришёл позже, ушли дальше всех. История здесь куда интереснее, чем сама технология.
Сначала про QR-код. В 1994 году в Японии, в префектуре Айти, на складе компании Denso было навалом автомобильных запчастей. Инженер по имени Хара Масаюки (Хара Масахиро) каждый день ломал голову над штрихкодами.
Штрихкод может хранить всего пару десятков символов; при сканировании нужно ещё правильно выставлять угол — за день у рабочих устают запястья, аж болит. В тот год Юань Чанхуну было тридцать семь: он окончил электротехнический факультет юридического/политико-экономического вуза, в цехе работает уже больше десяти лет. Он хотел сделать что-то новое: чтобы вмещалось больше информации — и читать его можно было бы независимо от того, как ни поверни.
Вдохновение пришло на время обеденного отдыха. Позже японские СМИ взяли у него интервью, и он рассказал: он любит го; однажды, глядя на доску, просто задумался — и вдруг почувствовал, что расположение чёрных и белых камней похоже на некий код. И он перенёс эту идею на бумагу.
В квадратной матрице добавили три опорных угла: сканер может распознать код с любого направления. Вот это и есть QR-код — аббревиатура от Quick Response, «быстрый отклик».
Разработка заняла полтора года, в команде было всего двое. Компания Denso приняла одно решение, достойное уважения: патенты открыли, чтобы пользоваться мог любой — без оплаты.
Эта партия была разыграна красиво — и это дало шанс QR-коду распространиться по всему миру. Но для самой компании Denso это означает отказ от одной из самых прибыльных «денежных труб».
А что дома, в Японии? Там больше любят чиповые решения вроде RFID и FeliCa — QR-код, напротив, оставался в тени и надолго завис в промышленности и логистическом кругу.
А теперь — по другую сторону Тихого океана. В 1998 году в американской Кремниевой долине появилась маленькая компания под названием Confinity. В 1999 году молодой парень из Южной Африки по имени Маск запустил онлайн-банк — X.com.
В марте 2000 года они объединились, а в феврале 2001 года компания сменила название на PayPal. Так появилась одна из самых влиятельных ранних платформ интернет-платежей в мире.
Тогда американский интернет только взлетал: e-commerce только начинал появляться, а для онлайн-оплаты в основном использовали почтовые чеки — медленно, до раздражения. PayPal закрыл эту боль.
В 2002 году eBay приобрёл компанию, а потом она снова стала публичной, уже как самостоятельная. В период пандемии 2021 года капитализация PayPal доходила до более чем 360 миллиардов долларов — всё было просто блестяще. Но в последние годы стиль и характер событий резко изменился.
К 2026 году рыночная капитализация PayPal по сравнению с пиковыми значениями сократилась почти на восемьдесят процентов: в новостях то и дело мелькают слухи о разделении компании или продаже. А что до Маска — после объединения прошло полгода, и совет директоров вытеснил его с поста CEO.
Он шёл на дивиденды, чтобы заниматься SpaceX и Tesla — и вышло, что из беды извлёк удачу. На улицах Америки привычный способ оплаты всегда был: кредитные карты, Apple Pay, Google Wallet.
Всё это построено на счетах кредитных карт — поэтому при сканировании QR-код почти нигде не встречается. Чаевые в ресторане приходится писать от руки в бумажном чеке, а такси — проводить карточкой.
Почему путь со сканированием не сработал? Корень — в интересах. Доходы американской индустрии кредитных карт ежегодно превышают восемьдесят миллиардов долларов, и почти половина приходится на комиссии за проведение транзакций картой — это очень жирный «кусок пирога».
Visa, Mastercard, American Express и несколько крупных банков давно связаны в одну «верёвку». Комиссия с каждой транзакции для продавца — примерно 2–3%. Этот «пирог» и толстый, и надёжный.
Если занести сканирование, имея очень низкий «порог железа», — рухнет вся расстановка сил. Слишком тяжёл груз уже существующих выгод: значит, и толчок реформ слабый.
Это ещё один момент, который часто отмечают иностранные друзья после поездки в Китай: когда они возвращаются домой и снова смотрят на свои способы оплаты, им вдруг кажется, что те отстают.
Есть и вопрос тревоги о приватности — от него тоже не уйти. Американцы особенно чувствительны к персональным данным, а в Европе (GDPR — Общий регламент по защите данных) сделали жёсткий образец. Осенью 2024 года в ЕС стороннюю платёжную платформу уличили в утечке данных: хакеры похитили идентификационные данные более 120 тысяч пользователей, а платформа получила штраф в 120 миллионов евро.
Стоило случиться чему-то подобному, и у обычных потребителей стало ещё меньше доверия к платежным приложениям, привязанным к номеру телефона, удостоверению личности и банковской карте.
Технические преграды тоже были вполне реальными. В США много территории и мало людей: в ряде мест даже сигнал 4G нестабилен. Платежи со смартфона требуют подтверждения в сети в реальном времени — стоит скорости просесть, как пользовательский опыт сразу рушится.
Плюс американцам с восьмидесятых уже привили привычку платить картой — её трудно поменять. С Японией тоже всё было непросто. QR-код — это их изобретение, но распространялся он в Японии очень медленно.
Японцы до сих пор привычно держат в кармане наличные, и многие маленькие лавки принимают только деньги.
Ещё одна проблема в Японии — спор о стандартах. PayPay, Rakuten Pay и d-платежи несовместимы между собой: QR-коды разделяют на статические, динамические и штрихкоды. На стенах у владельцев маленьких магазинов висит целая полка разноцветных QR-кодов — глаза разбегаются.
Министерство экономики, торговли и промышленности Японии продвигает «видение безналичных расчётов» уже несколько лет: цель — к 2025 году довести долю безналичных платежей до 40%. А к 2026 году показатель едва перевалил за 58% — с Китаем, где распространённость давно выше 90%, это не сравнить.
Есть одна занятная ирония. Учебники для японских старших школ сегодня почти в каждом издании печатают QR-код: отсканируешь — и можешь послушать английское произношение, посмотреть видео с физическими экспериментами.
QR-код в образовательных сценариях повсюду: но когда дело доходит до оплаты, во многих магазинах всё ещё принимают только монеты и бумажные деньги. Изобретатель не сумел «вырастить» его у себя дома — самое сильное место для роста оказалось вдруг за рубежом.
Такое контрастное развитие в истории технологий встречается нечасто.
Примерно около 2000 года QR-код тихо вошёл в Китай: сначала его изредка можно было встретить на обороте квитанций доставки или билетов на поезд — без особого шума. Настоящий поворот ему обеспечила битва за мобильные платежи в 2013 году.
Тогда же, примерно в те годы, WeChat Pay только запускали, а Alipay тоже искал точку прорыва — как перейти с компьютерной версии на мобильную. Обе команды столкнулись с одной и той же проблемой: как сделать так, чтобы бабушки на рынке и хозяева маленьких закусочных в квартале тоже могли принимать электронные платежи?
POS-терминалы слишком дорогие: один стоит несколько тысяч. Маленькие торговцы попросту не могли себе позволить. И тогда QR-код, который японцы «заморозили» почти на два десятилетия, стал идеальным решением.
Лист A4, принтер и смартфон — полный комплект оборудования стоит меньше десяти юаней.
Так началась война субсидий. В дни китайского Нового года 2014 года «красные конверты» WeChat за одну ночь заставили миллионы людей привязать банковские карты; вслед за этим Alipay запустил «Пять благословений» (五福), подключив к процессу и офлайн-магазины. А такие сервисы, как Didi Chuxing и KuaiDi Dache, выжигали крупные субсидии в отрасли такси — в итоге старшее поколение водителей буквально пришлось переучивать на «сканирование».
Даже соседки за шестьдесят с лишним уже научились открывать экран с кодом оплаты: пальцами пару раз проведут по экрану — и готово, быстрее, чем мелочь отсчитать. Примерно к 2016 году скан-оплата практически накрыла собой каждый уголок Китая.
У дедушки возле тибетского каменного коридора для паломничества, который продаёт чай с топлёным маслом, клеймён QR-код; у пожилого продавца лепёшек нан (馕) на базаре в Кашгаре (Синьцзян) QR-код тоже висит перед ним. Пару лет назад я ездил в горные деревни на юге Аньхоя: там встретилась бабушка, продававшая местные продукты — ей за восемьдесят, не умеет грамоту, но она уверенно передаёт нам QR-код, чтобы мы его просканировали.
Одной фразой «динь» — и деньги уже на счету. Она прищурилась и улыбнулась, как будто получила настоящие деньги. Такая картинка понятнее любых цифр.
Цифры тоже многое объясняют. Во время праздника Весны 2026 года — то есть в эти девять дней с 15 по 23 февраля — UnionPay и сеть обработали в сумме 39,302 миллиарда транзакций на общую сумму 13,12 трлн юаней. Среднесуточное число операций выросло на 37,45% по сравнению с тем же периодом прошлого года.
В нынешние майские праздники число платежных операций у приезжих из-за рубежа в Китае в годовом сравнении выросло более чем на 45%.
Пару лет назад было главной головной болью то, что туристы, въезжающие в страну, не могли пользоваться мобильными платежами внутри Китая. В 2024 году Народный банк Китая продвинул «привязку зарубежных карт внутри» и взаимосвязь зарубежных кошельков: Visa и Mastercard можно напрямую привязать к Alipay, а в Гонконге — AlipayHK, в Корее — Kakao Pay тоже можно сканировать в материковом Китае.
Как сам Юань Чанхун смотрит на эту историю? Этот дедушка сегодня уже почти под семьдесят, но всё ещё работает в Denso.
В 2025 году он приехал в Китай на просветительское мероприятие и публично сказал, что Китай использовал QR-код с глубиной и широтой, о которых он тогда даже не мог предположить. Особенно — масштабируемые применения в сфере малых сумм и высокой частоты платежей: это «воплощение уровня учебника». Он ещё упомянул, что QR-код как недорогой и надёжный носитель данных в будущем имеет огромный потенциал в IoT, промышленной прослеживаемости и медицинских архивах.
Есть одна деталь, над которой стоит задуматься. QR-код превратился из квадратов на складе в точку входа для жизни более чем десяти сотен миллионов людей. Между ними не лежит одно-единственное изобретение — между ними бесконечная шлифовка сценариев, бесчисленное обучение продавцов и бесконечные вливания субсидий.
За всем этим — целая связка: интернет-индустрия, финансовый надзор и телекоммуникационная инфраструктура. 4G и 5G-сети разворачивали рано и плотно, смартфоны были почти как «капуста», активно работали системы реальной идентификации, а банковские счета с подтверждёнными данными были подключены по всей стране.
Любое звено даст сбой — и это «сканирование» не запустится. Если смотреть на отметку 2026 года, история всё ещё движется вперёд.
В 2025 году запущенный Народным банком Китая цифровой юань уже глубоко опробуется в дельте Янцзы и в районе Большого залива Гонконг-Макао. Продвигаются аппаратные кошельки, платежи с носимых устройств и трансграничные расчёты. Десять стран АСЕАН только что подписали с Китаем соглашение о взаимном признании трансграничных QR-кодов.
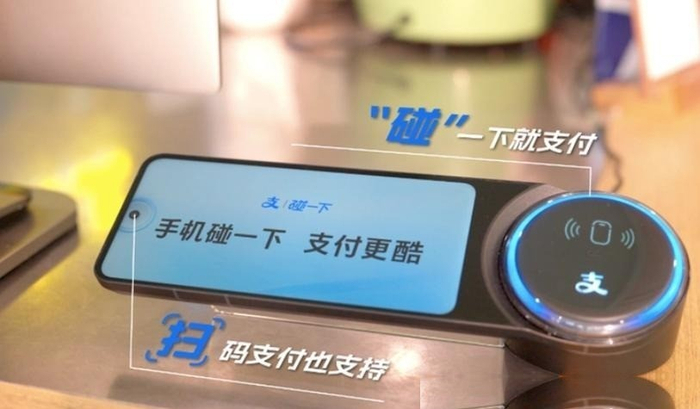
Таиландовский PromptPay и вьетнамский NAPAS связаны с WeChat и Alipay. Не понадобится много времени — от Куньмина до Ханоя, от Гуанчжоу до Джакарты, один QR-код, возможно, сможет «накрыть» почти половину Юго-Восточной Азии.
На Тайване уровень популярности скан-оплаты тоже догоняет, но между местными несколькими платформами стандарты ещё не стыкуются: многие продавцы по-прежнему предпочитают принимать карты. При общем круге китайской культуры такие различия особенно заметны.
Инновации — дело, за которое стоит уважать подход «с нуля до единицы». Но «с единицы до ста миллионов» требует ещё больше мастерства. Японцы вырастили семя, но не нашли самой подходящей для него почвы. Американцы десятилетиями пробегали по платежной дорожке впереди — но старые правила, как замки-защёлки, намертво сковали новые игры.
Что касается Китая, то там достаточно большая численность населения, крепкая инфраструктура, и и продавцы, и пользователи готовы пробовать новое — все условия сошлись, и наконец семя превратилось в могучее дерево. С точки зрения обычных людей нам не нужно переживать, какая компания имеет большую капитализацию и какой стандарт технологии «круче».
По-настоящему трогает даже не технология, а утро: идёшь к лотку с завтраками, покупаешь стакан соевого напитка и жареную выпечку, достаёшь телефон — «динь» — и всё. Продавец даже не поднимает головы, просто зовёт следующего клиента. Именно такая плавность, полное встраивание удобства в повседневность — это и есть самый красивый вид технологий.
Когда Хара Масахиро в 1994 году нарисовал тот самый квадрат, он, вероятно, и не думал, что в стране на Востоке он станет жестом, который выполняют десятки сотен миллионов людей каждое утро.