
Посты
--Рост
价值与动量发掘
·
--
РостЯ и моя модель анализируем финансовый отчет $SMCI .
Как только эти цифры появились, характер этого отчета SMCI уже изменился. Не вдаваясь пока в то, как «делают ставки» на цену, только по фундаментальным показателям я переведу его с моего предыдущего обсуждения классов A/B напрямую в категорию «S» / «сильнее ожиданий».
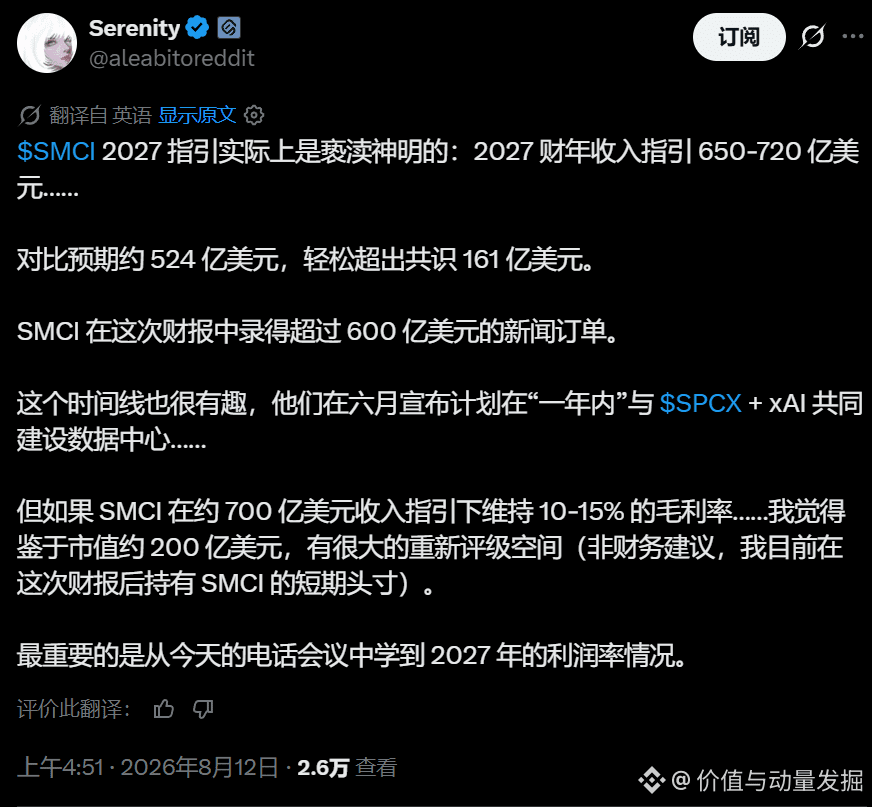
Самое ключевое — не EPS $1.62, а прогноз по выручке на FY27: $65–72B.
Разберем по пунктам.
Показатель Факт/прогноз Ожидания рынка Оценка
Q4 Выручка $11.1B $11.55B 🔴 ниже примерно на 4%
Q4 EPS $1.62 ~$0.62–0.94 🟢🟢 Существенно лучше ожиданий
Q4 Adj. GM 17.6% Ранее в компании 15–17% 🟢 Превышение верхней границы прогноза
Q1 FY27 Выручка $14.5–15.5B — 🟢 Сильная
FY27 Выручка $65–72B $52.5B 🟢🟢 Главный «взрывной» триггер
Q1 FY27 Adj. EPS $1.01–1.10 — 🟢
Рынок ранее видел консенсус примерно в таком виде: выручка Q4 $11.55B, а скорректированный EPS около $0.94. Поэтому сейчас эти данные действительно означают, что по прибыли результат сильно превзошел ожидания, а по выручке — немного ниже ожиданий.
Самое важное: FY27 $65–72B.
Это число крайне критично.
Раньше рынок:
FY27 Выручка ≈ $52.5B.
Сейчас компания:
$65–72B.
Середина:
$68.5B.
По сравнению с $52.5B:
+30.5%.
Это уже не «незначительное повышение».
Это:
Компания прямо говорит рынку: масштаб бизнеса на FY27 может быть примерно на 30% выше, чем закладывает Уолл-стрит в своей модели.
И это согласуется с тем, что ты давал мне ранее:
Новые заказы в Q4 > $60B.
Наконец замкнулся цикл.
Еще важнее: в Q1 уже есть подтверждение.
FY27 Q1:
$14.5–15.5B.
Середина:
$15B.
Если на FY27 в итоге удастся выйти на $68.5B, то Q1 будет составлять лишь около 22%.
Это означает, что компания не говорит:
«Вдруг прорвемся в Q4».
Она говорит рынку:
«Весь FY27 — это очень высокий revenue run-rate».
А потом смотрим маржинальность
Вот где сегодня действительно красиво.
Твой прогноз, который ты давал мне ранее:
Q4 GM 15–17%.
Факт:
17.6%.
То есть:
Мало того, что достигли прогноза — они пробили верхнюю границу.
Это очень важно.
Потому что наша главная неопределенность раньше была:
15–17% — это разовый эффект из‑за mix клиентов/продуктов?
Теперь, по крайней мере, по Q4 ответ такой:
факт оказался даже лучше прогноза.
Как только эти цифры появились, характер этого отчета SMCI уже изменился. Не вдаваясь пока в то, как «делают ставки» на цену, только по фундаментальным показателям я переведу его с моего предыдущего обсуждения классов A/B напрямую в категорию «S» / «сильнее ожиданий».
Самое ключевое — не EPS $1.62, а прогноз по выручке на FY27: $65–72B.
Разберем по пунктам.
Показатель Факт/прогноз Ожидания рынка Оценка
Q4 Выручка $11.1B $11.55B 🔴 ниже примерно на 4%
Q4 EPS $1.62 ~$0.62–0.94 🟢🟢 Существенно лучше ожиданий
Q4 Adj. GM 17.6% Ранее в компании 15–17% 🟢 Превышение верхней границы прогноза
Q1 FY27 Выручка $14.5–15.5B — 🟢 Сильная
FY27 Выручка $65–72B $52.5B 🟢🟢 Главный «взрывной» триггер
Q1 FY27 Adj. EPS $1.01–1.10 — 🟢
Рынок ранее видел консенсус примерно в таком виде: выручка Q4 $11.55B, а скорректированный EPS около $0.94. Поэтому сейчас эти данные действительно означают, что по прибыли результат сильно превзошел ожидания, а по выручке — немного ниже ожиданий.
Самое важное: FY27 $65–72B.
Это число крайне критично.
Раньше рынок:
FY27 Выручка ≈ $52.5B.
Сейчас компания:
$65–72B.
Середина:
$68.5B.
По сравнению с $52.5B:
+30.5%.
Это уже не «незначительное повышение».
Это:
Компания прямо говорит рынку: масштаб бизнеса на FY27 может быть примерно на 30% выше, чем закладывает Уолл-стрит в своей модели.
И это согласуется с тем, что ты давал мне ранее:
Новые заказы в Q4 > $60B.
Наконец замкнулся цикл.
Еще важнее: в Q1 уже есть подтверждение.
FY27 Q1:
$14.5–15.5B.
Середина:
$15B.
Если на FY27 в итоге удастся выйти на $68.5B, то Q1 будет составлять лишь около 22%.
Это означает, что компания не говорит:
«Вдруг прорвемся в Q4».
Она говорит рынку:
«Весь FY27 — это очень высокий revenue run-rate».
А потом смотрим маржинальность
Вот где сегодня действительно красиво.
Твой прогноз, который ты давал мне ранее:
Q4 GM 15–17%.
Факт:
17.6%.
То есть:
Мало того, что достигли прогноза — они пробили верхнюю границу.
Это очень важно.
Потому что наша главная неопределенность раньше была:
15–17% — это разовый эффект из‑за mix клиентов/продуктов?
Теперь, по крайней мере, по Q4 ответ такой:
факт оказался даже лучше прогноза.
Отказ от ответственности. Содержит мнения третьих сторон. Не является рекомендацией. Binance AI не предоставляет гарантий. См. Правила и условия.