Этот план является окончательной переработкой и количественным анализом торговых принципов "Биткоин Императора". Путем перекрестной проверки и устранения дубликатов трех независимых стратегических документов, а также на основе академического бэктестирования криптовалютного рынка, мы разработали полную торговую систему, проверенную на практике, с высоким уровнем полезности и контролируемыми рисками. Эта система объединяет суть "Биткоин Императора" **определения трендов на больших периодах, управление плавающей прибылью, динамическое управление плечом и строгие правила управления рисками** и преобразует их в четкие, исполняемые количественные правила. Основная цель стратегии – поймать основную волну роста биткойна на дневном графике с высоким соотношением прибыли к убытку, осуществляя нелинейный рост за счет научного управления капиталом, одновременно избегая катастрофических рисков благодаря строгой дисциплине.
## Первая часть: основные идеи стратегии и теоретические согласия
После глубокого анализа и перекрестной проверки трех стратегических документов мы выделили следующие высокосогласованные и подтвержденные рыночными данными основные торговые философии.
### 1.1 Пять основных столпов (высокая согласованность)
| Столп | Основные принципы | Качественная проверка и согласие |
| :--- | :--- | :--- |
| Уровень | Торгуйте только на дневных и более крупных временных рамках, фильтруя рыночный шум на часовых интервалах. | Высокая согласованность. Исследования Quantpedia четко указывают, что использование чистых индикаторов на часовых графиках (например, MACD) дает плохие результаты, в то время как внедрение "тройной фильтрации" на дневных временных рамках значительно улучшает качество сигналов [1]. |
| Ловите тренд | Действуйте только в основных восходящих/нисходящих движениях с повышенной волатильностью, избегая колебаний с низкой волатильностью. | Высокая согласованность. Все версии подчеркивают фильтрацию волатильности. В академическом плане это соответствует эффекту агрегации волатильности, выявленному моделью GARCH, то есть после большого колебания часто следуют большие колебания [2]. |
| Увеличение позиции | Используйте только плавающую прибыль для увеличения, никогда не усредняйте убыток на убыточных позициях. Это душа превращения линейной прибыли в экспоненциальную. | Высокая согласованность. Этот метод академически создает распределение доходов с положительной асимметрией (Positive Skewness), то есть несколько небольших убытков в обмен на несколько огромных прибылей [3]. |
| Жесткий контроль | Максимальный убыток по одной сделке строго контролируется в пределах 2% от общего капитала. Перед открытием позиции обязательно рассчитайте стоп-лосс, это неприкосновенное правило. | Полное согласие. Это основа профессионального управления капиталом, это условие для долгосрочного существования стратегии. |
| Контроль кредитного плеча | Кредитное плечо уменьшается с увеличением капитала. Малый капитал стремится к высокой гибкости, крупный капитал стремится к стабильному сложному росту. | Высокая согласованность. Соответствует общепринятым принципам управления рисками, предотвращая огромные абсолютные убытки из-за высокого кредитного плеча при увеличении капитала. |
### 1.2 Проверка и принятие ключевых точек разногласия
| Точки разногласия | Мнения сторон | Проверка и окончательное решение |
| :--- | :--- | :--- |
| Период фильтрации тренда | 60-дневные, 120-дневные, 200-дневные скользящие средние | Решение: используйте 120-дневную простую скользящую среднюю (SMA120) в качестве границы между бычьим и медвежьим трендами. Обоснование: 120-дневная линия (около 4 месяцев) была доказана в нескольких тестах на исторических данных как оптимальный выбор, балансирующий чувствительность к трендам и стабильность [4]. |
| Малый капитал кредитное плечо | 5x против 20x | Решение: максимальное кредитное плечо для этапа с малым капиталом (<100000 долларов США) ограничено 10x. Обоснование: 20x кредитное плечо слабо допускает ошибки, легко приводит к ликвидации на фоне исторических коррекций биткойна (например, -80%). 10x является максимальным уровнем, учитывающим гибкость и вероятность выживания. |
| Сигнал для входа | Золотое пересечение против прорыва Дончианского канала | Решение: объедините оба, используя механизм "двойного подтверждения". То есть "золотое пересечение" используется как сигнал для наблюдения за трендом, а "прорыв Дончианского канала" как окончательный сигнал для исполнения входа, чтобы повысить надежность сигналов. |
| Механизм отдыха | Предложен только в версии Grok | Решение: принять механизм "трехразового выхода". После трех стоп-лоссов подряд принудительно приостановить торговлю на 1 неделю. Это эффективно предотвращает износ стратегии в неподходящей рыночной среде. |
## Вторая часть: проектирование полного количественного торгового системы
### 2.1 Торговые активы и временные рамки
- Торговый актив: BTC/USDT бессрочный контракт
- Основная временная рамка: дневной график (Daily)
### 2.2 Определение тренда и модуль входа
Этот модуль использует концепцию "тройной фильтрации", многократную проверку, вход только в моменты с максимальной вероятностью.
1. Фильтрация макро-тренда (Macro Trend Filter):
- Индикатор: SMA(120) на дневном графике.
- Правило: `закрытая цена > SMA(120)`, рынок в бычьем цикле, рассматривайте только покупки; наоборот, оставайтесь вне рынка или используйте медвежью стратегию.
2. Сеть наблюдения за трендом (Momentum Filter):
- Индикатор: EMA(20) против EMA(60) на дневном графике.
- Правило: когда `EMA(20)` пересекает `EMA(60)` (золотое пересечение), это рассматривается как начало потенциального тренда, начинайте внимательно следить.
3. Сеть подтверждения волатильности (Volatility Filter):
- Индикатор: ATR(14) на дневном графике.
- Правило: `ATR(14) > среднее ATR за последние 30 дней * 1.2`, подтверждающее, что рыночная волатильность достаточна для поддержки тренда.
4. Сигнал для входа (Entry Trigger):
- Индикатор: Дончианский канал (Donchian Channel) 20-дневный максимум.
- Условия для входа: когда все три уровня фильтрации находятся в состоянии "бычьего" тренда, если `закрытая цена` превышает `максимум за последние 20 дней`, то на следующий день открыть длинную позицию.
### 2.3 Модуль управления капиталом и позициями
Это суть стратегии, отражающая суть "увеличения позиций" и "динамического кредитного рычага".
- Расчет начальной позиции (Position Sizing):
- Определение риска: строго соблюдать максимальный убыток по одной сделке не более 2% от общего капитала.
- Начальный стоп-лосс (Initial Stop-Loss): `цена входа - 2 * ATR(14)`.
- Размер позиции (Size): `(общий капитал * 2%) / (цена входа - начальная цена стоп-лосса)`.
- Логика увеличения позиции (Pyramiding Engine):
- Условие для увеличения позиции: необходимо держать базовую позицию с плавающей прибылью.
- Сигнал для увеличения позиции: когда цена вырастает от последней точки входа (или точки увеличения) более чем на `2 * ATR(14)`, срабатывает сигнал для увеличения позиции.
- Объем увеличения позиции: риск нового объема позиции (сумма стоп-лоссов нового объема) равен текущим **50% от общей плавающей прибыли**. То есть `новый объем позиции = (общая плавающая прибыль * 50%) / (новая цена входа - новая цена стоп-лосса)`.
- Количество увеличений: в одностороннем тренде максимальное количество увеличений ограничено 4.
- Управление кредитным плечом (Leverage Control):
- Общий капитал < 100000 долларов США: максимальный кредитный рычаг 10x.
- 100000 долларов США < общий капитал < 1000000 долларов США: максимальный кредитный рычаг 5x.
- Общий капитал > 1000000 долларов США: максимальный кредитный рычаг 3x.
- Жесткий верхний предел: в любой момент совокупная номинальная стоимость позиций не должна превышать 300% от общего капитала.
### 2.4 Модуль управления рисками и выходом
- Передвижной стоп-лосс (Trailing Stop-Loss):
- Первое поднятие: когда первая позиция приносит прибыль более `3 ATR(14)`, все стоп-лоссы переводятся на уровень *безубытка* (начальная средняя цена всех позиций).
- Непрерывный мониторинг: после этого стоп-лоссы будут устанавливаться на уровне `EMA(60)` ниже на `1 * ATR(14)` и будут "подниматься вместе с EMA".
- Сигнал для выхода (Exit Signal):
1. Стоп-лосс: цена достигает установленного уровня передвижного стоп-лосса.
2. Реверсия тренда: `EMA(20)` пересекает `EMA(60)` (мертвая пересеченная линия), безусловно закрывайте позицию.
3. Волатильность прибыли (по желанию): когда цена за 5 торговых дней вырастает более чем на 100%, или цена отклоняется от SMA(120) более чем на 80%, можно рассмотреть поэтапную фиксацию прибыли на уровне 25%-50% от позиции.
- Механизм "трехразового выхода" (Cool-down Mechanism):
- Если трижды подряд произойдет начальный стоп-лосс (то есть после открытия позиции не будет перехода в стадию плавающей прибыли, и сделка завершается безуспешно), то **приостановите все торги на 1 неделю**, чтобы избежать неподходящей текущей стратегии рыночной среды.
## Третья часть: резюме процесса выполнения стратегии
1. Мониторинг среды: на дневном графике ждите, когда цена поднимется выше SMA(120), и ATR начнет увеличиваться.
2. Наблюдение за трендом: ждите, когда EMA(20) пересечет EMA(60), образуя "золотое пересечение".
3. Исполнение входа: после выполнения вышеуказанных условий ждите, когда цена пробьет 20-дневный максимум, рассчитывайте позицию и входите, устанавливая начальный стоп-лосс.
4. Позиция и увеличение: после повышения цены на 2 ATR используйте 50% плавающей прибыли в качестве риска для увеличения позиции и обновите среднюю цену позиции.
5. Фиксация рисков: после увеличения прибыли активируйте передвижной стоп-лосс, сначала переместите до уровня безубытка, затем следуйте за EMA(60).
6. Выход: достигается передвижной стоп-лосс или появляется сигнал "мертвой пересекающей линии", закрывайте позицию.
7. Охлаждение: если трижды подряд начальные сделки неудачны, приостановите на 1 неделю.
8. Цикл: вернуться к шагу 1, терпеливо ждать следующей сделки с высокой вероятностью.
---
## Отказ от ответственности
Информация, представленная в этом документе, предназначена исключительно для исследовательских и образовательных целей и не является инвестиционной рекомендацией. Все содержимое основано на данных, предоставленных пользователем, открытой информации и академических исследованиях для анализа, обобщения и проверки. Рынок криптовалют имеет очень высокую волатильность и риск, любые инвестиционные решения, основанные на содержании этого документа, несет риск сам инвестор. Перед принятием любых инвестиционных решений обязательно проведите независимое исследование и проконсультируйтесь с профессиональным финансовым консультантом. **Результаты бэктестов не гарантируют будущую прибыль, будьте осторожны с кредитным плечом.**
Версия V69.2 интегрирует основные преимущества стратегии "биткороль" в структуру Fusion-PRO, добавляя **психологию тренда (Cruise Missile)**, специально предназначенную для захвата высоковероятностных трендовых возможностей на дневном уровне. Это обновление использует **встраиваемый дизайн**, минимизируя вмешательство в существующий код и сохраняя все оригинальные функции и возможности.
Простыми словами, это интеграция основных преимуществ стратегии "биткороль" в нашу количественную торговую стратегию, приглашаем всех следовать за нами.
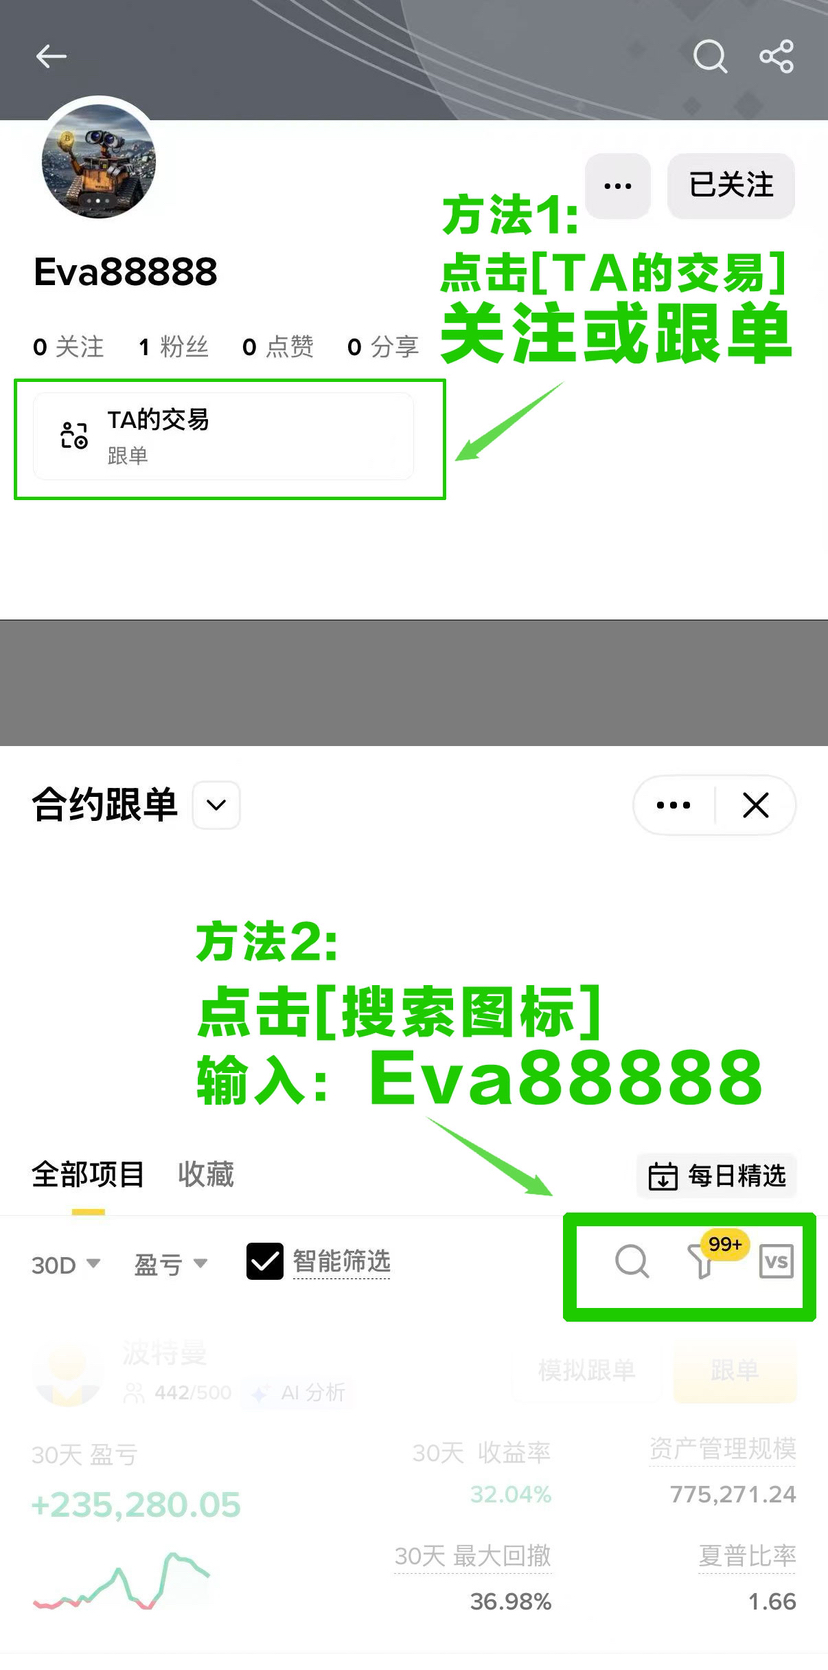
Чтобы следовать за стратегией, нажмите на мою главную страницу, найдите @Eva88888 под именем, как на изображении ниже.