
Серебро имеет долгую историю заблуждений наблюдателей. В отличие от акций или даже золота, серебро редко предсказывает свои самые важные движения только через цену. Реальные сигналы возникают в деривативах и структуре физического рынка задолго до того, как график становится очевидным.
В настоящее время серебро представляет собой парадокс. Цена растет, но участие остается тихим. Реализованная волатильность сжимается, но премии по опционам растут. Фьючерсы показывают признаки бэквордэйшн, но в объеме или настроении нет спекулятивной истерии.
Эта комбинация не противоречит. Это диагностично.
Рынок опционов на серебро не оценивает плавное продолжение или спекулятивный взрыв. Он оценивает разрыв, внезапную переоценку вверх, вызванную структурным стрессом, а не энтузиазмом.
1. Цена растет без спекуляций
На первый взгляд, фьючерсы на серебро выглядят конструктивно, но не примечательно. Цена делает более высокие максимумы и более низкие минимумы контролируемым способом, шаг за шагом. Коррекции мелкие и недолговечные. Нет параболического ускорения, нет хаотичной структуры свечей и нет видимой панической покупки.
Критически, этот рост происходит без значительного увеличения объема.
В большинстве классов активов растущие цены на низком объеме вызывают подозрение. В серебре они сигнализируют о чем-то совершенно другом. Серебро — это рынок с бумажной нагрузкой, где большая часть очевидной ликвидности предоставляется короткими продавцами. Когда эти продавцы отступают, а не давят, цена может вырасти при удивительно низкой активности.
То, что отражает это ценовое действие, не агрессивный спрос, а тихое отсутствие предложения. Продавцы отступают, а покупатели не спешат вперед. Это хрупкое состояние, которое часто предшествует разрывам, а не трендам.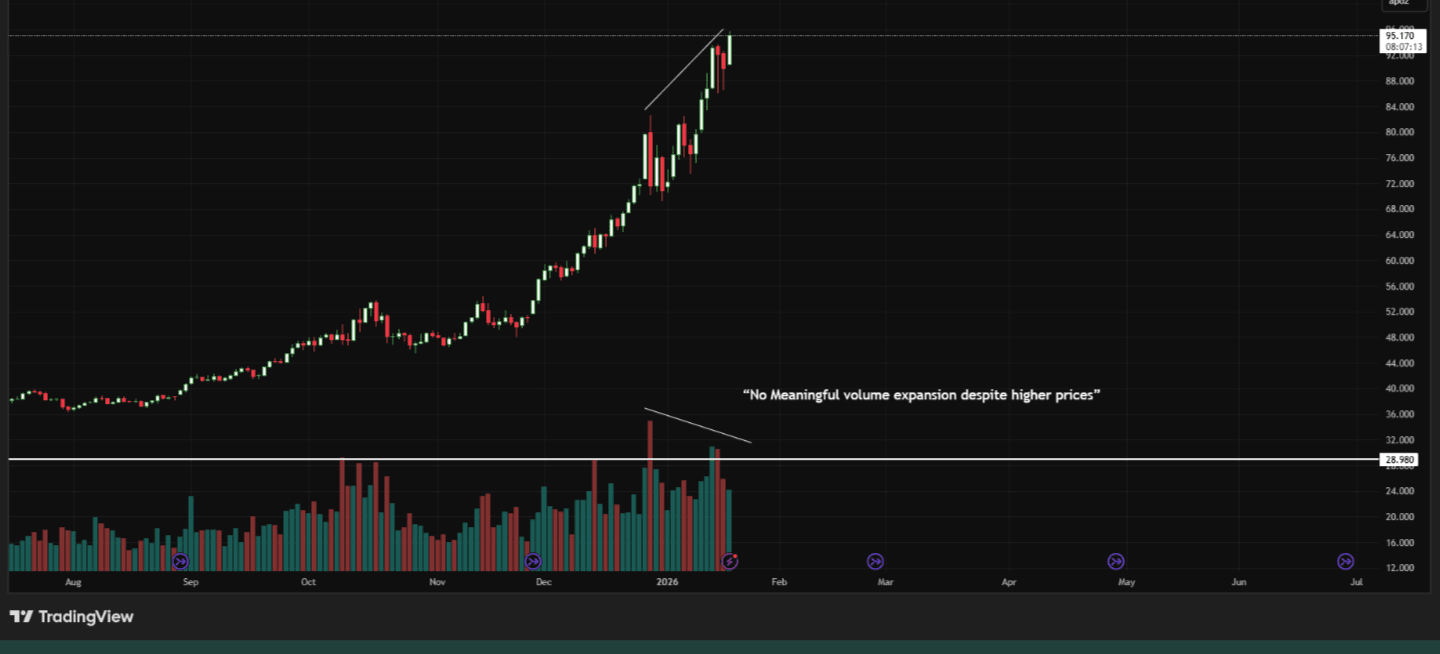
2. Реализованная волатильность падает, в то время как риск растет
Самый ясный сигнал тревоги заключается в расхождении между реализованной и подразумеваемой волатильностью. (Очень редко)
Историческая (реализованная) волатильность серебра сжималась. Недавние ежедневные диапазоны относительно узкие, что усиливает впечатление о спокойном, упорядоченном рынке. На поверхности риск, похоже, уменьшается.
Тем не менее, в то же время подразумеваемая волатильность в опционах на серебро (VXSLV) продолжает расти.
Это расхождение редкое и значимое. Опционы являются инструментами, ориентированными на будущее. Когда подразумеваемая волатильность растет, несмотря на падающую реализованную волатильность, это указывает на то, что писатели опционов не доверяют кажущемуся спокойствию. Они оценивают не риск тренда, а риск скачка.
Другими словами, рынок опционов сигнализирует, что следующий значительный шаг ожидается как разрыв — скачок или движение, которое нельзя хеджировать плавно.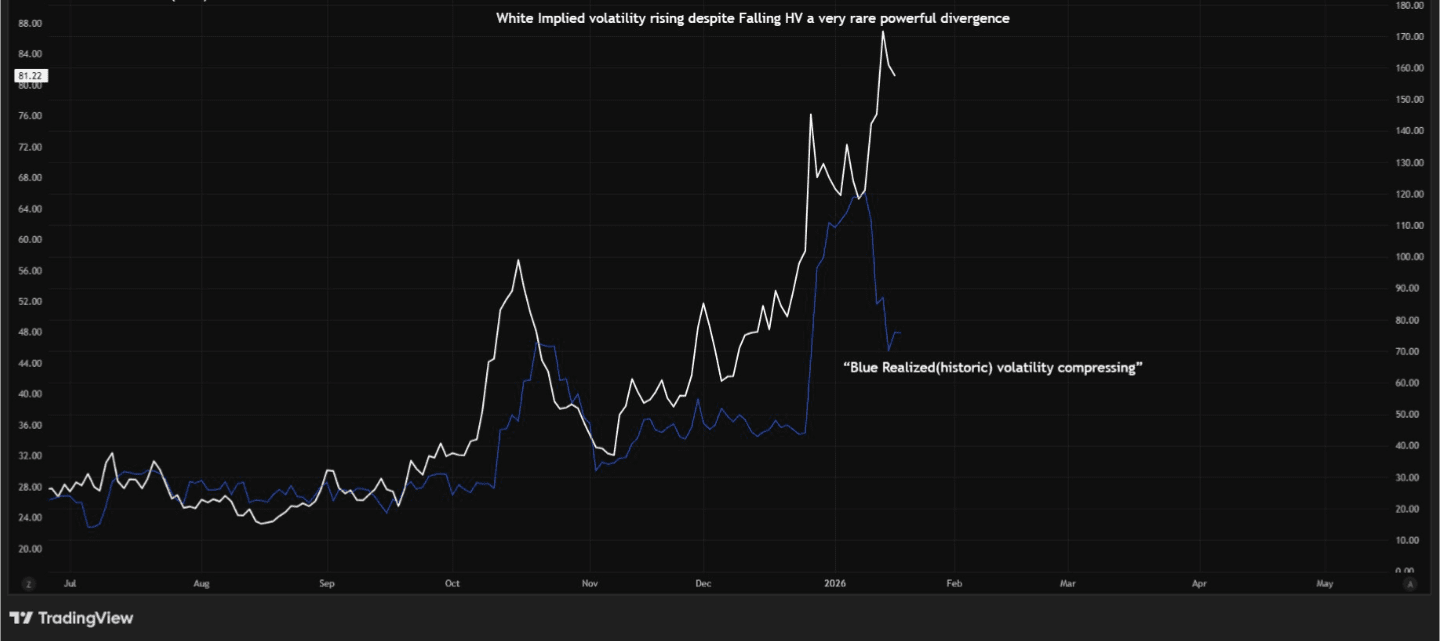
Реализованная волатильность в серебре продолжает сжиматься, даже когда подразумеваемая волатильность растет. Это редкое расхождение указывает на то, что рынок опционов оценивает риск скачка, а не риск тренда, предупреждая о потенциальном разрывном движении, несмотря на спокойное недавнее ценовое действие.
3. Стресс мигрировал от золота к серебру
При нормальных условиях волатильность золота ведет, а волатильность серебра следует. Золото действует как денежный сигнал; серебро усиливает его.
В настоящее время эта связь разорвана.
Волатильность золота (GVZ) начала стабилизироваться и остывать, что указывает на то, что более широкий макро стресс — ставки, центральные банки, геополитика — уже был поглощен. Волатильность серебра, однако, продолжает расти независимо.
Это расхождение указывает на миграцию стресса. Риск больше не является макро-монетарным; он внутренний к структуре рынка серебра, где кредитное плечо выше, ликвидность тоньше, а физические ограничения более строгие.
Исторически это установка на поздней стадии: золото предупреждает первым, серебро реагирует последним — и жестко.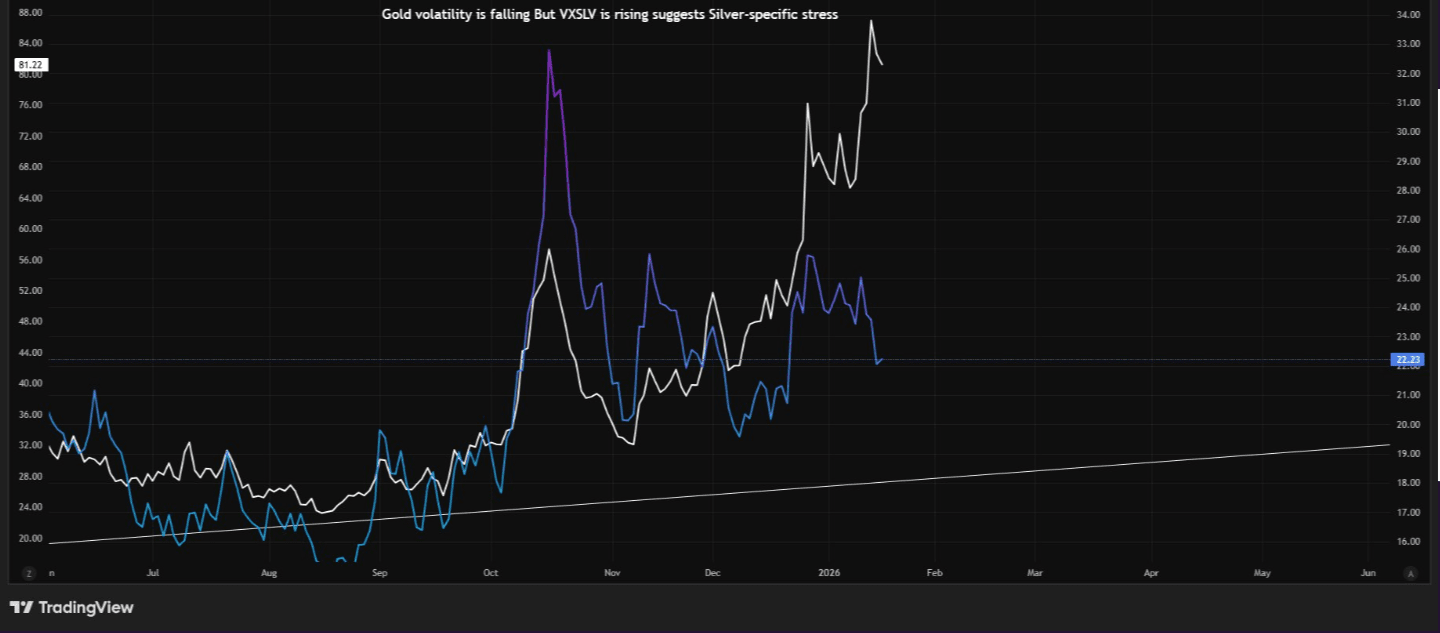
Волатильность золота стабилизировалась, в то время как волатильность серебра продолжает расти. Это расхождение указывает на то, что стресс специфичен для серебра
4. Рынок опционов хеджирует вверх, а не вниз
Одним из самых показательных сигналов является спред подразумеваемой волатильности 25-доллара пут-колл в опционах SLV.
Этот спред переместился на глубоко отрицательные уровни, что означает, что коллы вверх значительно дороже, чем путы вниз. Важно, что это состояние устойчиво, а не мимолетно, и охватывает более долгосрочные сроки.
Это не то, как выглядит спекулятивная охота за коллами. Розничная спекуляция, как правило, краткосрочная, локализованная и возвращающаяся к среднему, поскольку дилеры отклоняют спрос.
Вместо этого мы видим систематическое хеджирование риска хвоста вверх. Участники рынка готовы платить премию, чтобы защититься от резкого скачка вверх. Это поведение согласуется с управлением рисками баланса, осуществляемым банковским золотом, производителями или крупными короткими позициями, а не с лотерейной спекуляцией.
Рынок не ставит на рост; он защищается от него.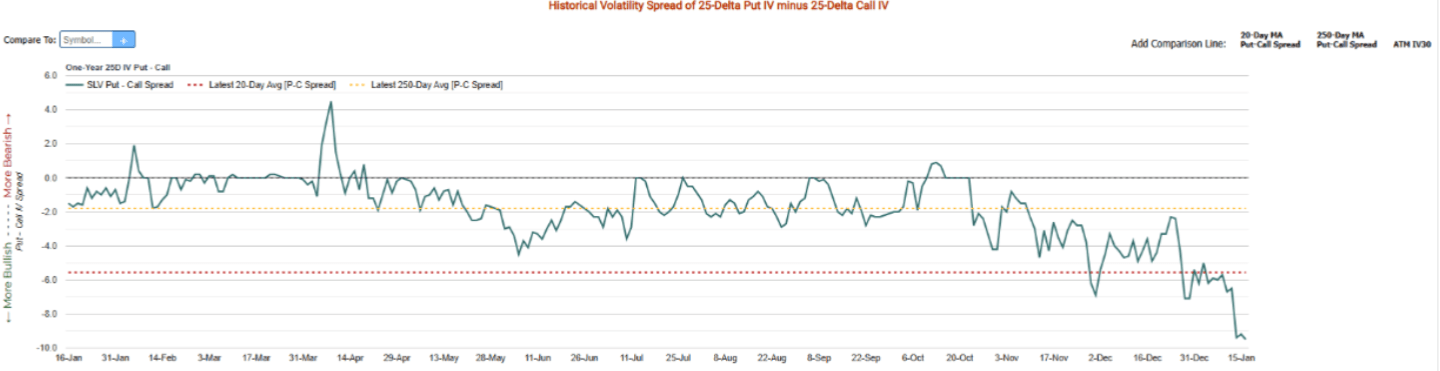
Постоянный негативный спред IV пут-колл показывает, что коллы вверх оцениваются дороже, чем путы вниз. Это отражает защитное хеджирование против риска хвоста вверх, а не спекулятивную покупку коллов, что согласуется с управлением рисками баланса крупных участников рынка.
5. Улыбка IV подтверждает риск разрыва
Улыбка подразумеваемой волатильности на нескольких сроках истечения предоставляет дополнительную ясность.
На сроках с близкими и средними истечениями верхнее крыло колл-опционов является крутым и не имеет предела. Подразумеваемая волатильность резко возрастает, поскольку цены страйков поднимаются, указывая на то, что ликвидность ожидается только на значительно более высоких уровнях.
На товарных рынках верхние крылья колл-опционов часто ограничены продажами производителей. Это ограничение здесь явно отсутствует. Производители не продают коллы активно, а дилеры не готовы писать дешевую защиту вверх.
Так рынок опционов отображает воздушные карманы, зоны, где цена может нуждаться в скачке, потому что между ними мало ожидающей ликвидности.
Сообщение однозначно: если серебро движется, ожидается, что оно прыгнет, а не поднимется.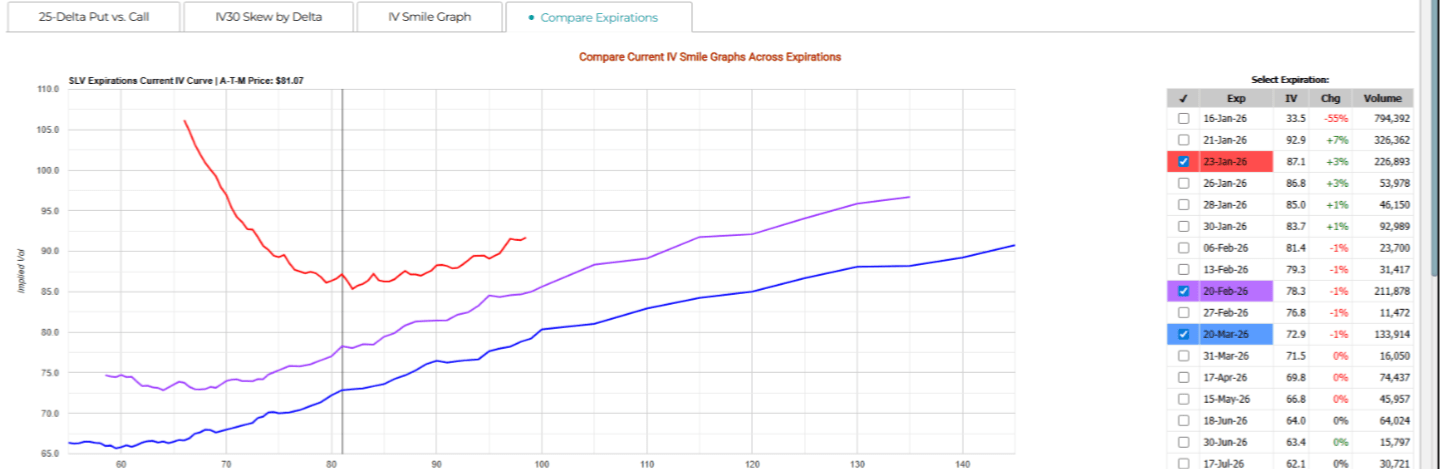
Улыбка подразумеваемой волатильности демонстрирует крутое и устойчивое верхнее крыло колл-опционов на нескольких сроках истечения. Эта структура указывает на то, что рынок опционов оценивает потенциальные скачки цен на более высокие уровни, где существует ликвидность, а не ожидает плавного открытия цен.
6. Backwardation подтверждает физическую напряженность
Хотя опционы отражают ожидания, кривые фьючерсов отражают логистику.
Серебро входит в backwardation — когда контракты на ближайшие сроки торгуются выше отложенных — это крайне необычно. Стоимость хранения низка, и серебро обычно торгуется в контанго.
Backwardation сигнализирует о том, что непосредственная доставка более ценна, чем будущие обещания. Это отражает жесткую физическую доступность, растущий стресс по аренде и трудности с переносом коротких позиций вперед.
Это вводит критическую переменную: временное давление.
Backwardation не может быть вызван вызванным розничным энтузиазмом. Он возникает из физических и балансовых ограничений. Это означает, что бумажные позиции больше не могут откладывать расчет дёшево, увеличивая риск принудительной корректировки.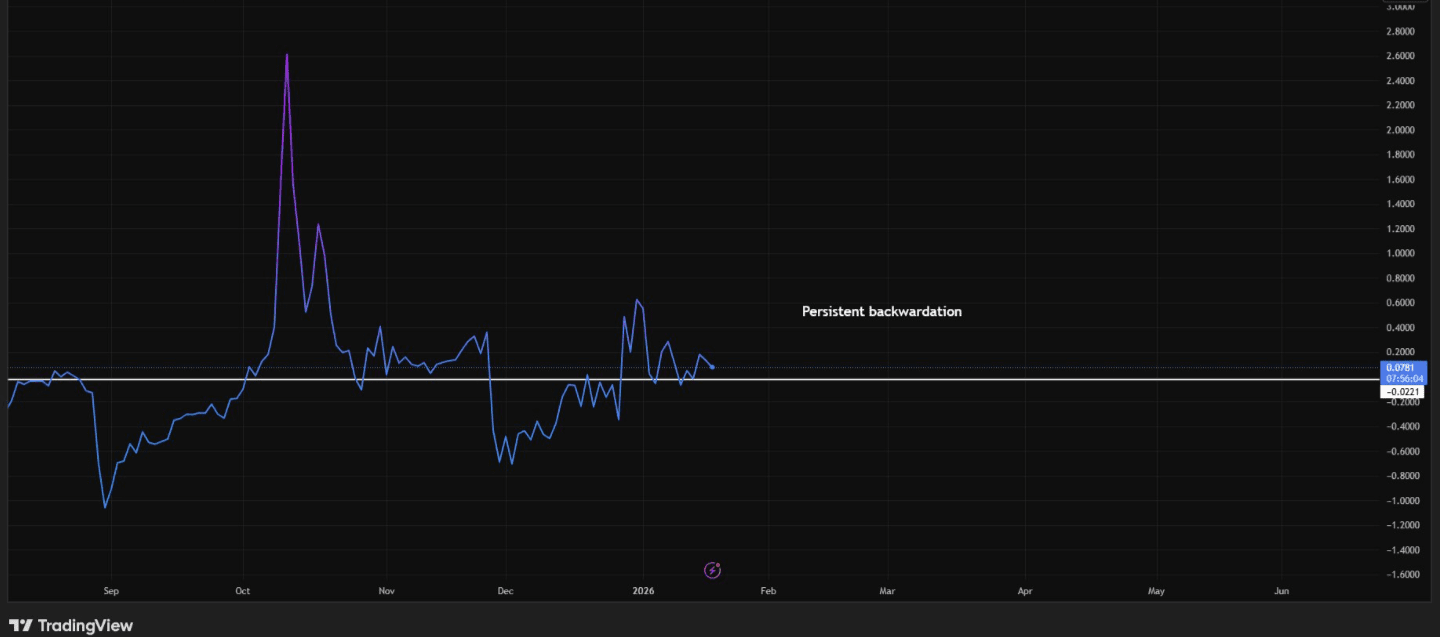
Фьючерсы на серебро перешли в backwardation, при этом контракты на ближайшие сроки имеют цену выше отложенных месяцев. Backwardation в серебре случается редко и сигнализирует о жесткой непосредственной доступности, растущем стрессе на поставках и увеличении временного давления на короткие и переносимые позиции.
7. Почему это не пик сжатия
Быстрое ценовое действие часто заставляет наблюдателей предполагать, что это пик сжатия. Это предположение преждевременно здесь.
Истинные пики сжатия обладают очень специфической структурой:
Взрывообразный объем
Расширяющаяся реализованная волатильность
Обрушение подразумеваемой волатильности по мере возвращения самодовольства
Контанго восстанавливается по мере выхода предложения
Универсальное участие и определенность нарратива
Серебро в настоящее время показывает обратное:
Тихий объем
Падающая реализованная волатильность
Растущая подразумеваемая волатильность
Backwardation
Устойчивый скептицизм
Это структурная переоценка, а не спекулятивное исчерпание.
Скорость сама по себе не определяет пик. Участие — да, и участие остается ограниченным.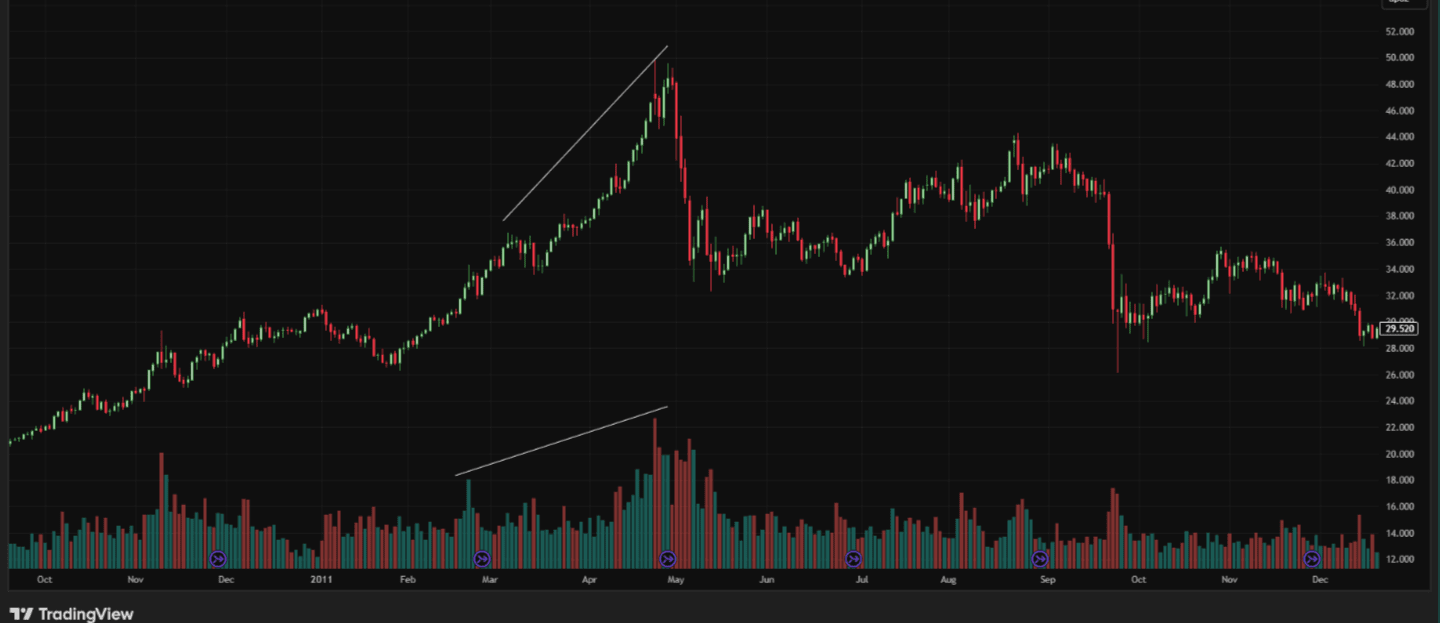
Срывы верхних уровней требуют увеличения объема, чего сейчас нет
8. Сравнение, которое часто проводится: GME
Сравнение с сжатием GameStop понятно, но неполно.
Обе ситуации имеют поверхностные схожести: переполненные короткие позиции, тонкая ликвидность, обратные петли волатильности и разрывные действия цен.
Разница принципиальная. GameStop был сжатием, основанным на настроениях. Серебро — это сжатие, основанное на балансе и поставках.
Сжимания настроений заканчиваются, когда энтузиазм угасает. Структурные сжимания заканчиваются только тогда, когда цена поднимается достаточно, чтобы освободить предложение и восстановить равновесие. Этот процесс обычно включает в себя превышение, а не умеренность.
На что готовится рынок опционов
Вместе взятые, доказательства последовательны и усиливают друг друга.
Цена растет, потому что предложение уменьшается
Объем muted, потому что участие ограничено
Реализованная волатильность спокойна, потому что движение еще не произошло
Подразумеваемая волатильность растет, потому что движение ожидается резким
Скос опционов показывает страх перед скачками вверх
Backwardation подтверждает физический и временной стресс
Рынок опционов на серебро готовится к внезапной переоценке вверх — не к постепенному тренду, не к спекулятивному взрыву и не к неминуемому пику.
Эта переоценка, вероятно, произойдет через разрывы и воздушные карманы, часто вызванные, казалось бы, незначительными катализаторами, по мере того как ликвидность испаряется и хеджирование не удается.
Заключение
Серебро редко движется, когда оно шумное. Оно движется, когда тихо и напряженно.
Структура рынка сегодня, по цене, объему, волатильности, опционам и фьючерсам, указывает на систему, находящуюся под растущим внутренним стрессом. Поверхность кажется спокойной, но рынок производных оценивает разрыв в непрерывности.
Когда подразумеваемая волатильность растет перед ценой, это не восторг.
Это страх того, что нельзя хеджировать.
Рынок опционов на серебро ясно и многократно говорит нам, что следующая фаза — это не медленный процесс — это переоценка.
Примечание: это не финансовый совет. Только для образовательных целей.