


Заголовок оригинала: Robinhood Chain: Can It Move Robinhood's Bottom Line?
Оригинальный автор: ACJ, Blockworks
Перевод/сборка оригинального материала: Azuma, Odaily Planet Daily
Ключевая мысль
· Даже несмотря на то, что в целом бизнес Robinhood установил исторический максимум, криптовалютное направление идет на спад. Во втором квартале 2026 года выручка Robinhood от криптобизнеса в годовом выражении снизилась на 38% — до 100 млн долларов, то есть лишь 8% от общей выручки компании; объем криптоактивности розничных трейдеров в годовом выражении упал на 36%, а доля криптоактивов в общем объеме клиентских активов на хранении (AUC) также опустилась до исторического минимума — 7%.
· Robinhood Chain — один из самых сильных кейсов запуска Layer 2 (L2) в последнее время. В июле эта сеть создала 3,6 млн долларов реальной экономической ценности (REV), обеспечив 38% всей выручки L2-сетей, которую отслеживает growthepie, и обойдя зрелые сети, включая Polygon и Base.
· Тому, что Robinhood Chain в ранний период получила активность, на самом деле способствовали не реальные активы (RWA), а Meme-кoины. В июле Meme-кoины обеспечили 51% спотового объема Robinhood Chain, тогда как RWA — только 5%. Кроме того, 48% объема сделок RWA происходило в пуле ликвидности, сформированном парой RWA и Meme-кoином.
· Самая очевидная возможность монетизации Robinhood лежит не на уровне инфраструктуры, а на уровне приложений. Сейчас стейблкоин USDG уже способен приносить около 10,5 млн долларов годового процентного дохода; кейс Morpho также доказывает ценность дистрибуции главного приложения Robinhood. В отличие от этого Lighter получает объем лишь через интеграцию в Robinhood Wallet — это 0,2% от общего объема его perpetual-контрактов.
· На данный момент Robinhood Chain пока не может существенно влиять на прибыль Robinhood. Суммарный известный размер годового дохода от Robinhood Chain оценивается лишь примерно в 54,8 млн долларов, то есть около 14% от годового дохода криптобизнеса Robinhood. Если Robinhood Chain хочет стать важной линией бизнеса, компании нужно масштабировать USDG, монетизировать трафик главного приложения или использовать эту цепочку как точку входа пользователей в более ценные продукты.
Введение: криптобизнес Robinhood находится на перепутье
Наверное, ни одна компания так не олицетворяет тренд роста розничных инвесторов, как Robinhood: она стала синонимом розничного инвестирования, и поэтому ее базовый бизнес получил быстрый импульс развития.
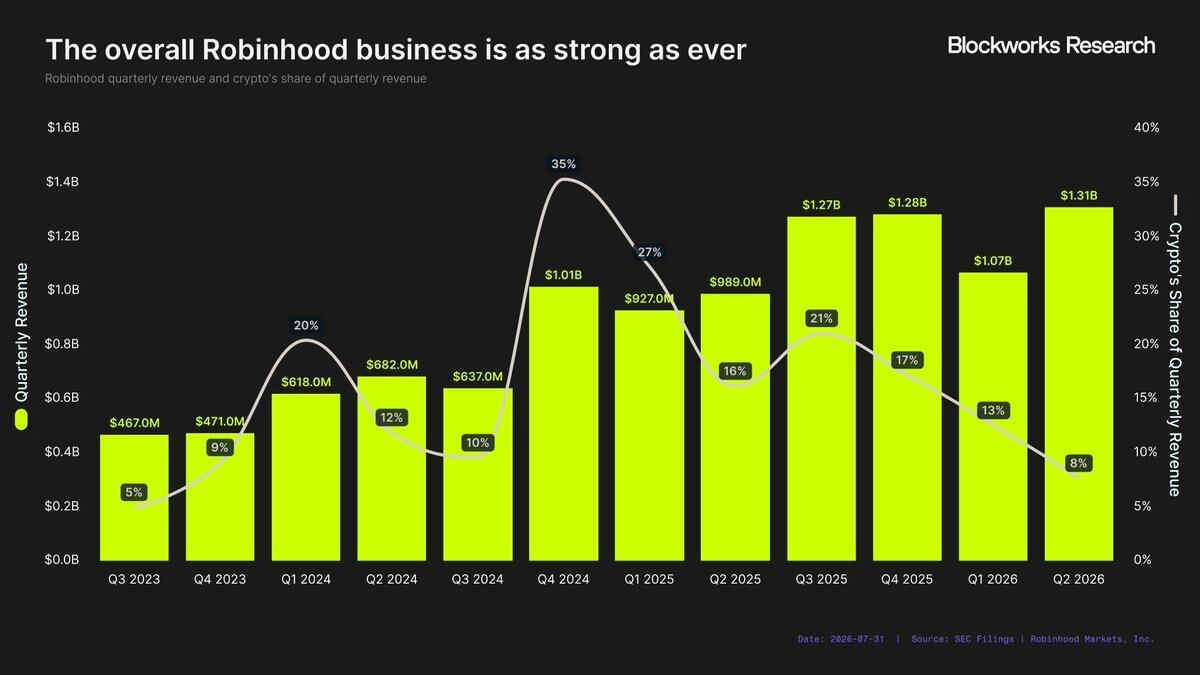
Во втором квартале 2026 года квартальная выручка Robinhood достигла 1,31 млрд долларов — исторический максимум, рост на 32% в годовом выражении и на 92% больше, чем во втором квартале 2024 года. Этот рост обеспечен не только ее базовым бизнесом по торговле акциями и опционами, но и постоянно расширяющимся портфелем продуктов. Сегодня у Robinhood есть 13 линий бизнеса с годовой выручкой более 100 млн долларов. Более того, во втором квартале 2026 года все бизнес-линии Robinhood с торговой выручкой показали двузначный рост в годовом выражении…
За одним исключением — криптобизнесом.
Криптобизнес, который когда-то давал Robinhood более трети выручки, теперь сократился до почти незначительной доли. Во втором квартале 2026 года только 8% от общей выручки Robinhood приходилось на криптобизнес — это самый низкий показатель с третьего квартала 2023 года.
Важность криптобизнеса в структуре выручки Robinhood заметно снизилась — даже контрактами на события (event contracts, прогнозные рынки), которые были запущены лишь в прошлом году, во втором квартале было сгенерировано больше выручки, чем криптобизнесом:
· Доход от event-контрактов: 156 млн долларов;
· Доход от криптобизнеса: 100 млн долларов;
Эта слабость заметна не только в падении доли в доходах, но и в том, что ключевые пользователи Robinhood теряют интерес к криптоактивам. Хотя этот тренд не уникален для Robinhood, масштаб снижения остается шокирующим.
Самое заметное отражение — в торговой активности. Во втором квартале 2026 года объем спотовых/криптовалютных торгов розничных клиентов в приложении Robinhood составил 18,2 млрд долларов, что на 36% меньше в годовом выражении — это также самый низкий квартальный уровень с третьего квартала 2024 года.
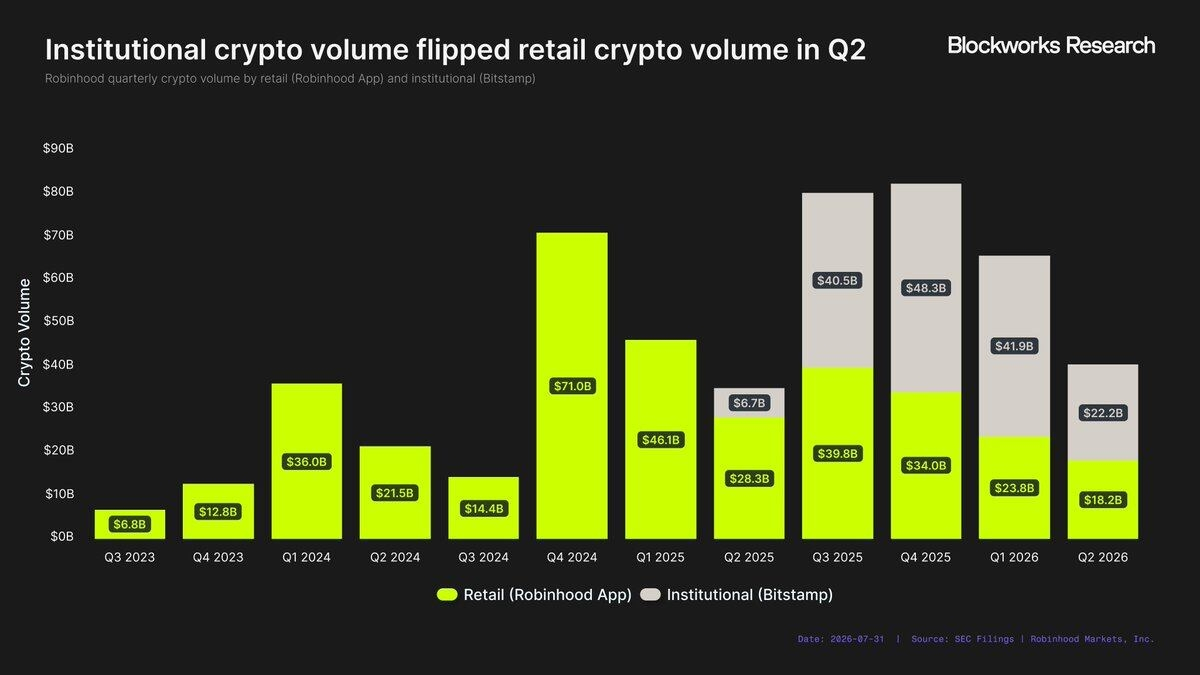
Слишком резкое падение: из-за него институциональный объем сделок на Bitstamp впервые превысил розничный объем на Robinhood. При этом институциональная активность в тот же период не была особенно сильной — торговый объем Bitstamp во втором квартале составил 22,2 млрд долларов, что является его вторым самым низким квартальным показателем в истории.
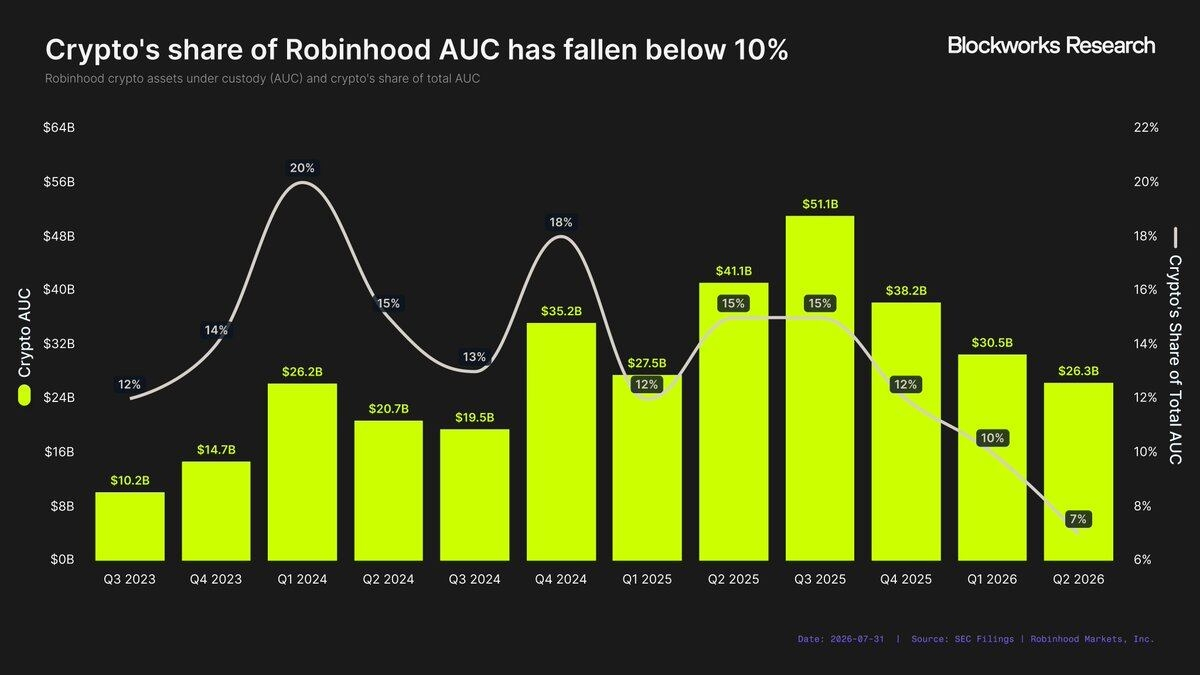
Объем — не единственный показатель, демонстрирующий сжатие криптобизнеса. В первом квартале 2024 года криптоактивы на хранении (AUC) составляли 26,2 млрд долларов, или 20% от общего AUC Robinhood. Спустя более чем два года крипто AUC почти не изменился — 26,3 млрд долларов, однако доля в общем AUC упала до 7%, достигнув исторически минимальной квартальной доли.
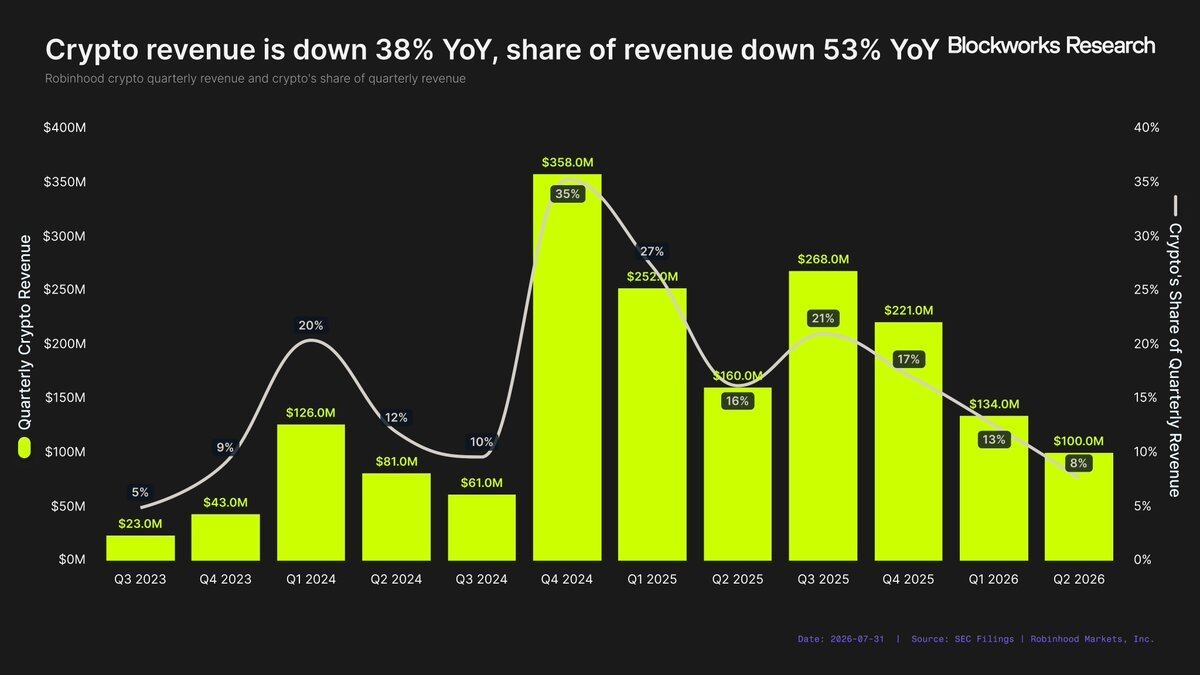
На этом фоне криптовыручка Robinhood получила сильный удар. Во втором квартале криптовыручка снизилась на 38% в годовом выражении, а ее доля в общей выручке сократилась на 53%. Если коротко: Robinhood в целом растет, но криптобизнес — нет.
Однако Robinhood не ушел из крипто. Напротив, он выпустил Robinhood Chain — свою самую крупную криптоставку на сегодняшний день. Теперь Robinhood больше не почти полностью полагается на выручку от трейдинга: компания пытается построить более широкий и более устойчивый криптобизнес. Ключевой вопрос в том, сможет ли Robinhood Chain снова сделать крипто значимым драйвером роста для Robinhood?
Насколько велик потенциал монетизации Robinhood Chain?
1 июля 2026 года Robinhood официально объявила о запуске mainnet Robinhood Chain на мероприятии The World Is Flat. Это разрабатываемая компанией L2-блокчейн (Layer-2), призванная поддерживать растущую on-chain-экосистему. С момента запуска Robinhood Chain стала одной из блокчейнов с самым быстрым стартом в последнее время.
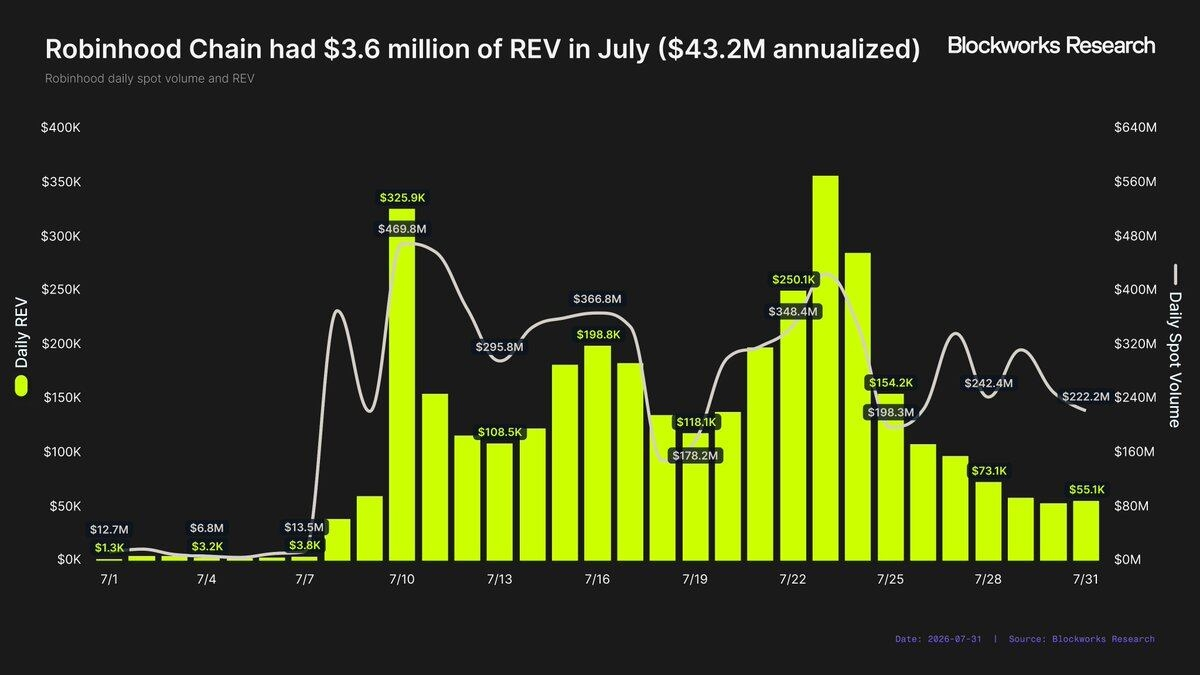
В первый месяц после запуска Robinhood Chain создала 3,6 млн долларов реальной экономической ценности (REV, Real Economic Value). Хотя пока рано судить, будет ли этот уровень устойчивым, если просто годализировать данные за первый месяц, годовая REV Robinhood Chain составит около 43,2 млн долларов.
Это неплохая отправная точка, но одной этой шкалы все еще недостаточно, чтобы развернуть тренд падения выручки криптобизнеса Robinhood.
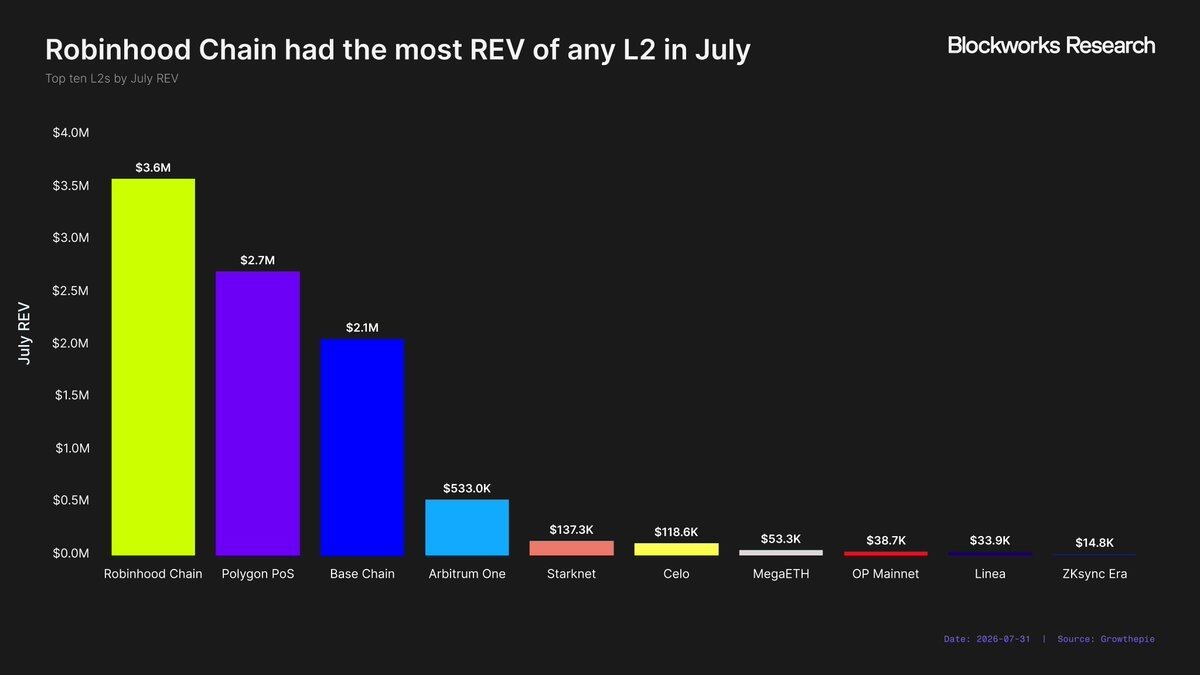
Тем не менее стартовые результаты Robinhood Chain по-прежнему впечатляют. В июле Robinhood Chain заняла первое место по выручке среди всех L2-сетей, обогнав множество зрелых сетей, работающих уже много лет, например Polygon (2,7 млн долларов) и Base (2,1 млн долларов).
По данным growthepie, сейчас Robinhood Chain занимает 38% от всей сетевой выручки L2. То есть Robinhood Chain уже является крупнейшей по сетевым доходам L2-сетью, но 62% рынка по-прежнему приходится на другие сети. Даже если общий объем L2 сетевых доходов будет стагнировать, Robinhood Chain все равно сможет показать заметный рост, отвоевывая большую долю рынка.
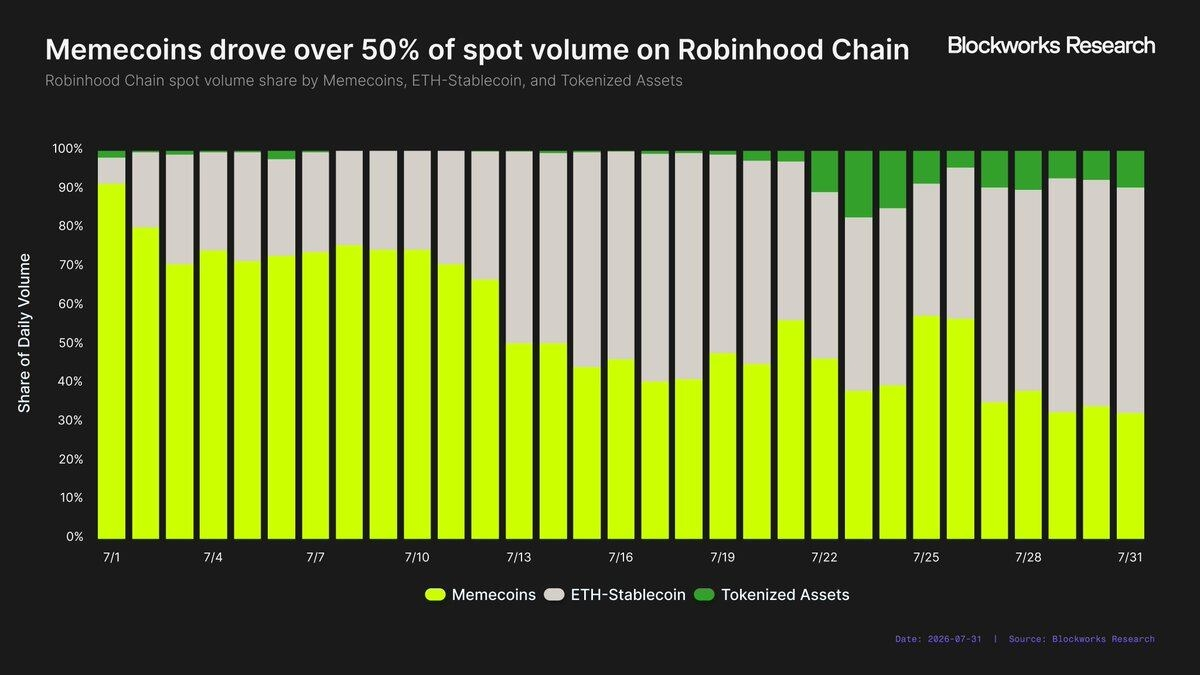
Тем не менее, у раннего успеха Robinhood Chain есть важная предпосылка: в настоящее время основная часть активности приходится на Meme-кoины, а Meme-кoины исторически были одним из главных драйверов REV блокчейнов. Robinhood, похоже, спокойно принимает это — основатель Vlad Tenev неоднократно выражал поддержку Meme-кoинам.
Тем не менее, степень активности, которую Meme-кoины дают Robinhood Chain, все равно впечатляет: в июле эта цепочка обеспечила 6,93 млрд долларов спотового объема, причем 3,55 млрд долларов (51%) пришлось на Meme-кoины. Для сравнения: RWA — заявленный ключевой кейс Robinhood Chain — составили лишь 313,2 млн долларов, то есть 5% от общего объема сделок.
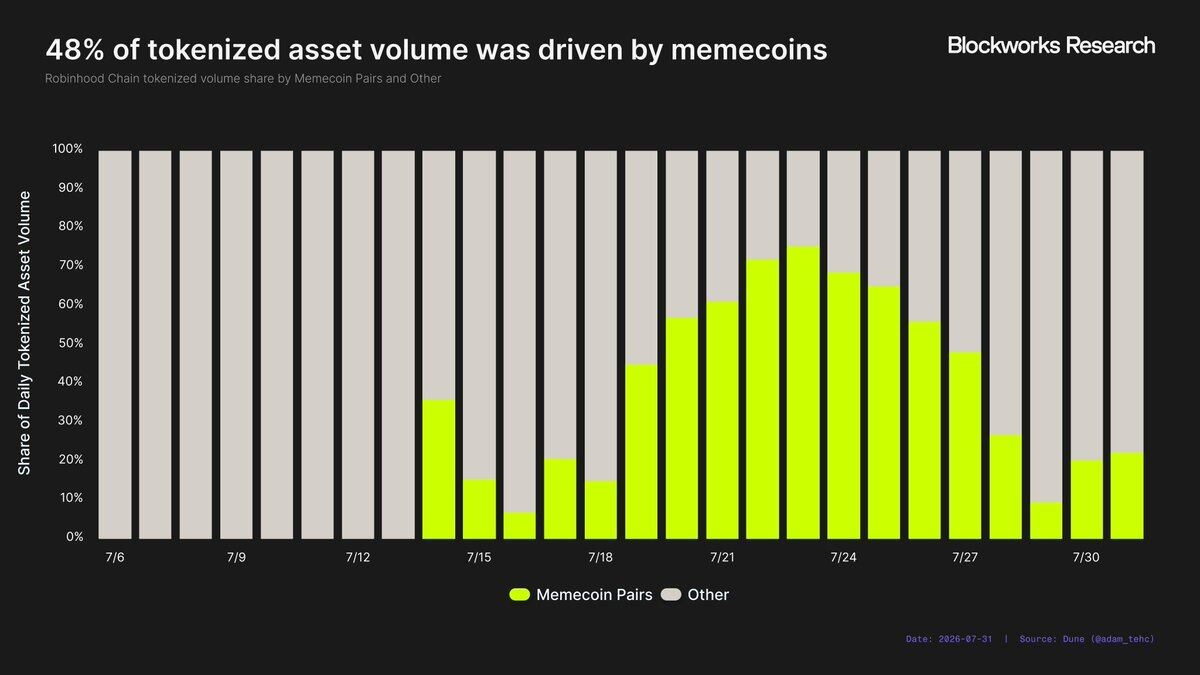
Кроме того, прямая доля Meme-кoинов в объеме сделок Robinhood Chain может по-прежнему недооценивать их реальное влияние на активность сети. Возьмем RWA в качестве примера. Одной из стратегий, продвигаемых платформой выпуска Meme-кoинов L()ng, является помещение Meme-кoина вместе с токенизированными акциями или ETF в пул ликвидности, тем самым привязывая динамику цены Meme-кoина к базовому RWA. Если базовый RWA растет, скажем, на 5%, то и цена Meme-кoина поднимется на 5% (при условии отсутствия операций покупки/продажи). Поэтому значительная часть объема RWA, по сути, также может быть обусловлена Meme-кoинами. С 6 июля по 31 июля 48% объема сделок RWA происходило в пуле ликвидности, где RWA был спарен с Meme-кoином.
Хотя Meme-кoины способны эффективно разгонять рост сетевой выручки, исторически они редко становились долгосрочным стабильным источником дохода. Meme-кoины обычно активны с высокой ротацией: Ethereum, Avalanche, TRON и Base переживали собственные периоды спекулятивного ажиотажа, но в итоге капитал и пользователи снова уходили в другие сети. Удастся ли Robinhood Chain удержать эти активности в будущем — пока неясно. Данных за один месяц недостаточно, чтобы доказать, что Meme-кoины станут устойчивым источником REV для Robinhood Chain, либо что это лишь очередная краткосрочная точка в перетоках капитала, которая в конечном итоге все равно вернется к Solana.
Если смотреть более широко, одной REV Robinhood Chain вряд ли достаточно, чтобы вернуть криптобизнес Robinhood к росту. В целом по отрасли сетевые доходы находятся в структурном снижении. Первые платформы смарт-контрактов когда-то извлекали значительную часть комиссий благодаря дефициту пространства в блоках, но по мере того как блоковое пространство становится товаром, новым цепочкам все сложнее генерировать большой объем доходов только за счет самой инфраструктуры.
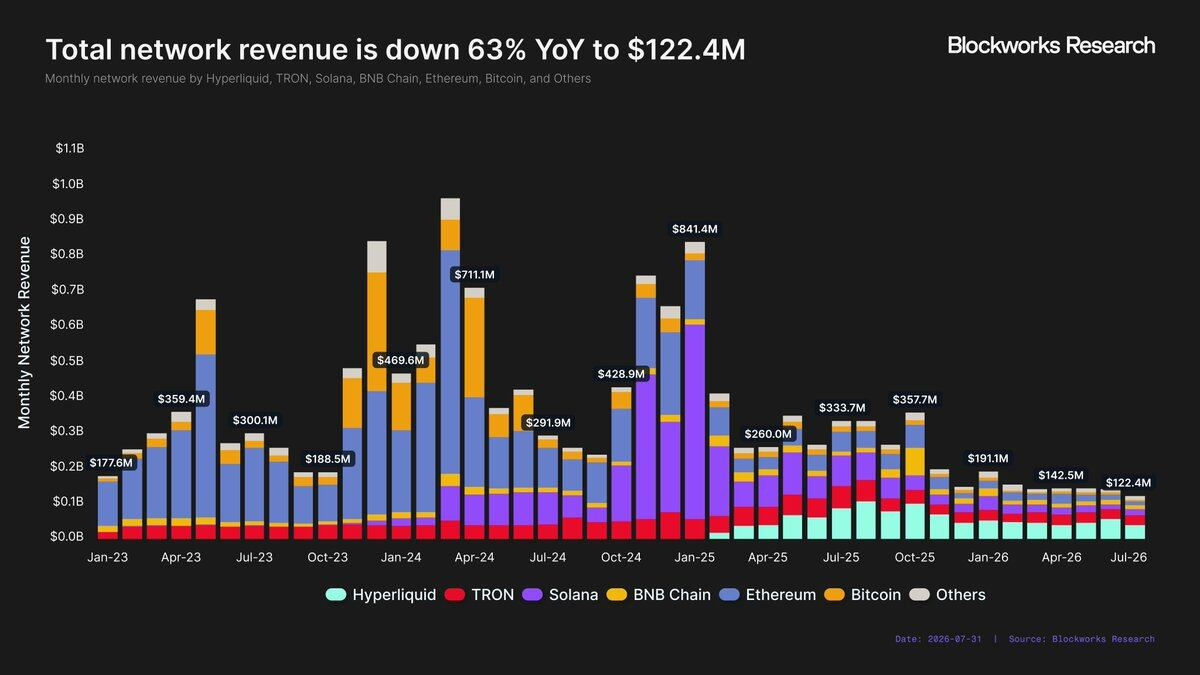
В июле отслеживаемые Blockworks блокчейны сгенерировали 122,4 млн долларов сетевой выручки — это самый низкий общий месячный показатель за последние три с половиной года. Для сравнения: сетевой доход в июле 2025 года составлял 333,7 млн долларов, что на 63% меньше в годовом выражении. Такое ухудшение нельзя просто объяснить рыночным циклом. В июле 2023 года — во время предыдущего медвежьего рынка — сети все еще приносили 300,1 млн долларов сетевой выручки.
Как уже говорилось, у Robinhood есть 13 линий бизнеса с годовой выручкой минимум 100 млн долларов. Только сетевыми доходами сложно представить, что Robinhood Chain сможет присоединиться к этому клубу. Даже если Robinhood Chain будет продолжать отвоевывать большую долю L2-активности, в итоге ее сетевые доходы все равно упрется в рыночный «потолок» годовой выручки примерно на уровне 100 млн долларов.
Превратить это в прорыв по «потолку» ежедневных транзакций Robinhood нужно ввести свою существующую базу пользователей в on-chain. Однако поскольку основная аудитория Robinhood находится в США, в текущей регуляторной среде они в большинстве случаев не могут получить доступ к Robinhood Chain через приложение Robinhood — этот процесс может занять время.
Если Robinhood хочет, чтобы Robinhood Chain в краткосрочной перспективе стала следующей линией бизнеса на 100 млн долларов, компании нужно выйти за рамки одной лишь модели сетевых доходов.
Коммерциализация на уровне приложений
Ценность, извлекаемая криптоиндустрией, постепенно смещается от слоя инфраструктуры к слою приложений. Solana — хороший пример.
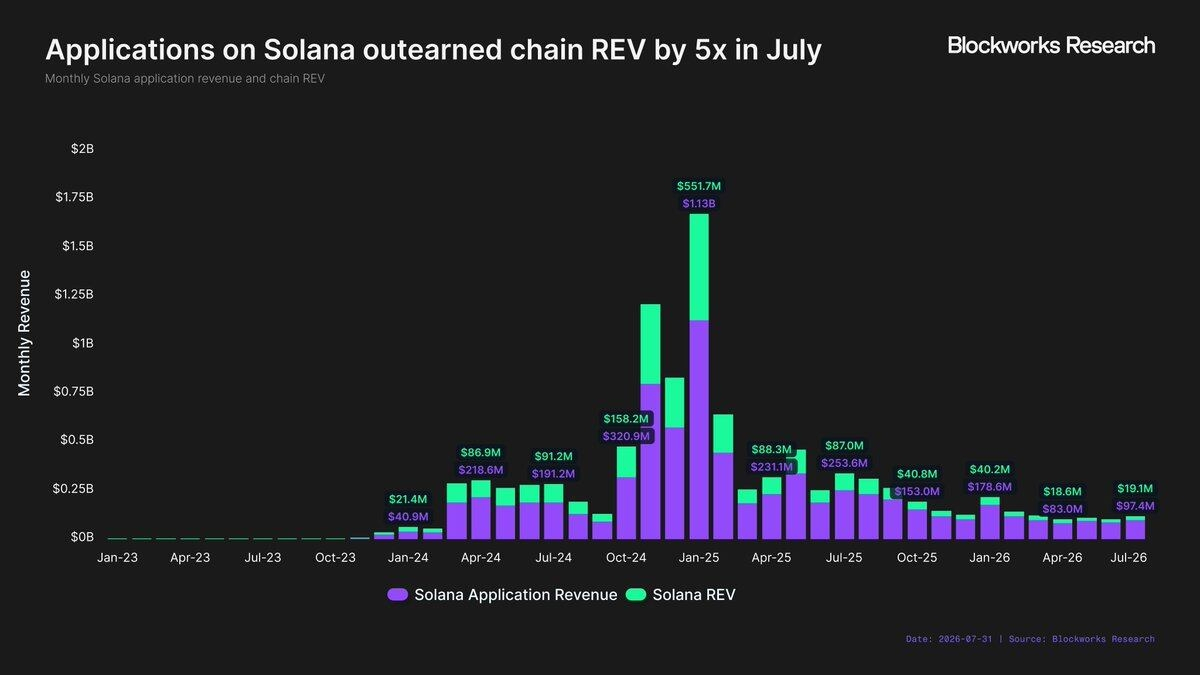
В начале восстановления Solana в январе 2024 года приложения в экосистеме Solana сгенерировали 40,9 млн долларов выручки, а сеть Solana могла генерировать 21,4 млн долларов REV — то есть выручка приложений была примерно в 1,9 раза больше сетевой выручки; в январе 2025 года, на пике бычьего рынка Solana, выручка приложений достигла 1,13 млрд долларов, тогда как Solana REV составила 551,7 млн долларов — соотношение сохранялось на уровне около 2 раз; но затем этот разрыв еще больше расширился. В июле 2026 года, когда приложения в экосистеме Solana создают 1 доллар выручки, сеть получает лишь около 0,2 доллара.
Иными словами, слой приложений забирает все большую долю ценности, тогда как доля ценности, которую получает базовый блокчейн, снижается. Если Robinhood хочет, чтобы Robinhood Chain стала следующей линией бизнеса стоимостью в 100 млн долларов, ей нужно напрямую участвовать в коммерциализации ончейн-приложений. Хотя Robinhood еще не объявила официально такую стратегию, ее ранние шаги указывают именно в этом направлении.
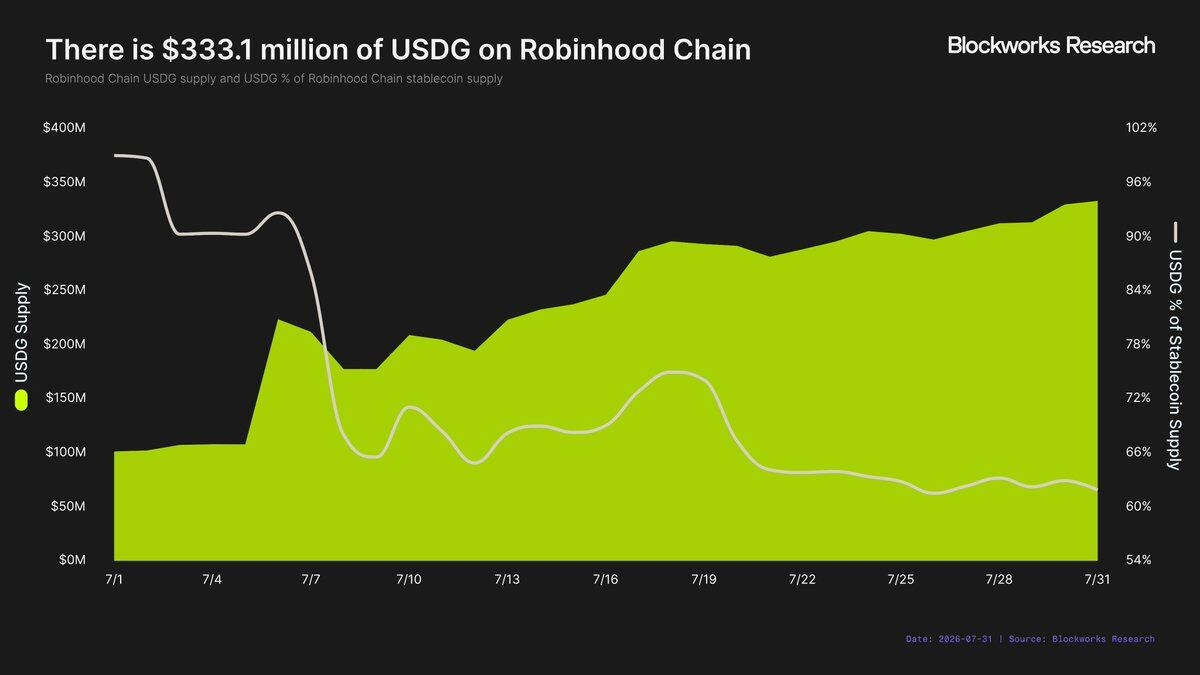
Самый яркий пример на сегодняшний день — стабилькоин-стратегия Robinhood. В отличие от большинства блокчейнов, которые в основном полагаются на USDC от Circle или USDT от Tether, Robinhood определила USDG как нативный стейблкоин Robinhood Chain. Это создает для Robinhood дополнительный источник дохода — процентный доход, который генерируют базовые резервные активы USDG. По состоянию на конец июля рыночная капитализация USDG на Robinhood Chain составляла 333,1 млн долларов. Если предположить доходность базовых резервов 3,5% и что 90% процентов по соответствующим активам принадлежит Robinhood, то USDG сможет дополнительно приносить около 10,5 млн долларов годового дохода.
Robinhood, вероятно, не составит труда увеличить предложение USDG, тем самым создав устойчивый поток доходов. Если предложение USDG достигнет 1 млрд долларов (это реалистичная цель, поскольку уже 11 блокчейнов имеют предложение стейблкоинов минимум на 1 млрд долларов), это принесет 31,5 млн долларов годовой выручки — почти наравне с текущими цепными доходами Robinhood Chain.
Похоже, Robinhood Chain также расширяет слой приложений за пределы стейблкоинов. Lighter запустил на Robinhood Chain кастомизированное развертывание своего Perp DEX и договорился разделять с Robinhood комиссию за сделки 50/50. В рамках партнерства Robinhood Wallet — не зависящий от главного приложения Robinhood self-custody-кошелек — напрямую покажет в приложении perpetual-контракты Lighter.
Кроме того, по слухам, Morpho также платит комиссию Robinhood за интеграцию внутри приложения Robinhood. Если это правда, это будет заметно отличающаяся от традиционной блокчейн-экосистемы бизнес-модель. Обычно в прошлом блокчейны платили приложениям, чтобы привлекать их развертывания, а теперь Robinhood пытается сделать наоборот: приложения платят за доступ к дистрибуционному каналу пользователей Robinhood.
Сколько стоит дистрибуционная способность Robinhood?
Жизнеспособность всей стратегии на уровне приложений в конечном итоге зависит от ценности каналов дистрибуции Robinhood. Если стороны протоколов готовы платить за доступ к пользователям Robinhood, то Robinhood сможет коммерциализировать этот поток трафика.
Судя по текущим кейсам, на Robinhood Chain протоколы в основном могут получать пользователей через два канала:
· Главное приложение Robinhood, например Morpho;
· Отдельный Robinhood Wallet, например Lighter.
Хотя дистрибуционная способность главного приложения Robinhood уже хорошо известна рынку, ценность дистрибуции через Robinhood Wallet все еще остается неясной.
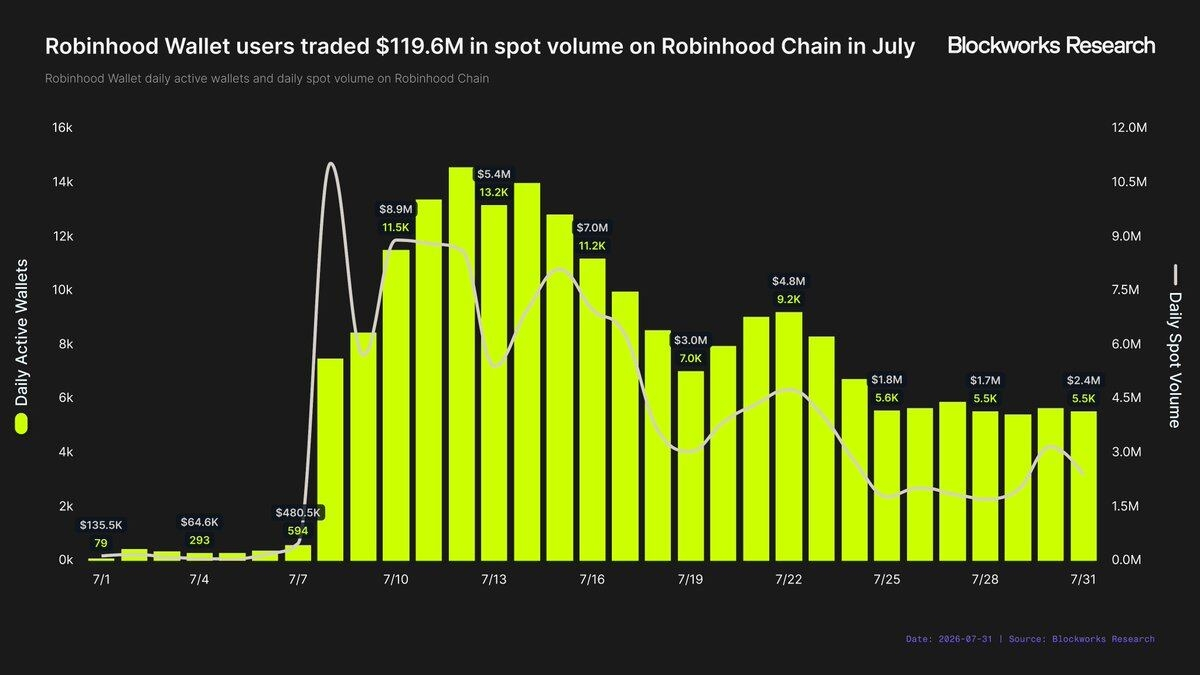
Если смотреть только на активность на Robinhood Chain, то пользователи Robinhood Wallet в июле сгенерировали объем транзакций на 119,6 млн долларов. Дневной объем в июле 8-го числа достиг пика в 11 млн долларов, а в последнюю неделю месяца снизился до 2,1 млн долларов в среднем за день. Среднее число активных кошельков Robinhood Wallet в июле также было лишь немного ниже 7000. В этом анализе не применялась фильтрация атак с использованием «свояков» (sybil/sybil-attacks), поэтому фактическое число независимых пользователей может быть ниже.
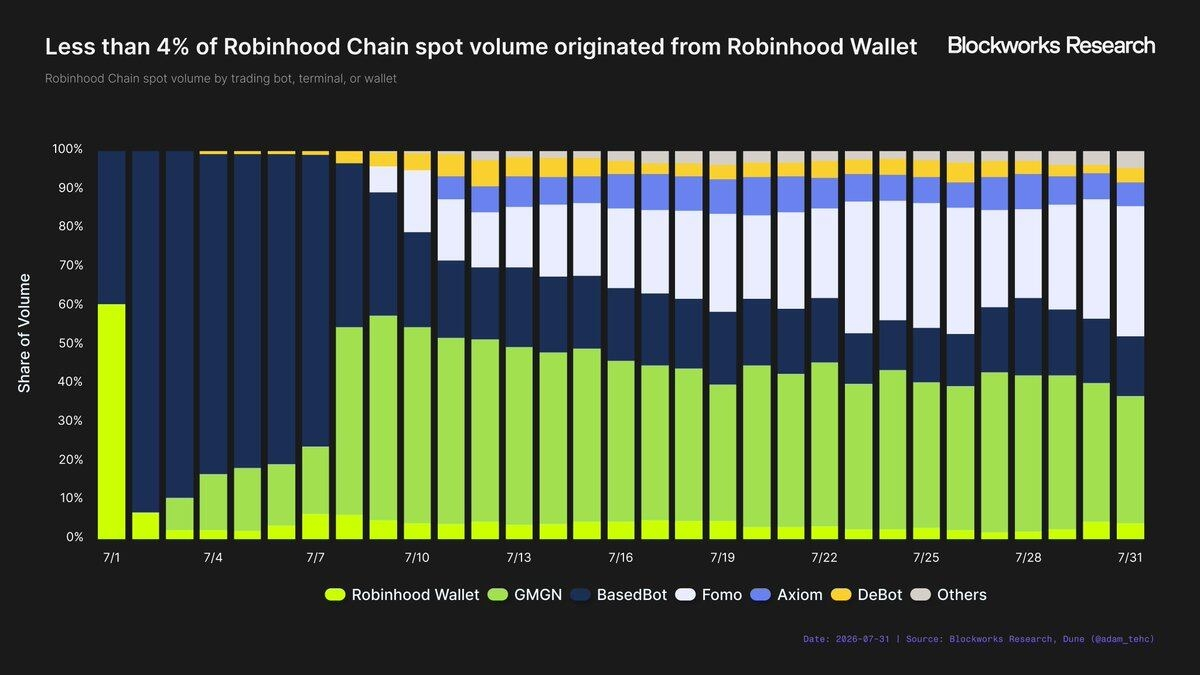
По сравнению с более широкой экосистемой кошельков и торговых приложений на Robinhood Chain Robinhood Wallet остается относительно небольшим участником. Отслеживаемые кошельки и торговые приложения в июле сгенерировали 3,08 млрд долларов объема сделок, из которых Robinhood Wallet — 119,6 млн долларов; доля рынка — менее 4%. Однако объемы этих приложений в основном обеспечиваются тяжелыми пользователями. По среднему числу активных кошельков в день Robinhood Wallet занимает четвертое место, хотя по объему сделок — шестое.
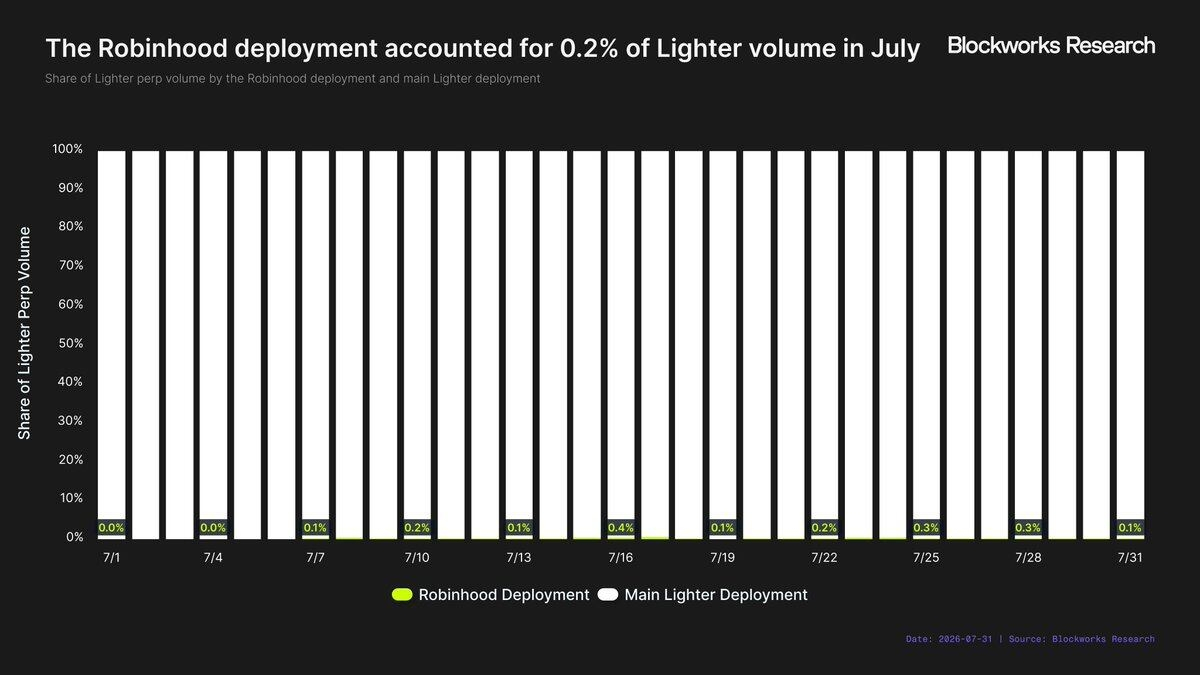
Интеграция Lighter дополнительно подтверждает ограниченность ценности дистрибуции Robinhood Wallet. С момента интеграции в Robinhood Wallet развертывание Lighter на Robinhood давало лишь 0,2% от общего объема его perpetual-контрактов. В июле это значение составило 86,8 млн долларов — меньше, чем объем спотовых сделок, который генерировался через Robinhood Wallet в этом же месяце.
Возможно, еще более тревожно, что Lighter напрямую стимулирует торговлю perpetual-контрактами через Robinhood Wallet — для этого он выделяет 11 млн токенов LIT стоимостью примерно 25 млн долларов. Даже если текущий ограниченный объем сделок уже обусловлен стимулами, без этих вознаграждений он мог бы быть еще ниже. Пока сложно сделать вывод о том, какую именно прибыль может принести только дистрибуция через Robinhood Wallet.
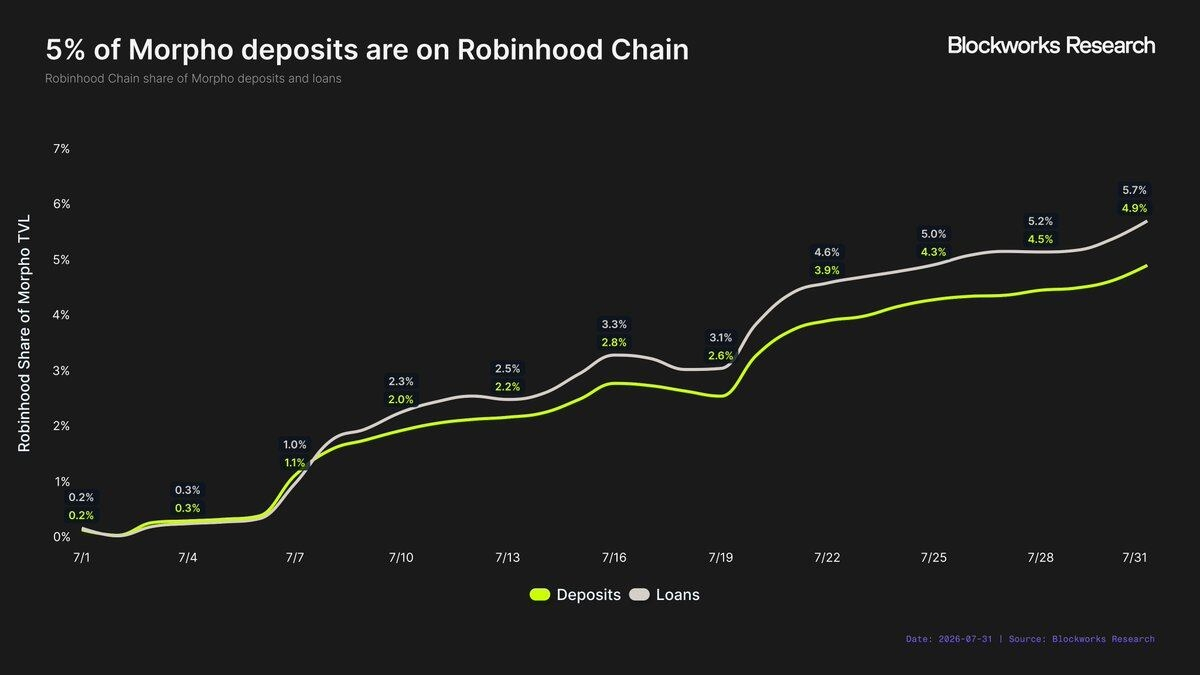
Хотя ценность дистрибуции, которую дает Robinhood Wallet, может быть ограниченной, главное приложение Robinhood — совсем другое дело. Morpho дает самый наглядный пример: пользователи Robinhood могут напрямую через главное приложение пополнять Morpho стейблкоинами и получать 7% годовых доходности после стимула. По состоянию на конец июля доля рынка, развернутого Morpho на Robinhood Chain, составляла 5% от общего объема депозитов Morpho и почти 6% от всех кредитов. Уже через один месяц после запуска Robinhood Chain стала третьим по величине рынком TVL для Morpho.
Нужно признать, что часть TVL тоже стимулируется. И все же различия между дистрибуцией через главное приложение Robinhood и через Robinhood Wallet остаются принципиальными. Хотя это не идеальное сравнение «один к одному», доля рынка Robinhood Chain в общем TVL Morpho в 25 раз больше, чем доля рынка Robinhood в общем объеме торгов Lighter perpetual-контрактов. Иными словами: это несоразмеримо по масштабу.
Поэтому ранний вывод о ценности дистрибуции Robinhood выглядит неоднозначным. Для протоколов, которым удается получить прямую интеграцию в главное приложение Robinhood, ценность дистрибуции кажется крайне высокой; но дистрибуция исключительно через Robinhood Wallet не представляется особенно привлекательной. Если интеграция Wallet не будет служить «ступенькой» к финальному доступу в главное приложение, сложно понять, почему протоколы готовы пожертвовать ради этого сколько-нибудь значимой экономической выгодой.
Разумеется, этот вывод основан лишь на двух ранних кейсах. Robinhood пока официально не закрепил сделки дистрибуции на уровне приложений как более широкую стратегию, и не ясно, насколько компания намерена продвигать такие партнерства. Но наблюдаемые различия до сих пор значительны. Реальная ценность дистрибуционной способности Robinhood не в том, что она «связана с брендом Robinhood» или «развернута на Robinhood Chain», а в том, что она позволяет напрямую достучаться до пользователей главного приложения Robinhood.
Сможет ли Robinhood Chain вернуть криптобизнес
Отчет начинается с ключевого вопроса — сможет ли Robinhood Chain вернуть криптоиндустрию в разряд значимых драйверов роста для Robinhood?
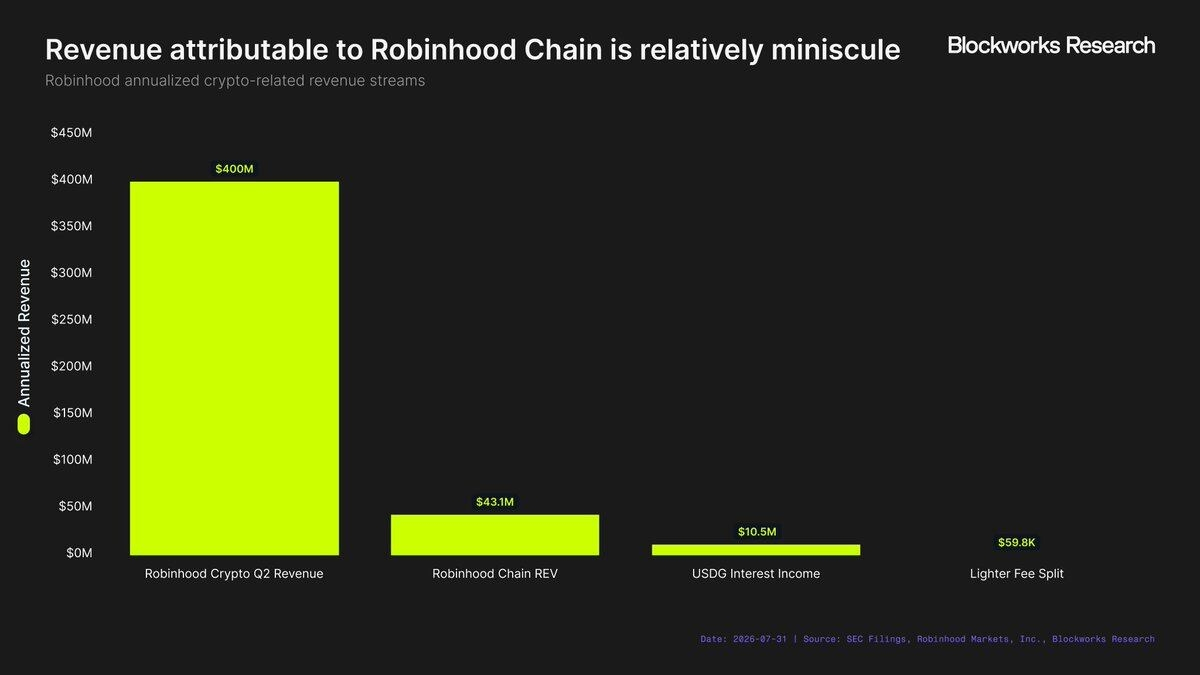
Ранние данные рисуют достаточно ясную картину. Robinhood Chain как блокчейн добилась заметного успеха, но пока не стала значимым вкладчиком в бизнес Robinhood. Криптовыручка Robinhood во втором квартале — 100 млн долларов, в годовом выражении около 400 млн долларов. При этом известные, поддающиеся измерению потоки доходов, связанные с Robinhood Chain (цепная REV, процентный доход от USDG, а также комиссии Lighter, которые разделяет Robinhood), суммарно дают годовую оценку всего лишь 54,8 млн долларов — примерно 14% от годовой выручки криптобизнеса Robinhood. Разумеется, это сравнение годализирует данные только за первый месяц Robinhood Chain и не должно ошибочно восприниматься как оценка ее долгосрочного потенциала доходов.
Честно говоря, только сетевые доходы никогда не дадут Robinhood Chain существенного влияния на Robinhood. Пространство в блоках уже слишком товаризовано, а рынок L2-доходов в целом слишком мал. Если Robinhood Chain должна вернуть криптобизнес в разряд значимых драйверов роста для Robinhood, компании нужно монетизировать экономическую активность, происходящую поверх инфраструктуры.
Самый понятный путь — через стейблкоины. Tether и Circle уже доказали, насколько прибыльным может быть процентный доход, который генерируют резервы стейблкоинов. При доходности 3,5% каждый 1 млрд долларов предложения USDG принесет Robinhood 35 млн долларов годового дохода (при условии, что компания сохраняет все соответствующие процентные поступления). Если же предложение достигнет 10 млрд долларов, эта цифра увеличится до 350 млн долларов в год — почти на уровне текущей годовой криптовыручки Robinhood. Это не произойдет мгновенно, но с учетом масштаба и масштаба бизнеса Robinhood достичь этой цели вполне реально.
Дистрибуция приложений — еще одна заметная возможность. У Robinhood есть почти то, чего не хватает большинству других блокчейнов: прямой доступ к огромной базе розничных инвесторов. Если ончейн-протоколы готовы платить за вход к этим пользователям или делиться доходами с Robinhood, Robinhood сможет монетизировать свою дистрибуционную мощь, а не полагаться лишь на комиссии, которые генерирует сам блокчейн. Ранние результаты показывают: когда протокол интегрируется в главное приложение Robinhood, эта стратегия действительно работает — хотя ценность самой дистрибуции Robinhood Wallet относительно невелика.
Есть и другая возможность: Robinhood не рассматривает Robinhood Chain как самостоятельный бизнес по зарабатыванию денег. Скорее всего, она может восприниматься как точка входа пользователей и канал конверсии. Robinhood Chain, возможно, сможет выступать инструментом привлечения: прежде чем привести пользователей к более широкой экосистеме Robinhood, дать им доступ к токенизированным активам — чтобы они начали торговать такими продуктами, как акции, опционы, криптовалюта и т.д. В этой модели ценность цепочки может быть не отражена напрямую в сетевых доходах, а проявляться через более высокое вовлечение и выручку в других областях бизнеса Robinhood.
На данный момент в начале этого отчета вопрос остается без ответа: «нет». Robinhood Chain пока не стала сколько-нибудь значимым драйвером роста для Robinhood, и только сетевые доходы никогда не позволят этого добиться; чтобы ответ в итоге стал «да», Robinhood нужно масштабировать USDG или коммерциализировать дистрибуционную способность главного приложения Robinhood. Иначе Robinhood Chain, вероятнее всего, будет иметь лишь косвенную финансовую ценность — как инструмент привлечения трафика для высокомаржинальных продуктов, которые уже разгоняют бизнес Robinhood.
Ссылка на оригинал