

Большинство проектов обсуждают механизмы сжигания: «сколько мы сожжём». Меня же больше интересует верхняя часть процесса: откуда изначально берутся те токены, которые потом сжигают. Ответ на это в дизайне Rayls немного удивил: его стартовая точка — это, оказывается, тоже фиатный платёж.
Сначала вывод. Точка старта всей цепочки — это не зашифрованный мир, а платеж в фиатной валюте, выставленный одной организацией в своей стране.
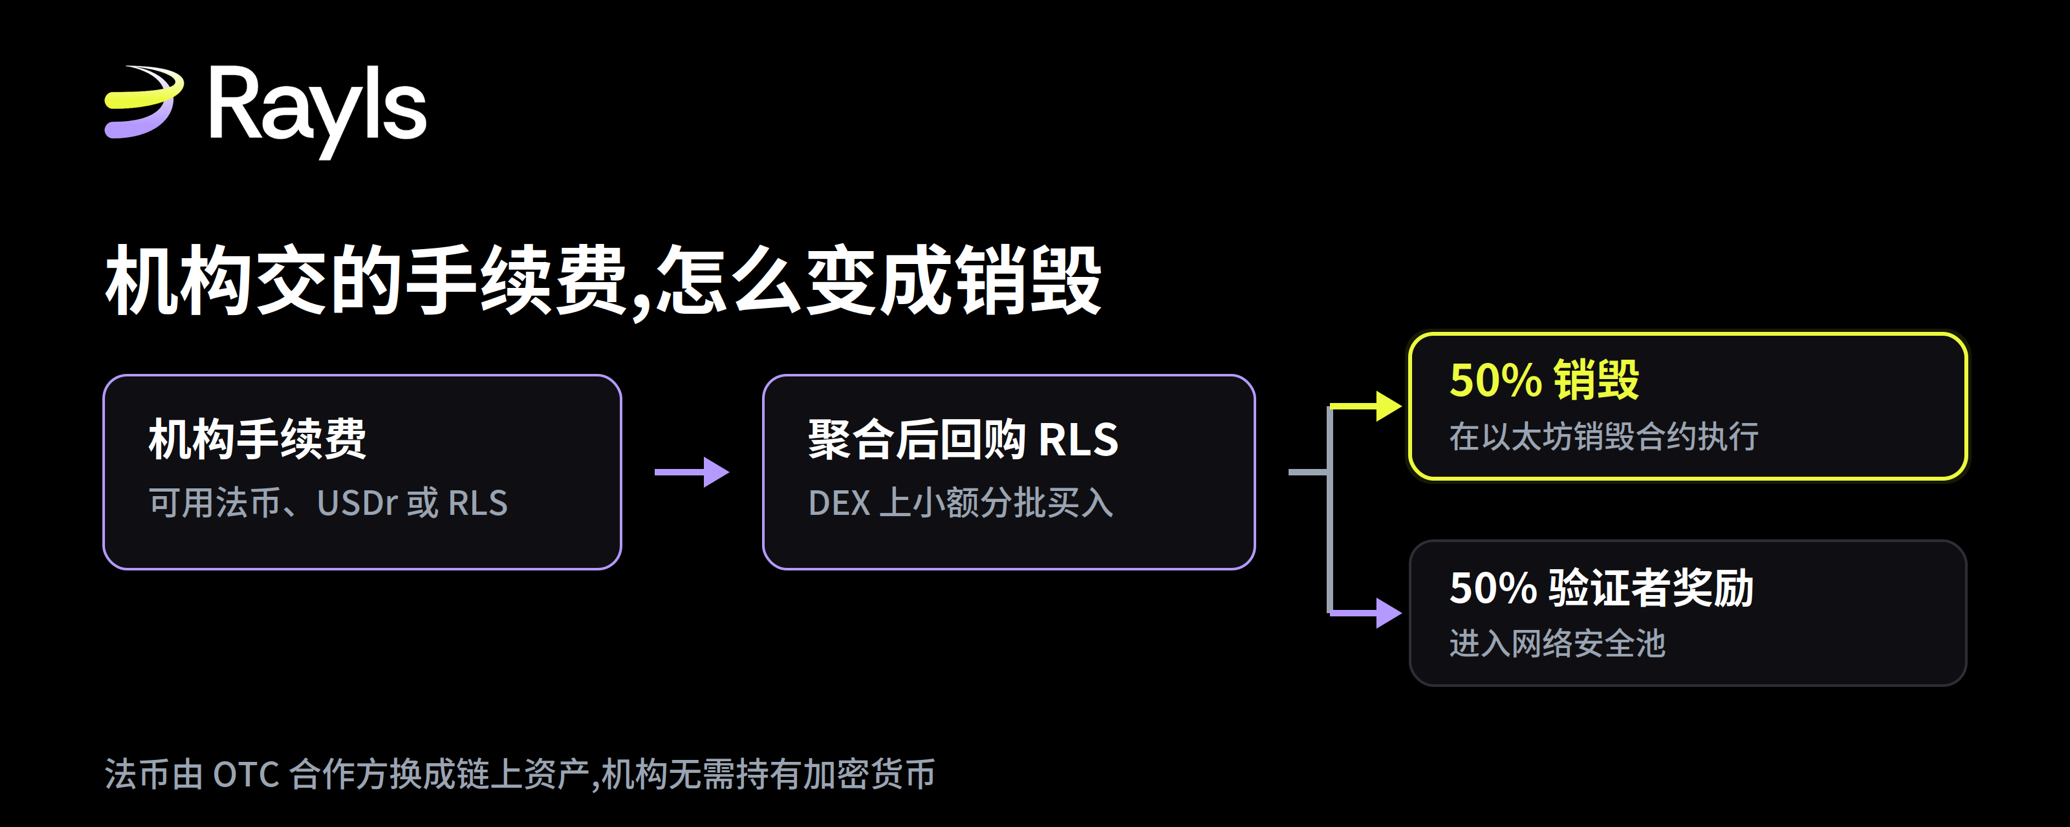
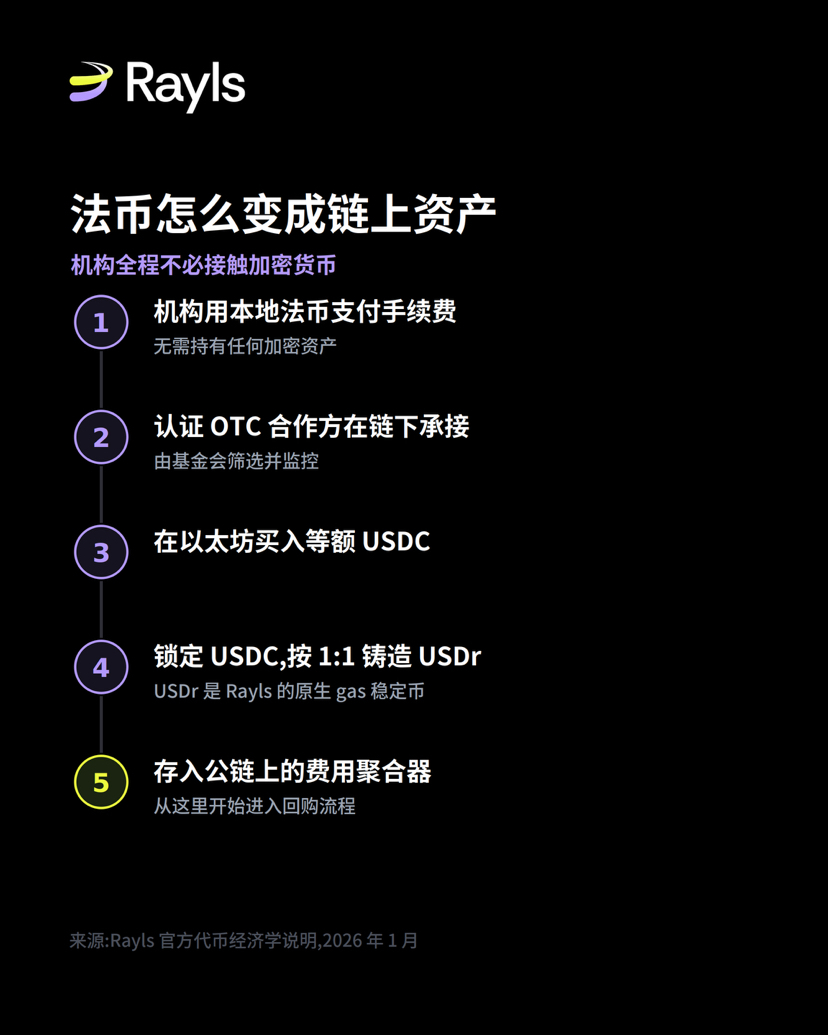
При ведении бизнеса на Rayls через узлы приватности у организации возникают комиссии. Ключевой момент в том, что они могут напрямую рассчитываться фиатом, а могут выбрать расчёт с помощью USDr или RLS.
Эту вещь легко принять за мелкую деталь, но на самом деле она закрывает самый реальный барьер при внедрении для организаций. Комплаенс, финансы, аудиторские процедуры обычно не хотят видеть на балансе криптоактивы, а само наличие монет — это то, что требует отдельного объяснения. Возможность оплачивать фиатом сдвигает этот барьер с клиента.
Как фиат превращается в ончейн-актив
Этот раздел — самая конкретная часть всей механики, в официальном описании всё написано очень ясно.
OTC-партнёры, сертифицированные фондом и находящиеся под его мониторингом, принимают этот фиат в офчейне. На примере USDr: партнёр покупает на Ethereum эквивалентное количество USDC, блокирует эту сумму USDC, а затем на Rayls-публичной сети чеканит USDr в соотношении 1:1 и зачисляет его на счёт агрегатора комиссий.
USDr — нативный gas-стейблкоин Rayls. Его ценностная поддержка — это та заблокированная сумма USDC.
Эти OTC-партнёры работают по регионам: они принимают локальный фиат на местном рынке. Официально также сказано, что на общедоступном блокчейне будет опубликован реестр адресов партнёров, чтобы любой мог отслеживать, как заходят средства в виде комиссий организаций.
Почему обратный выкуп нужно разбивать на мелкие случайные по времени исполнения
В агрегаторе одновременно хранятся USDr и RLS. USDr через DEX обменивается на RLS — именно этот шаг и называется так называемым автоматическим обратным выкупом.
Способ выполнения, как мне кажется, гораздо важнее, чем сами проценты. Официально прямо написано, что обмен будет разбит на несколько отдельных сделок меньшего размера, с рандомизированным исполнением, и при этом будут установлены строгие ограничения по проскальзыванию.
Причина довольно практичная. Если обратный выкуп — это регулярные крупные покупки по расписанию, MEV-боты и фронтраннеры могут легко предсказать и заранее устроить «засаду», и протокол по сути даёт им деньги. Если же разбивать на мелкие суммы и выполнять в случайные моменты, пространство для арбитража существенно сокращается.
Официальная формулировка такая: использование более небольших ежедневных обменов в сочетании со строгими ограничениями по проскальзыванию позволяет углублять книгу ордеров и сглаживать волатильность, а не создавать предсказуемые пики покупок.
На старте этот обратный выкуп инициируется вручную в неопределённом ритме — тоже чтобы избежать предсказуемости. В будущем перейдут к двухуровневой стратегии: один слой — детерминированная рамка, где по условиям вроде порога баланса на счёте определяется, когда средства подходят для пассивного использования; второй слой — само исполнение остаётся случайным и разбитым на партии.
Половина на сжигание, половина на валидаторов
RLS, полученный через обратный выкуп, делится на две части: 50% отправляются в контракт на сжигание RLS в основной сети Ethereum, навсегда выводятся из обращения; остальные 50% поступают в пул безопасности сети — в качестве наград для валидаторов.
Сжигание выполняется в Ethereum, потому что RLS изначально чеканится там. Часть, подлежащая сжиганию, остаётся в контракте: состояние публично видно, затем по истечении срока происходит массовое сжигание.
Цифра 50% — это фиксированная доля на момент запуска, а не навсегда установленное значение. Официально сказано, что в будущем её будут корректировать по двум переменным: сколько ещё остаётся от исходного объёма предложения и какая цена у RLS. По мере уменьшения предложения доля сжигания будет соответственно снижаться — цель сделать всю экономическую кривую более плавной, а не создавать резкие колебания.
Вторая половина, которая не была сожжена, на текущем этапе используется целиком для наград валидаторам. Официально отмечено: только когда размер пула безопасности сети станет достаточно большим и сможет самообслуживаться, будут рассматривать выделение части средств на развитие экосистемы и работу фонда. Доли корректируются поэтапно в зависимости от зрелости сети: на ранней стадии приоритет — безопасность, в период роста увеличиваются инвестиции в экосистему, на зрелой стадии делается баланс.
Если хотите отслеживать сами, можно посмотреть вот здесь
В портале прозрачности можно посмотреть накопленный объём сжиганий. По состоянию на 8 августа: накопленно сожжено 48,247 млн RLS, что соответствует 0,48% от 10 млрд первоначального общего объёма.
Сжигающий контракт в основной сети Ethereum позволяет видеть как часть, которая подлежит сжиганию, так и уже сожжённую.
Если реестр адресов OTC-партнёров будет действительно запущен, как утверждает официальная информация, то это станет самым ценным местом, потому что оно отражает реальный объём входящих институциональных комиссий — то есть «топливо» всей этой механики.
Нюанс, который стоит учесть
Этот документ по токеномике был опубликован в январе 2026 года, ещё до выхода в апреле того же года в основной сети. Многие положения в тексте на тот момент были планами: например, детерминированная рамка триггера, модель распределения с корректировкой по зрелости, а также переход валидаторов от permissioned-режима к DAO-управлению. Что уже внедрено и что ещё находится в процессе — советуют перепроверить, сверив с последними объявлениями, и не воспринимать старую публикацию как текущее положение дел.
Моё мнение
В этой модели самым умным, на мой взгляд, является не коэффициент сжигания, а тот самый вход для фиатных средств.
Это позволяет организациям оплачивать полностью в привычной для традиционных финансов форме: им не нужно трогать криптовалюту и не нужно менять финансовые процессы, но при этом их объёмы работы всё равно конвертируются в реальный спрос на RLS on-chain. Для сети, ориентированной на институциональный рынок, это решение важнее любых цифр про сжигание.
И именно поэтому интенсивность работы этой механики никогда не определяется самим коэффициентом сжигания — она определяется тем, сколько организаций реально используют систему на входе. Сколько сожжётся — зависит от того, сколько используется.
Источник для справки: официальный блог Rayls (Rayls Tokenomics: Automated buybacks, burn, and the Rayls Reserve) (Peter Bidewell, 19 января 2026 г.); портал прозрачности Rayls (данные на 8 августа 2026 г.)