

С тех пор как институции начали участвовать, BTC стал ликвидным активом, находясь в尴尬ном положении между активами-убежищами и рискованными активами. Но в конечном итоге это ликвидный актив, для значительного роста ему нужна ликвидность, по крайней мере, я не согласен с утверждением о четырехлетнем бычьем рынке.
На мой взгляд, binance просто привлекает слишком много внимания и может стать первой, на кого свалят вину. Основная причина заключается в изменениях в институциональной количественной политике и макроэкономической ситуации.
На нижнем графике показаны чистая ликвидность и изменения цен на BTC, видно, что начало большого бычьего рынка в 21 году стало следствием значительного увеличения ликвидности из-за пандемии, можно сказать, что это редкая возможность заработать. Чистая ликвидность и цена BTC росли одновременно. Но во втором красном квадрате наблюдается сокращение ликвидности, и время совпадает с 10/10. Что же произошло в тот день?
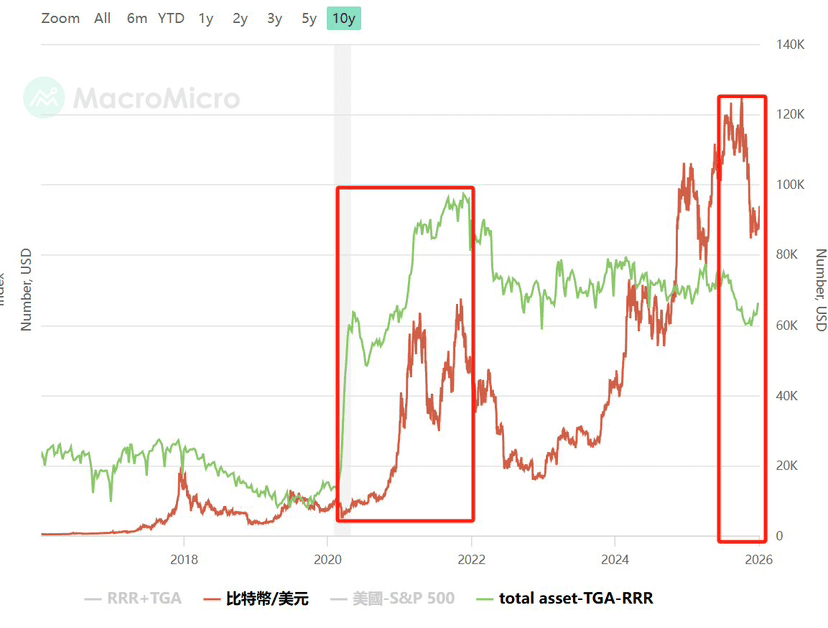
Можно видеть, что чистая ликвидность колебалась между двумя красными квадратами, но тренд все еще остается сильным, так как этот бычий рынок принадлежит институциональным инвесторам, которые начали вкладывать в цифровые активы.
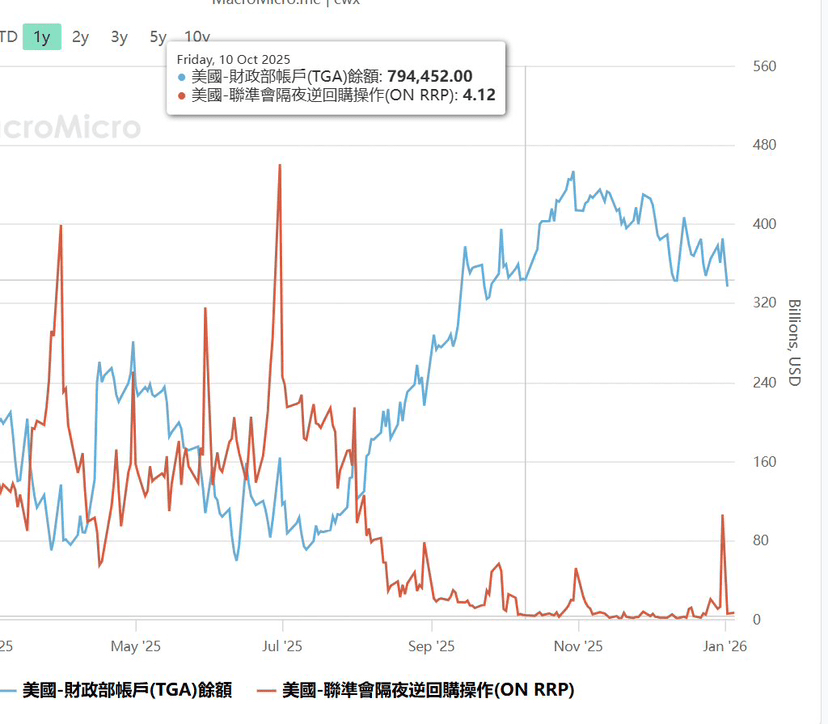
Это остаток TGA Министерства финансов США и RRR Федеральной резервной системы. После 10 октября остаток TGA резко увеличился. Поскольку октябрь — это новый финансовый год в США, началась волна эмиссии облигаций. В обычных условиях выпущенные краткосрочные облигации должны были бы быть приобретены за счет остатков RRR, но денег в RRR уже не осталось, поэтому деньги были изъяты из рынка. Это продолжалось вплоть до 30/10, в результате было изъято 200 миллиардов долларов. Именно эта волна снижения чистой ликвидности привела к падению ликвидных активов. В тот день рынок также дал предупреждение.
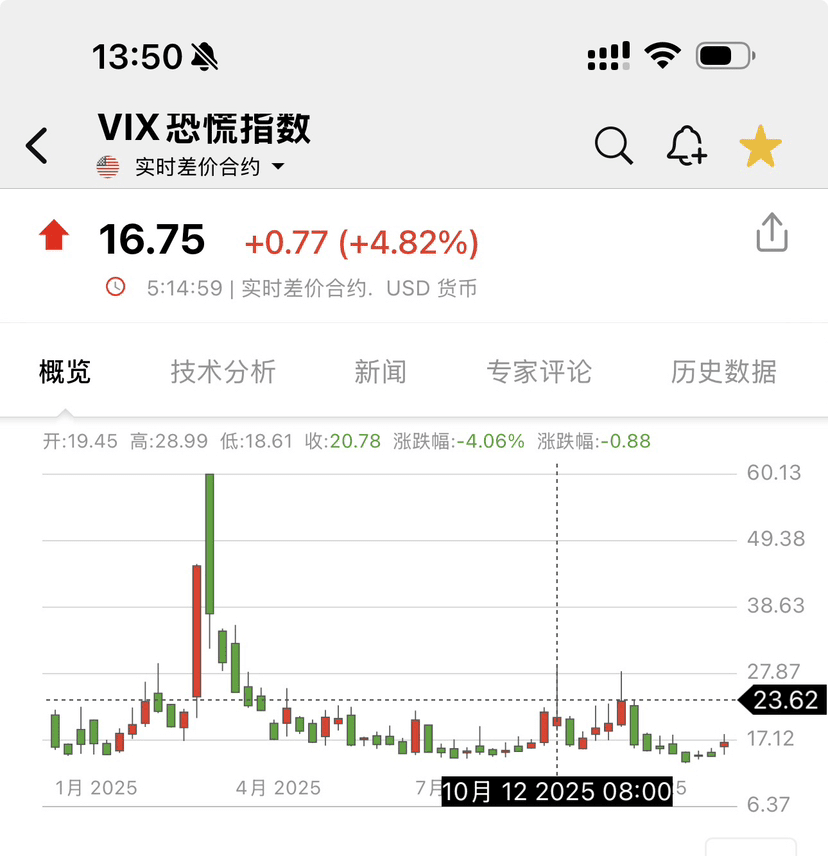
Если внимательные студенты перевернут данные, они обнаружат, что обвал начался рано утром, но индекс страха начал резко расти в 10 вечера. Когда индекс страха превышает 20, это означает, что на рынке есть экстремальные риски. Исходя из новостей, мы, конечно, не можем реагировать так быстро, как количественные фонды, но реакция количественных фондов будет отражена в индексе страха и доходности короткосрочных и долгосрочных облигаций. Таким образом, всего этого можно было избежать.
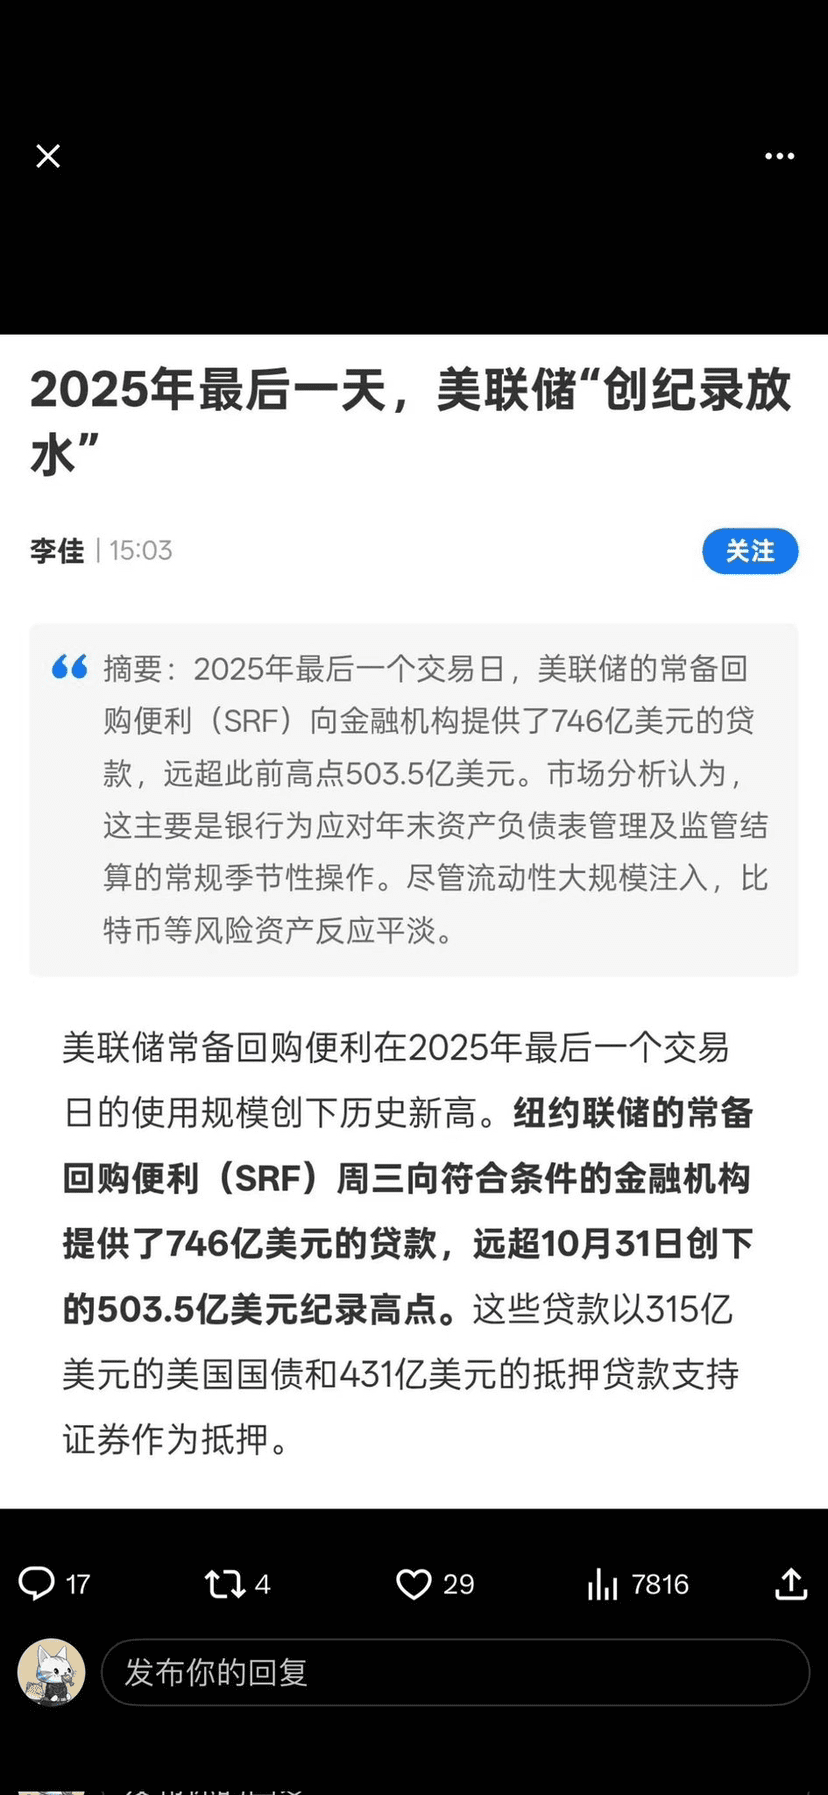
Заинтересованные студенты могут ознакомиться с информацией. Кроме того, SRF — это инструмент для борьбы с нехваткой ликвидности. Когда на рынке невозможно занять деньги по более низкой ставке, банковские учреждения будут закладывать облигации и другие качественные активы в SRF, чтобы получить ликвидность. В конце года различные банковские учреждения занимают деньги, чтобы улучшить свои отчеты, и фиксируют рекорды, что говорит о напряженности ликвидности на рынке. Учитывая вышесказанное, есть ожидания снижения ставок, это может привести к росту, но в случае рецессии будут большие проблемы.
Выше приведена моя статья, опубликованная в начале января на X.
Кроме того, это может помочь начинающим студентам понять текущую макроэкономическую ситуацию. PMI в США стабильно ниже 50, что указывает на стагнацию, но из-за восстановления инфляции в третьем квартале Федеральная резервная система не осмеливается снижать процентные ставки, недавний рост объясняется улучшением инфляционной ситуации. То, что в январе ставки не будут снижены, уже учтено в ценах, рынок начал закладывать в цены дальнейшее улучшение экономической ситуации и открыл новые ожидания по снижению ставок. Поскольку данные о потреблении за прошлую ночь составили 0.6%, что выше ожидаемых 0.4%, сейчас, похоже, все считают, что экономика будет мягко приземляться. Обычно данные о потреблении ниже 0.5% считаются угнетающими, 0.5% — это очень неплохо, здорово.
Студенты, интересующиеся макроэкономикой, могут следить за мной. Если у вас есть криптовалюта, в которую вы верите, вы можете отправить мне, я могу помочь вам с исследованием.