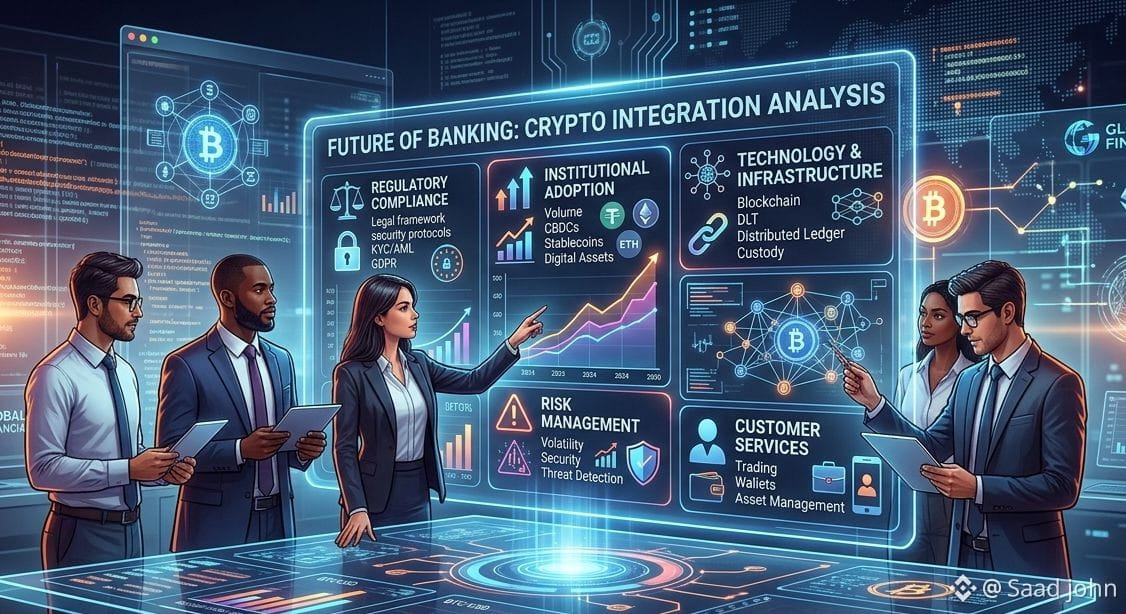
Будущий анализ $BANK Crypto: от потрясений к интеграции
Отношения между традиционными банками и криптовалютой сместились от конфронтации к неизбежному сближению. Впереди следующие пять лет определят, как банки выйдут за рамки пассивного кастодиального обслуживания и станут активными архитекторами экономики цифровых активов.
Ниже представлен краткий стратегический анализ трех ключевых опор, которые определят будущее банковской криптоиндустрии:
1. Регулирование как катализатор институционального притока
«Дикий запад» эпохи криптовалют заканчивается. Глобальные регуляторные рамки — такие как MiCA (Markets in Crypto-Assets) в Европе и развивающиеся руководства в США — обеспечивают правовую ясность, необходимую для того, чтобы крупнейшие финансовые институты могли полноценно включиться в отрасль.
Сдвиг: банки перейдут от простого наблюдения к активному участию. Регуляторная определенность откроет огромные пулы институционального капитала, которые ранее были отодвинуты из‑за рисков комплаенса.
Итог: ожидайте, что крупные банки начнут предлагать полностью регулируемое и застрахованное крипто‑кастоди, торговые подразделения для цифровых активов, а также инвестиционные продукты (например, крипто‑ETF и индексные фонды) напрямую для розничных и институциональных клиентов. Граница между традиционным банковским счетом и криптокошельком начнет размываться.
2. Великое токенизирование: реинжиниринг традиционных активов
Возможно, еще более disruptive, чем сами криптовалюты, — это технология, лежащая в их основе. Банки все чаще осознают, что блокчейн — в частности Distributed Ledger Technology (DLT) — может сделать существующие финансовые рынки существенно более эффективными.
Сдвиг: банки возглавят движение в сфере «токенизации» — представления реальных активов (RWAs), таких как недвижимость, облигации, частный капитал и предметы искусства, в виде цифровых токенов в блокчейне.
#KospiHitsIntradayRecordUp17% #AppleChipShortageHurtsSalesForecast #WallStreetOpensHigherOnTechRebound #USGDPGrows1.5%InQ2