

31 января 2025 года в криптомире разлетелось сообщение, вызвавшее настоящий ажиотаж — Uniswap V4 официально запущен, а 10 сетей синхронно стартовали.
Это не просто обычное обновление. Оно дало всему DeFi-рынку ключ — ключ, который открывает «чёрный ящик» ликвидности.
За последние 7 лет Uniswap от V1 до V3 обработал более 2,75 трлн долларов торгового объёма, и не было ни одного взлома. Такой результат в традиционных финансах означал бы, что биржа работает 7 лет и ни разу не потеряла ни цента. Но у эпохи V3 есть существенный недостаток: если вы хотите изменить любые правила, вам нужно форкнуть весь код протокола и с нуля собрать собственную систему. Это всё равно что «повесить свою вывеску на чужой магазин» — и дорого, и долго, и легко ошибиться.
V4 с помощью вещи под названием Hook полностью сломал этот тупик.
Проще говоря, Hook — это «разъём» Uniswap для разработчиков. Вы можете подключить этот разъём к разным узлам торгового процесса, чтобы он автоматически выполнял написанный вами код именно тогда, когда это нужно. Это как приложение на телефоне — вам не нужно самим собирать телефон, нужно лишь разрабатывать приложения поверх системы.
Это небольшое изменение менее чем за год породило более 20 000 инициализаций Hook, совокупный объём торгов превысил 190 млрд долларов, TVL (общая заблокированная стоимость) пробил отметку в 1 млрд долларов за 177 дней после запуска — тогда как V3 понадобился почти год, чтобы достичь того же рубежа.
Uniswap сам это называет «моментом App Store для DeFi». И это не пустые слова.
От закрытой системы к открытой платформе
Чтобы понять, почему Hook важен, сначала нужно разобраться, насколько «закрытым» был V3.
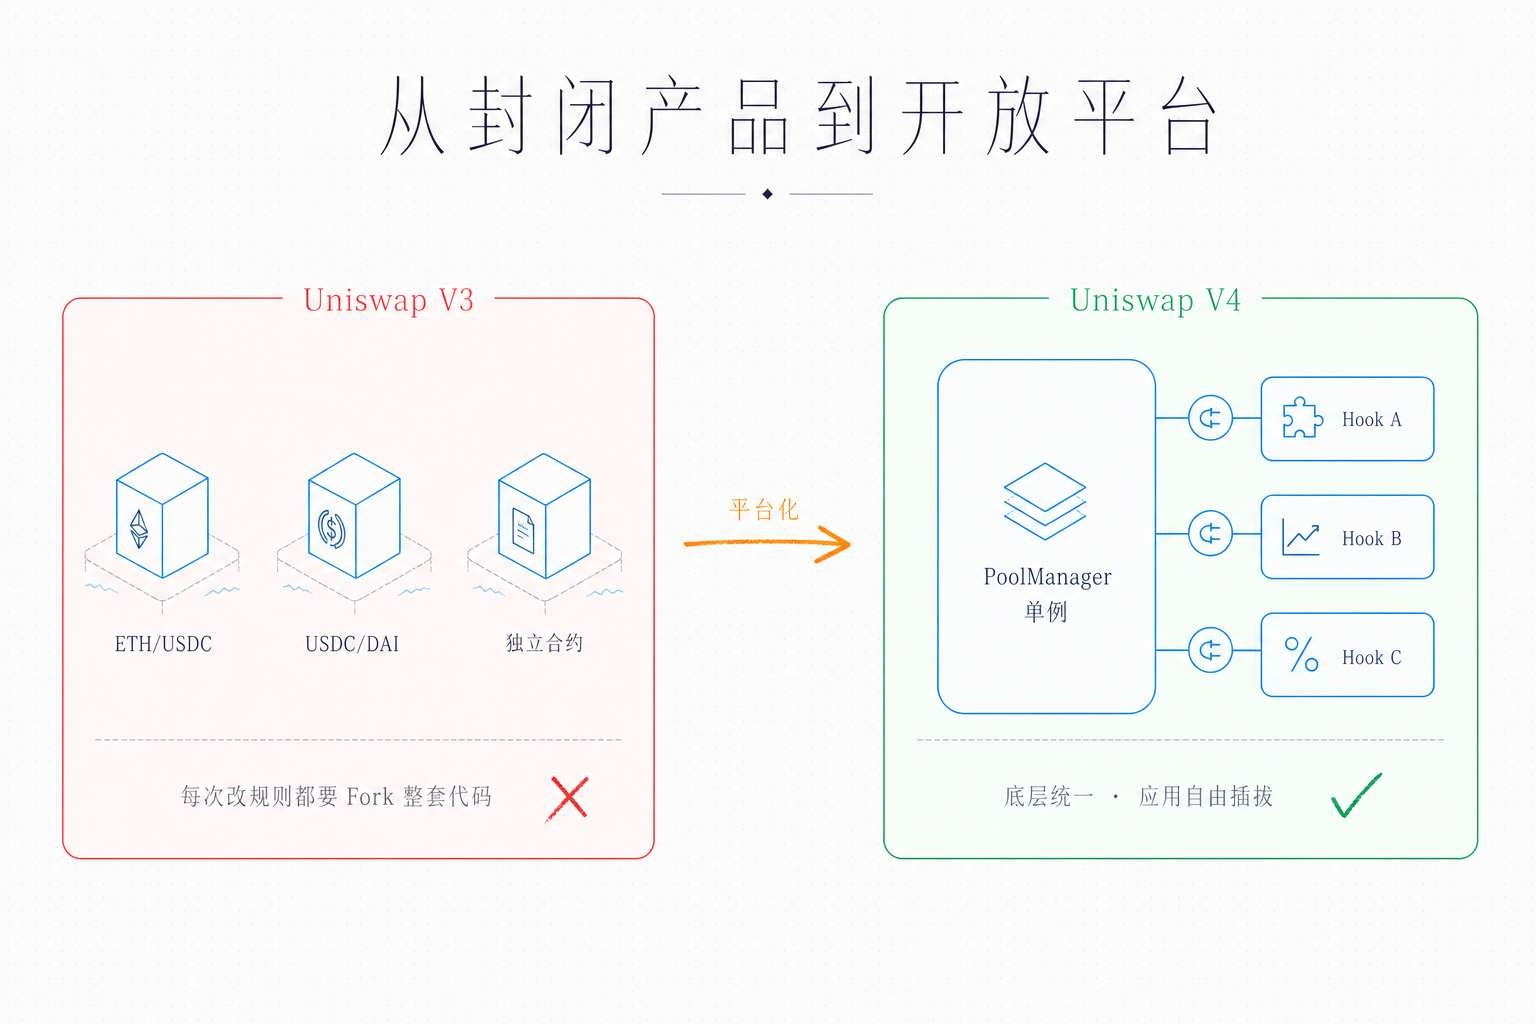
Архитектура V3 была такой: каждая торговая пара (например, ETH/USDC) — это отдельный смарт-контракт. Хотите создать новый торговый пул? Хорошо, разворачивайте совершенно новый контракт. Что это значит? Каждый новый пул стоит огромных gas-расходов, код дублируется при деплое, а стоимость поддержки становится чрезвычайно высокой. И что ещё хуже: если вы хотите добавить пулу кастомную функцию — например, динамическую комиссию, лимитные ордера, MEV-защиту — извините, придётся форкать весь код Uniswap, самому его менять, аудитить и деплоить.
Грубо говоря, V3 — это рынок смартфонов до появления iPhone: каждый производитель сам делает железо, сам пишет систему, сам устанавливает софт — всё с нуля. Каждый купленный телефон — это отдельный остров.
Что сделала V4? Она превратила Uniswap из «одного продукта» в «платформу».
Ключевых изменений два. Во-первых, все пулы больше не живут каждый сам по себе, а помещены в один «большой дом» под названием PoolManager. Технически это называется Singleton-архитектурой. Чтобы создать новый пул, больше не нужно разворачивать новый контракт — достаточно обновить одну запись состояния в существующем контракте, и стоимость сразу падает на 99%. Во-вторых, это Hook. Разработчики могут «подцепляться» к ключевым точкам жизненного цикла пула и вставлять свою логику без необходимости трогать основной код.
Если сложить эти две вещи вместе, эффект похож на iOS для iPhone: базовой системой занимается Apple — она отвечает за безопасность и поддержку, а разработчику нужно только писать приложения.
Магия десяти точек интеграции
Ядро механизма Hook не так уж сложно: в жизненном цикле пула Uniswap V4 заранее предусмотрено несколько «точек проверки», и каждая соответствует ключевому моменту. Разработчик может выбрать, выполнять свой код до или после этих моментов.
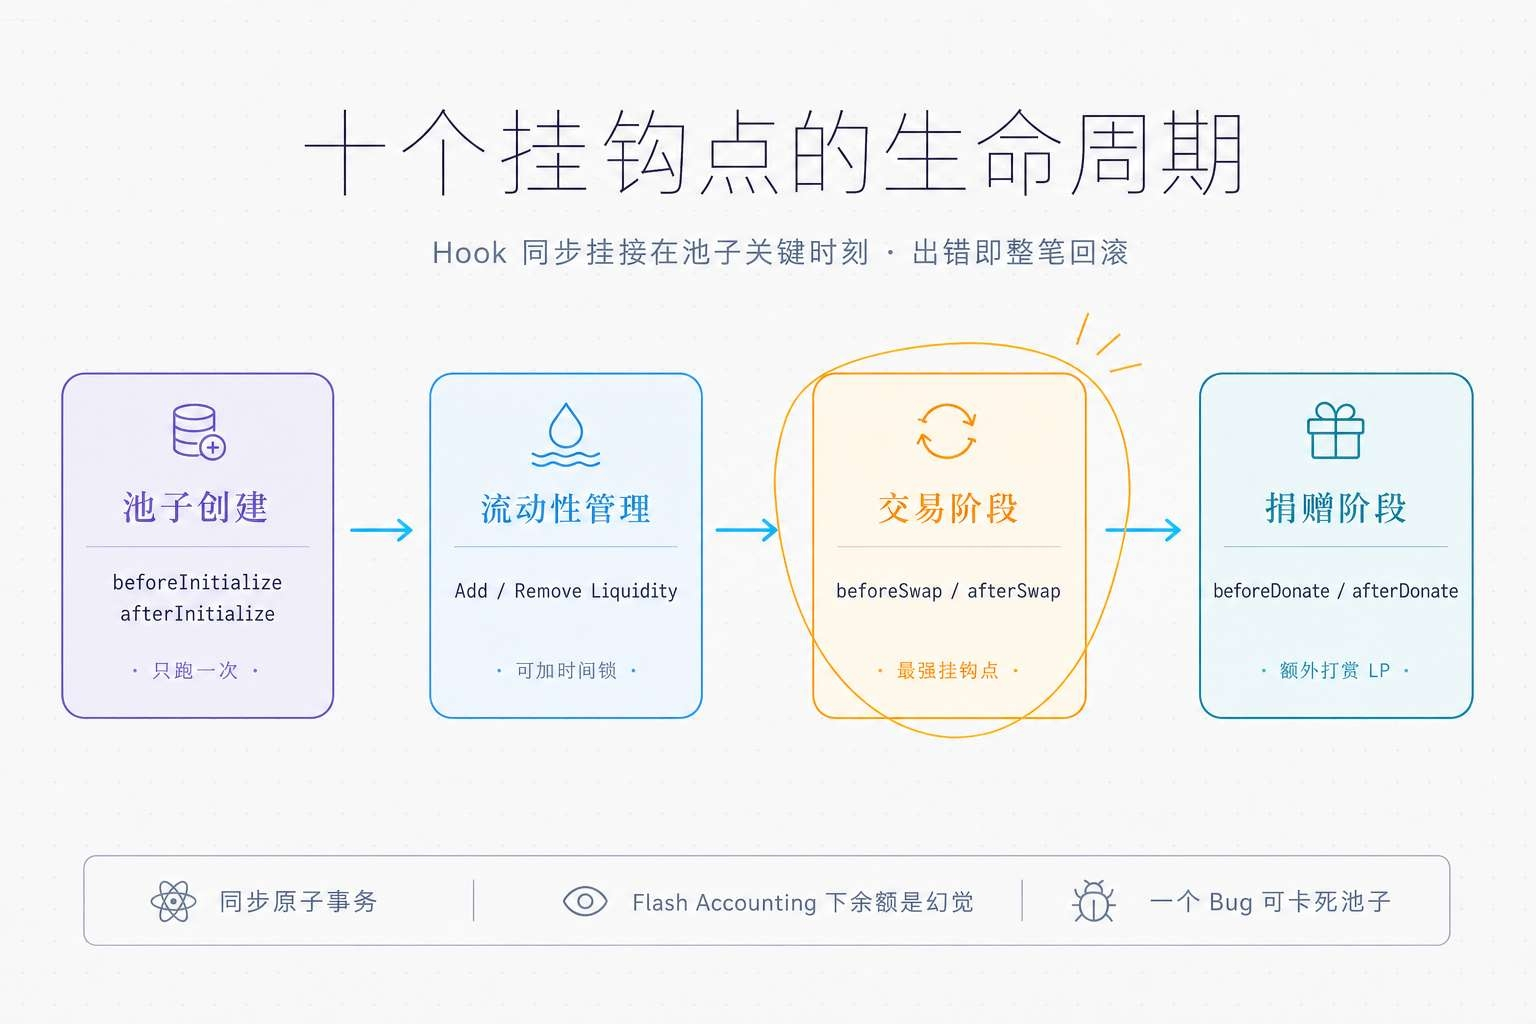
Сколько именно там точек интеграции? 8 основных callback-точек, плюс несколько продвинутых вариантов возврата — всего более 10. Они покрывают каждый важный этап жизни пула:
Фаза создания пула: beforeInitialize и afterInitialize — выполняются до и после инициализации пула, только один раз. Здесь можно задать начальные параметры или провести проверки на допуск.
Фаза управления ликвидностью: beforeAddLiquidity и afterAddLiquidity контролируют ввод средств, а beforeRemoveLiquidity и afterRemoveLiquidity — вывод средств. Хотите наказать тех арбитражников, которые «влетели и сразу вылетели»? Просто добавьте таймлок в beforeRemoveLiquidity.
Фаза торговли: beforeSwap и afterSwap — это два самых мощных момента. До сделки можно проверить условия и изменить комиссию; после сделки — обновить оракул, исполнить лимитный ордер.
Фаза пожертвований: beforeDonate и afterDonate — обработка дополнительных чаевых в пользу LP.
Есть одна очень важная техническая деталь: Hook — это не асинхронное «уведомление постфактум», а синхронное выполнение. Что это значит? Hook и основная логика AMM находятся в одной атомарной транзакции. Если Hook выдаёт ошибку (revert), вся сделка откатывается. Это гарантирует целостность, но и означает, что разработчик должен быть предельно осторожен: одна ошибка может намертво заблокировать весь пул.
Ещё одна ловушка: во время работы Hook активы ещё не были реально переведены. Если вы в Hook вызываете balanceOf, то видите лишь «иллюзию» — это всего лишь учётные цифры, а не реальный баланс. Все «деньги» — это лишь записи разницы во временном хранилище. Этот дизайн называется Flash Accounting (мгновенный учёт) и является ещё одной крупной инновацией V4.
Сколько денег экономит флэш-учёт
Flash Accounting — это «золотая пара» для Singleton-архитектуры. Чтобы понять его ценность, сначала нужно посмотреть, насколько расточительным был V3.
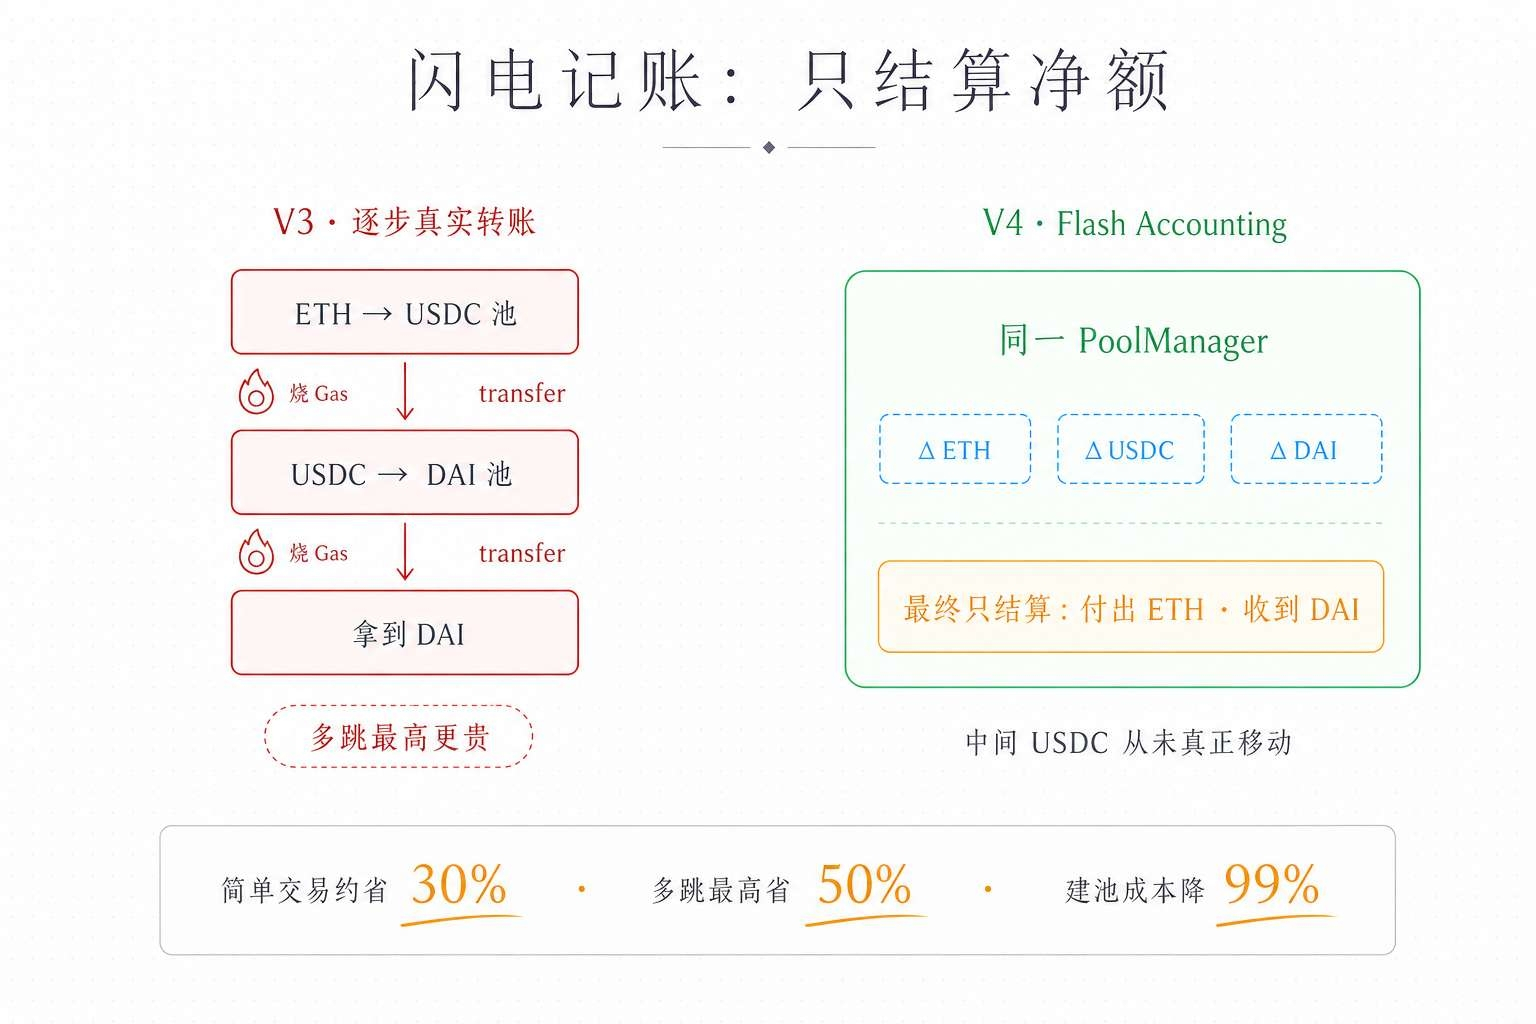
В эпоху V3, если бы вы захотели сделать многошаговую сделку: обменять ETH на USDC, а затем USDC на DAI. На каждом шаге нужно было реально переводить токены из одного контракта в другой. ETH попадал в контракт пула ETH/USDC, USDC выводился из контракта ETH/USDC и затем отправлялся в контракт USDC/DAI, а в конце DAI из контракта USDC/DAI переводился вам. На каждом промежуточном шаге вызывалась функция transfer ERC-20, и каждый раз сжигался газ.
Как это работает в V4? Все пулы находятся в одном и том же контракте. При многошаговой сделке промежуточные шаги не требуют реального перемещения токенов — система лишь фиксирует изменения баланса (delta). Когда все операции завершены, производится расчёт только итоговой чистой суммы: вы отдаёте ETH, получаете DAI, а USDC посередине так и не перемещался по-настоящему.
Сколько это экономит? В простых сделках — примерно 30% газа, в многошаговых — до 50%. Когда сеть перегружена, трёхшаговая сделка на V3 может стоить 40 долларов газа, а на V4 та же маршрутизация — меньше 15 долларов. Для арбитражников и HFT-трейдеров, которые совершают тысячи сделок в день, это вполне осязаемые реальные деньги.
Возможность Flash Accounting стала реальностью благодаря тому, что EIP-1153 ввёл «временное хранилище» (Transient Storage). Это особый вид хранения данных: информация действует только в течение текущей транзакции и автоматически удаляется по её завершении, не требуя постоянной записи в состояние блокчейна, как обычное хранилище. Это делает учёт чрезвычайно дешёвым.
Кстати, V4 также вернул нативную поддержку ETH. В V3 пользователям приходилось оборачивать ETH в WETH, чтобы торговать, что добавляло лишний шаг и лишние gas-расходы. V4 напрямую поддерживает нативный ETH, и связанные с этим сделки экономят ещё примерно 15% газа.
Изящество кодирования прав доступа
Управление правами Hook — один из самых изящных механизмов V4 и один из самых недооценённых.
В V4 то, что Hook может и не может делать, не хранится в переменной контракта — это напрямую закодировано в адресе контракта Hook. Если точнее, младшие биты адреса Hook соответствуют разным флагам прав доступа: если определённый бит равен 1, включён beforeSwap, если другой бит равен 1, включён afterSwap, и так далее.
Зачем так делать? Потому что читать биты из адреса дешевле, чем читать переменные из storage — экономия одного SLOAD-операции экономит газ. Но у этого есть интересный побочный эффект: при деплое Hook нельзя просто так выбрать любой адрес. Нужно с помощью CREATE2 и разных «соль-значений» снова и снова вычислять адрес, пока не найдётся такой, у которого младшие биты соответствуют нужной комбинации прав. Этот процесс называется «address mining», и разработчики обычно используют для этого инструменты вроде HookMiner.
После успешного деплоя права доступа навсегда зафиксированы. Хотите изменить? Придётся разворачивать новый Hook и создавать новый пул. Такая неизменяемость — часть безопасного дизайна: она не даёт Hook тайно обновиться и начать вредить. Но если вам действительно нужен апгрейдируемый Hook, придётся использовать прокси-контракт, а это само по себе добавляет новые риски безопасности.
К каждому пулу можно привязать только один Hook-контракт, но один Hook-контракт может обслуживать несколько пулов. Это намеренное «ограничение» — оно даёт гибкость, но предотвращает комбинаторную катастрофу между разными Hook.
Как Bunni поглощает рынок
Если Hook — это «оружие» V4, то Bunni стал первым, кто использовал его по максимуму.
Bunni V2 был запущен одновременно с V4 и после старта какое-то время занимал более 90% всего объёма торгов V4. Один Hook-протокол обрабатывал больше объёма, чем все остальные приложения V4 вместе взятые. Это не опечатка.
Главное оружие Bunni называется «реипотекация» (rehypothecation) — концепция, заимствованная из традиционных финансов. Проще говоря, один и тот же актив одновременно делает две работы.
В традиционном Uniswap LP (поставщики ликвидности) сталкивались с жестоким выбором: либо положить активы в пул и зарабатывать торговые комиссии, либо выдать их в займ и получать проценты. И то и другое сразу — никак. Hook от Bunni ломает этот выбор «или-или»: после того как ваш ETH и USDC попадают в пул Bunni, они не просто лежат в ожидании трейдеров. Они одновременно размещаются в лендинговых протоколах вроде Aave или Compound, дополнительно принося процентный доход без ущерба для торговой функции.
Каков результат? Ранние данные показывают, что доходность LP в Bunni была на 15%–40% выше, чем у сопоставимых позиций V3. Пользователь видит всё тот же знакомый интерфейс Uniswap, а вся сложная оптимизация доходности происходит автоматически внутри Hook.
Однако позже с Bunni произошли некоторые сложности. По данным середины 2026 года, Bunni закрыла часть пулов ликвидности, из-за чего TVL V4 откатился с пика в 1,4 млрд долларов до диапазона 600–800 млн долларов. Это напоминает всем: даже если экосистема Hook процветает, риск отдельного проекта никуда не исчезает.
MEV-защита на уровне пула
Если Bunni решает задачу «зарабатывать больше», то Arrakis атакует проблему «быть обкраденным меньше».
MEV (максимально извлекаемая стоимость) — это скрытая чёрная дыра мира DeFi. Опытные трейдеры зарабатывают, переставляя, вставляя или цензурируя сделки, и каждый год выкачивают из LP Uniswap миллиарды долларов. Когда арбитражник замечает ценовую разницу и опережает вашу сделку, LP предоставляет ликвидность по устаревшей цене и несёт убыток. Это как если бы вы открыли магазин, а кто-то, пока вы отвлеклись, успел купить товар по старой низкой цене и тут же перепродать его дороже, забрав себе спред — а теряете вы.
Раньше защита от MEV в основном лежала на кошельках или приватных ретрансляторах — далеко от пула. Diamond Hook от Arrakis переносит защиту прямо внутрь пула. Он реализует концепцию минимизации LVR (Loss-Versus-Rebalancing): арбитражные сделки принудительно исполняются в начале каждого блока, чтобы LP получали более справедливую цену в большинстве сделок. Это можно представить как требование, чтобы арбитражники «сразу выкладывали карты на стол», а не ждали идеального момента для удара.
У Arrakis есть ещё один приём: динамические комиссии. Когда рынок спокоен, комиссия низкая, чтобы стимулировать объём; когда цена резко волатильна, комиссия автоматически повышается, позволяя LP захватывать больше ценности.
OpenZeppelin тоже предложил два заслуживающих внимания Hook-реализации. AntiSandwichHook записывает контрольную цену в начале каждого блока; если последующие сделки получают цену лучше контрольной, излишек удерживается — у sandwich-атакующего не остаётся прибыли. LiquidityPenaltyHook специально борется с JIT (Just-In-Time) атаками на ликвидность: кто-то временно вносит ликвидность прямо перед большим трейдом, быстро снимает её после того, как снял сливки, а Hook наказывает такие операции в зависимости от интервала между блоками и возвращает комиссию долгосрочным LP.
Новые виды DeFi, увиденные через Hook
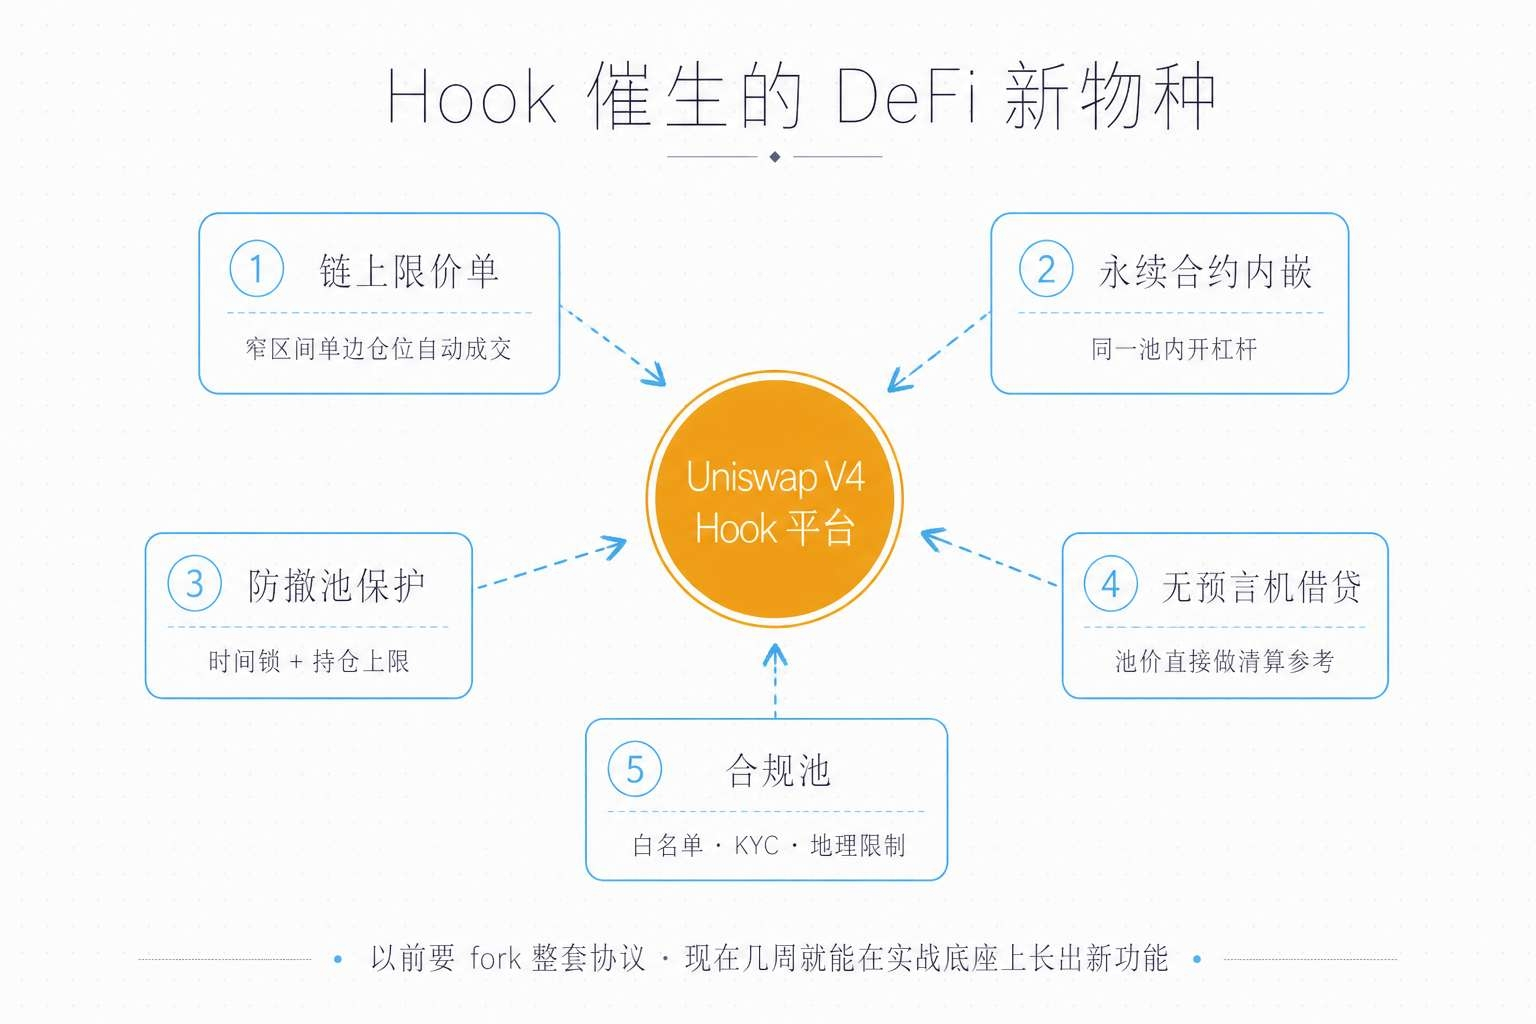
Потенциал Hook намного шире, чем динамические комиссии и MEV-защита. Спустя более года после запуска в экосистеме уже появились инновации, которые в прежней архитектуре было бы просто невозможно реализовать:
Ончейн-лимитные ордера: LimitOrderHook позволяет напрямую выставлять лимитные ордера на Uniswap. Принцип очень изящный — на целевой цене создаётся узкий диапазонный пул ликвидности только с односторонним активом; когда цена его пересекает, ордер автоматически исполняется и позиция выводится. Не нужен централизованный matching engine — всё исполняется ончейн.
Встроенные бессрочные контракты: HOOK Finance перенесла плечевую торговлю прямо в пулы Uniswap. Трейдерам не нужно идти в другой протокол — они могут открыть плечевую позицию прямо в том же пуле ликвидности.
Защита от вывода ликвидности: Fair Trade Hook принудительно вводит таймлок ликвидности и ограничение максимальной доли владения для выпуска новых токенов. Раньше нужно было доверять обещаниям безопасности от проекта; теперь это принудительно исполняется кодом.
Займы без оракулов: некоторые экспериментальные протоколы напрямую используют цену пула Uniswap как ориентир для ликвидации по займам, обходя внешние оракулы вроде Chainlink. Это устраняет целый класс атак и снижает зависимость от инфраструктуры.
Пулы для комплаенса: Permissioned Pool Hook могут проверять трейдеров по white list, верифицировать кошельки и ограничивать географию. Институциональный капитал впервые может выполнять требования KYC без форка протокола.
Uniswap Foundation также продвигает инкубационную программу под названием Hook Design Lab; у первых 5 команд — свои особенности: EulerSwap связывает кредитную инфраструктуру с архитектурой V4 Hook и уже накопил объём торгов свыше 3,7 млрд долларов; Aegis делает динамические комиссии на уровне всей цепочки и имеет объём торгов почти 1 млрд долларов; Dynamo DEX специально проектирует динамические ставки для LRT (токенов ликвидного ре-стейкинга), чтобы предотвращать отвязку; Bunni занимается ре-стейкингом и авто-балансировкой; Angstrom от Sorella Labs делает batch-аукционы для защиты от MEV.
Насколько высока эта планка по безопасности
Чем гибче Hook, тем больше поверхность атаки. Это две стороны одной монеты.
Основной код Uniswap прошёл 9 раундов аудита, соревнование по безопасности с участием более 500 человек и программу баунти за уязвимости на сумму до 15,5 млн долларов — и всё без единой критической уязвимости. Но Hook — это другое. Каждый Hook — это отдельно разработанный смарт-контракт, и глубина и качество его аудита могут сильно различаться. Используя пул с Hook, вы одновременно доверяете и базовому слою Uniswap, и кастомной логике разработчика Hook.
Cyfrin, CertiK, Hacken и другие security-компании провели системные исследования безопасности V4 Hook и выделили несколько наиболее частых рисков:
Несоответствие прав: права, закодированные в адресе Hook, не совпадают с реально реализованными функциями. Либо заявленные права не имеют соответствующей функции (сделка просто revert), либо функция реализована, но адрес не закодирован под это право (Hook молча пропускается, и ключевая логика не выполняется). Абстрактный контракт BaseHook может проверять это в конструкторе, но контракты, которые от него не наследуются, такой защиты не имеют.
Отсутствие контроля доступа: callback-функции Hook обязаны проверять, что вызывающий — это PoolManager, иначе любой сможет вызвать их напрямую. У Cork Protocol из-за похожей уязвимости контроля доступа уже был взлом — хотя это был не V4 Hook, архитектура была схожей.
Реентерабельная атака: если Hook взаимодействует с внешним контрактом, он обязан строго соблюдать паттерн checks-effects-interactions. Одно неаккуратное внешнее обращение может быть использовано против него.
Отказ в обслуживании через газ: бесконечные циклы — это бомба замедленного действия в Hook. Атакующий может сконструировать сделку так, чтобы число итераций взлетело, исчерпать газ и повесить пул.
Погрешность точности: проблемы с дробной точностью в математике DeFi в Hook тоже присутствуют. Одна на первый взгляд микроскопическая ошибка округления, усиленная в высокочастотной торговле, может привести к серьёзным потерям.
Вредоносные Hook: всё выше — это Hook из серии «хотели как лучше, получилось как всегда». Но есть и другой тип — те, что намеренно вредят: через апгрейдируемые прокси тайно меняют логику или сложной Hook-логикой незаметно извлекают ценность из рук LP. Пользователь, выбирая пул с Hook, обязан проверять сам Hook так же тщательно, как и любой DeFi-протокол.
Хорошая новость в том, что экосистема выстраивает систему аудита и репутации Hook. OpenZeppelin выпустил собственную библиотеку компонентов Hook, прошедшую профессиональный аудит; Uniswap Foundation предоставляет гранты на аудит командам на стадии инкубации; сообщество также создаёт реестр Hook, помогающий пользователям оценивать риски. Но в конечном счёте в DeFi ответственность за due diligence всегда остаётся на пользователе.
V4 в цифрах
Итоги более чем года работы V4:
TVL: за 177 дней после запуска превысил 1 млрд долларов, пик — около 1,4 млрд долларов (октябрь 2025), затем из-за закрытия части пулов Bunni откатился в диапазон 600–800 млн долларов. Для сравнения: V3 потребовался почти год, чтобы достичь 1 млрд долларов — рост V4 заметно быстрее.
Объём торгов: к сентябрю 2025 года совокупно превысил 190 млрд долларов, а к июню 2026 года достиг около 355 млрд долларов. Среднесуточный объём торгов колебался в диапазоне от 9,4 млн долларов до 1 млрд долларов.
Количество пулов: на поддерживаемых цепочках отслежено 4689 активных пулов, средняя годовая доходность — около 56%.
Распределение по цепочкам: 72% TVL приходится на сети Layer 2 (Arbitrum, Base, Optimism), на основной сети Ethereum — около 28%. Unichain (собственный L2 от Uniswap) обрабатывает около 75% всех транзакций V4.
Количество Hook: 150 на момент запуска, более 2500 к июлю 2025 года, свыше 20 000 к сентябрю, а последние данные показывают более 23 500 инициализаций Hook.
Доля рынка: V4 занимает около 30%–40% от общего объёма торгов Uniswap, а V3 всё ещё около 60%. Но тенденция очевидна — доля V4 растёт каждый месяц, а доля V3 снижается.
Экономия на комиссиях: простые сделки экономят около 30% газа, многошаговые — до 50%, а стоимость создания пула снижается на 99%.
Уровень принятия Hook: хотя число инициализаций Hook резко выросло, доля объёма торгов, проходящего через пулы с Hook, составляет лишь 2%–12%. Большинство Hook всё ещё находятся в экспериментальной стадии и не стали основным выбором для торговли.
Как выглядит будущее ликвидности
Если оглянуться назад, то по сути V4 от Uniswap — это передача власти наружу.
Раньше именно Uniswap решал, как работает пул, какую комиссию брать и какую ценовую кривую использовать. Разработчики хотели что-то изменить? Делали форк. Пользователи хотели особые функции? Шли в другой протокол. V4 передал эти полномочия наружу: комиссию можно делать динамической, ценовую кривую — кастомной, а в торговый процесс — вставлять любую логику. Uniswap из «продукта» превратился в «операционную систему», а Hook — в «приложения» поверх неё.
Последствия этой трансформации огромны. То, что раньше требовало месяцев разработки и миллионов долларов аудита, чтобы запустить новую DeFi-функцию, теперь можно собрать за считанные недели поверх уже проверенного в бою кода Uniswap. Безопасные свойства ядра распространились на уровень Hook: хоть поверхность атаки и не исчезла полностью, инфраструктурные риски были существенно снижены.
Конкурентная среда тоже меняется. Curve, Balancer и SushiSwap обновляют свои дорожные карты, добавляя кастомизацию в стиле Hook. Модульная, расширяемая архитектура становится стандартом следующего поколения DEX. Uniswap V4 задала планку — конкурентам остаётся либо догонять, либо отставать.
Но интрига сохраняется. Уровень принятия Hook — лишь от однозначных до низких двузначных процентов; большинство по-прежнему используют «голые» пулы. История, в которой Bunni сначала доминировал, а затем частично ушёл, заставляет настороженно относиться к рискам концентрации в одном Hook. Сумеет ли аудит безопасности поспевать за взрывным ростом Hook — вопрос открытый. А миграция ликвидности с V3 на V4, хотя и идёт по понятной траектории, всё ещё далека от завершения.
Uniswap и сам это понимает. В деле всё ещё висит баунти за уязвимости на 15,5 млн долларов, вторая волна команд Hook Design Lab уже в пути, и развёртывание на новых сетях тоже продолжается.
В тот день, 31 января 2025 года, Uniswap изменил не номер версии, а саму базовую логику DeFi. Вопрос в другом: кто станет следующим хитом в этом «магазине приложений»? И кто напишет первое совершенно неожиданное «вредоносное приложение»?
Ответ всё ещё бежит по цепочке.
