

Вступление
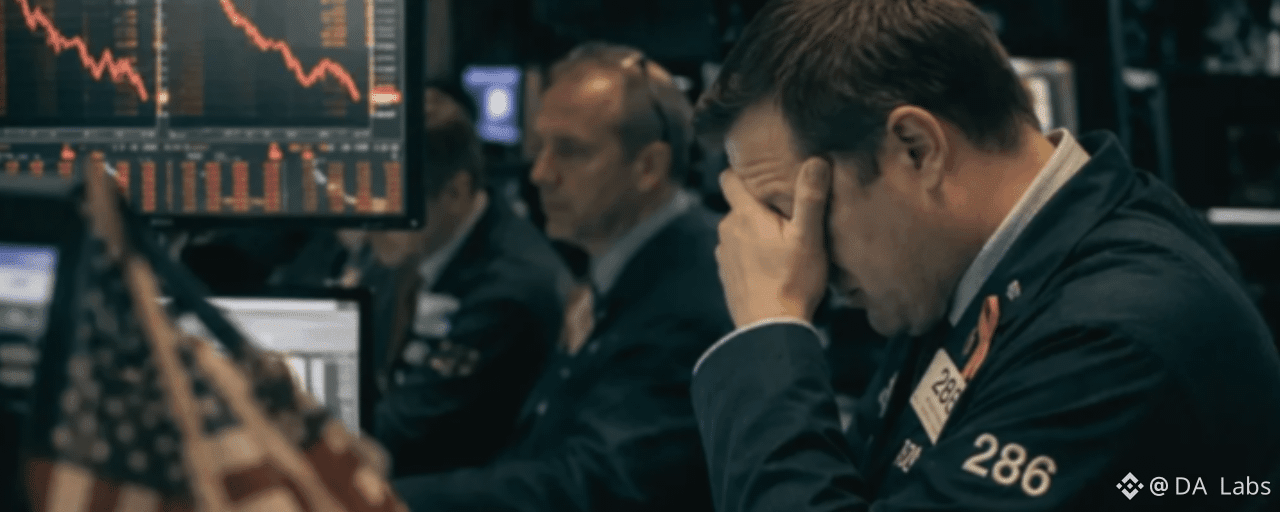
Бум вокруг ИИ подталкивает к новым рекордам котировки технологических гигантов, и царивший на рынке пыл даже ненадолго вылился в заявления о бычьем тренде, отличающемся от прежних. Однако по мере того как рынок встречает резкий откат и проходит клиринг позиций, похоже, это ударило по большинству инвесторов пощечиной.
Повторится ли ажиотаж вокруг ИИ в виде нового пузыря или на этот раз действительно все по-другому? Давайте начнем с настроений рынка.
Настроения на рынке до и после сильного падения
До того, как рынок резко начал откатываться, фондовый рынок был переполнен агрессивными бычьими заявлениями. Будь то плечевые операции розничных инвесторов или то, как институциональные игроки снова и снова повышали целевые цены, казалось, что тот, кто говорит о падении, не уважает рынок.
Но как только распродажи официально начинаются, высокое плечо и алгоритмическая торговля мгновенно разворачивают эту эмоцию в обратную сторону. Рынок, который раньше шел как по маслу, за считанные секунды терпит поражение от продавцов и последующих ликвидаций.
Затишье перед бурей?
Перед сильным падением глобальные финансовые институты довели уровень наличных до исторического минимума. Концентрация в весовых акциях и объем плечевых длинных позиций достигли предела — это показывает, насколько рынок охвачен FOMO. Именно в такие моменты рынок оказывается максимально уязвимым.
Согласно опросам, в тот период уровень наличных резервов у институциональных игроков рухнул до экстремально низкой отметки — 3,6%. Это показывает, что корпоративный капитал практически «запаковал» и почти полностью ушел в фондовый рынок, а свободных денег для поддержки покупок в будущем почти не осталось.
Цепочка последующих ликвидаций
Когда фокус рынка сместился на техногигантов и полупроводники как главную причину снижения, а институциональный капитал уже не в состоянии поддерживать покупательский спрос, «праздник» быков тут же ставится на паузу. Худшее — то, что падение запускает ликвидации, которые затем вызывают цепную реакцию.
Даже если финансовые отчеты техногигантов вроде TSMC и Google впечатляют и они продолжают наращивать расходы на AI, рыночные деньги все равно быстро уходят от технологических акций.

Постепенный отток средств из AI-акций
На фоне существенной корректировки в акциях, связанных с AI, капитал начал переключаться на защитные сектора, акции с высокой дивидендной доходностью и индексы с равными весами. Это показывает, что рынок проходит структурную перестройку, а не всеобщий обвал.
Это подтверждается относительной устойчивостью в поведении S&P 500 ETF, а также секторов здравоохранения, коммунальных услуг и традиционных предметов первой необходимости. Однако вопрос о том, вернутся ли деньги в краткосрочной перспективе в технологические акции, все еще требует дальнейшего подтверждения по итогам отчетов крупнейших техногигантов.
Пузыри и перегрев в разных классах активов
На фоне волны перегрева капитала эффект перетекания, вызванный AI-эйфорией, затрагивает не только американские акции технологических гигантов. Он цепочкой проникает на рынки криптовалют, частного долга и т.д., заставляя одновременно несколько классов активов сталкиваться с риском расхождения оценок и последующей переоценки/реструктуризации.
Криптовалютная мем-эйфория в режиме «здесь и сейчас»
Пока в AI-акциях наблюдается рост, on-chain данные показывают перегрев оценок у альткоинов и мем-коинов без реальных приложений. Микропотоки капитала демонстрируют типичные признаки «поздней стадии» спекуляций.
Как раз в этот момент накрывает «мемный» ажиотаж от Robinhood: бесчисленные средства устремляются на первичный рынок в поисках мем-коинов, которые в краткосрочной перспективе могли бы вырасти в несколько раз.

Кредитные риски в дата-центрах и в частном долге
Чтобы удовлетворить потребности AI-моделей в обучении и вычислительных мощностях, рынок частного капитала и частного долга развернул «финансовый ажиотаж» вокруг центров обработки данных, энергетической инфраструктуры и GPU-серверов.
Вливание таких масштабных сумм ослабляет порог финансирования и чрезмерно сжимает кредитные спрэды. При этом многие частные долговые контракты с высоким риском и высоким плечом не в полной мере отражают риск будущих дефолтов. Когда AI-индустрия начнет остывать, очень вероятен всплеск просрочек.
Оценки в сфере недвижимости и аренды вычислительных мощностей расходятся с реальностью
По мере того как технологические гиганты и AI-стартапы масштабно расширяют физические офисы и дата-центры, коммерческая недвижимость и стоимость аренды вычислительных мощностей в таких технологических хабах, как Силиконовая долина, Токио и Тайбэй, были подняты до исторических максимумов.
Многие AI-стартапы подписывают дорогие договоры на аренду вычислительных мощностей и долгосрочные договоры аренды недвижимости еще до того, как у компании сформируется стабильный денежный поток. Из-за этого резко растут фиксированные операционные расходы, и эти высокие затраты постепенно «проедают» саму компанию.
Хеджирование при обвале рынка и следующий шаг
Перед резкой «перетасовкой» позиций и корректировкой оценок инвесторам не стоит впадать в бесполезную панику. Ключ — защитить капитал через механизмы управления рисками и заранее подготовиться к следующей волне.
Управление рисками и очистка плеча
Когда волатильность рынка высокая, защитить имеющиеся денежные средства можно так: постепенно корректировать долю кэша, снижать финансовое плечо и активно использовать деривативы. Запомните: приоритет всегда — выживание, а не прибыль. Не допускайте, чтобы падение привело к ликвидациям, из-за чего вас выбьет с рынка.
Одновременно это можно реализовать, постепенно повышая долю денежных средств и фондов денежного рынка в инвестиционном портфеле, либо разумно используя краткосрочные хеджирующие стратегии — например, индексные опционы пут и обратные ETF. Так формируется защитный «слой» для общих активов.
Поэтапная стратегия слева и подтверждение справа
Покупайте поэтапно (частями) акции ведущих компаний с сильным денежным потоком и прогнозируемой прибыльностью, а после появления сигнала о том, что рынок сформировал дно, увеличивайте долю. При входе слева — то есть на понижении — избегайте бездумного «всё в одну сделку» (хардкора), оставляйте часть кэша, чтобы докупать при дальнейшем падении.
Стратегия «справа» требует терпеливого ожидания, пока рынок даст четкий сигнал о формировании дна. Например: заметное сжатие торговых объемов, откат индекса страха с высоких уровней и закрепление цены над ключевыми скользящими средними. Затем постепенно увеличивайте масштаб капитала и входите в рынок.
Межрыночный арбитраж и ротация относительной стоимости
Когда рынок охвачен чрезмерным страхом, обычно появляется волна массовых распродаж — без разбора: независимо от того, насколько сильны фундаментальные показатели, рынок распродает все акции из-за эмоций. В этот момент это становится наилучшим временем для арбитража между классами активов и между секторами.
Инвесторы могут обратить внимание на защитные бумаги с высокой дивидендной доходностью, оценка которых уже откатилась до разумных диапазонов, либо на американские индексы с равными весами с более низкой волатильностью. Параллельно стоит отслеживать лидеров отрасли, фундаментально устойчивых, хотя и испытывающих давление из-за общего состояния рынка. Так вы обеспечите преимущество по тем активам, которые держите.

Часто задаваемые вопросы (FAQ)
Какие авторитетные индикаторы заранее явно показывали, что рынок находится в состоянии крайнего перегрева?
Перед тем как рынок сделал резкий откат, несколько количественных организаций и авторитетных источников данных одновременно поднялись в исторически аномальные зоны перегрева и тревоги:
Индикатор Bank of America «быки/медведи»: зашкаливает выше 8.0, находится в крайне оптимистичной зоне, что запускает сигнал на обратные продажи. Кроме того, это указывает на то, что уровень кэша упал до исторического минимума — 3,6%.
Мультипликатор Шиллера (P/E): взлетел выше 40 — далеко превосходит историческое среднее 17. В истории этот уровень достигали лишь в 2000 году во время Dot-com пузыря и в 2021 году на пике.
Концентрация рынка: на топ-7 техногигантов в США приходится более 30% веса в S&P 500. Это показывает, что рост рынка слишком зависит от очень небольшого числа AI-лидеров — позиции и «вес» слишком концентрированы.
Во время финансового кризиса по субстандартной ипотеке в 2008 году насколько сильно падали ключевые рынки мира?
Финансовый кризис 2008 года — крупнейший в современной истории системный кризис ликвидности: тогда все ведущие ETF, включая S&P 500 и Nasdaq, снизились примерно на шестьдесят процентов.
Означает ли резкое падение акций технологического AI, что развитие AI-индустрии уже достигло пика?
Главная причина этого большого падения — по-прежнему новая «перепаковка» оценок и уровней привлеченного капитала, а не тотальный крах. Исторически реформы в технологиях на ранней стадии всегда проходят через перегрев капитала и переоценку, прежде чем перейти к устойчивому долгосрочному внедрению.
Заключение
Сдавливание рынка и последующее резкое падение никогда не являются конечной точкой рынка капитала — это неизбежный этап рациональной перестройки и перетасовки позиций. Если оглянуться на историю — от интернет-пузыря до финансового кризиса, — каждый раз появлялись разговоры о «пузыре». Однако технологии, которые действительно меняют мир, обычно стабилизируются именно после пика спекулятивного ажиотажа.