
沉默的劉多余
1.8k Публикации
沉默的劉多余
不接广子,不玩杠杆,不做返佣。所有内容仅代表个人观点,不构成任何投资建议。市场有风险,交易有输赢。每个人都是自己生命中的主角,自己的钱自己负责,自己的选择自己承担。
16 подписок(и/а)
10.7K+ подписчиков(а)
14.8K+ понравилось
Посты
Все
Цитирования
Видео
沉默的劉多余
·
--
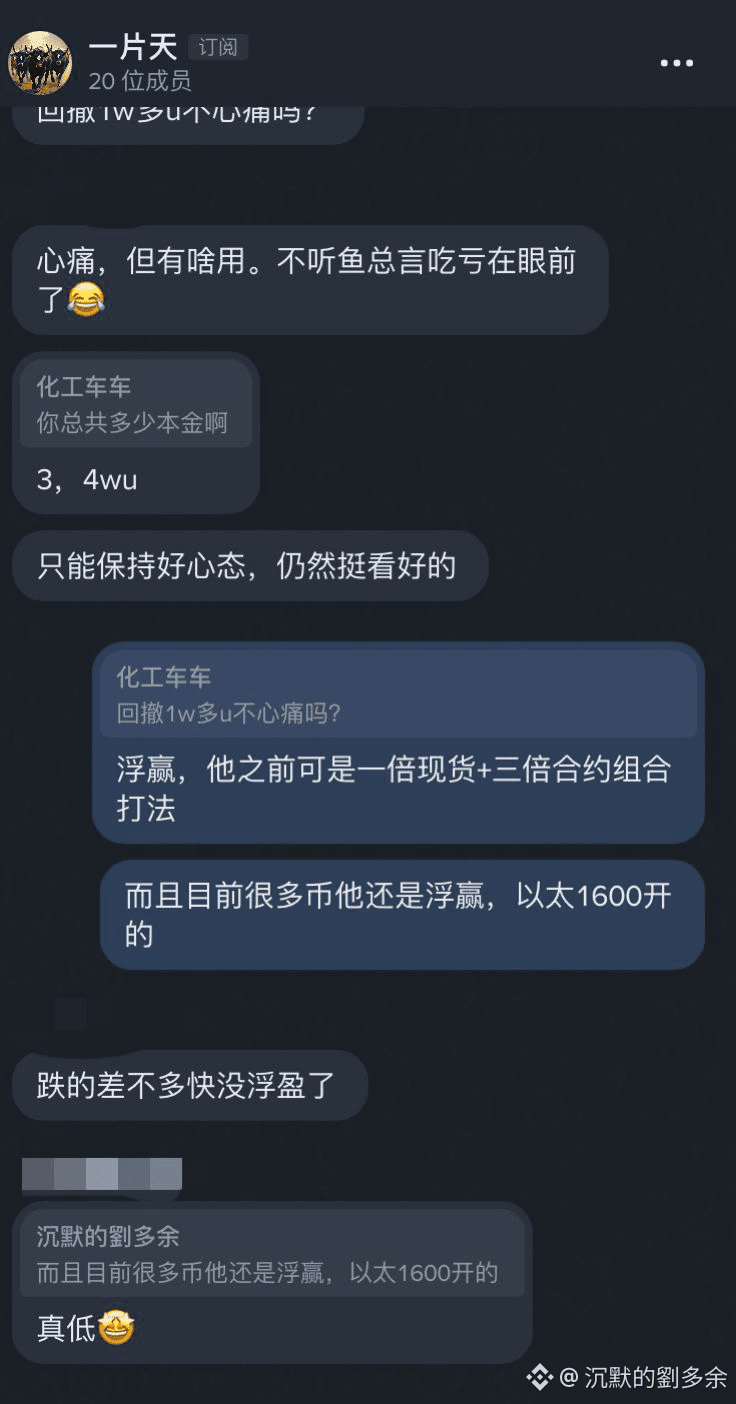
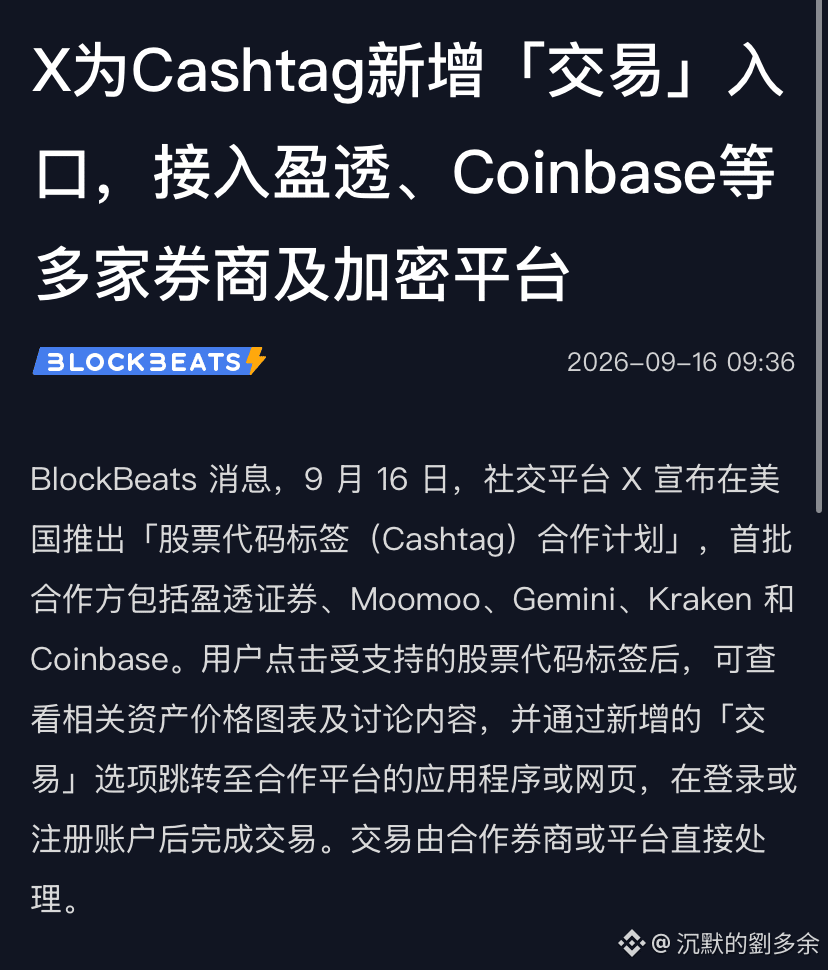
Оказывается, в том, что Arb существует, нет ничего особенно удивительного.
26 июля я опубликовал пост — тогда я всё время покупал Arb.
Я слишком хорошо знаком с L2, и с Ethereum тоже.
Выбрал Arb — причина довольно простая: Arb — это зрелая L2, специально настроенная сеть для DeFi.
Да и по сути ничего особенного — просто приятно прокатиться в одном составе.
Я уже забрал основную сумму: больше 50% пунктов съел с прибылью, а оставшееся — чистая прибыль, пусть будет как «бесплатный трофей»…
Если цена ещё не выросла — не спешите: у каждой монеты есть свой период роста объёма.
$ARB $OP
26 июля я опубликовал пост — тогда я всё время покупал Arb.
Я слишком хорошо знаком с L2, и с Ethereum тоже.
Выбрал Arb — причина довольно простая: Arb — это зрелая L2, специально настроенная сеть для DeFi.
Да и по сути ничего особенного — просто приятно прокатиться в одном составе.
Я уже забрал основную сумму: больше 50% пунктов съел с прибылью, а оставшееся — чистая прибыль, пусть будет как «бесплатный трофей»…
Если цена ещё не выросла — не спешите: у каждой монеты есть свой период роста объёма.
$ARB $OP
Проверено
沉默的劉多余
·
--
Лю Дуюй ежедневные рыночные наблюдения|Почему не приняли законопроект Clarity?
Законопроект Clarity не прошёл ночью, и уснуть уже было сложно: примерно понятно, что его вряд ли примут. Законопроект Clarity был внесён в период правления демократов, но именно демократы впоследствии отказались от него. Их довод был предельно прост: «Слишком много денег они заработали, используя власть — семья Трампа».
На поверхности это выглядит как разногласия между Демократической и Республиканской партиями в вопросах регулирования криптоотрасли.
По сути, противоречие постепенно сместилось с вопроса о том, как регулировать криптовалюты, на более масштабную проблему:
может ли политическая власть напрямую участвовать в криптокапитале.
На этот раз ключевой момент, за который зацепились демократы, заключается не в том, что они выступают против создания регулирующей рамки для криптоиндустрии.
На поверхности это выглядит как разногласия между Демократической и Республиканской партиями в вопросах регулирования криптоотрасли.
По сути, противоречие постепенно сместилось с вопроса о том, как регулировать криптовалюты, на более масштабную проблему:
может ли политическая власть напрямую участвовать в криптокапитале.
На этот раз ключевой момент, за который зацепились демократы, заключается не в том, что они выступают против создания регулирующей рамки для криптоиндустрии.
沉默的劉多余
·
--
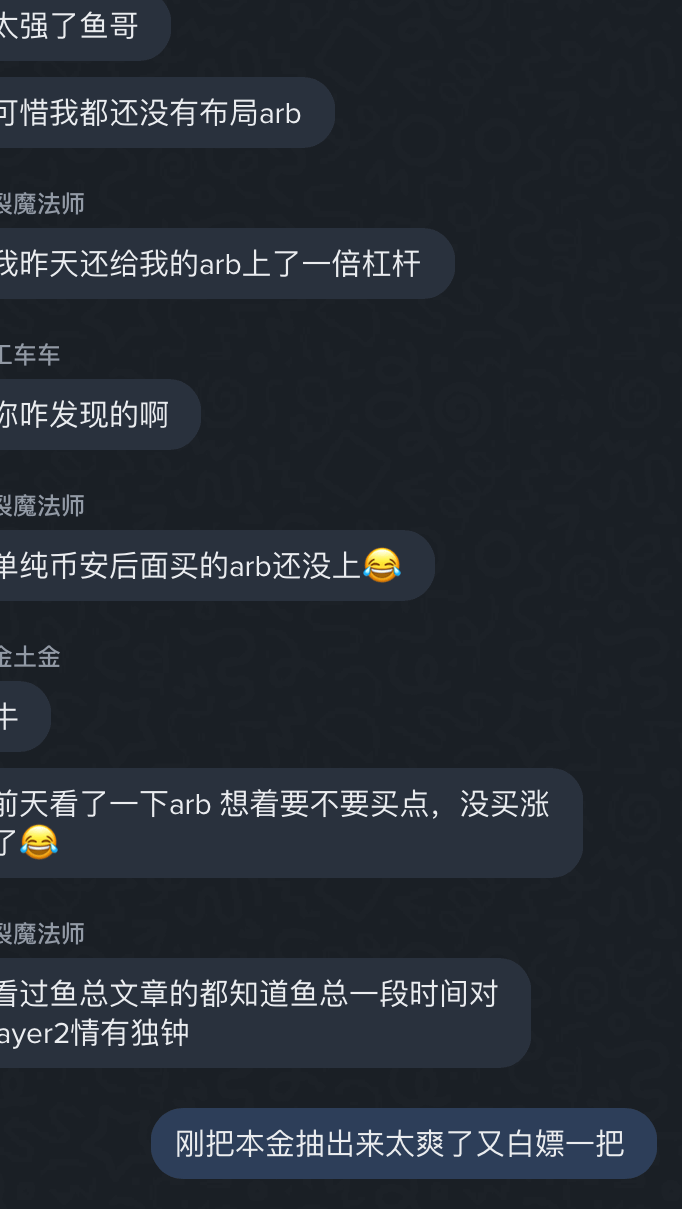
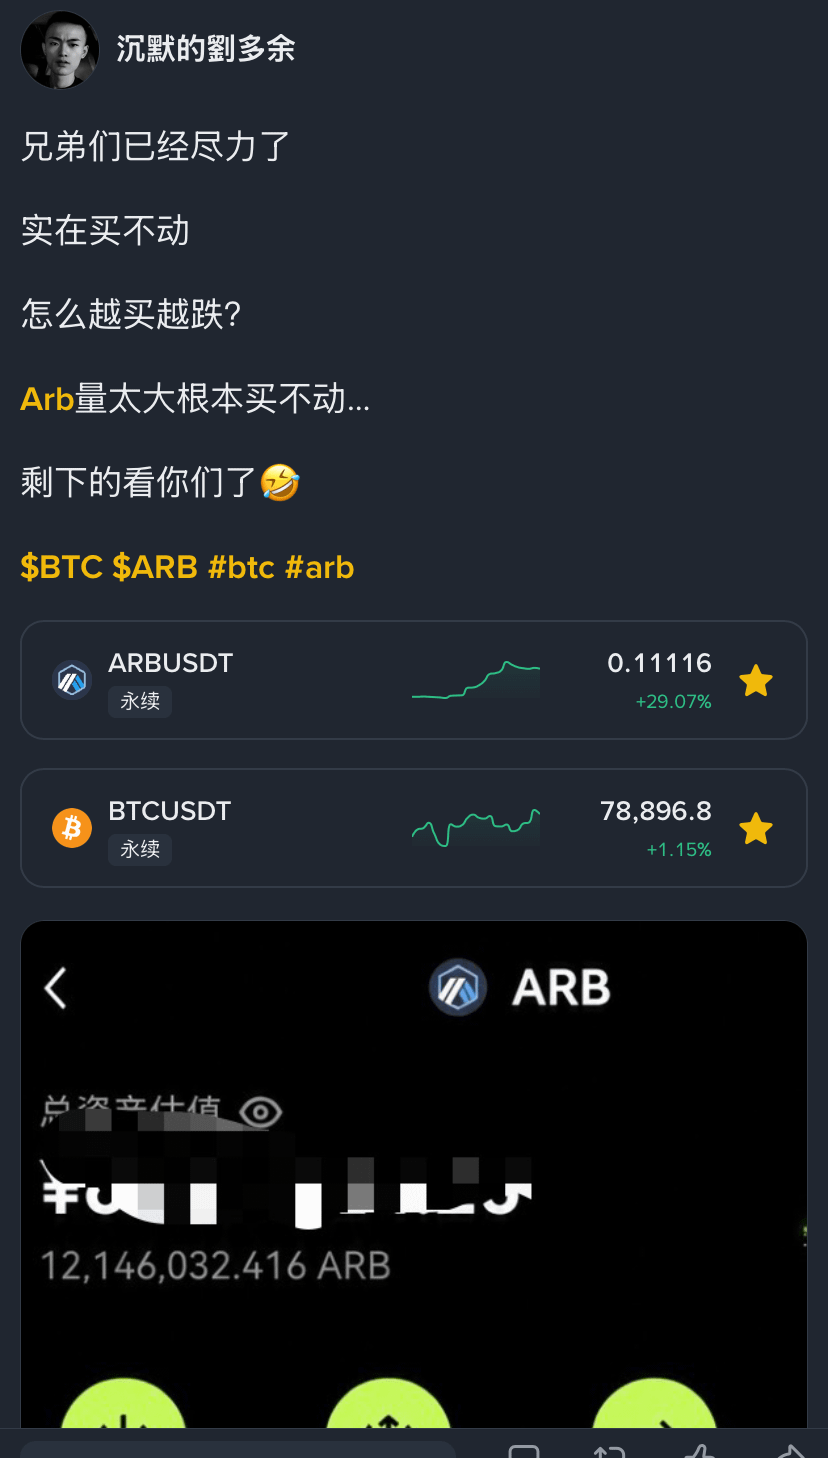
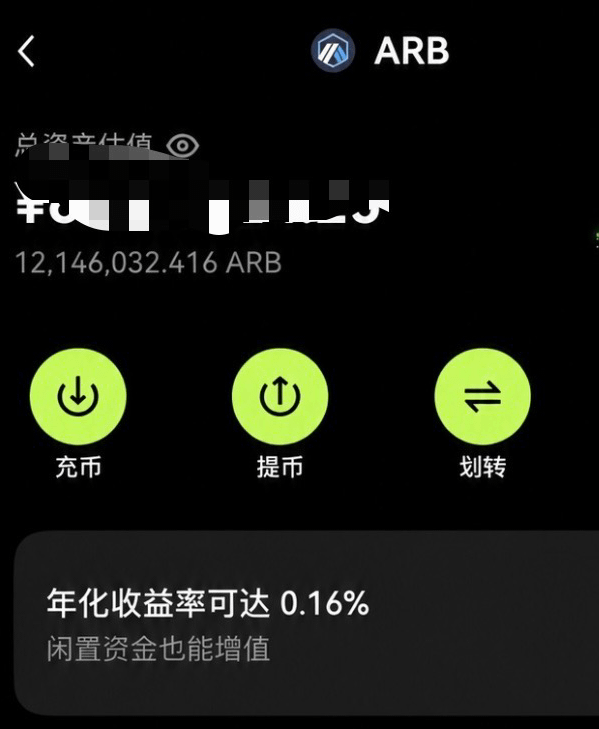
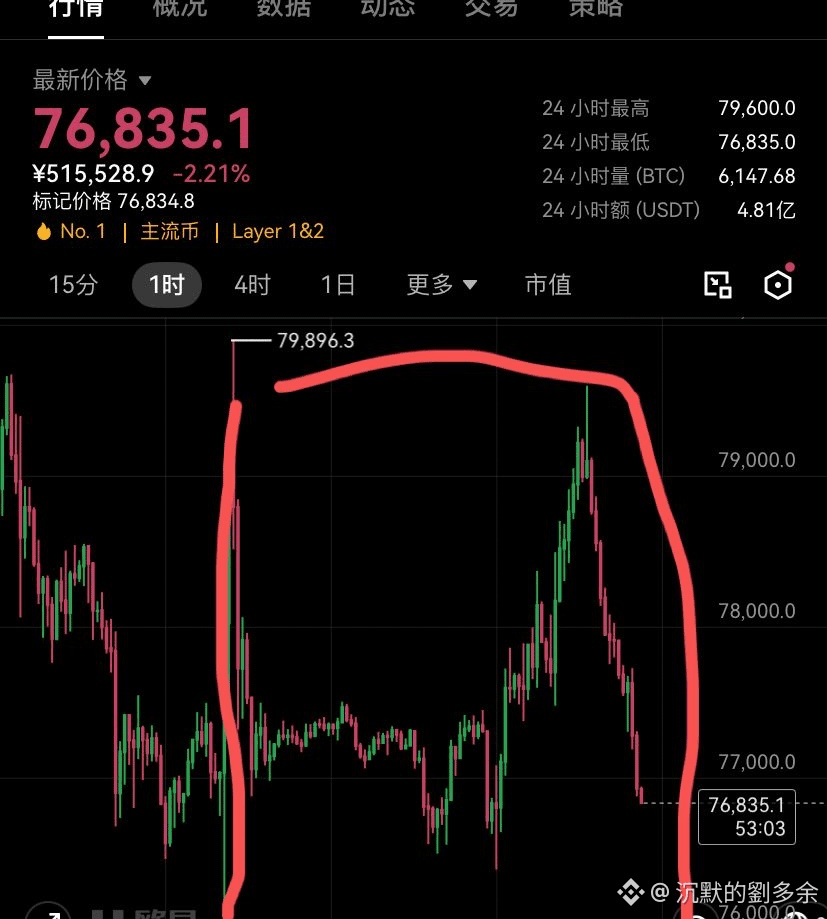
Братья, мы уже сделали всё, что могли
Да просто купить уже не получается
Почему чем больше покупаем — тем ниже падает?
Объём по арб слишком большой, поэтому просто не купиться…
Остальное — на вас🤣
$BTC $ARB #btc #arb
Да просто купить уже не получается
Почему чем больше покупаем — тем ниже падает?
Объём по арб слишком большой, поэтому просто не купиться…
Остальное — на вас🤣
$BTC $ARB #btc #arb


Odaily星球日报
·
--
Odaily星球日报讯 Согласно данным Coinglass, за последние 12 часов по всей сети было ликвидировано позиций на сумму 250 миллионов долларов; ликвидация по длинным позициям составила 71.4711 млн долларов, по коротким позициям — 178 млн долларов. В частности, по ETH ликвидировано на 111 млн долларов, по BTC — на 59.5877 млн долларов.
沉默的劉多余
·
--
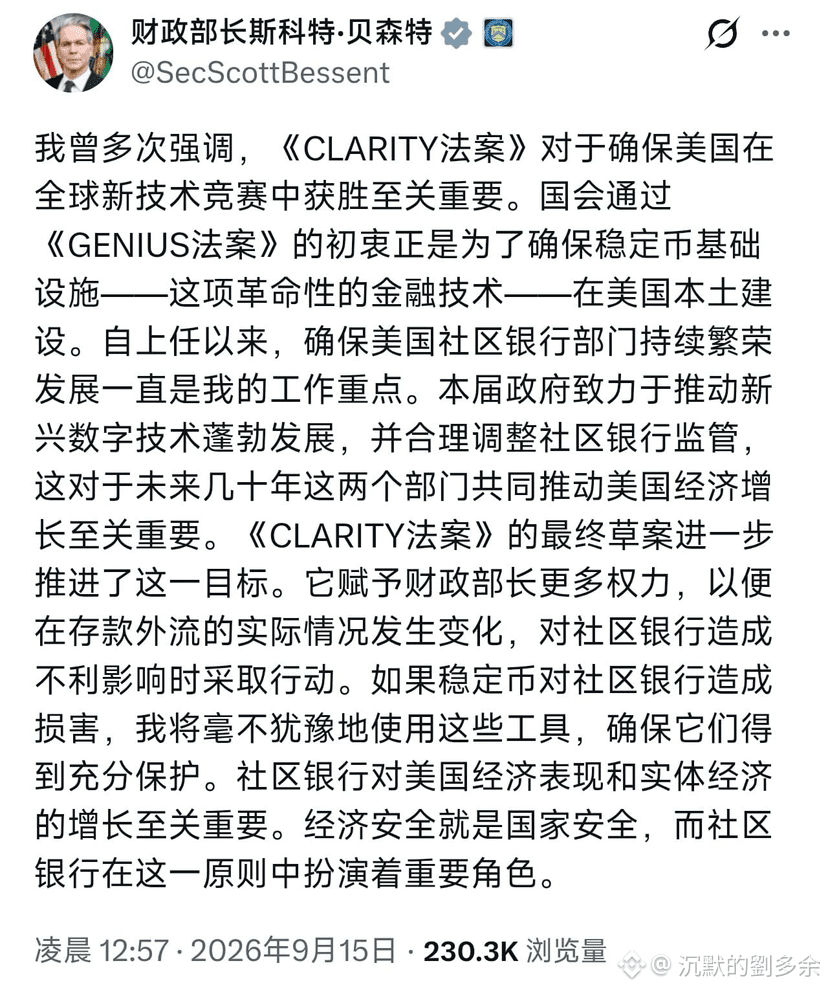
Четкий законопроект оказывает давление на биржи, маркет-мейкеров и команды проектов не меньше, чем ядерный удар.
Самое жуткое здесь не в том, что США собираются регулировать весь мир.
А в том, что независимо от того, где зарегистрированы биржа, маркет-мейкер или команда проекта: стоит им по собственной инициативе войти на рынок США, обслуживать пользователей США, либо вести бизнес через рыночную инфраструктуру, регулируемую в США — и они могут попасть под американскую систему регулирования.
Бирже придется отвечать за защиту активов клиентов, мониторинг рынка, конфликты интересов, раскрытие информации и т. д.;
Команде проекта — за вопросы выпуска токенов, раскрытия, контроля, манипулирования рынком, конфликтов интересов и т. п.,
А маркет-мейкер больше не может быть просто «невидимкой», стоящей за спиной команды проекта: связанные отношения, манипулирование рынком, конфликты интересов тоже попадут в поле зрения регуляторов.
Это означает, что прежняя самая удобная схема для криптоиндустрии — когда команда проекта, маркет-мейкер и биржа максимально связаны друг с другом, регистрация вынесена за рубеж, а ликвидность и выход на рынок обеспечиваются через американский рынок — окончательно завершилась.
Кто захочет зайти в крупнейший в мире рынок капитала — будь то биржа, команда проекта или маркет-мейкер — и при этом хочет воспользоваться ликвидностью США, пользователями США, американскими биржами и деньгами американских институциональных игроков, должен принять правила игры, установленные США.
Особенно проекты, в которые инвестировала биржа, будут находиться под более пристальным надзором и «особым вниманием». После выхода четкого законопроекта проекты, которые тесно связаны с некоторыми биржами и маркет-мейкерами и имеют базу на американском рынке, с высокой вероятностью будут подвергнуты преследованию со стороны глобальных правоохранительных органов.
Весь законопроект может быть распространен и на ответственность, которую можно будет искать через любые токены, купленные пользователями в США……
$BTC $ETH #特朗普就CLARITY法案条款存疑
Самое жуткое здесь не в том, что США собираются регулировать весь мир.
А в том, что независимо от того, где зарегистрированы биржа, маркет-мейкер или команда проекта: стоит им по собственной инициативе войти на рынок США, обслуживать пользователей США, либо вести бизнес через рыночную инфраструктуру, регулируемую в США — и они могут попасть под американскую систему регулирования.
Бирже придется отвечать за защиту активов клиентов, мониторинг рынка, конфликты интересов, раскрытие информации и т. д.;
Команде проекта — за вопросы выпуска токенов, раскрытия, контроля, манипулирования рынком, конфликтов интересов и т. п.,
А маркет-мейкер больше не может быть просто «невидимкой», стоящей за спиной команды проекта: связанные отношения, манипулирование рынком, конфликты интересов тоже попадут в поле зрения регуляторов.
Это означает, что прежняя самая удобная схема для криптоиндустрии — когда команда проекта, маркет-мейкер и биржа максимально связаны друг с другом, регистрация вынесена за рубеж, а ликвидность и выход на рынок обеспечиваются через американский рынок — окончательно завершилась.
Кто захочет зайти в крупнейший в мире рынок капитала — будь то биржа, команда проекта или маркет-мейкер — и при этом хочет воспользоваться ликвидностью США, пользователями США, американскими биржами и деньгами американских институциональных игроков, должен принять правила игры, установленные США.
Особенно проекты, в которые инвестировала биржа, будут находиться под более пристальным надзором и «особым вниманием». После выхода четкого законопроекта проекты, которые тесно связаны с некоторыми биржами и маркет-мейкерами и имеют базу на американском рынке, с высокой вероятностью будут подвергнуты преследованию со стороны глобальных правоохранительных органов.
Весь законопроект может быть распространен и на ответственность, которую можно будет искать через любые токены, купленные пользователями в США……
$BTC $ETH #特朗普就CLARITY法案条款存疑


Binance News
·
--
Председатель SEC призывает продвигать законопроект CLARITY
Председатель SEC призвал Конгресс как можно скорее продвинуть законопроект CLARITY и направить его на подпись президенту. Как сообщает NS3, SEC продвигает «Project Crypto» — инициативу в масштабах всего учреждения, направленную на то, чтобы закрепить за США статус «криптовалютной столицы мира». SEC также предложила «Regulation Crypto Assets», чтобы обеспечить правовую основу для криптопроектов. Председатель заявил, что независимо от того, будет ли принято это законодательство, правительство будет поддерживать инвесторов и технологических новаторов.
Частичная правда
沉默的劉多余
·
--
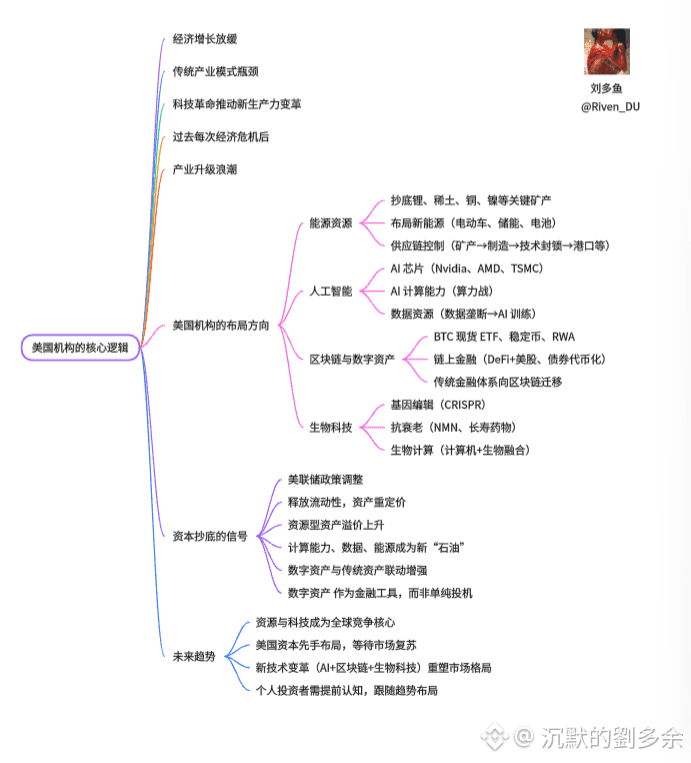
Эта комбинация в США: инфляция + сильные фискальные стимулы + рост доходов населения + рост номинального ВВП — как способ «перекрывать» долговую нагрузку. Другие страны при этом, по сути, очень тяжело.
Настоящая «валютная война» — без лишнего пафоса.
Два года назад, когда Трамп продвигал покупку портовых активов, принадлежащих фонду/структурам Ли Ка-шин (Ли Кэ-цэ? под вашим текстом — Портовые активы Ли Ка-син), я уже писал: одна из ключевых частей этой американской схемы — подталкивать глобальную переоценку сырьевых товаров и активов.
Теперь, оглядываясь назад, эта логика становится всё яснее. Рост сырьевых товаров → рост номинальных цен → рост выручки компаний и цен на активы → инфляционный подъем → рост номинального ВВП → реальная стоимость огромных долгов постепенно «размывается».
И Уолл-стрит действительно постоянно продвигает переоценку сырья, энергетики и различных ресурсных активов.
Самое неприятное — другим странам.
Идти в ногу со стимулами США?
Тогда растут одновременно инфляция, цены активов и долговая нагрузка.
А если не идти?
Рост экономики отстает, валюта относительно дорожает, экспорт испытывает давление — а собственные долги, наоборот, становятся всё более тяжёлыми.
Повышать ставки?
Экономика не выдержит.
Снижать ставки?
Тогда снова может оказаться под давлением валюта и капитал.
Поэтому многие страны фактически попадают в ситуацию, где трудно выбраться из ловушки «и так плохо, и так плохо».
В чем действительно сила Америки — возможно, не в том, чтобы погасить свои долги.
А в том, что благодаря доллару, финансовой системе и праву на глобальное ценообразование активов она превращает часть долговой нагрузки в глобальную переоценку цен.
$BTC $ETH #ldo #eth
Настоящая «валютная война» — без лишнего пафоса.
Два года назад, когда Трамп продвигал покупку портовых активов, принадлежащих фонду/структурам Ли Ка-шин (Ли Кэ-цэ? под вашим текстом — Портовые активы Ли Ка-син), я уже писал: одна из ключевых частей этой американской схемы — подталкивать глобальную переоценку сырьевых товаров и активов.
Теперь, оглядываясь назад, эта логика становится всё яснее. Рост сырьевых товаров → рост номинальных цен → рост выручки компаний и цен на активы → инфляционный подъем → рост номинального ВВП → реальная стоимость огромных долгов постепенно «размывается».
И Уолл-стрит действительно постоянно продвигает переоценку сырья, энергетики и различных ресурсных активов.
Самое неприятное — другим странам.
Идти в ногу со стимулами США?
Тогда растут одновременно инфляция, цены активов и долговая нагрузка.
А если не идти?
Рост экономики отстает, валюта относительно дорожает, экспорт испытывает давление — а собственные долги, наоборот, становятся всё более тяжёлыми.
Повышать ставки?
Экономика не выдержит.
Снижать ставки?
Тогда снова может оказаться под давлением валюта и капитал.
Поэтому многие страны фактически попадают в ситуацию, где трудно выбраться из ловушки «и так плохо, и так плохо».
В чем действительно сила Америки — возможно, не в том, чтобы погасить свои долги.
А в том, что благодаря доллару, финансовой системе и праву на глобальное ценообразование активов она превращает часть долговой нагрузки в глобальную переоценку цен.
$BTC $ETH #ldo #eth
Частичная правда
沉默的劉多余
·
--
Трамп уже недвусмысленно заявил, что обязательно выдаст американским взрослым по $5000.
Если это действительно воплотится в жизнь, то логика, стоящая за этим, может быть примерно такой же, как и два года назад: в США будут использовать мягкую инфляцию + сильные фискальные стимулы + рост доходов населения + рост номинального ВВП
Вместе это может служить противовесом огромному американскому долгу, и облигации могут не потребоваться в реальности полностью погашать.
Пока темпы роста в ближайшие десять лет — номинального ВВП США, доходов домохозяйств, прибыли компаний и цен на активы — будут в долгосрочной перспективе устойчиво выше фактической стоимости обслуживания долга, гигантский долг можно будет постепенно «размывать» экономическим ростом и инфляцией.
Иными словами, речь не о том, чтобы уничтожить долг, а о том, чтобы сделать его с каждым годом все менее ценным.
И еще интереснее то, что США могут быть не единственной страной, которая действует так. Европа, Япония, Китай и другие крупные экономики тоже обременены колоссальным долгом. Если США войдут в цикл такой фискальной экспансии, другим странам на практике будет очень трудно полностью оставаться в стороне.
У всех есть долги. Всем нужен экономический рост. Всем нужна в определенной степени инфляция, чтобы снизить реальную долговую нагрузку.
Поэтому в будущем, возможно, возникнет очень любопытная глобальная игра: не кто сумеет избежать инфляции, а кто сможет поддерживать более сильный экономический рост на фоне инфляции.
Главное, чего действительно стоит опасаться, — это если США слишком разгонят эту «игру»: умеренная инфляция может размывать долг.
Но если рынок начнет сомневаться в кредитоспособности доллара и американских гособлигаций, а долгосрочные ставки начнут неконтролируемо расти, тогда расходы по процентам по фискальному долгу, наоборот, будут еще больше раздуваться.
Поэтому США на самом деле хотят не высокой инфляции, а чтобы номинальный экономический рост обгонял долг, и при этом чтобы рынок не потерял доверие к доллару и к американским гособлигациям.
Однако, по моему личному мнению, США не выйдут из-под контроля. Другим странам будет намного тяжелее: в Европе нет «следующего поколения» отраслей; Россия увязла в военной трясине; внутри страны идет период экономической трансформации. С точки зрения организации — упадок ЕС слишком серьезен. А среди «трех главных» в БРИКС — Бразилия, Россия и Индия — и РФ, и Индия являются, скорее, «снаружи братьями».
У США есть полный «вход» в отрасли следующего поколения, поэтому можно сказать, что они сумеют обособиться. Захотят — и играют так, как захотят.
Возможно, именно это станет одной из крупнейших в ближайшее десятилетие глобальных игр в области финансовой и денежно-кредитной политики.
$BTC $ETH #btc #eth
Если это действительно воплотится в жизнь, то логика, стоящая за этим, может быть примерно такой же, как и два года назад: в США будут использовать мягкую инфляцию + сильные фискальные стимулы + рост доходов населения + рост номинального ВВП
Вместе это может служить противовесом огромному американскому долгу, и облигации могут не потребоваться в реальности полностью погашать.
Пока темпы роста в ближайшие десять лет — номинального ВВП США, доходов домохозяйств, прибыли компаний и цен на активы — будут в долгосрочной перспективе устойчиво выше фактической стоимости обслуживания долга, гигантский долг можно будет постепенно «размывать» экономическим ростом и инфляцией.
Иными словами, речь не о том, чтобы уничтожить долг, а о том, чтобы сделать его с каждым годом все менее ценным.
И еще интереснее то, что США могут быть не единственной страной, которая действует так. Европа, Япония, Китай и другие крупные экономики тоже обременены колоссальным долгом. Если США войдут в цикл такой фискальной экспансии, другим странам на практике будет очень трудно полностью оставаться в стороне.
У всех есть долги. Всем нужен экономический рост. Всем нужна в определенной степени инфляция, чтобы снизить реальную долговую нагрузку.
Поэтому в будущем, возможно, возникнет очень любопытная глобальная игра: не кто сумеет избежать инфляции, а кто сможет поддерживать более сильный экономический рост на фоне инфляции.
Главное, чего действительно стоит опасаться, — это если США слишком разгонят эту «игру»: умеренная инфляция может размывать долг.
Но если рынок начнет сомневаться в кредитоспособности доллара и американских гособлигаций, а долгосрочные ставки начнут неконтролируемо расти, тогда расходы по процентам по фискальному долгу, наоборот, будут еще больше раздуваться.
Поэтому США на самом деле хотят не высокой инфляции, а чтобы номинальный экономический рост обгонял долг, и при этом чтобы рынок не потерял доверие к доллару и к американским гособлигациям.
Однако, по моему личному мнению, США не выйдут из-под контроля. Другим странам будет намного тяжелее: в Европе нет «следующего поколения» отраслей; Россия увязла в военной трясине; внутри страны идет период экономической трансформации. С точки зрения организации — упадок ЕС слишком серьезен. А среди «трех главных» в БРИКС — Бразилия, Россия и Индия — и РФ, и Индия являются, скорее, «снаружи братьями».
У США есть полный «вход» в отрасли следующего поколения, поэтому можно сказать, что они сумеют обособиться. Захотят — и играют так, как захотят.
Возможно, именно это станет одной из крупнейших в ближайшее десятилетие глобальных игр в области финансовой и денежно-кредитной политики.
$BTC $ETH #btc #eth
Войдите, чтобы посмотреть больше материала