

Как общество может понять, что именно оно знает?
От уличных рыночных прогнозов по весу и ставок до политических рынков прогнозов и далее — до краткосрочных Event Contracts, в которых можно участвовать на блокчейне в любой момент. Контракт на события прошёл эволюцию, длящуюся более ста лет. Его ядро при этом оставалось неизменным: переводить разные представления людей о будущем в цены, а затем завершать расчёт по результатам. Менялись события, которые охватывал рынок, пороги участия, торговые циклы и инфраструктура.
Если оглянуться назад по этой линии, то Polymarket сделал рынок прогнозов продуктом глобального интернета, а TurboFlow — вывел контракты на события в сценарий ончейн-торговли, ориентированный на обычных трейдеров. Обе компании находятся на разных этапах и реализуют продукты в разных формах, но вместе они продвигают идею «торговать будущим» от экономических экспериментов к массовому продукту.
I. 1907—1945: от «мудрости толпы» к ценовому открытию
Точка отсчёта идеи контрактных событий восходит к 1907 году. Британский статистик Фрэнсис Гальтон заметил: когда группа людей на ярмарке независимо оценивает вес быка, коллективное мнение оказывается очень близким к реальному результату. Эта история позже была обобщена как «мудрость толпы»: когда участники располагают разной информацией и их суждения могут относительно независимо объединяться, совокупный результат зачастую ближе к фактам, чем мнение любого отдельного человека.
Затем экономисты начали думать дальше: если рыночные цены способны собирать информацию о будущем соотношении спроса и предложения товаров, то могут ли они также собирать информацию о будущих событиях?
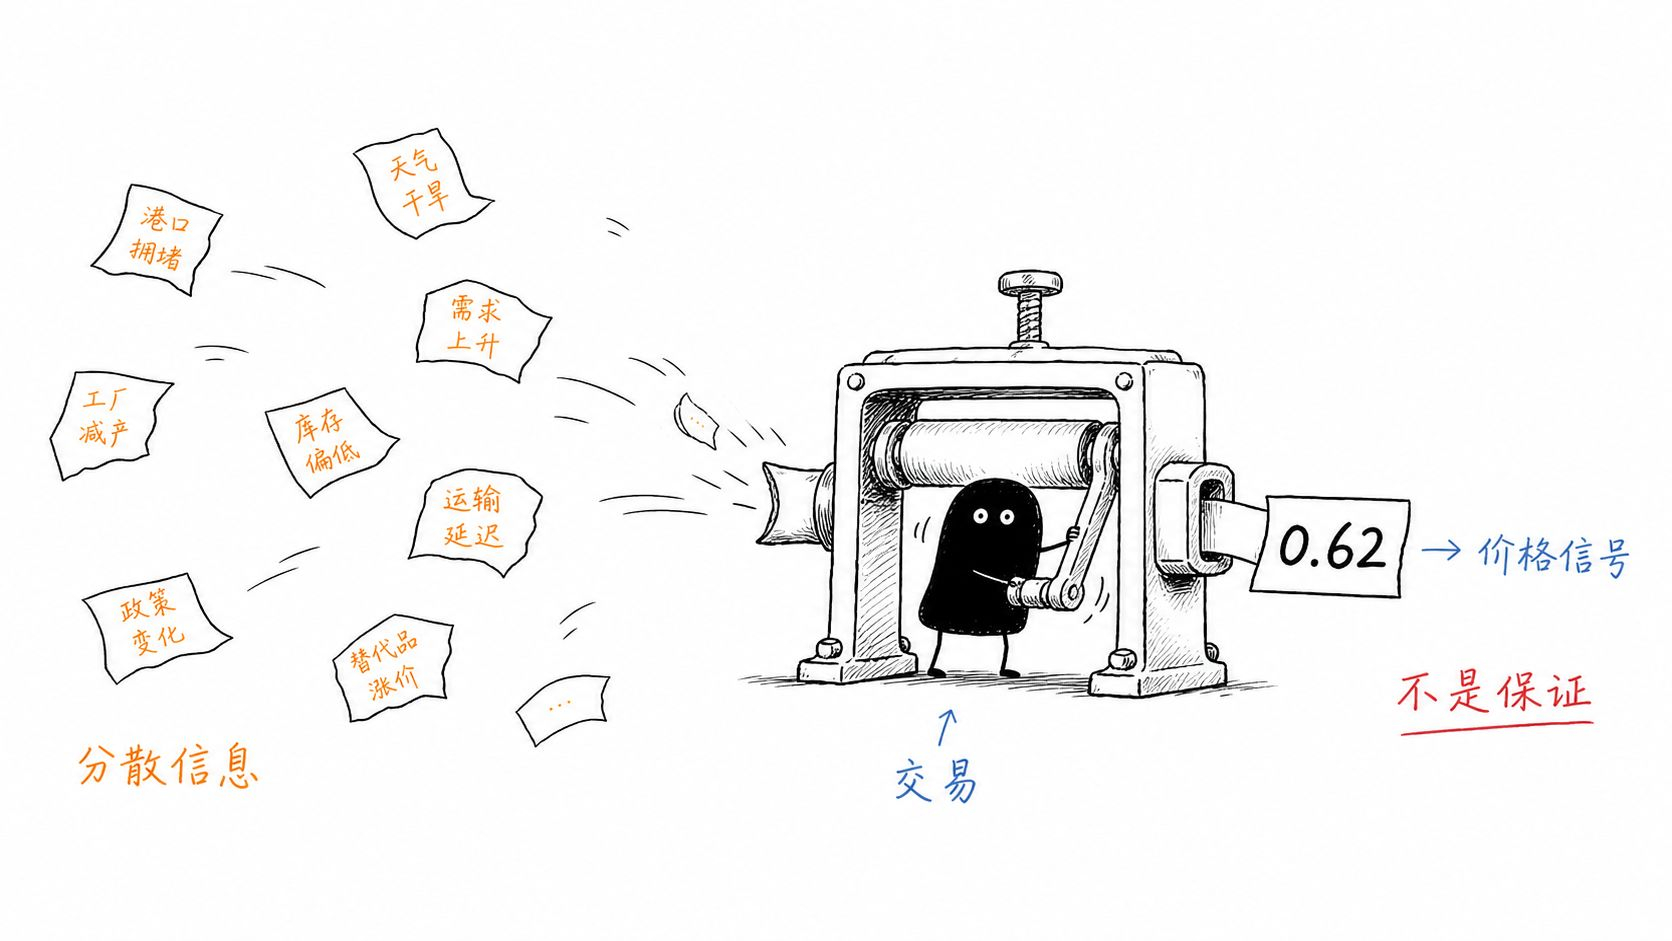
В 1945 году Фридрих Хайек в (Использование знания в обществе) системно объяснил информационную функцию ценового механизма. Знания в реальном мире распределены среди множества отдельных людей, а рыночная цена может сжимать эти разрозненные суждения и информацию в сигналы, которые постоянно меняются. Следуя этой логике, рынок может не только устанавливать цены на товары, но и через торговлю собирать оценки участников относительно будущих событий.
Контрактные события применяют эту логику к будущим результатам. Предположим, что текущая цена контракта «событие произойдёт» составляет 0,62 доллара, а в контракте оговорены расчёты: при наступлении события — 1 доллар, при ненаступлении — 0. Тогда 0,62 доллара обычно можно понимать как вероятностный сигнал, который рынок даёт относительно этого результата. Участники отвечают своими средствами за свои суждения, и новая информация постепенно попадает в цену через торговлю.
Цена по-прежнему зависит от ликвидности, структуры участников, рыночных настроений и торговых правил, поэтому её лучше рассматривать как оценку рынка в реальном времени, а не как абсолютно точную вероятность. Эта мысль проходит через дальнейшее развитие контрактных событий.
II. 1988: электронный рынок Айовы превращает теорию в эксперимент
Важная отправная точка современного рынка предсказаний появляется в 1988 году. Исследователи из Университета Айовы создали Iowa Political Stock Market, который позже развился в Iowa Electronic Markets (IEM). С помощью контрактов, привязанных к итогам выборов президента США, проверялось, можно ли повысить качество прогнозов.
На ранней стадии объёмы рынка были небольшими, а сумма участия — строго ограниченной. Это показало важную вещь: даже при ограниченном числе участников, если они готовы торговать, опираясь на новую информацию, цена может сформировать коллективное суждение, имеющее справочную ценность.
В 1992 году IEM получила от Комиссии по торговле товарными фьючерсами США (CFTC) письмо «о непринятии мер» и смогла продолжать работу в условиях малого объёма и исследовательской направленности. Впервые у контрактных событий появилось относительно стабильное институциональное пространство. После этого в течение многих лет цены IEM часто использовали для сравнения с опросами, а также продвигали рынок предсказаний в основной фокус экономических исследований.
III. 1999—2013: Intrade доказала коммерческую ценность, но одновременно выявила границы регулирования
После академических экспериментов начали появляться коммерческие платформы. TradeSports и Intrade расширили торговлю событиями, которые можно купить и продать, на выборы, экономику, развлечения и международную обстановку — и открыли доступ более широкой аудитории.
Ценность Intrade привлекала внимание во время нескольких американских президентских выборов. СМИ, исследователи и общественность стали воспринимать рыночные цены как сигнал, дополняющий опросы. Больше капитала и участников сделали обнаружение цен более активным, а рынок предсказаний впервые стал близок к продуктам массового интернета.
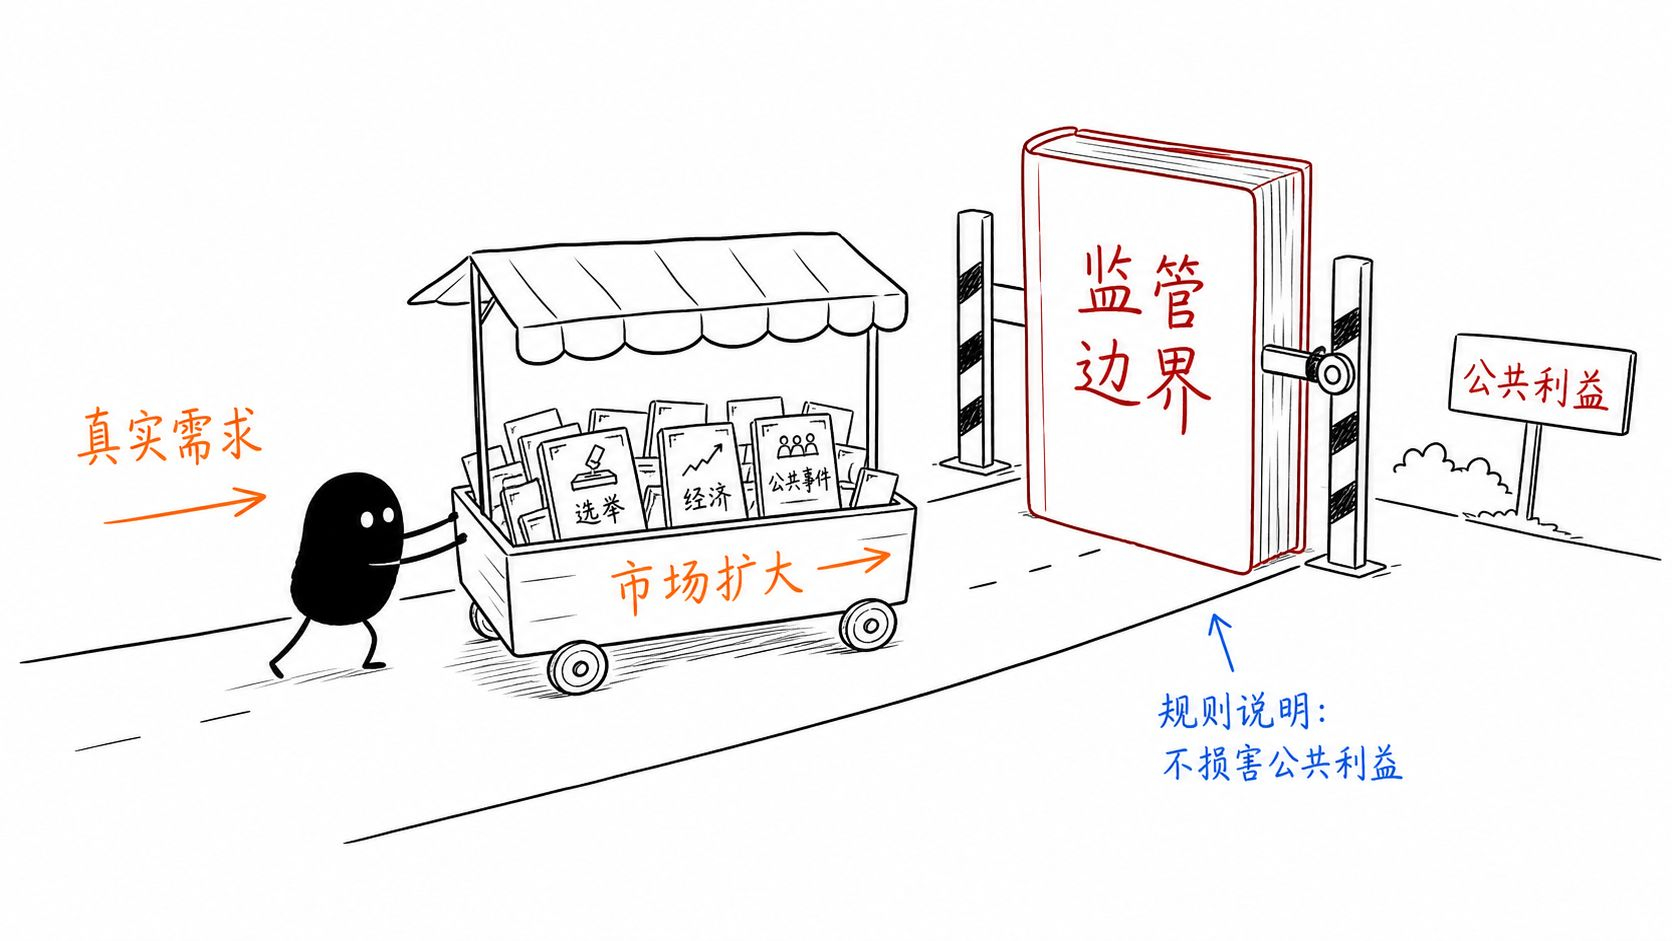
Проблемы регулирования при этом усилились. В 2012 году CFTC обвинила Intrade в предоставлении американским пользователям незарегистрованной торговли товарными опционами. Затем платформа прекратила обслуживание и в 2013 году закрылась. Опыт, оставленный Intrade, был очень ясным: у контрактных событий есть реальный спрос, а для долгосрочного развития нужны комплаенс-, клиринговая и рыночная инфраструктуры, соответствующие объёму торговли.
В тот же период контрактные события также затрагивали границы морали и общественных интересов. В 2003 году план Policy Analysis Market, финансируемый Агентством перспективных оборонных исследовательских проектов США (DARPA), пытался через рынки предсказывать политические и безопасностные изменения на Ближнем Востоке. Проект быстро отменили из-за общественной полемики. Этот эпизод напомнил индустрии: можно ли торговать контрактом, зависит не только от его идеи, но и от дизайна базового актива, общественной пользы и уровня социальной приемлемости.
IV. 2014—2020: ограниченные рынки продолжили работу, а криптоинфраструктура стала зрелее
После закрытия Intrade IEM и PredictIt — ограниченные рынки — продолжали предоставлять торговлю политическими событиями. Они сохраняли «огонь» исследований и продуктовой идеи рынка предсказаний, но масштабы пользователей, сумма одной сделки и количество рынков были ограничены.
С другой стороны, стейблкоины, смарт-контракты, ончейн-кошельки и автоматизированный маркет-мейкинг постепенно созревают. У контрактных событий появляется новая технологическая база: глобальные пользователи могут торговать в единой сети, правила и процесс расчётов можно записать в смарт-контракты, а рынок может работать круглосуточно.
Это создало условия для следующего этапа роста. Рынок предсказаний начал переходить от «сайта, который поддерживает одна организация» к комбинируемым и верифицируемым ончейн-рынкам.
V. 2020—2025: Polymarket выводит рынок предсказаний в глобальный масштаб
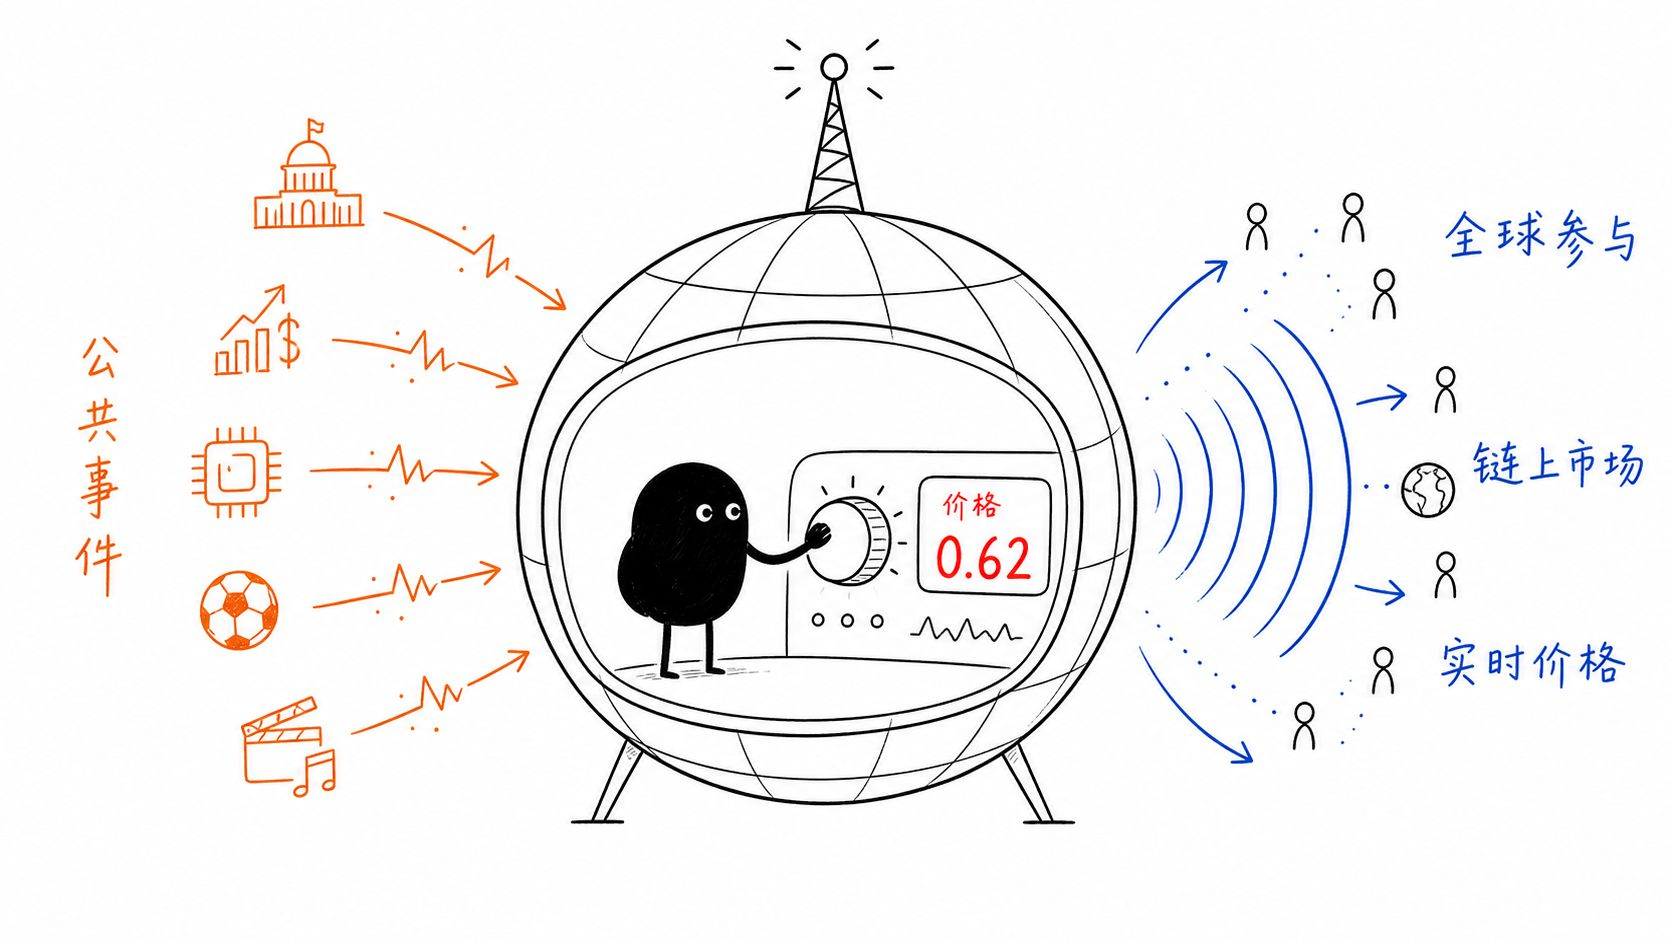
Polymarket вышел в 2020 году: он создаёт рынки событий вокруг тем вроде политики, макроэкономики, технологий, спорта и культуры, опираясь на стейблкоины и инфраструктуру блокчейна. Пользователи торгуют долями «Yes» или «No», цена меняется в зависимости от спроса и предложения, а после определения исхода события выполняется расчёт.
Изменения, которые это принесло, в первую очередь проявились в способе распространения. Рынки предсказаний превратились из региональных продуктов в продукты для глобального интернета, и рыночные цены можно стало цитировать в реальном времени — СМИ, исследователям и социальным платформам. Во время президентских выборов в США 2024 года Polymarket получил беспрецедентное внимание со стороны широкой публики: впервые контрактные события стали частым источником высокочастотных данных в глобальных медиаобсуждениях.
Развитие Polymarket также сопровождалось корректировками с учётом комплаенса. В 2022 году CFTC урегулировала с ним вопрос предоставления незарегистрированных ончейн-контрактов событий и потребовала исправить рынки, не соответствующие требованиям. После этого Polymarket продолжал строить путь к работе в регулируемых рынках.
В 2025 году материнская компания Нью-Йоркской фондовой биржи — Intercontinental Exchange (ICE) — объявила об инвестициях в Polymarket до 2 миллиардов долларов и о планах распространения его событийно-ориентированных данных. Партнёрство имеет символическое значение: вероятности событий, сформированные рыночной торговлей, начинают рассматриваться традиционной финансовой инфраструктурой как продукт данных, который можно предоставлять клиентам.
Polymarket совершил важный переход в истории контрактных событий — из академических исследований, нишевых сообществ и «серых зон» в глобальное мейнстримовое поле традиционных финансов и медиа.
VI. Расширение Kalshi и рынков США под регулированием
Параллельно с ончейн-путями, Kalshi начала с регулируемых бирж. В 2020 году она стала зарегистрированным у CFTC определённым контрактным рынком и запускала контрактные события вокруг таких исходов, как экономические данные, погода, политика и спорт.
В 2024 году федеральный окружной суд США отменил решение CFTC о запрете контрактов Kalshi, связанных с выборами. В мае 2025 года CFTC отозвала апелляцию, и соответствующее дело было завершено. Это ускорило расширение рынка контрактных событий в США и одновременно вызвало новые обсуждения федерального и штатного регулирования.
Входя в 2026 год, контрактные события уже образовали несколько параллельных маршрутов: регулируемые централизованные рынки; ончейн-рынки предсказаний для глобальных пользователей; а также короткоцикловые продукты, спроектированные вокруг изменений цены. Разные продукты соответствуют разным типам информации, способам участия и структурам рисков.
VII. От «прогноза публичных событий» к «торговле рыночными результатами»
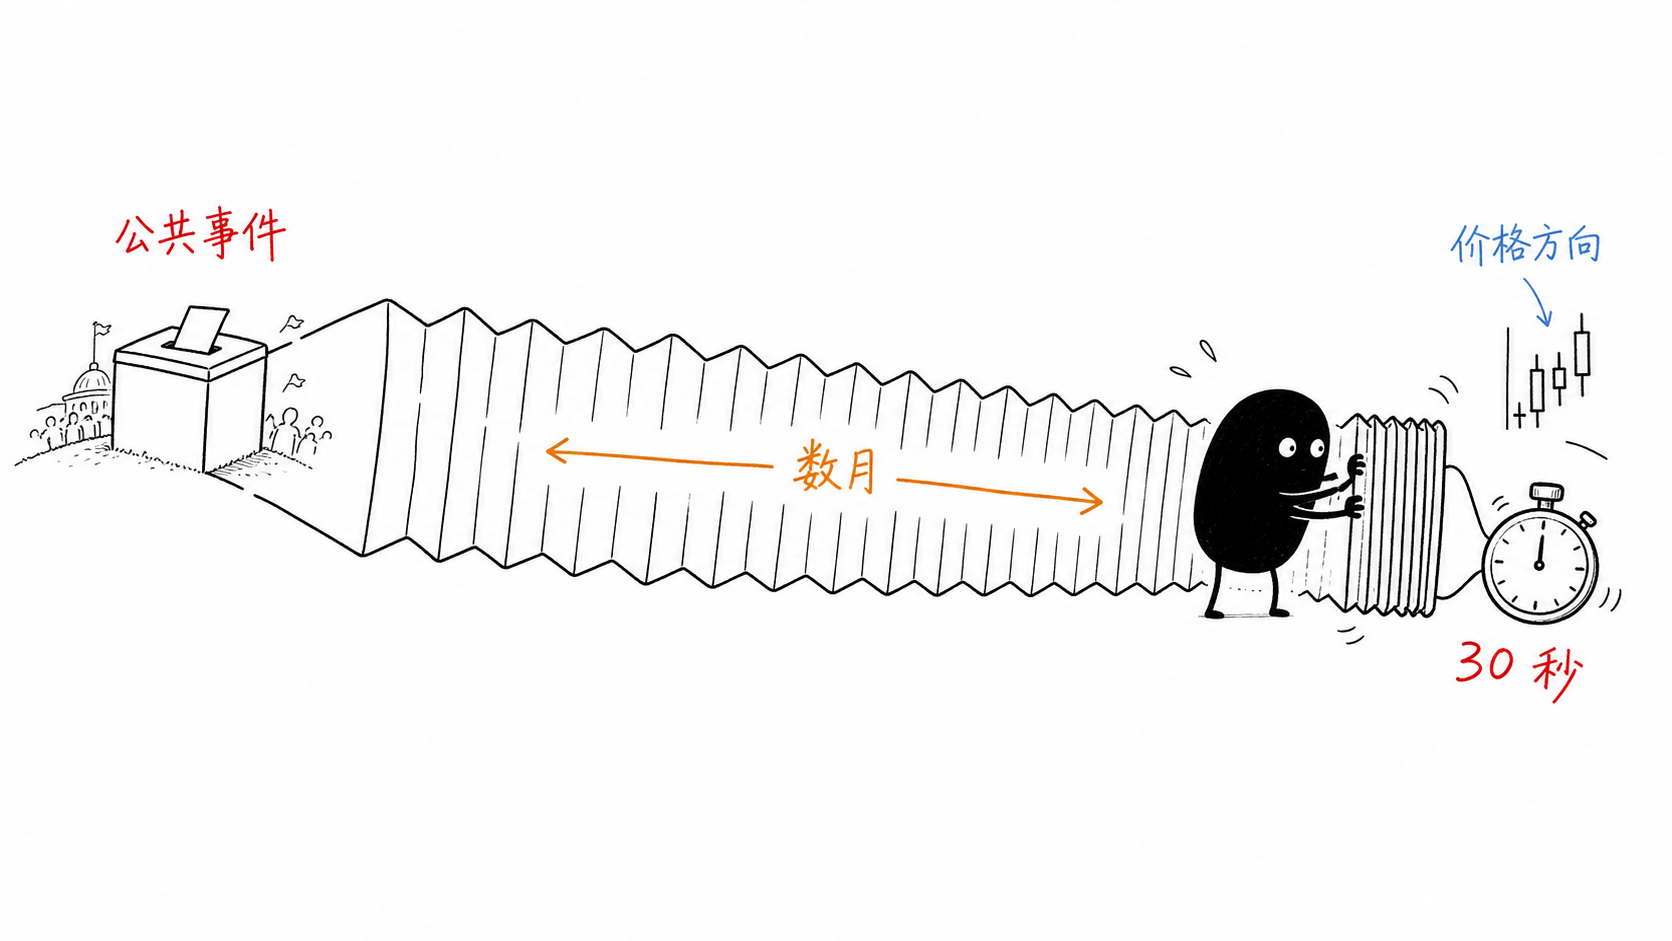
Границы продукта для контрактных событий расширяются. Ранние рынки в основном отвечали на вопросы вроде «кто выиграет выборы» и «будет ли принята та или иная политика». Новые продукты могут отвечать и на другое: «будет ли цена BTC выше или ниже текущего уровня по истечении заданного времени». Обе категории контрактов переводят неопределённый исход в чёткие условия и рассчитывают результат по заранее опубликованным правилам после истечения срока.
Они агрегируют разную информацию. Рынки политических и макроэкономических событий впитывают новости, исследования и публичную информацию; цикл обычно длиннее. Короткоцикловые ценовые события впитывают текущие котировки, волатильность, поток ордеров и оценку трейдеров по направлению — они ближе к торговле на манер высокочастотных рынков.
Такое развитие превращает контрактные события в универсальную продуктовую структуру. Пользователям не нужно разбираться со сложными параметрами позиции — они могут выражать своё мнение вокруг понятного результата. Поэтому пользовательский опыт расширяется от «поиска события, которое стоит предсказывать» до «быстрого выражения оценки направления на знакомом рынке».
VIII. TurboFlow: контрактные события входят в розничные ончейн-сценарии торговли
Рынок контрактных событий развивается по разным траекториям: одни платформы делают упор на институциональное строительство и регуляторные рамки, повышая доверие к рынку через стандартизированные правила; другие подчёркивают глобальную доступность и ончейн-исполнение, снижая ограничения по регионам и инфраструктуре за счёт открытых и прозрачных механизмов; третьи начинают исследовать более короткие циклы и продукты, ближе к реальным сценариям торговли, чтобы снизить порог участия и повысить эффективность использования капитала.
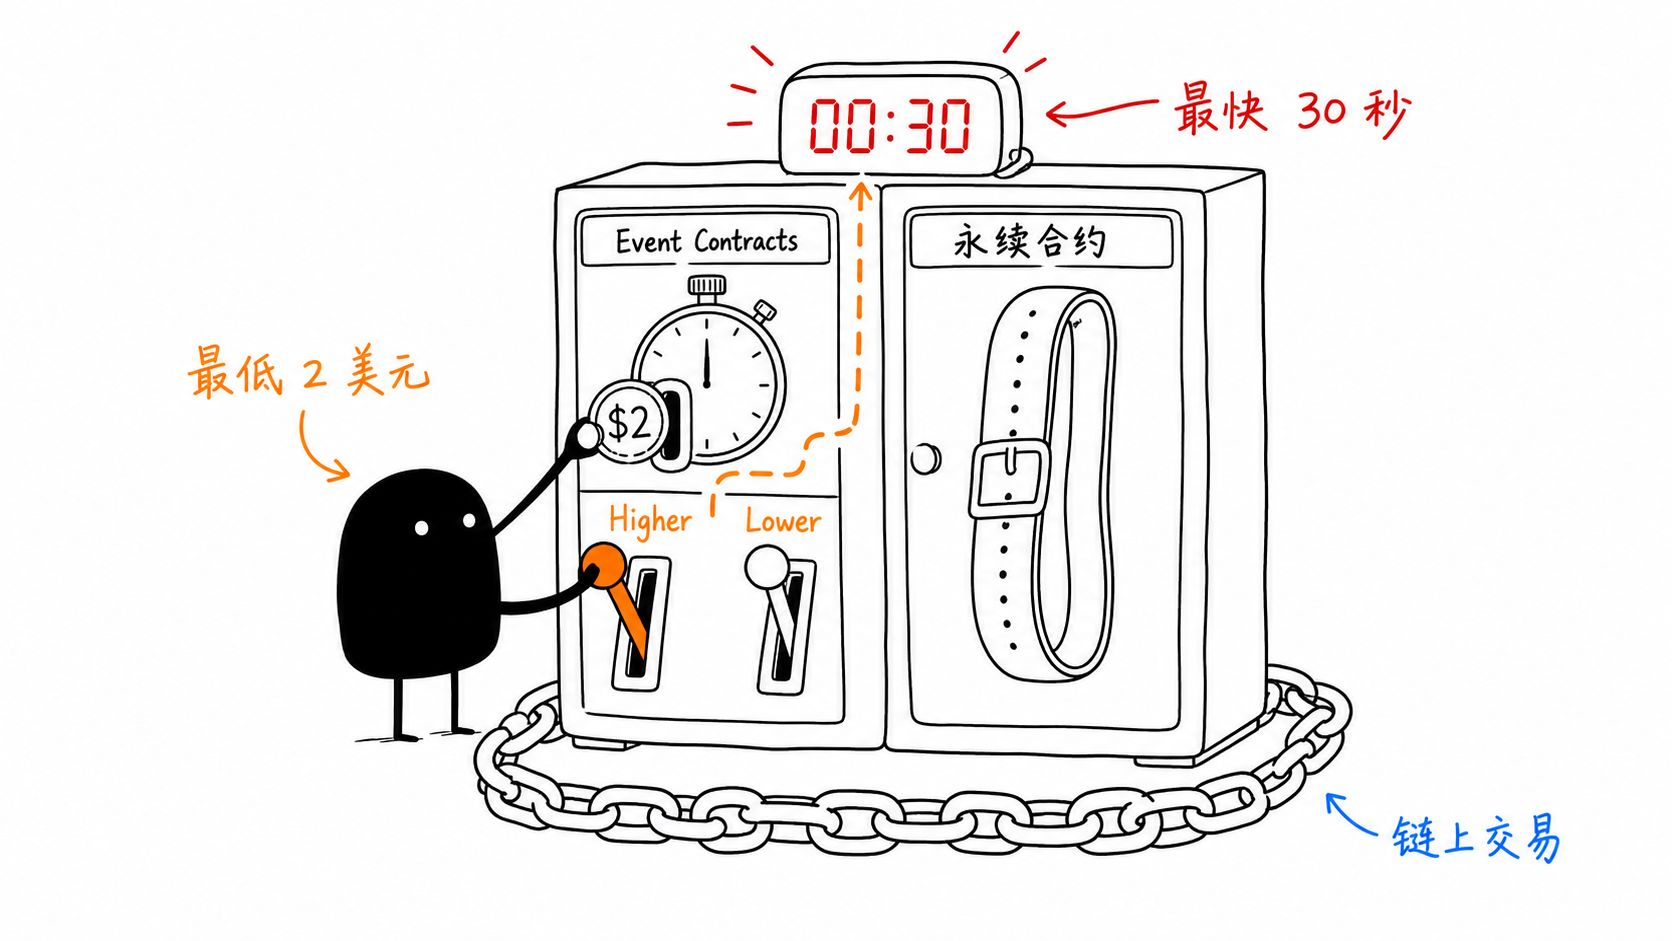
TurboFlow представляет третий класс экспериментов. Это ончейн-платформа для глобальных розничных пользователей, которая объединяет Perpetuals (бессрочные контракты), Event Contracts (контрактные события) и Prediction Markets (рынки предсказаний) в одной торговой экосистеме, пытаясь сделать профессиональные торговые продукты проще и доступнее для участия.
В контрактных событиях TurboFlow пользователи могут делать вывод о направлении цены для активов вроде BTC, ETH и золота после наступления заданного периода. Для участия достаточно минимум 2 долларов, а один цикл торговли занимает максимум 30 секунд. Чёткий выбор направления, определённое время истечения и заранее показанные потенциальные исходы снижают порог понимания и использования.
TurboFlow также помещает контрактные события в полноценную торговую экосистему. Пользователи могут выбирать контрактные события с коротким сроком в соответствии с рыночными взглядами, а также использовать бессрочные контракты для управления более долгосрочными позициями по направлению.
На уровне рыночной инфраструктуры TurboFlow внедряет профессиональных маркет-мейкеров для обеспечения ликвидности и поддерживает более «рыночно-ориентированный» торговый опыт за счёт прозрачного ончейн-исполнения. Направление продукта продолжает логiku ценового открытия, которую подчёркивал Хайек: мнения разных участников попадают в рынок, а цена и котировки изменяются вместе со спросом, предложением и информацией.
TurboFlow и Polymarket демонстрируют два типичных сценария контрактных событий. Polymarket позволяет торговать публичными событиями вроде политики, экономики и культуры, а TurboFlow дальше охватывает результаты коротких циклов и связывает контрактные события с бессрочными контрактами. В результате контрактные события получают более широкий временной масштаб и охватывают больше пользователей с разным опытом.
IX. После выхода контрактных событий в мейнстрим что по-прежнему важно
Если оглянуться на эту историю, долгосрочная ценность контрактных событий складывается из трёх элементов.
Во-первых, правила должны быть ясными. Базовый актив, время наблюдения, источники данных и условия расчёта должны быть чётко показаны до начала торговли.
Во-вторых, рынку нужна ликвидность. Количество участников, качество маркет-мейкинга и глубина ордеров влияют на то, сможет ли цена вовремя впитать информацию, а также на то, как пользователи реально воспринимают торговый опыт.
Во-первых, риск нужно понимать правильно. Двоичные исходы означают, что прибыль и убыток концентрируются в момент расчёта, а короткоцикловая торговля ещё сильнее усиливает влияние волатильности и умения выбрать момент. Рыночная цена и котировки выражают суждение трейдеров, сформированное в рамках конкретных правил и условий ликвидности, и не могут восприниматься как гарантия результата.
Эти принципы связывают IEM, Polymarket, Kalshi и TurboFlow. Технологии и интерфейсы продолжают меняться, но надёжные правила, прозрачное исполнение и достаточная ликвидность всегда остаются основой для масштабирования рынка контрактных событий.
Заключение: от рынка информации к ежедневному входу в торговлю
От коллективных пари 1907 года до объяснения ценового механизма Хайеком; от 1988 года, когда появился электронный рынок Айовы, до того, как Polymarket вынес рынок предсказаний в блокчейн, и далее — до TurboFlow, который объединил контрактные события с короткими циклами и бессрочные контракты на одной платформе. Контрактные события завершили многолетнюю эволюцию: от идеи и эксперимента до рынка и продукта.
Эта история также раскрывает причины продолжающегося роста контрактных событий: людям по-прежнему нужна простая форма, чтобы выразить оценку будущего. Сегодня контрактные события могут охватывать политические результаты через несколько месяцев и рыночное направление — через 30 секунд. Временные масштабы сокращаются, участие становится легче, но логика ценового открытия продолжает действовать.
Если традиционные рынки предсказаний в основном собирают мнения участников о будущем через торговлю средне- и долгосрочными событиями, то сегодня короткоцикловые контрактные события ещё сильнее расширяют этот механизм на сценарии торговли с более коротким временем и большей частотой. Для TurboFlow эта траектория развития ведёт к более конкретной цели: сделать так, чтобы больше обычных пользователей могли участвовать в ончейн-торговле — прозрачной, понятной и поддерживаемой реальной рыночной ликвидностью.