【Renaiss карточный buyback в циклической экономике: насколько высока экономическая ценность для индивидуальных пользователей?】
Вчера с точки зрения инвестфондов я говорил о том, что уровень удержания карт составляет всего ~2.36% (@Renaiss Collectibles ), но при этом в определённом смысле buyback-функцию можно рассматривать как «золотую курицу» — устойчивый источник дохода проекта.
Если копнуть глубже и сопоставить данные по карточкам Renaiss в сети BNB Chain, становится видно, что экономическая ценность, создаваемая индивидуальными пользователями Renaiss, выходит за рамки ожиданий — как небольшая выборка, создающая огромную прибыль:
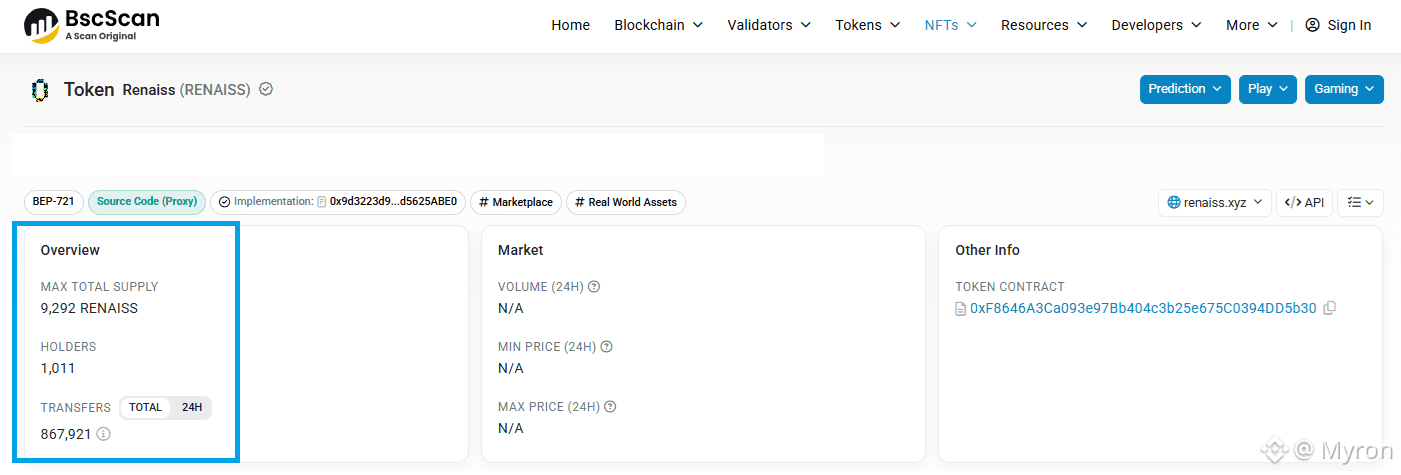
➤ Количество независимых адресов Renaiss Token: 1,011 (включая как минимум 6 контрактных адресов)
➤ Token Transfers: 867,921
➤ Всего карт (Total Supply): 9,292
→ Это эквивалентно примерно 858 переводам, совершаемым одним адресом-участником, и в среднем по одному адресу приходится 9 карт в удержании.
Если совместить с данными о доходах из официального Dune Dashboard, станет нагляднее:
➤ Всего событий открытия карт: 394,171
➤ Объём покупок картпаков: 22,823,494
→ В среднем один адрес вносит примерно 390 открытий и обеспечивает покупки на сумму $22,660 в картпаках.
-
Приведённые выше данные рассчитаны на основе текущего числа независимых адресов и не могут охватить данные пользователей, которые когда-то открывали карты, но затем ушли. Если же учесть количество SBT, отчеканенных через привязку соцмедиа на платформе Renaiss (9477), чтобы включить и тех пользователей, которые раньше пользовались, но уже ушли:
➤ Среднее число открытий карт на один адрес: около 41 раза
➤ Средний доход, создаваемый одним адресом: $2,408
Для нового протокола, существующего менее года, эти пользовательские данные уже демонстрируют, что экономическая ценность ключевых пользователей весьма конкурентоспособна; однако тревога заключается в том, смогут ли эти пользователи продолжать «прилипать» к продукту и сохранять активность. По текущим данным доля долгосрочного удержания карт составляет лишь около 1/9, а значит, скорость оттока, возможно, тоже нужно будет постоянно отслеживать.
-
● Вышеизложенное не является инвестиционной рекомендацией (NFA). Пожалуйста, пользователи действуют в соответствии со своей способностью принимать риски. DYOR и осторожно участвуйте в инвестиционном рынке
● Иллюстрации взяты с BscScan
#renaiss #RWA #bnb #TCG $BNB
Вчера с точки зрения инвестфондов я говорил о том, что уровень удержания карт составляет всего ~2.36% (@Renaiss Collectibles ), но при этом в определённом смысле buyback-функцию можно рассматривать как «золотую курицу» — устойчивый источник дохода проекта.
Если копнуть глубже и сопоставить данные по карточкам Renaiss в сети BNB Chain, становится видно, что экономическая ценность, создаваемая индивидуальными пользователями Renaiss, выходит за рамки ожиданий — как небольшая выборка, создающая огромную прибыль:
➤ Количество независимых адресов Renaiss Token: 1,011 (включая как минимум 6 контрактных адресов)
➤ Token Transfers: 867,921
➤ Всего карт (Total Supply): 9,292
→ Это эквивалентно примерно 858 переводам, совершаемым одним адресом-участником, и в среднем по одному адресу приходится 9 карт в удержании.
Если совместить с данными о доходах из официального Dune Dashboard, станет нагляднее:
➤ Всего событий открытия карт: 394,171
➤ Объём покупок картпаков: 22,823,494
→ В среднем один адрес вносит примерно 390 открытий и обеспечивает покупки на сумму $22,660 в картпаках.
-
Приведённые выше данные рассчитаны на основе текущего числа независимых адресов и не могут охватить данные пользователей, которые когда-то открывали карты, но затем ушли. Если же учесть количество SBT, отчеканенных через привязку соцмедиа на платформе Renaiss (9477), чтобы включить и тех пользователей, которые раньше пользовались, но уже ушли:
➤ Среднее число открытий карт на один адрес: около 41 раза
➤ Средний доход, создаваемый одним адресом: $2,408
Для нового протокола, существующего менее года, эти пользовательские данные уже демонстрируют, что экономическая ценность ключевых пользователей весьма конкурентоспособна; однако тревога заключается в том, смогут ли эти пользователи продолжать «прилипать» к продукту и сохранять активность. По текущим данным доля долгосрочного удержания карт составляет лишь около 1/9, а значит, скорость оттока, возможно, тоже нужно будет постоянно отслеживать.
-
● Вышеизложенное не является инвестиционной рекомендацией (NFA). Пожалуйста, пользователи действуют в соответствии со своей способностью принимать риски. DYOR и осторожно участвуйте в инвестиционном рынке
● Иллюстрации взяты с BscScan
#renaiss #RWA #bnb #TCG $BNB