
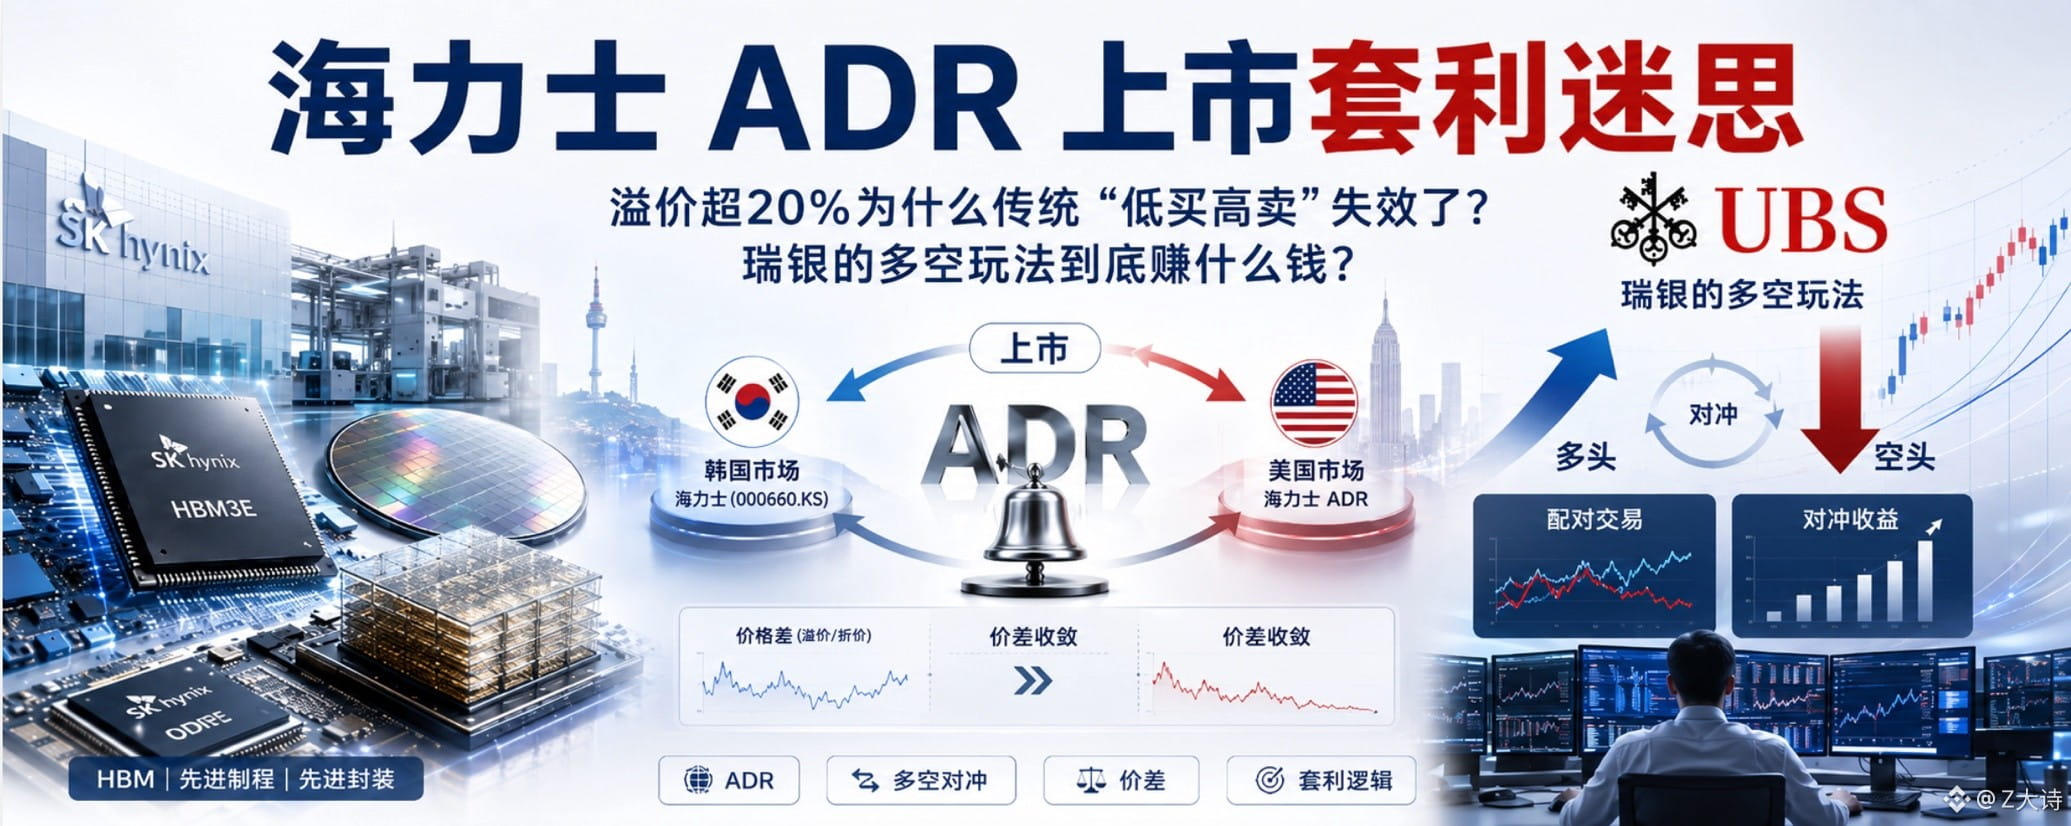
Сначала нужно понять, почему вообще возникает премия.
С одной стороны, США — крупнейший в мире «пул капитала», куда стекает огромный объём средств в тематику, но из-за комплаенса им не удаётся напрямую купить корейские акции. Такая ситуация «денег много, а бумаги мало» порождает премию за ликвидность;
С другой стороны, в США «якорь» оценки Hynix освобождён от «корейской дисконт»-надбавки к низкому P/E: она напрямую сравнивается с гигантами вроде Micron, получая премию от переоценки стоимости;
ADR котируется в долларах и торгуется синхронно с акциями США без зазоров. Инвесторы готовы добровольно платить дополнительный спред за эту удобную «безболезненность», чтобы избежать сложных трений между странами: открытия счётов, обмена валют и процедур комплаенса $SKHYB
Почему арбитраж не получается, когда шортят ADR и лонгуют корейскую базовую акцию?
Предпосылка, при которой такой подход работает: цены ADR и корейской базовой акции будут сближаться.
По сути, из-за того, что у трансграничного «перетаскивания» («брик-а-брик») очень высокий барьер. Открытие счетов иностранными инвесторами на местных рынках, затраты на ввод/вывод средств и трения, связанные с физической конвертацией, стоят крайне дорого. Поэтому арбитражный капитал вообще не может нормально «купить дешёвую базовую акцию, обменять её на дорогой ADR и продать». Раз физический арбитражный канал заблокирован, цену невозможно искусственно «сровнять».
Кроме того, ADR Hynix сейчас конвертируется в базовую акцию в одностороннем порядке: частные инвесторы могут обменять только ADR на базовую акцию. Для американского рынка базовая акция — с положительной премией, и «ни одного дурака», который стал бы обменивать, нет. Менять в обе стороны удобно только институционалам.
Посмотри на TSMC $TSM — и всё станет ясно. Из-за тех же самых рыночных барьеров в разных юрисдикциях её американский ADR годами сохраняет премию к тайваньской базовой акции примерно 10%~20%, и за несколько лет так и не произошло схождения.
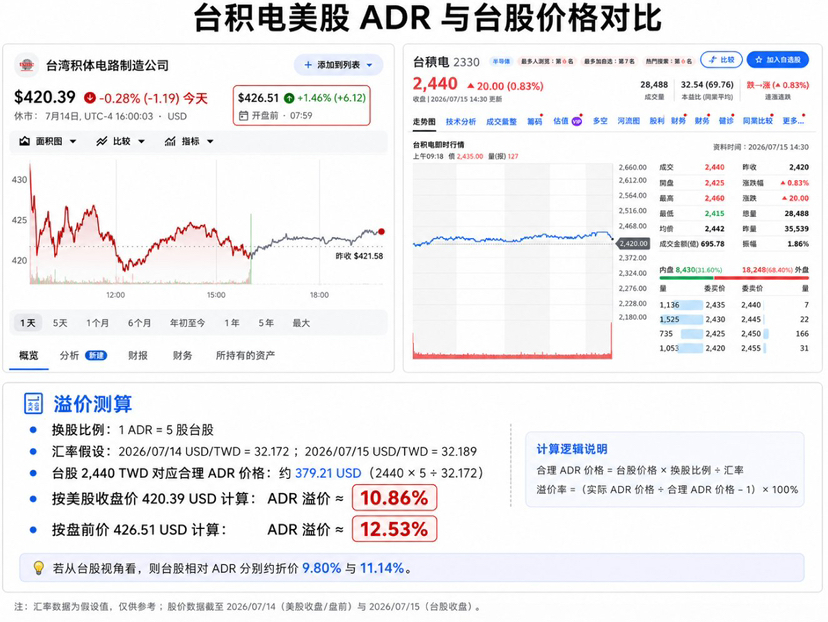
«Премия за ликвидность и удобство» на американском рынке надолго закрепится в цене. Если ты ставишь на то, что она сойдётся, зачастую не дождёшься обнуления спрэда: деньги уже успеют быть «съедены» высокими процентами по коротким позициям. А даже когда на рынке США разгоняют ADR, твою шорт-позицию могут просто принудительно раздавить шорт-сквизом.
Раз разницы не удаётся свести к нулю, какая арбитражная стратегия у UBS?
Раз уже известно, что состояние «США дорого, Корея дёшево» будет существовать долго, стратегия UBS уже не делает ставку на то, что «спрэд исчезнет», а делает ставку на то, что «спрэд расширится» — это типичная сделка относительной стоимости.
Стратегия: лонговать американские акции, шортовать корейские акции.
🟢 Long ADR США: забираешь премию за ликвидность и переоценку стоимости американского рынка
🔴 Short корейская базовая акция: хеджируешь системный риск полупроводникового цикла и Beta колебаний по фундаментальным показателям компании
Эта сделка вообще не зависит от того, вырастет ли Hynix завтра или упадёт. Даже если полупроводники рухнут, и Hynix упадёт по всем фронтам: пока «корейская базовая акция упала на 10%, а американский ADR с премией охраны упал только на 5%», эта сделка всё равно будет прибыльной.
В двух словах: когда падает — ADR падает меньше, чем базовая акция; когда растёт — ADR растёт больше, чем базовая акция.
Подписывайся, чтобы узнать больше об инвестициях и учиться ещё! 🫡