

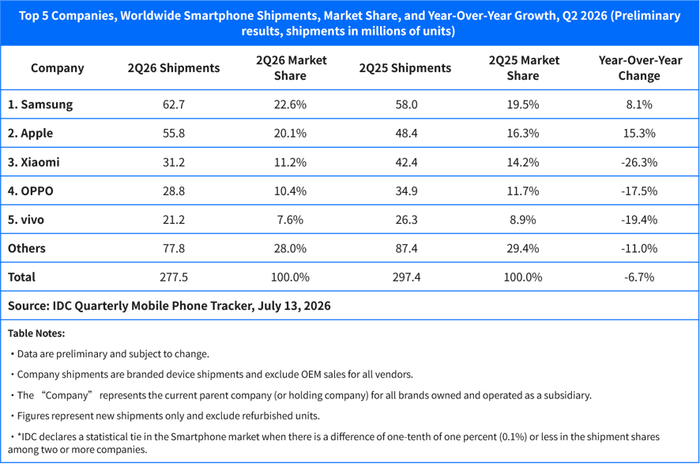
Как сообщило IT之家 14 июля со ссылкой на данные Международной корпорации данных (IDC) (глобальный квартальный трекер по смартфонам), сегодня были опубликованы предварительные данные: во втором квартале 2026 года объем отгрузок смартфонов в мире составил 277,5 млн устройств, что на 6,7% меньше в годовом выражении.
Это уже второй квартал подряд, когда фиксируется снижение в годовом исчислении. Кризис с памятью продолжает бить по рынку: он не только резко повышает затраты, но и приводит к дефициту поставок.
Старший руководитель по исследованиям потребительских устройств IDC Nabila Popal заявила: затраты на память выросли почти на 300% по сравнению с тем же периодом прошлого года; в low-end моделях память занимает более 65% общей себестоимости по спецификации (BOM). Это делает все более трудным продолжение работы для производителей, делающих ставку преимущественно на low-end продукты. Данные второго квартала полностью подтверждают нашу ранее высказанную оценку: текущее снижение распределено неравномерно по всему рынку — кризис с чипами памяти выгоден брендам high-end и серьезно ударяет по компаниям, зависящим от low-end моделей.
Apple и Samsung уже второй квартал подряд остаются единственными двумя производителями среди топ-5, у которых наблюдается рост объема отгрузок. Во втором квартале Apple зафиксировала рекорд по отгрузкам за аналогичный период за всю историю. Основной вклад внесли сильный спрос на серию iPhone 17, а также то, что потребители, ожидая последующее повышение цен, покупают заранее. При сохранении этой тенденции доля рынка Apple в течение всего 2026 года, как ожидается, может достичь 22% — исторического максимума.
Nabila Popal считает, что низкобюджетные производители изо всех сил пересматривают стратегию, сокращают издержки и переносят продуктовую линейку на модели с более высокой маржинальностью. Однако ключевая проблема заключается не в самой стратегии, а в том, как убедить потребителей принять более дорогие продукты от традиционно “low-end” брендов. Когда разница в цене сокращается, а рассрочка становится более удобной, потребители обычно чаще выбирают high-end бренды.
Вице-президент IDC по клиентским устройствам Francisco Jeronimo отметил, что во втором квартале 2026 года разрыв между сегментами high-end и low-end еще больше усилился. У Samsung и Apple отгрузки выросли в годовом выражении; их доли рынка увеличились соответственно на 3,2 и 3,8 процентных пункта, а лидирующие позиции были дополнительно закреплены.
Текущий кризис памяти фактически разделяет рынок смартфонов на два совершенно разных лагеря. На “high-end” стороне Apple и Samsung продолжают расширять преимущество во многом потому, что заранее обеспечили поставки памяти, а доля затрат на память в их общей спецификации (BOM) относительно невысока. На “low-end” стороне производители, зависящие от дешевых массовых моделей, сталкиваются с тяжелым давлением; при этом их целевые группы потребителей также оказались задеты. В итоге кризис в конечном счете выгоден компаниям, которые обладают эффектом масштаба, устойчивыми связями в цепочке поставок и сильным продуктовым портфелем high-end.
В дополнение к этому IDC Global потребительских устройств, вице-директор по исследованиям Kiranjeet Kaur отметил, что позиции Xiaomi, OPPO и vivo не изменились по сравнению с прошлым кварталом, однако скорость снижения у китайских производителей увеличилась: у большинства ведущих компаний фиксируются двухзначные годовые падения.
Рынок ниже 200 долларов для них по-прежнему остается ключевой территорией для наращивания объемов. Поэтому многим производителям приходится обновлять старые модели или снова выпускать версии с поддержкой 4G, чтобы удержать этот ценовой диапазон, при этом по возможности контролируя прочие затраты.
Среди лидеров Xiaomi показала самое большое падение, но это, скорее, сделано намеренно — компания целенаправленно сжимает объем отгрузок в сегменте low-end, чтобы обеспечить прибыль, и переносит фокус на более дорогие рынки. Huawei, напротив, является исключением: она добилась роста в годовом исчислении на 20,9%. Это в основном связано с тем, что в Китае Huawei удерживала цены стабильными (тогда как другие конкуренты на Android повышали их), проводила адресные промо-акции, опиралась на сильную лояльность к бренду на местном рынке, а также расширяла линейку продуктов, закрывая более широкий диапазон цен. Как стало известно, IT之家 узнало из отчета: во втором квартале 2026 года объем отгрузок на рынке смартфонов Китая составил около 66,01 млн устройств, что на 4,3% меньше в годовом выражении; при этом уже пятый квартал подряд фиксируется снижение показателя к прошлому году. Начиная с конца марта, из‑за продолжающегося роста затрат на ключевые компоненты, включая память, производители на Android были вынуждены постепенно повышать цены на продукты или корректировать конфигурации, что заметно подавило готовность потребителей менять устройства.
Тем временем эффект от стимулирующих мер “господдержки” («国补») на спрос постепенно ослабевает. В результате, в ходе промоакции «618» в этом году продажи смартфонов в Китае в целом сократились почти на 15% относительно того же периода прошлого года, что указывает на усталость спроса со стороны покупателей в краткосрочной перспективе.
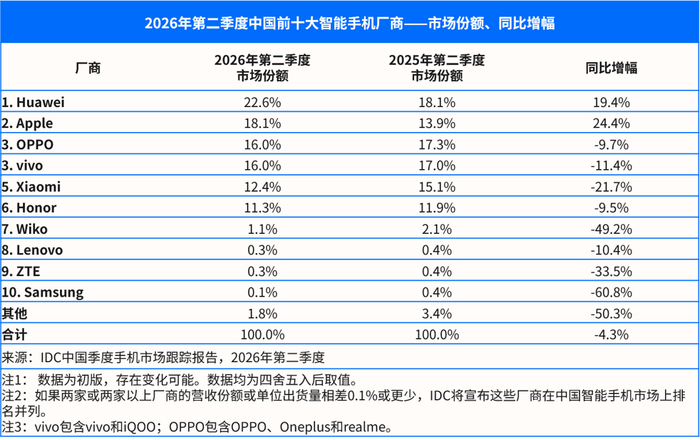
На фоне общей вялости рынка особенно выделились Huawei и Apple: во втором квартале их отгрузки выросли в годовом исчислении примерно на 20%, и они стали главными “светлыми пятнами” среди участников рынка. С одной стороны, обе марки продолжают привлекать потребителей благодаря мощной силе бренда; с другой стороны, на фоне того, что производители на Android в целом повышали цены, Huawei и Apple не только не стали поднимать прайс, но и запустили адресные стратегии скидок и промо, дополнительно усилив свою конкурентоспособность. Кроме того, Huawei продолжает расширять продуктовую линейку, охватывая более широкий круг потребностей пользователей; Apple же, благодаря предварительному сигналу о повышении цен на продукты во второй половине года, подтолкнула часть потребителей принять решение о покупке заранее и приобрести iPhone 17 серии, тем самым дополнительно подняв отгрузки в текущем квартале.
В отчете считают, что по мере того как у производителей постепенно исчерпываются заранее закупленные по низким ценам запасы материалов, ценовое давление будет сосредоточенно высвобождаться во второй половине года. Ожидается, что во второй половине 2026 года темпы снижения отгрузок смартфонов в Китае в годовом выражении могут расшириться примерно до 20%. Смотрим на 2027 год: существенного отката цен на память, вероятно, не будет, и в целом рынок по-прежнему столкнется с жесткими вызовами. Но и чрезмерно пессимистично относиться не стоит: потребность в использовании телефонов у потребителей не исчезла — просто спрос откладывается. Телефон как незаменимое устройство “в кармане у каждого” не утратит своего ключевого положения. По прогнозам, к 2028–2029 годам, с началом нового цикла смены устройств, рынок сможет восстановиться.