



 Ценовые движения Биткойна в 2024–2025 годах подчеркивают растущее несогласие между силой блокчейна и макроэкономическими ограничениями
Несмотря на надежные основы блокчейна, поддерживающие ралли Биткойна в 2024 году, макроэкономические препятствия продолжали накладывать значительные ограничения на оценку в этот период. Поскольку Биткойн поднялся с примерно $42,000 до более чем $100,000 в IV квартале, внешние факторы, такие как рост реальных доходностей и сокращение баланса Федеральной резервной системы, сдерживали потенциальные приросты, подчеркивая сложное взаимодействие между здоровьем крипторынка и более широкими экономическими условиями.
Ключевые выводы
Биткойн подскочил с около $42,000 до более $100,000 в 2024 году, чему способствовали притоки стейблкоинов и оттоки с бирж.
Метрика рыночной оценки, соотношение рыночной стоимости биткойна к реализованной стоимости (MVRV), увеличилось с 1.8 до примерно 2.2 за этот период, но оставалось ниже уровней перегрева.
В 2025 году повышенные реальные доходности и сокращение баланса, похоже, ограничили дальнейшие gains, несмотря на продолжающуюся ончейн-силу.
Динамика рынка изменилась, с уменьшенными притоками стейблкоинов и смешанными чистыми потоками на биржах, сигнализируя о снижении бычьего импульса.
Ончейн-сила поддерживала ралли 2024 года
Траектория биткойна в 2024 году была отмечена устойчивым ростом с близких к $42,000, завершившимся значительным прорывом выше $100,000 в последнем квартале. Это ралли было поддержано улучшением условий ликвидности в ончейн. Ежемесячные притоки стейблкоинов в среднем составили от $38 до $45 миллиардов, что указывает на обилие доступного капитала, поступающего в экосистему.
Тем временем, анализ корреляции показал отрицательную 0.32 скользящую взаимосвязь между притоками стейблкоинов и чистыми потоками биткойнов на биржах. Эта динамика указывала на то, что притоки на биржи были связаны с выходом биткойнов с бирж, указывая на накопление, а не на распределение.
Эта тенденция, обусловленная накоплением, поддерживала устойчивость ралли, совпадая с долгосрочным институциональным интересом и появлением спроса на спотовые ETF. Метрики оценки дополнительно укрепили эту точку зрения. Соотношение MVRV увеличилось с 1.8 до 2.2, отражая расширение оценки, соответствующее ончейн-фундаментам, а не спекулятивному перегреву. Данные по высоким временным рамкам показали, что рыночная сила была в основном обусловлена фундаментами, позволяя ценам расти без запуска широкомасштабной фиксации прибыли или принудительной ликвидации.
Соотношение MVRV биткойна реализовано за 365-дневное скользящее среднее. Источник: CryptoQuant
Тем не менее, макроэкономические факторы значительно отличались от предыдущих бычьих циклов. В течение 2024 года реальные доходности по 10-летним облигациям США в среднем составили около 1.75%, оставаясь положительными. Федеральная резервная система сократила свой баланс с $7.6 триллионов до $6.8 триллионов к концу года, увеличив альтернативные издержки держания неприносящих доход активов, таких как биткойн.
Макроэкономические препятствия ограничивают доходность 2025 года
2025 год увидел, как биткойн столкнулся с увеличенной волатильностью по мере дальнейшего ужесточения макроэкономических условий. Ценовые колебания варьировались от $126,000 до $75,000, а приток стейблкоинов резко сократился примерно наполовину. Хотя ончейн-метрики оставались относительно неизменными, сокращение притоков указывало на уменьшение предельной покупательной способности и постепенный переход к распределению.
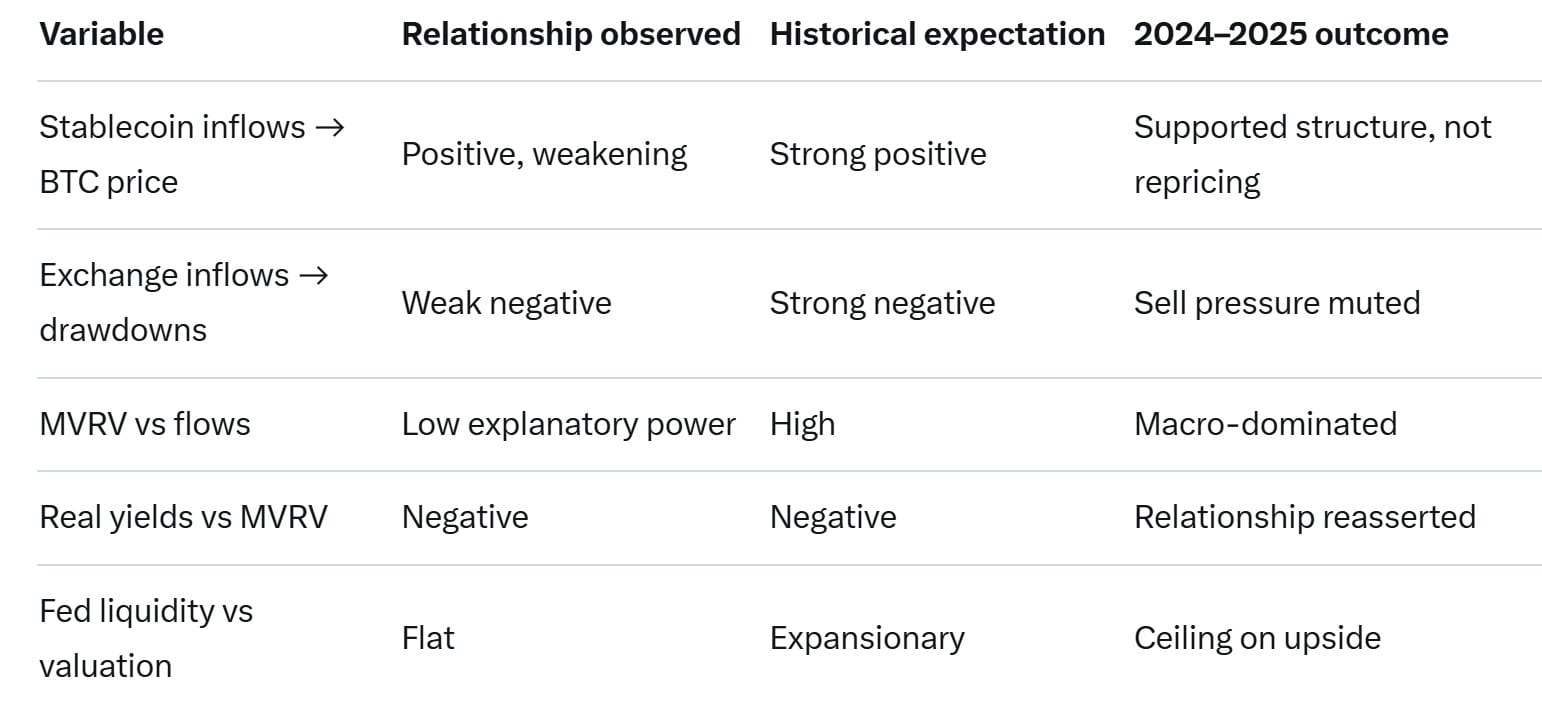 Ликвидность против оценки: что работало, а что нет (2024-2025). Источник: Cointelegraph
Метрики оценки отражали стабилизированную, но подавленную среду. 365-дневная SMA MVRV колебалась между 1.8 и 2.2, оставаясь выше уровней медвежьего рынка, но не имея расширения, необходимого для новых бычьих циклов. Регрессионные анализы показывали, что притоки стейблкоинов и чистые потоки на биржах составили менее 6% вариации оценки, подчеркивая уменьшенное влияние ончейн-потоков в условиях макроэкономических ограничений.
Макроэкономическая среда оставалась ключевым детерминантом. Реальные доходности США оставались высокими, в среднем от 1.6% до 2.1%, в то время как ФРС далее сокращала свой баланс, изымая дополнительные $300 миллиардов системной ликвидности. В отличие от предыдущих бычьих рынков, характеризующихся падающими доходностями и смягчающейся ликвидностью, ландшафт 2025 года оставался структурноRestrictive, останавливая значительные ценовые приросты, несмотря на солидные ончейн-фундаменталы.
Последствия для будущих движений рынка
Из этого анализа видно, что биткойн, похоже, установился в режим, где ончейн-метрики определяют рыночную структуру, но макроэкономические факторы устанавливают потолки оценки. Постоянное сокращение ликвидности и растущие доходности предполагают, что будущие ралли могут зависеть больше от смягчения макроэкономических условий — таких как падение реальных доходностей или возобновленная глобальная ликвидность — а не только от ончейн-активности.
Для инвесторов это подчеркивает важность мониторинга макроэкономических индикаторов наряду с ончейн-данными. В то время как накопление продолжается, значительное открытие цен остается зависимым от смягчения более широких финансовых условий, сигнализируя о том, что макрофакторы, вероятно, продолжат играть решающую роль в следующем движении биткойна.
Эта статья изначально была опубликована как "Цена биткойна ограничена изменяющимися макрофакторами, а не продажами китов" на Crypto Breaking News – вашем надежном источнике новостей о криптовалюте, новостей о биткойне и обновлений блокчейна.