
Ключевые показатели: (по гонконгскому времени 29 июня 16:00 -> 6 июля 16:00)
BTC/USD +4,8%($60 000 -> $62 900),ETH/USD +11,7%($1 580 -> $1 765) Прогноз по текущим рыночным инструментам BTC:
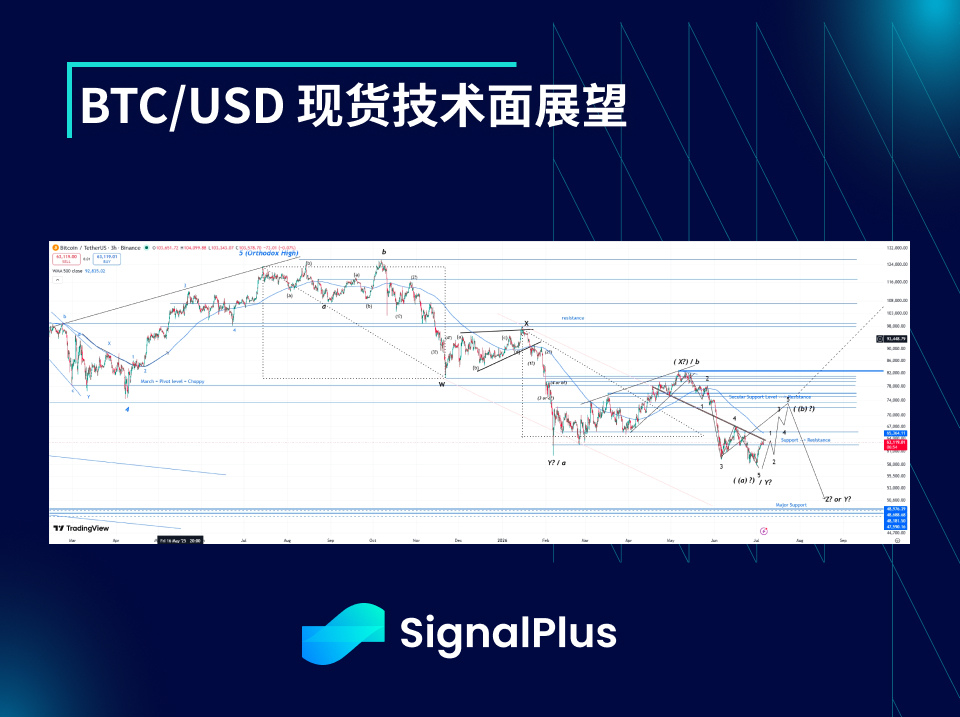
На прошлой неделе динамика спотовых цен в целом ощущалась относительно сдержанной. Хотя в какой-то момент цена опускалась примерно до локального минимума около $58k, это не вызвало панических покупок защитных опционов пут в качестве хеджа. Благодаря этому у нас усилилось ощущение, что на текущем уровне цены у рынка заметно снизилась доля спотовых позиций. Хотя способность MSTR выступать в роли «последнего покупателя, который прикроет» снизилась, это одновременно уменьшает вероятность того, что рынок запустит жуткую спираль снижения и тем самым в среднесрочной перспективе нарушит всю нарративную историю по BTC.
С точки зрения технической картины последний участок снижения наиболее явно выглядит как структура из 5 подволн, поэтому похоже на завершение этого нисходящего движения, начавшегося с середины мая. Вопрос теперь в том, является ли это «волной A» в последней структуре «ABC» внутри «WXYXZ тройной коррекции» или же изначально это была удлиненная «волна Y» внутри «WXY двойной коррекции». Торговая динамика в течение следующего примерно месяца постепенно прояснит этот вопрос. Мы по-прежнему сохраняем бычий взгляд на среднесрочную перспективу, поскольку рынок в целом недалеко ушел от февральских минимумов и с тех пор в основном двигался в боковом, но все же коррекционном режиме. С технической точки зрения это создает условия для возобновления восходящего движения в зоне дна примерно через 10–12 месяцев после пика, независимо от того, был ли этот пик ортодоксальным или неортодоксальным.
Тема рынка
На прошлой неделе фондовый рынок начал сбрасывать напряжение после хаотичной ребалансировки на рубеже месяца/квартала. Затем вышли более слабые, чем ожидалось, данные по занятости в США, а Уош признал, что недавние показатели инфляции уже немного снизились, хотя при этом он все же заявил, что инфляция «по-прежнему слишком высокая». Доходности в США откатились от недавних максимумов, а доллар частично растерял свой сильный рост за июнь. Золото нашло поддержку ниже 4000 долларов за унцию и за 48 часов отскочило почти на 5% от локального минимума. В целом рынок, похоже, входит в режим ожидания перед летом. После первого заседания FOMC при Уоше шок по ставкам/доллару постепенно сходит на нет, а фондовый рынок в конечном итоге по-прежнему поддерживается сильной прибылью и мягким макрофоном. Однако резкая коррекция после недавнего чрезмерного энтузиазма, а также опасения по поводу завышенных оценок могут временно ограничить потенциал роста.
Похоже, крипторынок нашел локальное дно в краткосрочной перспективе. Ранее на рубеже месяца/квартала ETF продолжали показывать масштабный отток, но в итоге этот отток ослаб, а BTC особенно явно демонстрировал хороший спрос около 58 тыс. долларов. MSTR официально подтвердила, что в какой-то момент в ближайшие месяцы продаст биткоины на сумму 1,2 млрд долларов, чтобы пополнить фонд для обратного выкупа акций (ранее она продала акций на 1,2 млрд долларов, чтобы привлечь средства для покрытия обязательств по дивидендам STRC). В целом рынок воспринял это как позитив для MSTR и STRC, однако для BTC это по-прежнему структурное давление. После того как в начале недели шорт-сквиз поднял цену почти до 64 тыс. долларов, мы ожидаем, что она с высокой вероятностью откатится в диапазон 60–62 тыс. долларов, а затем, если макрофон останется поддерживающим, может постепенно и более контролируемо расти дальше, при этом первая цель указывает на зону сопротивления 66–68 тыс. долларов. Сегодня вечером рынок будет внимательно следить за раскрытием информации MSTR, чтобы подтвердить, продавала ли компания на прошлой неделе какой-либо BTC.
Подразумеваемая волатильность
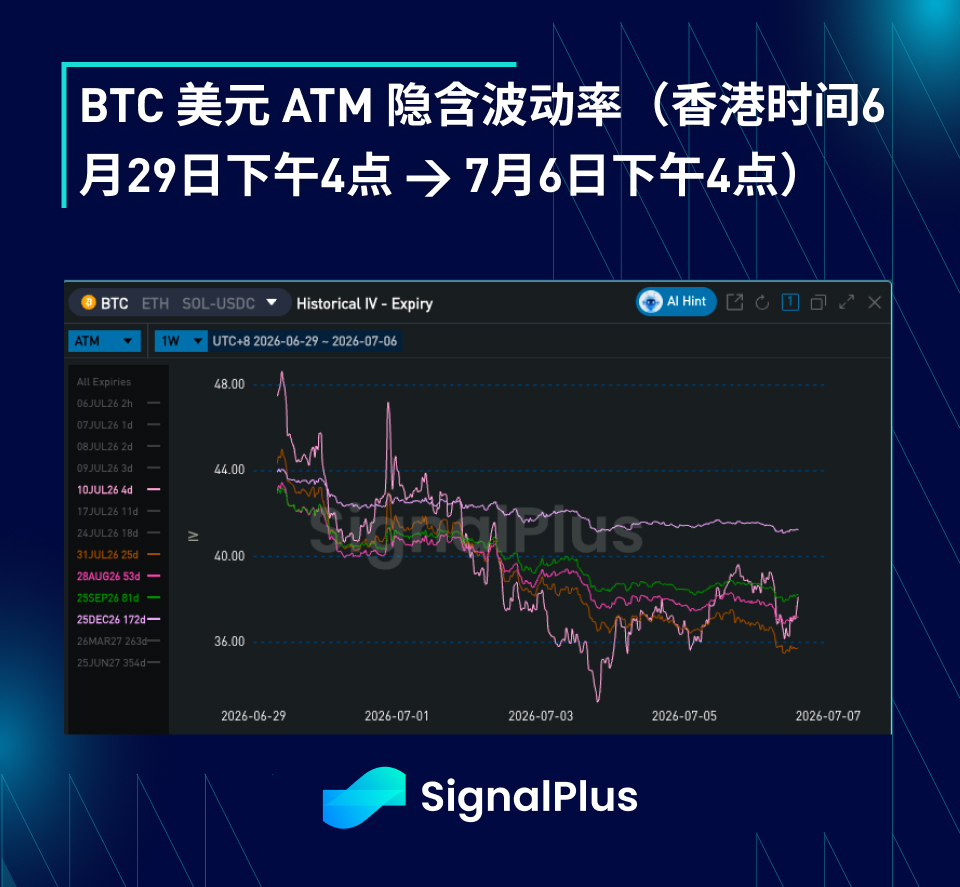
На прошлой неделе подразумеваемая волатильность в целом снизилась. Хотя спот снова и снова пытался пробить минимум 58 тыс. долларов, рынок очень хорошо поглощал это давление продаж; с другой стороны, даже при достаточно чувствительных потоках и позиционировании на споте фактическая волатильность в целом оставалась умеренной. В целом рынок не увидел нового спроса на опционы, особенно на защитные пут-опционы, что указывает на то, что текущие спотовые позиции стали чище и в целом достаточно вялыми около текущих уровней. Предложение в виде давления продаж сверху, создаваемое стратегиями хеджирования, продолжает выходить на рынок, особенно заметно при отскоках спота. Похоже, рынок постепенно принимает сценарий торговли в диапазоне примерно 55–70 тыс. долларов в ближайшие месяцы: потенциальное давление со стороны MSTR ограничивает потенциал роста, а те игроки, которым нужно было или хотелось выйти из BTC, вероятно, уже полностью продались, что также отражается в устойчивом и сильном оттоке из ETF с мая.
По мере того как рынок входит в сезонные летние месяцы, а спот начинает искать новый равновесный диапазон, кривая временной структуры уже начала снова становиться круче. Мы по-прежнему ожидаем, что начиная с сентября фактическая волатильность немного вырастет, особенно с учетом промежуточных выборов и макрофона; кроме того, потенциальный момент первого снижения ставки ФРС сейчас также сдвинулся с июля/августа на сентябрь/октябрь.
BTC долларовая асимметрия/куртозис
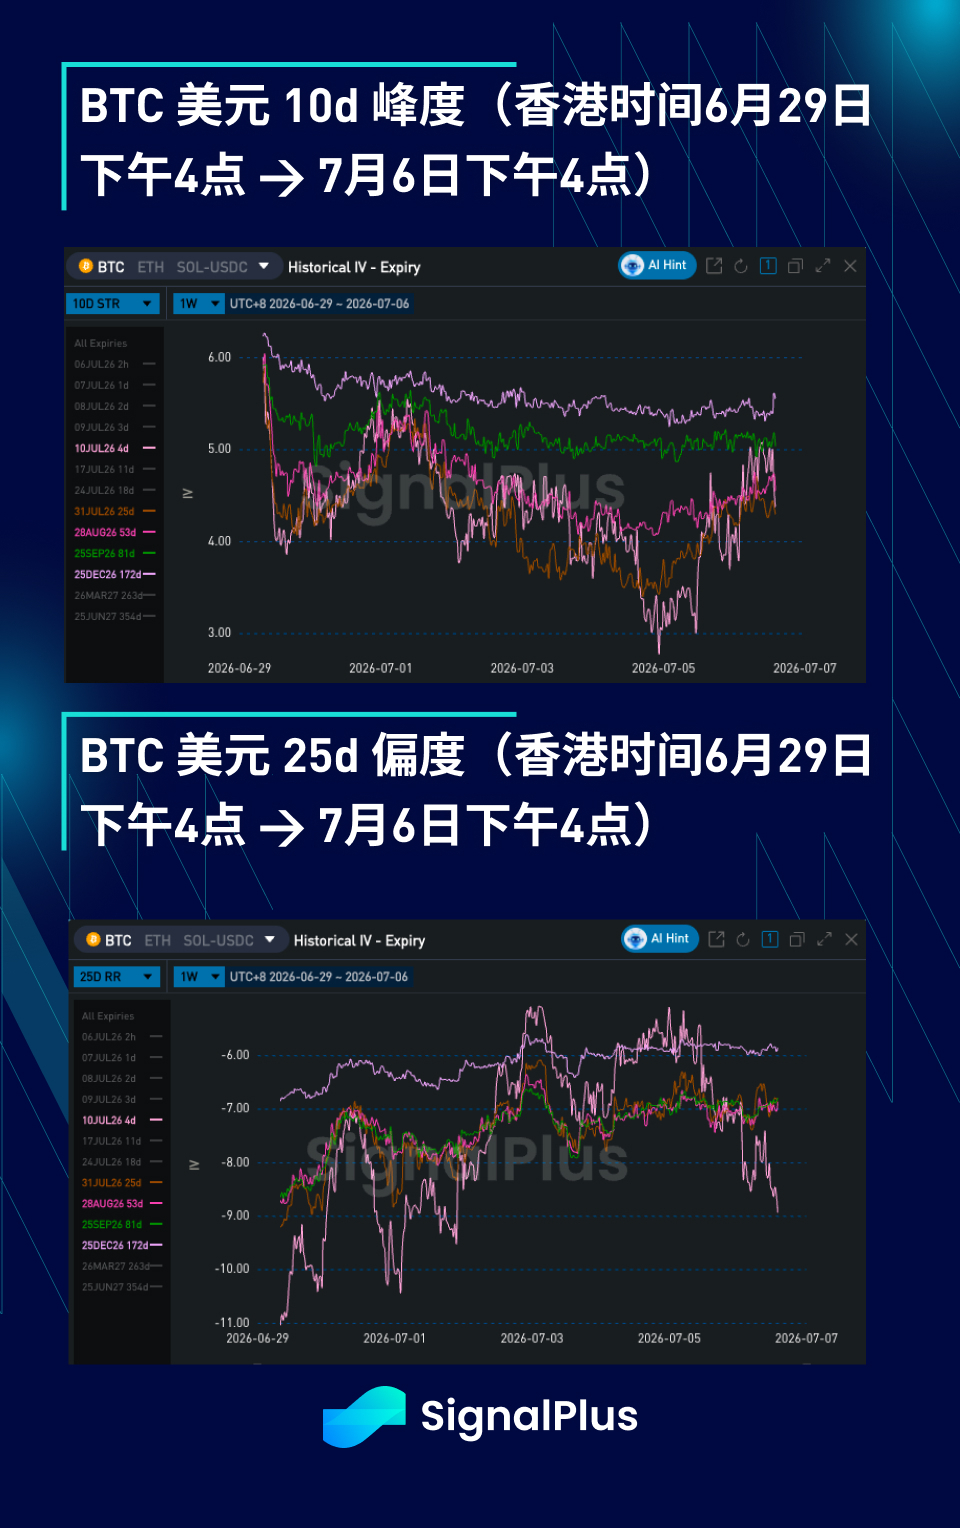
Цены на асимметрию уже начали нормализоваться от экстремальных уровней. Хотя спот несколько раз пытался просесть и даже ненадолго опускался ниже 58 тыс. долларов, обновив новый локальный минимум, фактическая волатильность в целом оставалась под контролем, и не наблюдалось того всплеска подразумеваемой волатильности, который обычно можно было бы увидеть, поскольку спроса на опционы по-настоящему так и не возникло. Кроме того, новость по MSTR можно сказать как минимум в краткосрочной перспективе снизила дисперсию хвостового риска вниз, поскольку с учетом имеющихся денежных резервов рынок четко исходит из того, что в ближайшее время не увидим вынужденной панической распродажи BTC. Между тем, вверх по-прежнему сохраняется безразличное давление продаж со стороны стратегий хеджирования, поэтому, учитывая наличие односторонних потоков в этом направлении, рынок не хочет поднимать оценку волатильности на стороне роста. В целом мы ожидаем, что цены на асимметрию стабилизируются примерно на текущих уровнях. Однако стоит отметить, что удержание одиночного put на этих уровнях обходится очень дорого, особенно если рынок входит в летнюю консолидацию.
Цены на куртозис в целом продолжают снижаться, поскольку рынок переваривает устойчивое предложение на верхнем крыле, связанное со стратегиями хеджирования; одновременно, с учетом высоких издержек владения и более поддерживающего макрофона, ценообразование на нижний толстый хвост тоже начало снижаться. Желаю удачной торговли на предстоящей неделе!