



Оригинальный автор: Лунъюэ
Источник оригинала: Wall Street News
Новость о том, что Meta продает избыточные вычислительные мощности, одновременно вывела на первый план несколько самых чувствительных вопросов в AI-торговле: дефицит вычислительных мощностей или, наоборот, их избыток; снизит ли Meta плановые капитальные затраты (capex); и как долго Neocloud еще сможет зарабатывать?
Как упоминает Wall Street News, Meta разрабатывает план по облачному бизнесу и, возможно, будет предоставлять два типа услуг: один — это управляемые модели/API-доступ, наподобие AWS Bedrock; другой — аренда «сырых» вычислительных мощностей, как у Neocloud.
Как только новость появилась, акции нового поколения облачных звезд-сервис-провайдеров GPU CoreWeave рухнули на 13%, Nebius — на 15%, а вслед за этим пострадал и сектор AI-оборудования, включая чипы. Если Meta начнет продавать вычислительные мощности, инвесторы, естественно, зададут три вопроса:
Первое: Meta не накупила ли слишком много вычислительных мощностей?
Второе: Meta перестает так сильно инвестировать в модели и AI-продукты?
Третье: должна ли измениться кривая спроса на AI-хардвер и Neocloud?
По сообщениям «Торговой площадки Услед за трендом»: 1 июля, UBS, Morgan Stanley и Бернстайн быстро разобрали эту историю. Возможно, это не крах фундаментала ИИ, а прагматичный шаг гигантов — искать баланс между ограничениями по мощностям и финансовой отдачей. И это нельзя просто приравнивать к тому, что «Meta больше не нужны вычисления». Но для разных классов активов смысл будет разным.
Для Meta арендованные мощности могут быть переходным мостом к выручке и EPS. UBS считает: «Продажа облачных вычислительных мощностей или прав доступа к моделям теоретически принесет более быстрые поступления в ближайшей перспективе, чем ожидание масштабирования Meta Business Agents и Meta AI-чатботов, и снизит беспокойство о том, что в 2027 году EPS останется на плато или сократится».
Для компаний типа CoreWeave в формате Neocloud — это потенциальное конкурентное давление.
Для цепочек чипов и серверов рынок больше всего интересует, изменится ли в дальнейшем график капитальных затрат.
«Есть излишки, которые можно сдавать в аренду» не равно «отрасль страдает от избытка вычислительных мощностей»
На рынке продается самая короткая цепочка: аренда вычислительных мощностей = их избыток = снижение CapEx.
У Meta могут быть временно сдаваемые в аренду мощности, но это не означает автоматически, что во всем отраслевом масштабе есть избыток мощностей. Разные организации считают емкость по разным метрикам — нельзя просто сложить.
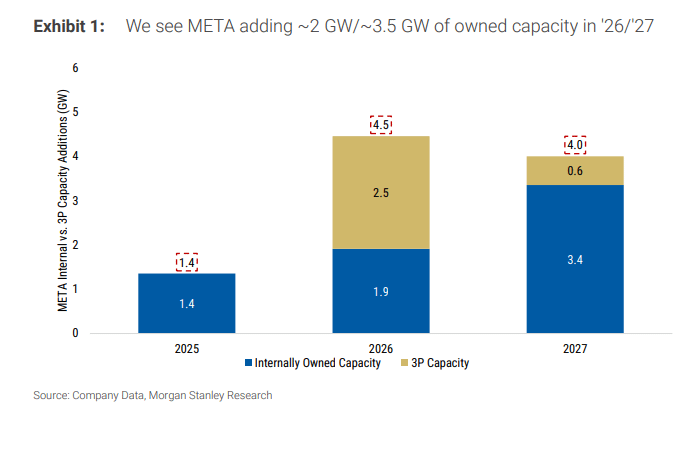
В модели Morgan Stanley предполагается, что Meta в 2026 и 2027 годах добавит примерно 2 ГВт и 3,5 ГВт собственных IT-мощностей для эксплуатации соответственно; базис — около 3 ГВт к концу 2025 года. Для сравнения: у сверхкрупных облачных игроков вроде Amazon и Google прирост IT-мощностей в 2027 году может достигать порядка 5 ГВт и 9 ГВт соответственно. Другими словами: даже если Meta выделит часть собственных мощностей для аренды, ей будет сложно изменить общий «большой рынок» строительства облаков для ближайших трех лет в одиночку.
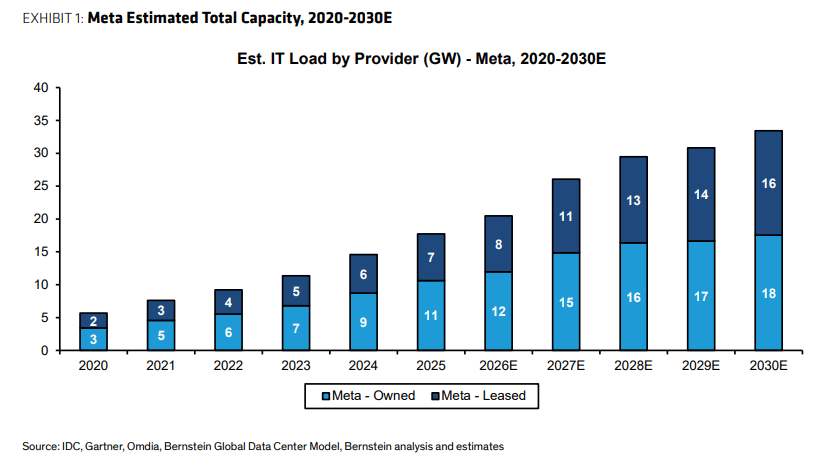
Бернстайн использует более широкий подход к оценке общей «площадки» дата-центров: по оценке, текущая глобальная мощность Meta — около 20 ГВт, и в ближайшие несколько лет будет введено еще примерно 14 ГВт, включая собственную и арендованную комбинацию. Цифра выглядит большой, но это не «вся сдаваемая в аренду ИИ-вычислительная мощность» и не означает, что это те же самые поколения GPU, тот же тип нагрузок и та же ценовая кривая.
В рыночных расчетах есть и более агрессивный способ «от обратного». Берут в качестве якоря контракты и планы по мощностям Google и Anthropic, AWS и Anthropic/OpenAI, Microsoft и OpenAI и т.д.; итого общая мощность по AI у нескольких облачных компаний в будущем может быть около 20 ГВт или даже выше. Также учитываются собственные Stargate у OpenAI и договоренности порядка 10 ГВт, связанные с Nvidia и Broadcom — как наблюдение за спросом. Этот подход не предназначен для точного прогноза, а чтобы показать следующее: локальная аренда мощностей у Meta не доказывает, что глобальное строительство AI уже вошло в фазу избытка.
Еще более контринтуитивно то, что Бернстайн также упоминал: в выходные появились новости, будто Google ограничивает использование вычислений Meta из‑за собственных ограничений по мощности. Если это правда, то Meta с одной стороны пытается получить внешние мощности, а с другой — готовится продать часть мощностей вовне. Это больше похоже на перераспределение «между поколениями, разными назначениями и разными временными окнами», а не на простое «незачем, потому что мощности не нужны».
Это не первый раз, когда Meta выносит на стол идею «продажи вычислительных мощностей»
27 мая 2026 года акционеры спросили Meta, будет ли она строить облачный бизнес и конкурировать с AWS, Azure и т.п. Цукерберг ответил:
«Конечно, это, вероятно, входит в список рассматриваемых вариантов… Мы пока этого не делали, потому что считаем, что эти мощности нам самим понадобятся. Но очевидно, что если мы дойдем до определенной стадии и решим, что мы построили с избыточным запасом, то это будет одним из вариантов. И это еще одна причина, почему у нас есть уверенность продолжать инвестировать в наращивание мощностей».
Еще 29 октября 2025 года Цукерберг уже говорил о подобной логике:
«Любые вычислительные мощности, которые нам не нужны, мы с большой уверенностью можем абсорбировать большую часть… Конечно, возможно, мы построим с избыточным запасом. Если мы действительно так сделаем… мы увидим, что и внутри, и снаружи есть очень много новых спросов. Почти каждую неделю к нам обращаются компании, расположенные снаружи, и хотят, чтобы мы развернули API-сервисы, или спрашивают, могут ли они получать от нас вычислительные мощности разных типов. Мы пока этого не делали. Но очевидно, что если вы окажетесь на стадии избыточного строительства, это может стать вариантом».
Это объясняет, почему UBS называет это «не новой новостью».
Для акционеров Meta продажа вычислительных мощностей больше похожа на «мост к EPS», а не на новый основной бизнес
Для Meta самая прямая выгода от сдачи вычислительных мощностей в аренду — превратить будущие инвестиции в ИИ в текущую выручку.
В таблице UBS: размывание EPS у Meta в 2026 и 2027 годах — примерно 32,6 и 33,0 доллара соответственно. Рынок беспокоит то, что EPS в 2027 году будет примерно на одном уровне с 2026 годом или даже сожмется. Аренда вычислительных мощностей или продажа прав на доступ к моделям — как минимум до реального масштабирования Meta Business Agents и Meta AI-чатботов — может дать период буфера по выручке и прибыли.
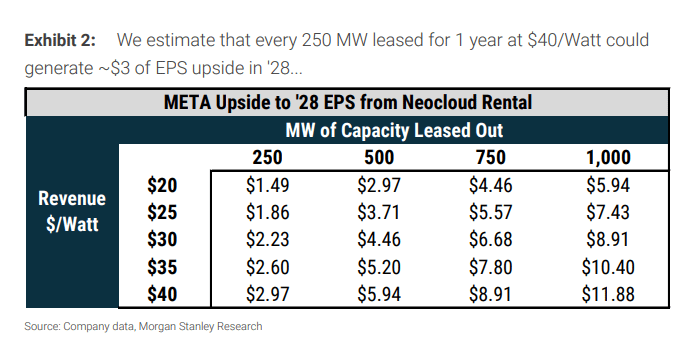
Чувствительность расчета Morgan Stanley более наглядна: при сдаче в аренду 250 МВт мощностей, аренда на один год, цена 40 долларов за ватт, это может дать Meta прирост EPS в 2028 году примерно на 2,97 доллара — около 8% апсайда. Если расширить мощность до 500 МВт, 750 МВт или 1000 МВт, либо если цена будет другой, эластичность по EPS продолжит увеличиваться или уменьшаться.
Вот почему рынок не свел это только к негативу. Если смотреть с позиции акционеров Meta, то Цукерберг фактически получил дополнительный запасной путь: если внутренние AI-продукты в краткосрочной перспективе не потребляют все мощности, можно сначала продать внешним AI-лабораториям и вернуть часть вложений.
Рынок еще проводит аналогию с тем, как xAI арендует вычислительные мощности у Anthropic: 500 МВт соответствуют 1,25 млрд долларов в месяц, что пересчитывается примерно в 30 млрд долларов/ГВт/год. Если этот расчет верен, то подразумеваемая доходность очень высокая — и это, наоборот, показывает, что высококачественные вычислительные мощности в части сценариев по-прежнему востребованы. Это не доказательство «что мощностей никому не нужно», а скорее доказательство того, что «окно простоя можно забирать за высокую цену».
Но это можно назвать мостом, а не основной линией. Morgan Stanley продолжает считать ключевым для оценки Meta именно инновации в «первой линии» продуктов: приведут ли Meta AI, бизнес-агенты, сообщения (messaging), diffusion offerings, подписки и т.п. к более устойчивому росту вовлеченности и выручки. Продажа вычислительных мощностей может добавить EPS, но не обязана автоматически поднимать мультипликатор оценки.
CapEx может не пойти вниз; если все сделать как полный облачный бизнес, это, возможно, будет даже еще дороже
Больше всего рынок беспокоит то, что CapEx Meta на 2027 год могут снизить, и тогда вся цепочка AI-хардвера снизит ожидания.
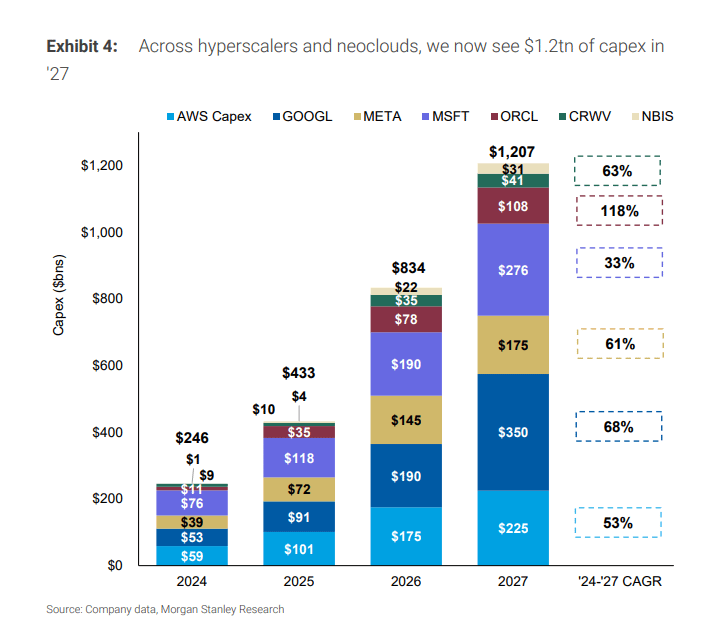
Но модель Morgan Stanley в текущем виде предполагает, что CapEx Meta вырастет с 145 млрд долларов в 2026 году до 175 млрд в 2027 году и 205 млрд в 2028 году. Предпосылка модели такова: Meta в основном наращивает мощности для собственных фронт-лайн продуктов, а не строит полноценного гипермасштабного облачного провайдера.
Если Meta действительно расширит внешний облачный сервис, особенно если это будет платформа моделей/API, а не просто временная аренда «голых» вычислительных мощностей, то CapEx может, наоборот, оказаться под некоторым повышательным давлением. Полный облачный бизнес требует более длительных мощностей дата-центров, более сложной программной платформы и способности поставлять решения корпоративным клиентам.
Бернстайн тоже смотрит на этот вопрос после 2027 года. Meta — один из самых важных «чековых блокнотов» в AI-рынке; любые изменения графика строительства влияют на цепочку поставок. Но «временная аренда» и «постоянное расширение облачного бизнеса» имеют разный смысл для CapEx — их нельзя смешивать.
Самый большой спрос со стороны приложений — это inference (вывод) и agent-применения. В подборке рынка вычислительных мощностей и ИИ от HY фигурируют статьи OpenAI о Codex/agentic AI как сигнал спроса: число пользователей-неразработчиков растет в 137 раз, число пользователей в организациях — в 189 раз, а число внутренних пользователей OpenAI — в 12 раз. Этот ракурс подчеркивает: расширение новых сценариев может продолжать повышать спрос на inference-вычислительные мощности.
Поэтому ключ к этому разногласию не в том, «будет ли Meta продавать вычислительные мощности», а в том, продолжает ли кривая спроса на ИИ оставаться все более крутой. Если офшорный ARR ускоряется, растет число прикладных сценариев вывода (inference) и облачные компании продолжают пересматривать вверх CapEx, то сдача мощностей Meta на аутсорс будет больше похожа на реализацию активов на определенном этапе; если же в следующих квартальных отчетах CapEx начнут коллективно снижать, тогда это станет сигналом перелома в отрасли.
Продавать «голые» вычислительные мощности — легко, делать полноценное AI-облако — трудно
У потенциального бизнеса Meta два пути, и сложность у них совершенно разная.
Первая сторона — продажа «голых» мощностей или исходной мощности чипов, как neocloud. Клиенты покупают GPU/вычислительные ресурсы; Meta не нужно прямо сейчас укомплектовывать целиком корпоративное ПО, инструменты разработчика, модельную платформу и систему продаж.
Второй путь — это хостинг моделей/API-доступ, по типу AWS Bedrock или Google Vertex AI. Это не бизнес, который можно сделать лишь «имея дата-центры и чипы». Он требует, чтобы были на уровне возможности моделей, софтверный стек, разработческий опыт, продажи корпоративным клиентам и сервисная поддержка.
Модель Morgan Stanley по второму пути настроена более осторожно. Там отмечают, что семейство моделей Meta Muse не показывает выдающихся результатов на TerminalBench и SWE Bench Verified, а эти тесты связаны с кодерскими возможностями и сценариями использования сторонними пользователями. Если Meta захочет конкурировать с такими передовыми моделями, как Gemini, то в дальнейшем потребуется заметное улучшение моделей.
Именно в этом месте рушится логика «Meta продает вычислительные мощности = Meta выходит из модельного бизнеса». В потенциальных вариантах изначально уже включен доступ к моделям/API: Meta AI, business agents, мессенджеры, diffusion offerings, подписки и другие фронт-лайн продукты по-прежнему являются ядром долгосрочной оценки. Вопрос не в том, будет ли Meta делать модели, а в том, сможет ли она упаковать модельные возможности в облачный сервис, достаточно привлекательный, чтобы внешние клиенты платили за него.
В обсуждениях рынка некоторые также трактуют Muse Spark, стратегию с закрытыми исходниками и управленческие корректировки как доказательство того, что Meta все еще за столом моделей. Но эти вещи лучше рассматривать как пункты для последующего наблюдения. По крайней мере по трем рамкам наиболее определенный вывод такой: продавать «голые» вычислительные мощности — порог низкий, а делать полный AI-облако — порог высокий.
CoreWeave — самый «пострадавший»? Клиенты превращаются в потенциальных конкурентов
На этот раз самый прямой удар приходится на новые облачные/GPUaaS-компании вроде CoreWeave.
Рейтинг CoreWeave от Бернстайна — Underperform, целевая цена 67 долларов; рейтинг Meta — Outperform, целевая цена 850 долларов. Логика очень прямая: если Meta начнет предоставлять внешним облачные инфраструктуры, то она может вступить в прямую конкуренцию с CoreWeave.
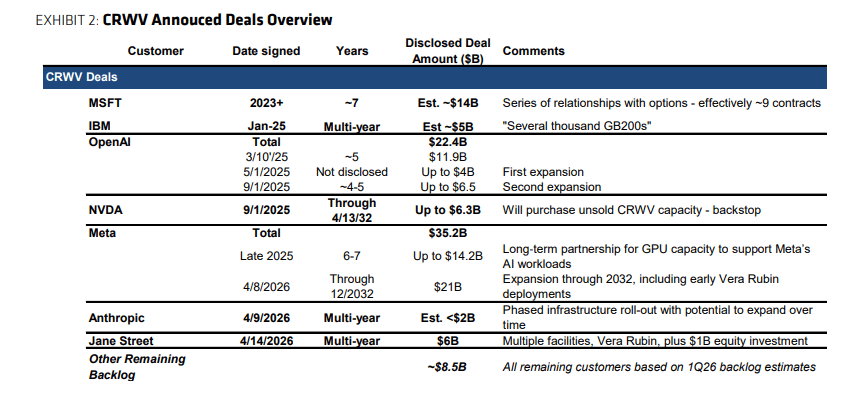
Еще сложнее то, что Meta сама является крупным клиентом CoreWeave. По методике Бернстайна: у Meta сейчас 35,2 млрд долларов контрактов с CoreWeave, что составляет более трети резервов заказов CoreWeave. Плюс к этому — контракт примерно на 14 млрд долларов от Microsoft: CoreWeave тогда окажется близко к тому, что почти половина заказов приходит от клиентов, которые могут стать конкурентами при будущих продлениях.
Краткосрочный риск не так очевиден. Существующие договорные ограничения сильные, поэтому быстро выйти будет сложно; значит, краткосрочная выручка и долговое давление у CoreWeave не обязательно сразу ухудшатся.
Долгосрочная проблема решается сложнее. Если клиент строит облако самостоятельно и сам продает мощность, переговорная сила новых облачных компаний падает. Особенно при продлении контрактов CoreWeave сталкивается уже не только со спросом, но и с потенциальным предложением: у таких поставщиков есть деньги, технология и опыт в дата-центрах.
На торговой площадке J.P. Morgan упомянули, что реакция рынка на падение CRWV на 13% и NBIS на 15% относительно понятна: за одну ночь Meta из клиента превратилась в потенциального конкурента. Для чипов и серверного оборудования удар более косвенный; для GPUaaS — это скорее тест давления на бизнес-модель.
Почему падает сначала хардвер: помимо фундаментала, есть и переполненные позиции
В плане краткосрочной торговли рынок торгует не только фундаментальными показателями.
Дискуссия на торговой площадке J.P. Morgan разбилась на две стороны: с одной стороны — означает ли новость о Meta смену нарратива по CapEx CSP и потребностям в ИИ-вычислениях; с другой — портфель слишком перегружен, снижение кредитного плеча и фиксация прибыли усиливают падение. Их склонность — к тому, что второй фактор более значим. А чтобы понять, действительно ли фундаментально все изменилось, нужно смотреть формулировки предстоящего сезона отчетов.
Позиционирование не легкое. После того как прошла основная ребалансировка индексов, стартовый уровень общего потока и кредитного плеча был повышенным: за последние четыре недели и лонги, и шорты увеличились примерно на уровне +2 стандартных отклонения; за последние пять лет в июле хедж-фонды часто прибегали к снижению плеча, а изменения обычно были в диапазоне от -1 до -3 стандартных отклонений. Позиции по полупроводникам и памяти близки к 100-му процентилю.
Это объясняет, почему одна новость о Meta может обрушить весь цепочечный AI-хардвер. Перегруженная сделками бумага сталкивается с нарративом «мощности могут быть не в дефиците» — и тогда часто начинают продавать «сначала, а потом разбираться». В тот же день рост ПО, повышение на переполненных шортами позициях и рост китайских ADR превысили 1,4 стандартного отклонения — что тоже соответствует характерным признакам закрытия шортов при снижении плеча.
Сигнал о дальнейшем развороте рынок в основном будет смотреть на несколько вещей: уточнит ли Meta позицию; ускоряется ли ARR у зарубежных AI-приложений; продолжат ли облачные компании пересматривать CapEx вверх; превзойдут ли результаты 2-го квартала ожидания. Тайминг сосредоточен на июле — августе. Сейчас это больше похоже на период наблюдения, а не на ситуацию, когда уже сформирован единый вывод.
Есть еще хвостовой риск: чем выше цена акций, тем труднее игнорировать слухи о привлечении акционерного капитала.
Если курс акций Meta поднимет нарратив о том, что «вычисления можно конвертировать в деньги», это, наоборот, может повысить вероятность слухов о привлечении акционерного финансирования.
Логика такая: при мультипликаторе ниже 17x для EPS финансового 2027 года Meta не захочет проводить размывающее финансирование. А если благодаря этой новости и сильным результатам во 2-м квартале оценка поднимется выше 20x, рынок не должен удивляться потенциальному акционерному финансированию.
Это не основная линия в рамках трех иностранных структур, и компания ничего не подтверждала. Но это объясняет, почему реакция акций Meta может быть не только результатом фундаментальных ожиданий. Продажа мощностей может снять тревогу по инвестиционной отдаче, а слухи о привлечении акционерного капитала создают опасения по размытию. Эти две силы одновременно влияют на торги.
Три оценочные модели не закладывали Meta как «компанию по продаже вычислительных мощностей»
UBS сохраняет рекомендацию Meta «покупать», целевая цена 865 долларов. Оценка основана на полной размытости GAAP EPS за весь 2028 год по состоянию на 1-й квартал 2028 года — 33,26 доллара, при 26-кратном P/E. Поскольку компания не подтвердила новость о потенциальной продаже вычислительных мощностей, прогнозы пока не скорректировали.
Morgan Stanley сохраняет Meta Overweight и Top Pick, целевая цена 775 долларов. Ее базовый сценарий подразумевает около 23x P/E на 2027 год; в основе — рекламная выручка, монетизация Reels, рост вовлеченности благодаря AI, улучшение эффективности и опционы на новые продукты.
Бернстайн подтверждает рейтинг Meta Outperform и целевую цену 850 долларов, а по CoreWeave сохраняет Underperform и целевую цену 67 долларов. Этот набор очень хорошо показывает разногласия на рынке: у Meta расширяется число опций, а конкурентное давление на CoreWeave растет.
Но риск не исчез. Факторы снижения включают: спад рекламного цикла, давление со стороны регуляторов, неопределенность отдачи от инвестиций Reality Labs, а также ошибки при реализации строительства дата-центров, из-за которых долгосрочная капиталоемкость может оказаться выше.