
Ежедневные экономические новости, репортёр Чжао Вэньци???? Ежедневные экономические новости, редактор Чжан Имин????
От бывшего соучредителя «Годёнювайцзи», которую приобрела Meituan, до основателя «Силиконовой потоковости» Юаня Цзиньхуя, который менее чем за три года после основания новой компании вышел с заявкой на удар по Гонконгской фондовой бирже: предпринимательская история Юаня Цзиньхуя сейчас входит в ещё один ключевой этап.
Согласно раскрытию на Гонконгской фондовой бирже от 30 июня, Beijing Silicon Flow Technology Co., Ltd. (далее — «Силиконовая потоковость») подала заявку на листинг на основной рынок Гонконгской фондовой биржи. В качестве совместных спонсоров выступают Huatai International и Haitong International. Эта компания — AI (искусственный интеллект) инфраструктурная компания, основанная Юань Цзиньхуем лишь в августе 2023 года, — уже через 34 месяца вышла на траекторию IPO (первичного публичного размещения), и такая скорость заставила рынок обратить на неё внимание.
«Силиконовая потоковость» ведёт бизнес по продаже «Token (токенов)». Token — это минимальная единица, с помощью которой ИИ-модель обрабатывает информацию: каждый сгенерированный большой моделью ответ соответствует потреблению тысяч Token. То, что делает «Силиконовая потоковость», — упаковывает сложные инженерные возможности, такие как адаптация чипов, развёртывание моделей, оптимизация inference engine и диспетчеризация разнородных вычислительных мощностей, в стандартизированные API (интерфейсы программирования приложений). Благодаря этому разработчики могут вызывать сервис по требованию и платить по факту потребления — как пользоваться водой и электричеством. В отрасли поэтому это образно называют «Token-завод».
Согласно данным проспекта, по ежегодному показателю пропускной способности токенов «Силиконовая потоковость» в 2025 году занимает 4-е место среди платформ поставки токенов в Китае: доля рынка составляет 1,5%, а среди всех независимых платформ поставки токенов в Китае она находится на первом месте.
Но обратной стороной быстрого роста являются постоянно расширяющиеся убытки. В проспекте показано, что выручка «Силиконовой потоковости» в 2024 и 2025 годах составила соответственно 7,35 млн юаней и 55,33 млн юаней, темпы роста в годовом выражении достигли 653%; однако убытки за этот же период составили соответственно 81,92 млн юаней и 345 млн юаней, а скорректированный чистый убыток — 54,01 млн юаней и 187 млн юаней. Одновременное многократное увеличение выручки и убытков — это и есть главный тезис, который больше всего обсуждают, когда эта звёздная стартап-компания выходит на стартовую линию IPO.
Alibaba и Huawei с крупными ставками: «американские горки» в предпринимательстве Юаня Цзиньхуя
История «Силиконовой потоковости» неразрывно связана с полным драматизма предпринимательским опытом её основателя Юань Цзиньхуя.
Ещё в 2016 году Юань Цзиньхуй вывел команду OneFlow на траекторию развития инфраструктуры для больших моделей: в то время это была единственная в мире стартап-команда, занимающаяся универсальным фреймворком для глубокого обучения. В 2023 году стоящая на хайпе больших моделей OneFlow была приобретена компанией «Годёнювайцзи» («За пределами годового измерения»), основанной Ван Хуэвэнем — одним из соучредителей Meituan. Затем вскоре «Годёнювайцзи» была также куплена Meituan. Отказавшись от предложения остаться на работе, в августе 2023 года Юань Цзиньхуй вместе с командой начал всё сначала и основал «Силиконовую потоковость».
Юань Цзиньхуй публично описывал 2023 год как «будто поезд на американских горках»: за несколько месяцев стартап пережил многократные слияния и поглощения — от компании с оборотом в один миллиард долларов до десяти миллиардов и даже тысяч миллиардов, а затем снова разделение и запуск нового бизнеса.
Именно то, что «Силиконовая потоковость» вышла на публику, произошло благодаря глобальному взрывному росту популярности DeepSeek в период Лунного Нового года 2025. Тогда DeepSeek столкнулась с серией атак на серверы и проблемами с тем, что официальный сайт не открывался; в ответ платформа облачных сервисов больших моделей SiliconCloud компании «Силиконовая потоковость» первой запустила «полную» версию DeepSeek R1/V3, работающую на вычислительных мощностях Huawei Cloud Ascend, став первой в отрасли компанией, которая прошла путь развёртывания модели DeepSeek на отечественных чипах. Этот «эффект выхода в мейнстрим» привёл к взрывному росту числа пользователей: публичное облако компании быстро нарастило более 7 млн пользователей и более 10 тыс. пользователей среди компаний.
Особенно драматично выглядит то, что Юань Цзиньхуй в соцсетях вспоминал: в первой половине 2023 года, когда только начинали создавать «Силиконовую потоковость», он обсуждал вопросы инвестирования с основателем DeepSeek Лян Вэньфэнем, но по ряду причин сотрудничество не состоялось. После этого он в кругу друзей/в чате сокрушался: «Жалею, что тогда (я) не проявил дальновидности» .
Если смотреть на темп финансирования, «Силиконовая потоковость» можно назвать «машиной для сбора финансирования» на первичном рынке. С декабря 2023 года — со старта инвестраунда angel — компания в общей сложности завершила семь раундов финансирования. 16 июня 2026 года компания официально объявила о завершении раунда B на сумму более 2 млрд юаней, установив рекорд крупнейшей разовой сделки по финансированию для сегмента независимых MaaS (Model-as-a-Service, модели как сервис) в стране за 2026 год среди третьих сторон. Таким образом, послепроектная оценка компании достигла 77,4 млрд юаней.
Согласно данным из проспекта, состав акционеров «Силиконовой потоковости» можно назвать по-настоящему «роскошным». Alibaba владеет 7,42% через Hangzhou Zillion Network Technology Co., Ltd., что делает её крупнейшим внешним акционером; компания «Хуавэй» через принадлежащее ей подразделение Hubble Technology владеет 4,07%; Meituan через Tianjin Sanquai Technology владеет 1,05%. Кроме того, в списке акционеров присутствуют также такие индустриальные капиталы и финансовые инвестиционные институты, как Innovations Works, Yaoetu Capital, Puhua Capital, Jiyuan Capital, Jinko Energy, SenseTime, Biren и др. Контролирующими акционерами выступают основатель Юань Цзиньхуй и четыре платформы стимулирования сотрудников; в сумме они контролируют около 44,48% голосующих прав.
Однако компания зарегистрировалась и была создана в августе 2023 года, и процесс коммерциализации пока находится на ранней стадии. В плане маршрута коммерциализации «Силиконовая потоковость» использует двухколёсную модель: услуги публичного облака и решения для локального развёртывания. Согласно раскрытию в проспекте, в 2025 году доля выручки от услуг публичного облака выросла с 14,6% в 2024 году до 52,9% и стала крупнейшим источником дохода. Компания ожидает, что к концу 2026 года выйдет на требования к доходу «коммерциализированных компаний», определённые Главой 18C правил листинга Гонконгской фондовой биржи.
Согласно открытым данным, соответствовать определению «коммерциализированной компании» по правилам можно только при условии, что доход за последний финансовый год достигнет 250 млн гонконгских долларов.
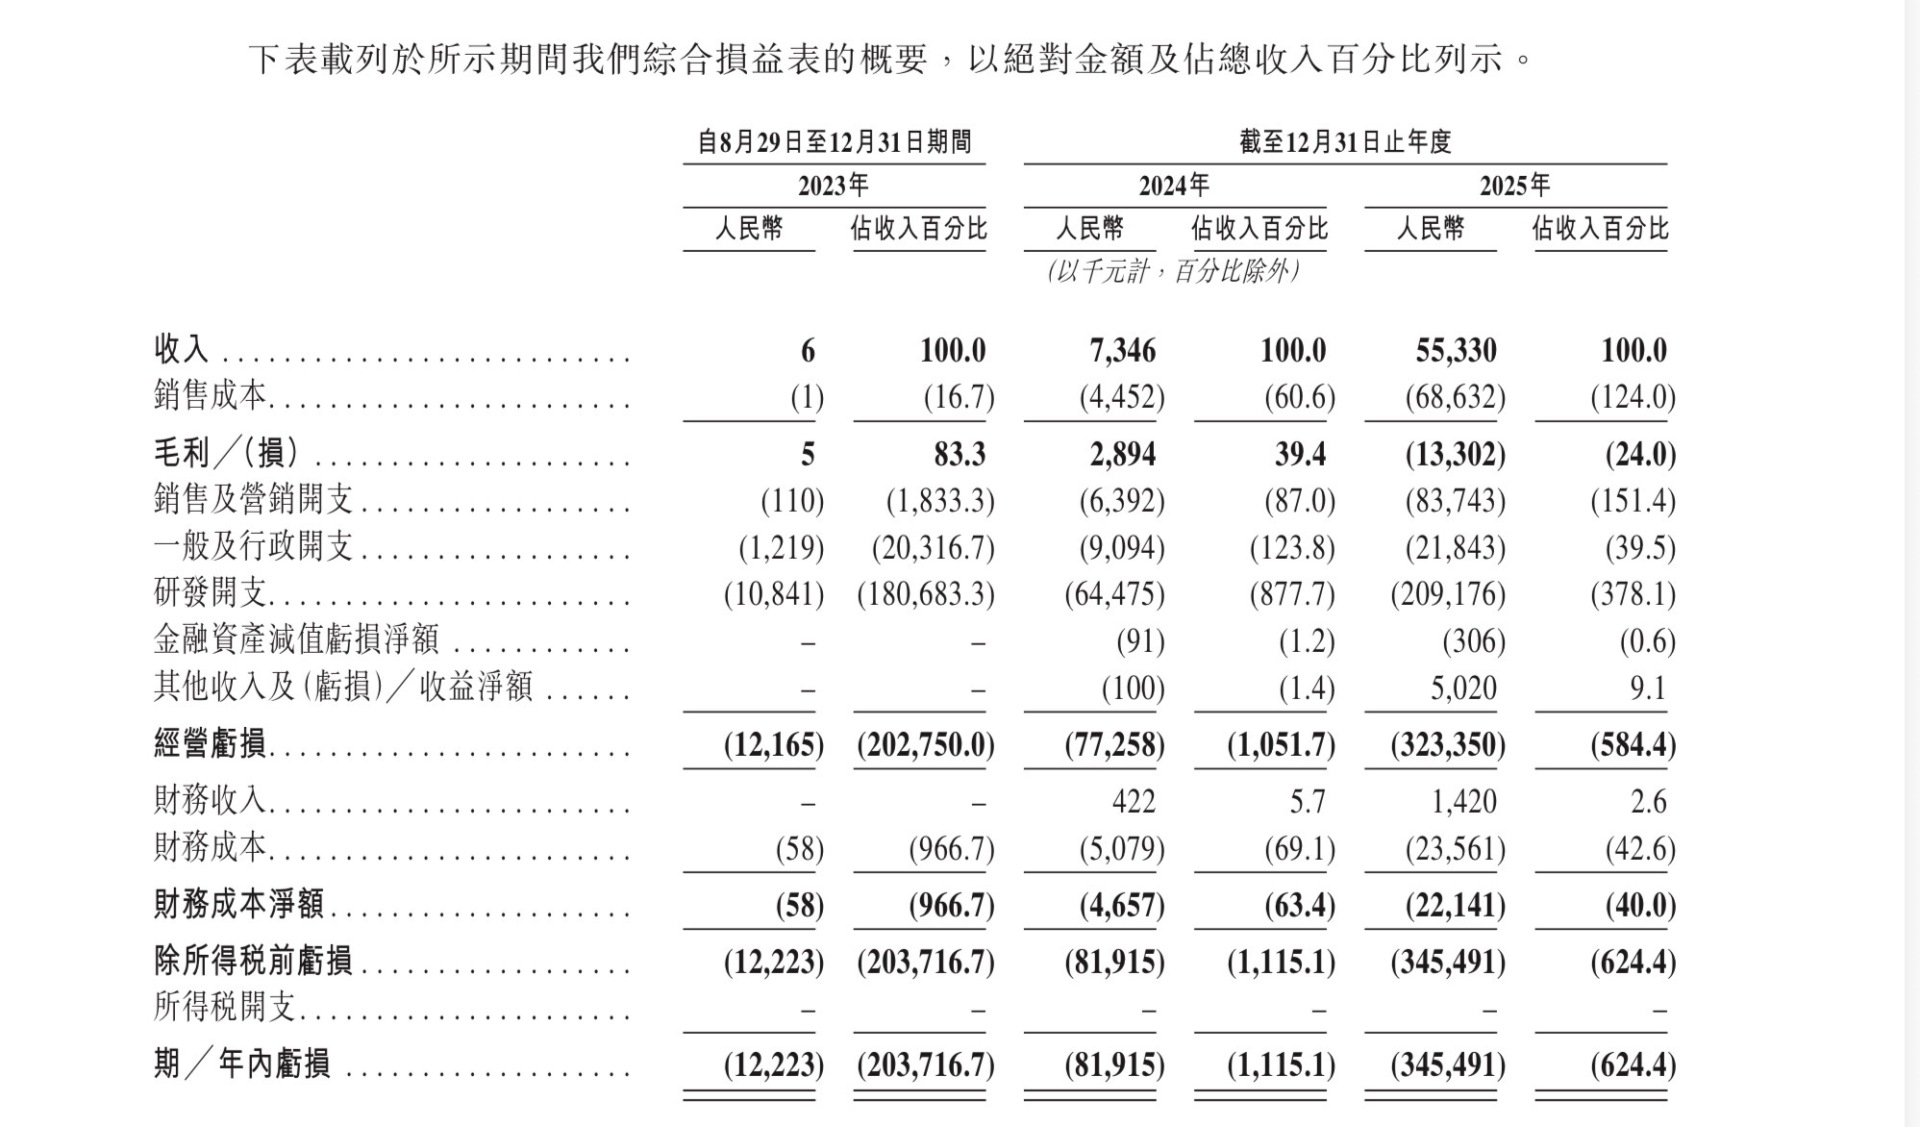
Источник изображения: проспект
Ожидается, что в ближайшее время чистый убыток продолжит расти: из-за высокого уровня расходов на НИОКР и давления цен со стороны крупных компаний?
Темп роста выручки более 650%, годовые убытки более 3 млрд юаней: высокая динамика роста «Силиконовой потоковости» и высокая убыточность сосуществуют, отражая структурные противоречия всего сегмента «Token-заводов».
С одной стороны, рыночное пространство для этого бизнеса сейчас расширяется с поразительной скоростью. В проспекте отмечается, что по показателю пропускной способности токенов масштаб рынка поставки токенов в Китае вырос с 2024 по 2025 год на 1602,6%, а прогнозируемый CAGR на период 2025–2030 составляет 638,3%. По данным IDC, в 2025 году объём рынка публичного облака MaaS в Китае достиг 3,07 млрд юаней; ожидается, что в 2026 году объём потребления Token составит 40000 трлн, то есть примерно в 20 раз больше, чем в 2025 году.
Но самые прямые угрозы прибыли идут со стороны постоянных расходов на НИОКР и продолжающейся ожесточённой ценовой войны на API.
В проспекте «Силиконовая потоковость» отмечает, что в будущем, по мере расширения коммерческих масштабов компании, ожидается, что абсолютный объём расходов на НИОКР и текущие чистые убытки будут продолжать расти. Для реализации долгосрочной прибыльности компания планирует добиться этого, в том числе за счёт: использования возможностей всплеска роста в отрасли; углубления участия отечественных клиентов; ускорения роста доходов за рубежом; максимизации коэффициента использования вычислительных ресурсов; повышения операционной эффективности и т.д.
С 2023 года крупнейшие производители больших моделей уже суммарно более десяти раз снижали цены на API: у части основных моделей цена за тысячу Token упала с изначальных нескольких центов до нескольких сотых долей цента; суммарное снижение превысило 90%. В мае 2026 года DeepSeek объявила о постоянном снижении цены на API для модели V4-Pro на 75%. Затем вслед последовали Xiaomi и Tencent Cloud, причём максимальное снижение достигало соответственно 99% и 97,5%. Для «Силиконовой потоковости», которая взимает плату в расчёте на Token, продолжительное удешевление цен у downstream напрямую «вдавливает» пространство для прибыли.
Одновременно в процесс напрямую включаются интернет-гиганты. Alibaba, Tencent, ByteDance и другие ведущие компании полностью внедряют собственные вычислительные мощности для inference и сервисы MaaS: они обеспечивают собственным бизнесам поддержку AI-возможностями и одновременно выводят сервисы MaaS вовне. Опираясь на преимущество затрат от собственных кластеров вычислительных мощностей и техноэкосистемы, крупные игроки сейчас переопределяют конкурентную структуру рынка.
На это ангельский инвестор и эксперт по ИИ Го Тао в беседе с репортёром (ежедневные экономические новости) отметил, что хотя у крупных компаний есть технологические и экосистемные преимущества, спрос на рынке разнообразен и сложен, из-за чего трудно охватить все сценарии; при этом независимые сторонние игроки всё ещё имеют пространство для выживания и могут сфокусироваться на вертикальных нишах, предоставляя кастомизированные услуги.
В проспекте компания также откровенно признаёт, что сейчас «Силиконовая потоковость» сталкивается с множеством рисков и проблем. На финансовом уровне компания всё ещё находится в убыточном состоянии, а операционный денежный поток постоянно отрицательный; если в будущем не удастся эффективно улучшить прибыльность или своевременно получить внешнее финансирование, это может повлиять на способность к дальнейшей деятельности. На технологическом уровне в отрасли ИИ происходит крайне быстрый технологический цикл обновлений: компании необходимо продолжать масштабные вложения в НИОКР, чтобы сохранять конкурентоспособность. При этом давление со стороны адаптации к новым моделям и новым чипам, а также потенциальные изменения в экосистеме open-source моделей могут нанести удар по её бизнес-основе. На рыночном уровне конкуренция на глобальной трассе снабжения токенами (платформах поставки токенов) всё накаляется, а продолжающаяся ценовая война в отрасли всё сильнее сжимает пространство для прибыли.
В проспекте также говорится, что на стороне регуляторов нормативная база Китая по отрасли ИИ продолжает быстро развиваться, а затраты на комплаенс и уровень неопределённости постоянно растут. Кроме того, международные меры экспортного контроля в отношении чипов и торговые санкции могут в любой момент затронуть цепочку поставок выше по потоку, дополнительно усиливая операционные риски. В целом «Силиконовая потоковость» находится на критическом этапе, где одновременно идут «быстрое расширение и высокие убытки»: сможет ли компания, продолжая «сжигать деньги ради масштабов», удержать технологический «ров» и выдержать двойные испытания со стороны капитала и цепочки поставок — это главный вопрос, который больше всего интересует рынок после её IPO.
По финансовым данным видно, что валовая маржа «Силиконовой потоковости» резко снизилась: с 39,4% в 2024 году до -24% в 2025 году, зафиксировав валый убыток в размере 13,3 млн юаней. Расходы на продажи и маркетинг выросли с 6,39 млн юаней в 2024 году на 1210% до 83,74 млн юаней в 2025 году; при этом доля затрат на рекламно-направленные вычислительные ресурсы (то есть бесплатных купонов-Token) достигает 64,7%, что отражает масштабные вложения компании на этапе привлечения пользователей.
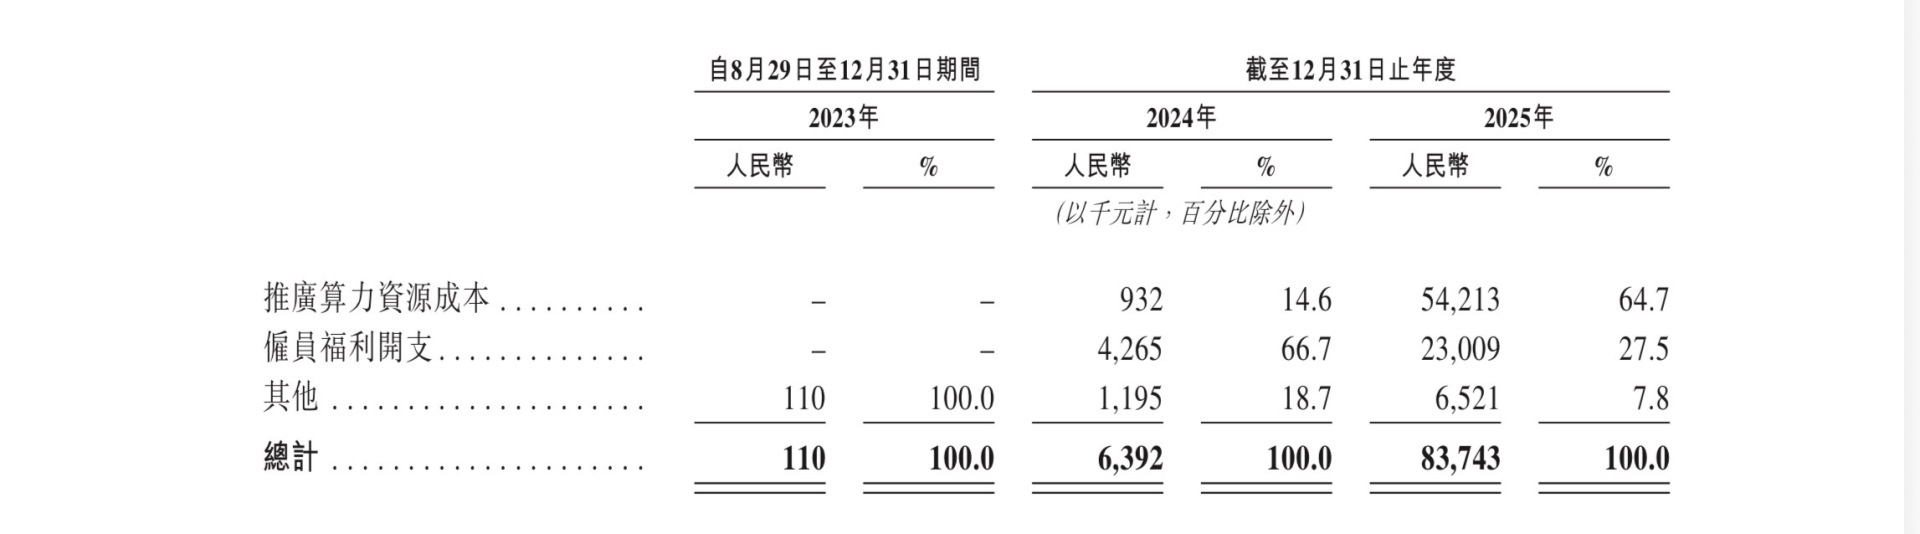
Источник изображения: проспект
Отдельно стоит упомянуть, что соучредитель «Силиконовой потоковости» Ху Цзянь ранее в интервью репортёру (ежедневные экономические новости) говорил: тренд на «энергетику, водоснабжение и газификацию» (то есть массовое «как коммунальные услуги») для больших моделей уже невозможно повернуть вспять. В будущем стоимость моделей будет снижаться, как снижается стоимость электроэнергии, но реальная ценность будет заключаться в различных приложениях, построенных на основе моделей. По его мнению, именно поиск баланса между адаптацией разнородных вычислительных мощностей, контролем затрат и обеспечением безопасности станет ключевым фактором, определяющим успех или провал AI-приложений компании.
Создав компанию меньше чем за три года и уже стремясь к листингу на Гонконгской фондовой бирже, «Силиконовая потоковость» по сути проверяет коммерческую модель «экономики Token», а также заставляет рынок заново пересмотреть логику оценки сегмента AI-инфраструктуры. На фоне истории о стремительном росте по масштабу и одновременном давлении на прибыльность вопрос о том, сможет ли этот «Token-завод» рассказать рынку капитала устойчивую историю роста, пока остаётся без ответа — время покажет.
Источник обложки: медиабаза «Ежедневные экономические новости»