



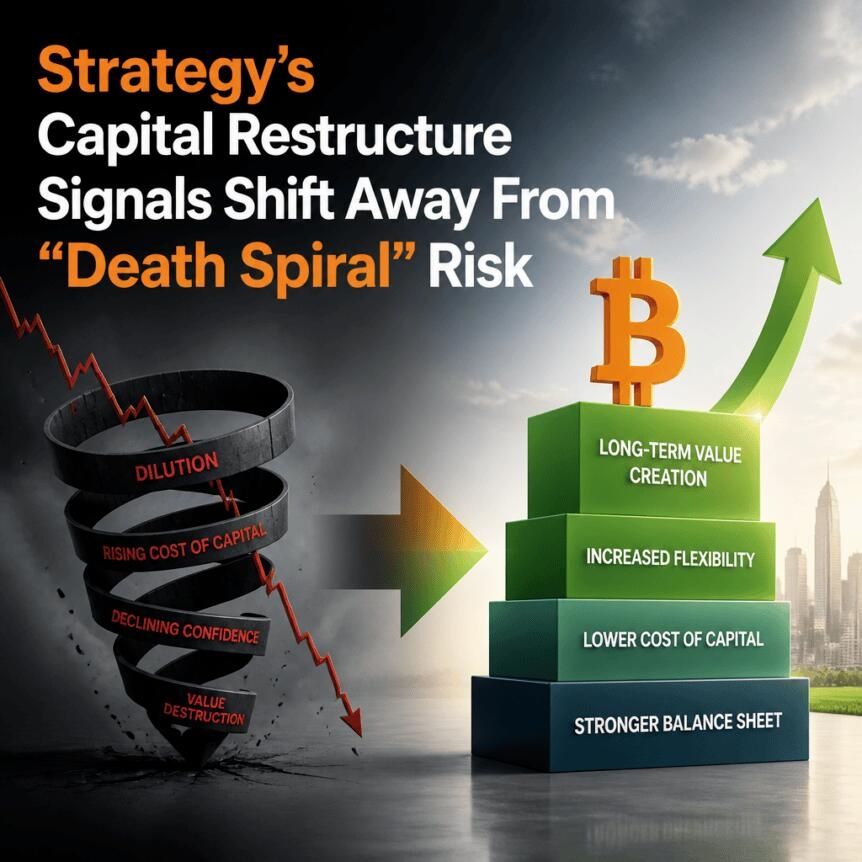
Стратегия, публичная компания, стоящая за моделью биткоин-казначейства Strategy (ранее MicroStrategy), переходит к успокоению инвесторов после резкого падения как биткоина, так и собственных акций компании, что усилило опасения из‑за ее сложной структуры капитала. Поскольку биткоин торгуется ниже $60 000, а акции Strategy упали более чем на 70% от своих максимумов, внимание переключилось на STRC — преференциальную ценную бумагу Strategy — и на возможность того, что ее механизмы финансирования могут усиливать снижение.
В понедельник Strategy представила новую рамочную модель капитала, призванную устранить опасения по поводу ликвидности, финансовой рефлексивности и способности компании выполнять обязательства в условиях стресса. План включает до $1 млрд выкупов для MSTR, до $1 млрд выкупов для STRC и связанных с ней ценных бумаг, повышение дивиденда по STRC примерно до 12% и расширение денежного резерва компании до $2,55 млрд. Также Strategy сообщила, что при необходимости может продать до $1,25 млрд своих BTC‑активов, чтобы выполнить требования по дивидендам или долгу.
Ключевые выводы
Новая рамка Strategy сочетает выкупы (MSTR и STRC) с более крупным денежным резервом, стремясь снизить неопределенность во время рыночного стресса.
Ожидается, что дивиденд STRC вырастет примерно до 12%, чему будут способствовать расширенные денежные ресурсы в рамках плана.
Strategy добавила опцию на случай непредвиденных обстоятельств: продажу до $1,25 млрд в биткоине, если это потребуется для исполнения обязательств по дивидендам или долгу.
Краткосрочная активность в трейдинге улучшилась после объявления: как сообщается по данным Yahoo Finance, и STRC, и MSTR выросли более чем на 12% в ходе пострыночных торгов.
Спор продолжается о том, может ли структура компании выдержать длительное ужесточение на рынках финансирования — даже если не ожидается, что она столкнется с неплатежеспособностью в ближайшей перспективе.
Что Strategy изложила в своей капиталовой рамке
Объявление Strategy сосредоточено на реструктуризации того, как компания намерена управлять риском на своем балансе, связанном с биткоином, и в линейке многоуровневых предложений по обеспечению. Компания заявляет, что пакет включает до $1 млрд в обратных выкупах для MSTR и до $1 млрд в обратных выкупах для STRC и связанных ценных бумаг.
Помимо выкупів Strategy увеличивает ставку дивиденда по STRC примерно до 12% и расширяет свой денежный буфер до $2,55 млрд. Заявка компании — форма 8-K, поданная 29 июня — подробно описывает механизмы и приоритеты, которым будет следовать менеджмент в своей рамке распределения капитала, включая аварийный сценарий, позволяющий продавать BTC при необходимости для выполнения обязательств.
Критически важно для инвесторов, которые опасаются «рефлексивной» негативной динамики: Strategy также заявила, что может продать до $1,25 млрд в BTC-активах, чтобы выполнить требования по дивидендам или долгу. Это раскрытие примечательно с учетом того, что Strategy на протяжении долгого времени занимала позицию «максималистов биткоина», и с учетом повторяющегося аргумента о том, что продажа BTC во время стресса может ухудшить рыночные условия.
После публикации рынки отреагировали позитивно. Как сообщалось со ссылкой на Yahoo Finance, акции STRC и MSTR выросли более чем на 12% в ходе пострыночных торгов. В материале отмечается, что после объявления STRC торговался по $84,86 против $72,06 на 26 июня.
Почему STRC — точка напряжения для инвесторов
STRC находится в середине структуры капитала Strategy — как инструмент, работающий по принципу вечного аналога привилегированной бумаги, привязанного к более широкой стратегии биткоин-казначейства. Strategy описывает STRC как бумагу, выплачивающую ежегодный дивиденд порядка 12% от номинала $100, который поддерживается наличными и ее капиталовой рамкой, связанной с биткоином.
Эта конструкция вызвала скепсис у критиков, которые утверждают, что устойчивость инструмента зависит меньше от базовой платежеспособности Strategy и больше от здоровья спроса на вторичном рынке и условий ликвидности. Иными словами, даже если STRC и не является классическим стейблкоином, его рыночное поведение все равно может быть чувствительным к ужесточению доступа к капиталу.
Ранее основное внимание уделялось тому, как казначейский подход Strategy может взаимодействовать с рыночным стрессом. Критик биткоина Питер Шифф неоднократно бросал вызов модели Strategy, предупреждая, что Strategy не может продавать биткоин без негативного влияния на цену биткоина, и указывая на потенциальные эффекты распространения, если покупательская активность замедлится или продажи ускорятся.
При этом некоторые аналитики и участники рынка считают, что риск-рамка завышена. Таран Дхиллон, глава отдела цифровых активов в Kula, рассказал Cointelegraph, что одна лишь волатильность биткоина вряд ли разрушит структуру; он отметил, что более важный тест — останется ли биткоин под давлением, тогда как финансирование становится все более дорогим или труднодоступным.
Сценарий «медведей»: зависимость от ликвидности и потенциальные петли обратной связи
Большая часть споров вокруг структуры Strategy связана с тем, как ее цикл финансирования может вести себя в обе стороны. Базовый аргумент «медведей» заключается в том, что тот же импульс, который подпитывает расширение в более спокойных условиях, может усиливать стресс, когда инвесторы отступают, растут затраты на финансирование или ухудшается ликвидность на вторичных рынках.
Cointelegraph сообщал, что Брэд Гарлингхаус, CEO Ripple, высказал аналогичный тезис на CNBC, критикуя финансовый инжиниринг как фактор долгосрочной ценности. Кайл Родда, старший аналитик Capital.com, охарактеризовал Strategy как средство накопления, движимое импульсом: привлеченный капитал идет на покупки биткоина, а эти покупки поддерживают оценку компании. Но он предупредил, что эта динамика может развернуться, когда рыночные условия ослабевают, растут затраты на финансирование и падает аппетит инвесторов.
Родда также подчеркнул, что ликвидность на вторичном рынке является структурной зависимостью. Если давление при рефинансировании или вынужденные продажи заставят сделать более крупные корректировки в других местах, эффекты распространения могут выходить за рамки самой стратегии.
Некоторые известные комментаторы по биткоину сравнили этот сценарий с прежними в крипто-структурами с кредитным плечом, которые проходили стресс-тесты. Чарльз Эдвардс, основатель Capriole Investments, был среди критиков, проводивших параллели с динамикой эпохи Terra/LUNA во время просадок, описывая ситуацию как потенциальный риск «петли обратной связи», а не просто историю, зависящую от цены.
Нейтральная и «бычья» позиции: стресс может сначала нацелиться на рынки финансирования
С этим согласны не все наблюдатели: не все считают, что главная угроза — движение цены биткоина. Дхиллон предположил, что любая ранняя нестабильность, вероятно, проявится в первую очередь в условиях финансирования — например, через расширение дисконтов, более высокие доходности и снижение возможностей по выпуску — а не в немедленном провале платежеспособности, напрямую связанном с оценкой биткоина.
Он также выделил важное различие: STRC — это не стейблкоин, механически привязанный к $100. Вместо этого его профиль доходности спроектирован так, чтобы корректироваться в зависимости от рыночного ценообразования. Логика, по идее, такова: когда STRC торгуется ниже номинальной стоимости, эффективная доходность становится более привлекательной для покупателей, что в конечном итоге подтянет цены обратно к $100.
Cointelegraph также сослался на отчет Bitfire Research, который был передан изданию. В нем утверждалось, что недавние ценовые дислокации STRC не следует автоматически трактовать как структурный провал. В отчете говорилось, что у Strategy нет риска неплатежеспособности в ближайшей перспективе; события, связанные с отвязкой, объяснялись главным образом настроениями и условиями ликвидности, а не внезапным изменением фундаментальных показателей или профиля платежеспособности.
Со стороны быков статья описывает «трехлетний стресс-тест MSTR», проведенный сторонником биткоина Адамом Ливингстоном. В его модели заложены экстремальные условия — включая 55%-ную просадку биткоина, закрытые рынки капитала и продолжительное «прожигание» наличности, требующее крупных продаж BTC. Моделирование также отслеживает драматическое сжатие «общего объема экспозиции по биткоину» (CEBE) и оценивает, что Strategy продаст примерно 115 727 BTC в течение трех лет, чтобы выполнить обязательства, прежде чем стабилизация вернется.
В сценарии Ливингстона компания переживает цикл и заканчивает его с более чем 700 000 BTC на своем балансе, при этом после нормализации условий восстанавливается структура чистых активов. Суть этого моделирования, независимо от того, как инвестор оценивает допущения, в том, что сторонники считают: рамка баланса может оказаться достаточно устойчивой, чтобы пережить даже тяжелые просадки — особенно если механизмы на случай непредвиденных обстоятельств будут реализованы так, как запланировано.
Что изменилось — и что по-прежнему остается неопределенным
Новую рамку Strategy можно рассматривать как попытку сделать свою «инструкцию» на случай стресса более конкретной. Согласно ссылкам статьи на форму 8-K Strategy от 29 июня, менеджмент сосредоточен на прозрачности того, как он будет действовать при сбоях ликвидности или на рынках капитала — особенно за счет расширения денежного буфера, выкупів как для MSTR, так и для STRC, а также возможности монетизировать биткоин до $1,25 млрд при необходимости.
Дхиллон охарактеризовал изменения как существенное улучшение прозрачности и доверия. Он указал на увеличенный резерв $2,55 млрд и более четкий план того, как будет работать монетизация биткоина под давлением.
Однако критики утверждают, что фундаментальная зависимость сохраняется. Шифф, как он приведен в материале, указал на асимметрию между капитализацией и стоимостью биткоина: по его словам, пока рыночная капитализация MSTR остается ниже стоимости ее биткоин-холдингов, вновь привлеченный капитал может подразумевать «негативную доходность по биткоину». Иными словами, для некоторых скептиков спор не в том, существуют ли инструменты на случай непредвиденных обстоятельств, а в том, сохранится ли рыночная структура таким образом, чтобы она последовательно ценообразовала экспозицию так, что это помогает — либо вредит — долгосрочным держателям.
В конечном счете рамка Strategy укрепляет инструментарий компании для краткосрочного стресса, но не устраняет ее зависимость от доступа к рынкам капитала со временем. Ключевой нерешенный вопрос — сможет ли расширенный буфер ликвидности, выкупы и продажи BTC на случай непредвиденных обстоятельств выдержать длительный период ужесточения сразу на рынках акций и «кредитных»-подобных рынках — то есть именно в той среде, где опасения по поводу петель обратной связи, как правило, наиболее значимы.
Для инвесторов ближайшие пункты для наблюдения предельно просты: стабилизируется ли связь ценообразования STRC со значением номинала, как будут меняться условия финансирования, если биткоин останется под давлением, и подтверждается ли на практике порядок операций, который Strategy раскрыла, во время следующего стресс-теста.
Изначально эта статья была опубликована как «Capital Restructure Signals Shift Away From “Death Spiral” Risk on Crypto» (Сигналы реструктуризации капитала: смещение от риска «смертельной спирали» в крипто) на Crypto Breaking News — вашем надежном источнике новостей о криптовалюте, новостей о биткоине и обновлений по блокчейну.