

Рынок BCH резко пробил уровень 600 долларов, за 24 часа рост составил более 10%, цена значительно выше MA200 и средних рыночных затрат, демонстрируя сильный односторонний восходящий тренд. Тем не менее, технические индикаторы показывают, что цена уже достигла верхней границы Боллинджера, существует риск перепроданности, а давление со стороны продаж на спотовом рынке значительно превышает давление со стороны покупок, рыночные настроения в состоянии восторга проявляют осторожность.
Ключевые цены и структура диапазона
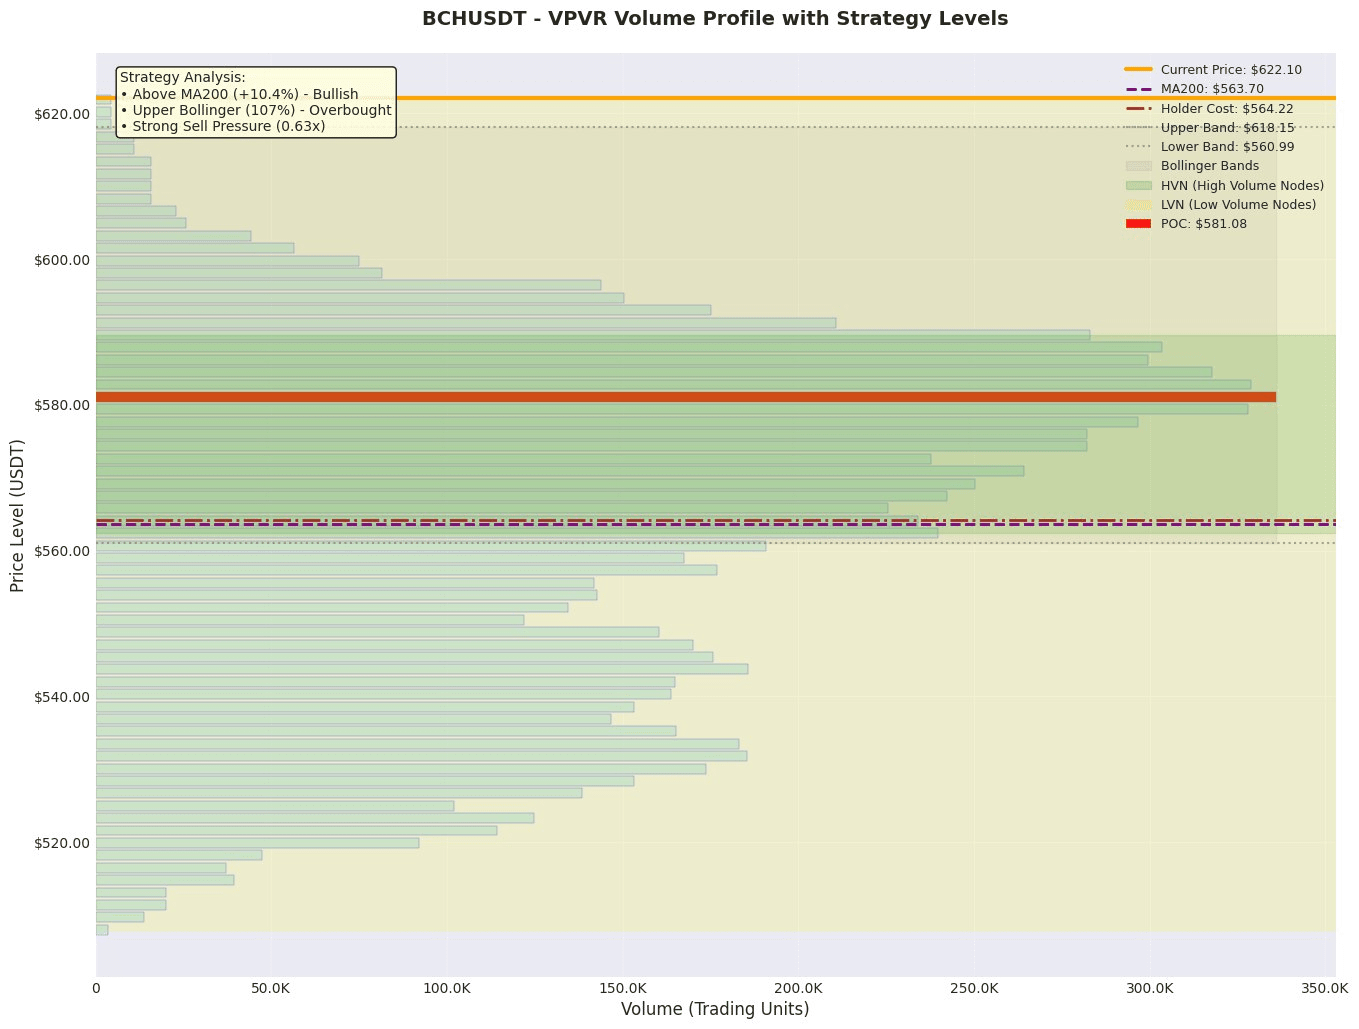
1. Зона якоря стоимости: согласно VPVR, текущий якорь стоимости на рынке (POC) находится на 581.1, диапазон стоимости (Value Area) составляет 530.1-593.0. Текущая цена 622.1 уже находится выше верхней границы диапазона стоимости (VAH), что является зоной перепроданности, краткосрочная потребность в возврате к центру стоимости (POC) 581.1.
2. Тренды и диапазоны волатильности: цена (622.1) значительно выше MA200 (563.7), что подтверждает среднесрочный восходящий тренд. Но цена уже пробила верхнюю границу Боллинджера (618.1), находясь на уровне 106.9%, что указывает на усиление краткосрочной волатильности, возможность истощения восходящего импульса в краткосрочной перспективе и давление на коррекцию.
3. Зона высокой ликвидности/концентрации маржи (HVN): диапазон 581-593 вблизи POC является зоной недавней высокой ликвидности, образующей самую важную зону поддержки ниже текущей цены. Между 593 и текущей ценой существует определенный пробел низкой ликвидности (LVN), цена может быстро двигаться после прорыва, но при откате также может не хватать поддержки.
Анализ производных и ликвидности
• Предпочтение кредитного плеча: открытый интерес (OI) составляет 2.3575 миллиарда долларов, соотношение длинных и коротких позиций возросло с 1.52 до 1.84, что указывает на явное предпочтение кредитного плеча для длинных позиций, и плотность длинных позиций быстро растет.
• Состояние ликвидности: объем торгов по контрактам упал на 90.1%, что является сильным сигналом истощения ликвидности. Обычно после резкого роста, резкое сокращение объема означает отсутствие новых средств, снижение участия на рынке, волатильность цен может стать более резкой и непредсказуемой из-за отсутствия ликвидности.
• Рекомендации по кредитному плечу и позициям: в условиях насыщенности длинных позиций и истощения ликвидности рынок крайне уязвим, любое незначительное движение может вызвать массовое закрытие длинных позиций. Поэтому абсолютно не рекомендуется увеличивать кредитное плечо, следует значительно снизить позиции или перейти к наблюдательной позиции, ожидая восстановления ликвидности и перестройки рыночной структуры.
Новости и события
Текущие предоставленные новости являются лишь индексом заголовков платформы и не содержат конкретного содержания событий, поэтому не существует четкого анализа значимых новостей. Рыночная волатильность в основном определяется техническими и финансовыми факторами.
Торговая стратегия
Схема 1: агрессивная короткая стратегия (игра на откате перепроданности)
• Направление: короткая позиция
• Уровень входа: 623-630 (выше текущей цены или в зоне задержки роста за пределами верхней границы Боллинджера)
• Стоп-лосс: 640 (основные уровни продаж выше 1300 слишком далеки, можно установить выше максимума свечи входа или уровня сопротивления предыдущего максимума)
• Целевой уровень: первая цель 593 (VAH/уровень поддержки), вторая цель 581 (ценовой якорь POC)
• Ожидаемое соотношение прибыли и убытков: при входе 625, стоп-лоссе 640, цель 590, соотношение прибыли и убытков составляет примерно (625-590) / (640-625) = 2.33
Схема 2: консервативная длинная стратегия (ожидание отката тренда)
• Направление: длинная позиция
• Уровень входа: 590-595 (сопоставление верхней границы ценового диапазона и уровня прорыва)
• Стоп-лосс: 580 (ниже POC и HVN)
• Целевой уровень: 618 (верхняя граница Боллинджера/предыдущее максимальное значение), прорыв смотрим на 630
• Ожидаемое соотношение прибыли и убытков: при входе 593, стоп-лоссе 580, цели 618, соотношение прибыли и убытков составляет примерно (618-593) / (593-580) = 1.92
Предупреждение о рисках и управление позициями
1. Основные риски:
• Риск ликвидности: объем торгов по контрактам упал на 90.1%, недостаточная глубина рынка, крупные заказы могут легко вызвать резкое падение цены или всплеск.
• Риск насыщенности длинных позиций: соотношение длинных и коротких позиций возросло до 1.84, рыночные настроения слишком наклонены в одну сторону, и при развороте это вызовет резкое сокращение длинных позиций.
• Риск технической коррекции: цена пробила верхнюю границу Боллинджера, и давление на продажу достигло 1.58 раз, краткосрочное давление на коррекцию перепроданности значительно велико.
2. Рекомендации по позициям и управлению рисками:
• Абсолютно избегать высоких кредитных плеч: учитывая вышеуказанные риски, рекомендуется использовать крайне низкое кредитное плечо или вообще не использовать его.
• Постепенное накопление позиций, строгий контроль общей позиции: если выбрана точка входа, следует применять стратегию небольших позиций и пробовать, общий риск не должен превышать 2%-5% от капитала счета.
• Активно избегать экстремальных периодов: до восстановления ликвидности и эффективного увеличения объема торгов следует придерживаться наблюдательной позиции. Если уже есть позиции, при резком росте цены, но недостаточном объеме торгов, стоит рассмотреть возможность сокращения позиций или фиксации прибыли.
Ставьте лайки и подписывайтесь для получения обновлений в реальном времени!
$BCH
