

Все мы часто слышим различные Fi, такие как CEFI, DEFI, GameFi, SocialFi и т.д. Сегодня мы поговорим о PayFi, который наиболее полезен для розничных инвесторов.
Что такое PayFi?
PayFi, полное название Payment Finance (платежные финансы), является новой концепцией финансов на основе блокчейна, официально предложенной председателем фонда Solana Лили Лю на конференции EthCC в 2024 году. Это означает глубокую интеграцию платежей и финансовых услуг, использование технологий блокчейна для реализации мгновенных расчетов, программируемых денег и максимизации временной ценности денег (Time Value of Money, TVM). Проще говоря:
PayFi - это не просто криптоплатежи, а новый финансовый рынок, построенный вокруг "временной ценности денег".
Основная цель: реализовать первоначальный идеал "пиринговой электронной денежной системы" из белой книги Биткойна, позволяя деньгам мгновенно течь, приносить доход и обслуживать покупки товаров и услуг в реальном мире, а не ограничиваться спекулятивной торговлей.
Классическое определение Лили Лю: "PayFi - это новый финансовый рынок, созданный вокруг временной ценности денег, где финансовые услуги на блокчейне могут предоставить новый опыт продуктов, недоступный в традиционных финансах." К 2025 году PayFi стал горячей темой в криптоиндустрии, объемы стабильных монет превысили 230 миллиардов долларов, среднемесячный объем торгов достигал триллионов долларов, традиционные гиганты, такие как Visa, PayPal, Stripe, начали активно входить на рынок.
Простым языком это экосистема применения блокчейн-технологий и криптовалют в традиционных финансовых расчетах и платежах. (Не так масштабно, как DeFi, но и не мелко.)
Основная логика и механизм работы PayFi: основа PayFi - это мгновенные расчеты + программируемые финансы, использование блокчейна для объединения платежей с DeFi/RWA. Ключевой механизм:
Временная ценность денег (TVM): доллар сегодня стоит больше, чем завтра, потому что может быть немедленно инвестирован для получения дохода. PayFi благодаря мгновенным расчетам позволяет средствам "никогда не простаивать".
Мгновенные расчеты: традиционные платежи требуют несколько дней для обработки, PayFi завершает за секунды.
Программируемые платежи: автоматическое выполнение смарт-контрактов, например, освобождение средств при выполнении условий.
Слияние стабильных монет + RWA + DeFi: расчеты с использованием стабильных монет, таких как USDC/USDT, токенизация реальных активов (государственные облигации, дебиторская задолженность), кредитование с доходом.
Классическая инновационная модель:
Buy Now, Pay Never (Купите сейчас, никогда не платите): положите основной капитал в DeFi-кредитный протокол и используйте полученные проценты для покупки. Основной капитал не трогается, проценты "бесплатно" покупают кофе / подписку на услуги.
Например, вы кладете 50 долларов на счет, получаете проценты, используете проценты для покупки кофе за 5 долларов, достигая "бесплатного потребления".
PayFi против DeFi
Ключевое отличие: PayFi часто рассматривается как расширение DeFi, но между ними есть принципиальные различия.
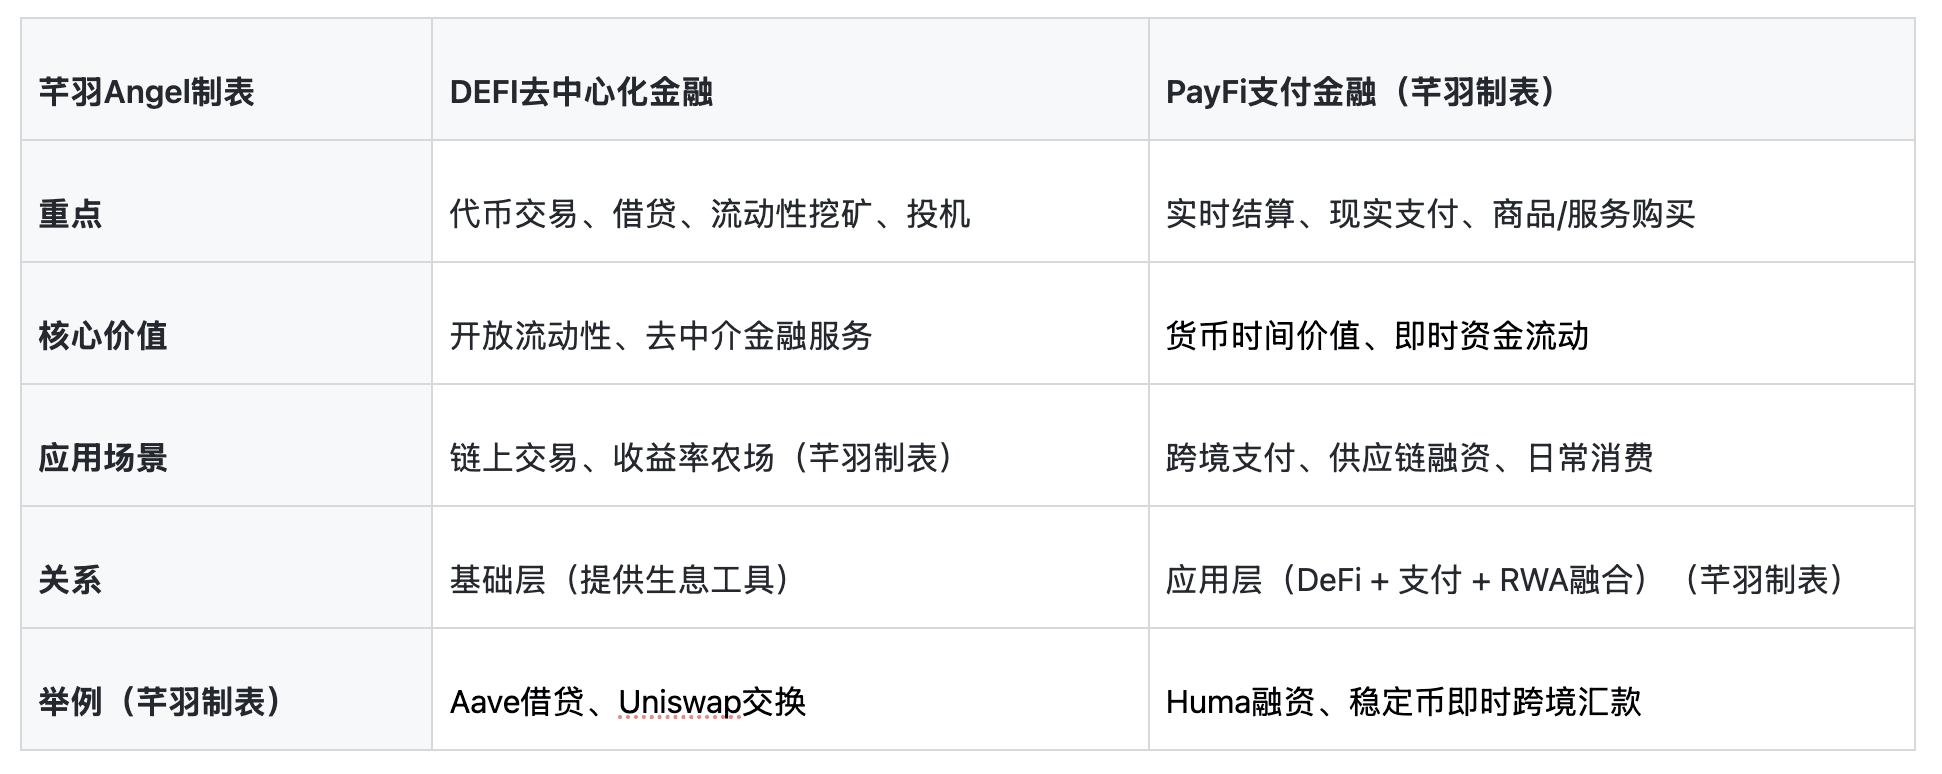
PayFi не является конкурентом DeFi, а дополняет его - DeFi предоставляет "инструменты для заработка", а PayFi оптимизирует "эффективность расходов".
Что может сделать PayFi в реальности?
PayFi уже перешел от концепции к реальному применению, основные сценарии:
Международные платежи и переводы: расчеты с низкой платой за секунды, замена SWIFT (традиционные переводы требуют 3-5 дней и высоких сборов).
Финансирование цепочки поставок / торговли: токенизация дебиторской задолженности, мгновенное получение будущих денежных потоков.
Повседневные расходы: оплата с помощью криптокарт / стабильных монет, с накоплением процентов.
Экономика создателей: моментальная монетизация в зависимости от прогресса.
Корпоративное кредитование / финансирование векселей: глобальный частный кредитный пул, быстрое получение кредитов для малых и средних предприятий.
Применение RWA: токенизация государственных облигаций / денежных фондов, держатели получают проценты, используются для платежей.
Данные 2025 года: объем торгов стабильными монетами превышает годовые объемы Visa, PayFi обслуживает людей без банковских счетов, способствуя финансовой инклюзии.
Преимущества и выгоды PayFi
Эффективность: расчет за секунды, низкая плата (<0.01 долларов за транзакцию).
Инклюзивность: только телефон + интернет, без банковского счета.
Инновационные доходы: использование процентов для "бесплатных" покупок, разблокировка TVM.
Прозрачность и безопасность: блокчейн не подлежит изменению, снижает мошенничество.
Глобальность: 24/7 без границ, подходит для трансакций / развивающихся рынков.
По сравнению с традиционными платежами: экономия времени, денег и большая гибкость.
Риски и вызовы PayFi
Несмотря на огромный потенциал, проблемы все еще существуют:
Регуляторная неопределенность: различные страны имеют разные законы по стабильным монетам / криптоплатежам (например, в ЕС продвигается MiCA, в США - закон GENIUS, но много серых зон).
Риск волатильности: хотя используются стабильные монеты, базовые активы / протоколы подвержены риску хакерских атак.
Масштабируемость: повышение тарифов при перегрузке сети (Solana и другие оптимизируют это).
Порог входа: необходимо сбалансировать обучение пользователей и соблюдение KYC с учетом конфиденциальности.
Системные риски: уязвимости смарт-контрактов, недостаточная ликвидность.
PayFi движется от криптосферы к основному рынку, реализуя "свободное движение денег". Это не только технологическое обновление, но и демократизация финансов - позволяя каждому использовать будущие доходы для оплаты сегодняшней жизни.