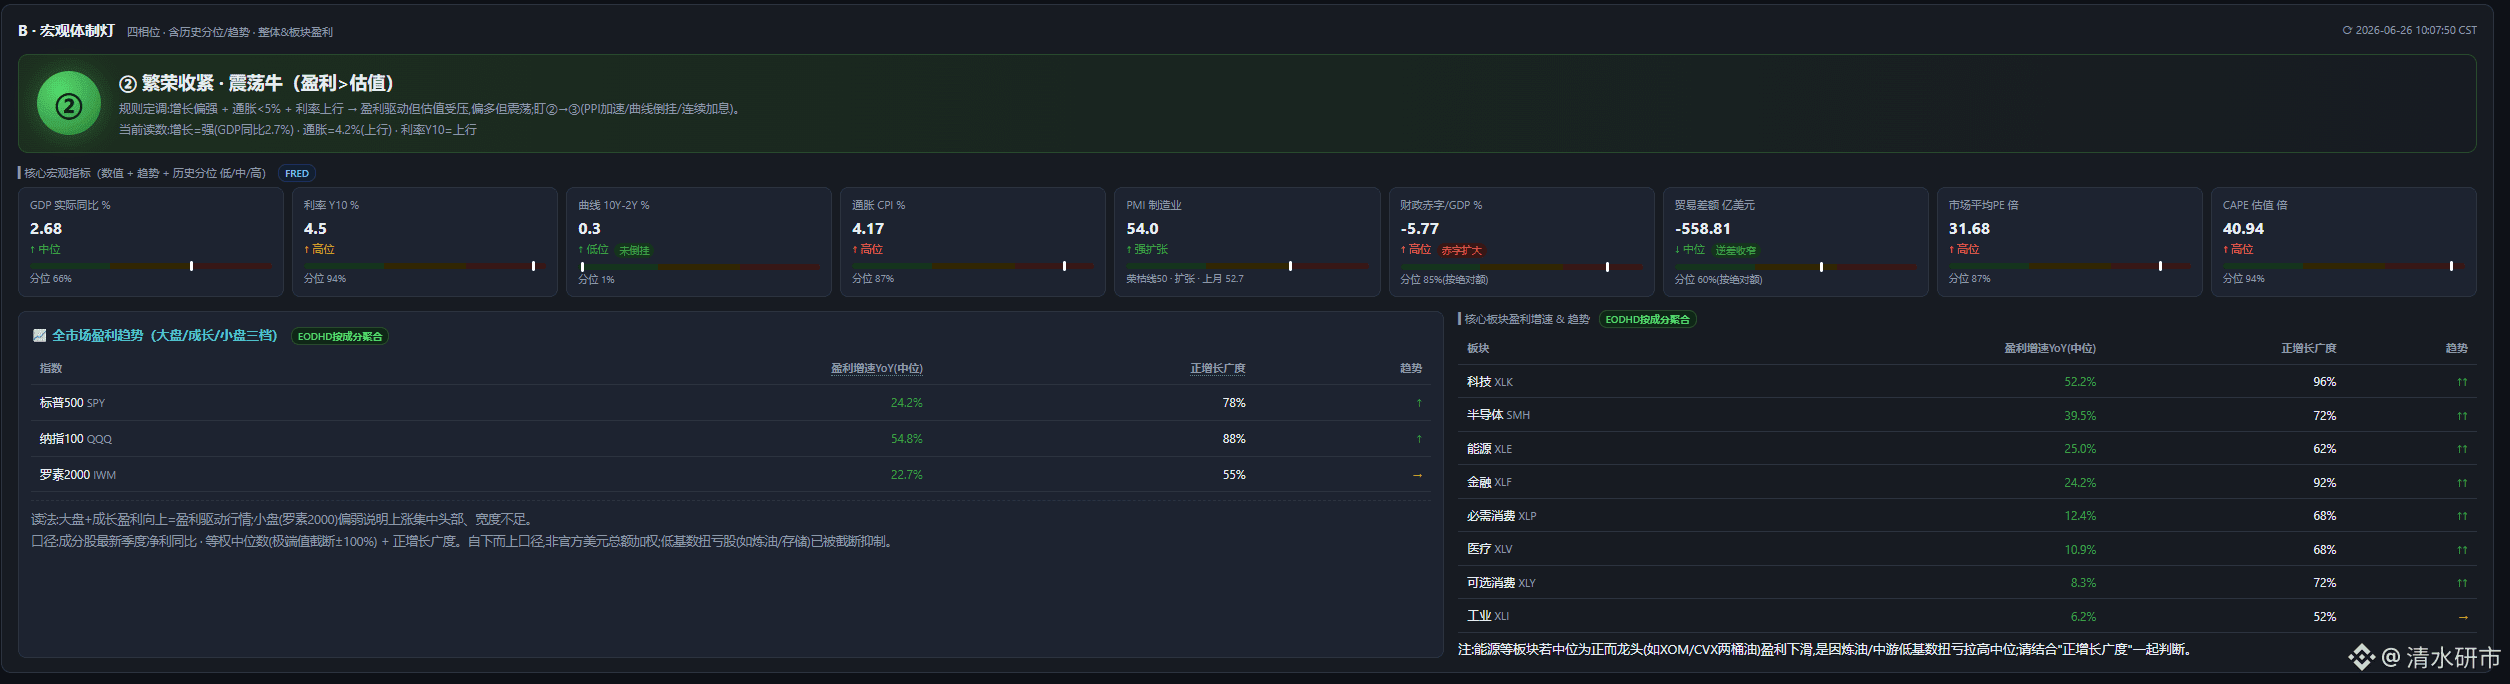
Скажу о моих дальнейших взглядах на американский фондовый рынок. Сейчас с макро точки зрения действительно есть вероятность повышения ставок, но в ближайшее время, вероятно, этого не произойдет. Уоуш отдает дань уважения Гринспену. На самом деле Гринспен после вступления в должность сначала подождал, а потом уже повысил ставки, из-за чего рынок резко просел. Затем он снова снизил ставки и тем самым открыл бычий рынок. Уоуш, возможно, тоже пойдет по похожему сценарию, но, поскольку Трамп очень хочет снижения ставок, он вряд ли сразу после вступления в должность станет противоречить Трампу. Плюс с учетом масштаба гособлигаций добавлять тоже тяжело, поэтому Уоуш, по оценкам, будет еще некоторое время действовать осторожно и посмотрит, сможет ли CPI на фоне прекращения боевых действий постепенно снизиться. Наложив на это сезонные закономерности роста рынка в июле, текущая волна, вероятно, сможет продлиться примерно до середины июля. А вот после середины или ближе к концу июля возможна коррекция: после 14 июля начнут публиковаться данные по CPI/PPI, в конце месяца также будет заседание ФРС. Тогда нужно будет смотреть, есть ли изменения в различных макро показателях; если потребуется — заранее включать защитный режим.
На этот раз отличие от 2000 года в том, что сейчас показатели прибыли/выручки очень хорошие. В тот раз прибыль не успевала. Поэтому если эта AI-бычья фаза и должна пойти под откос, то, вероятно, это случится уже после 28–29 года — когда AI-инфраструктура будет примерно построена, а у многих компаний заказы могут перестать быть таким дефицитом, как сейчас. Появится перелом в динамике прибыли. В сочетании с повышением ставок это теоретически может привести к сильному падению. Но, судя по отчетности MU, в краткосрочной перспективе перелома по прибыли быть не может. Повышение ставок — это еще нужно будет дальше отслеживать, как меняются различные макро данные. Я специально сделал систему мониторинга макроэкономических показателей и цепочки отраслей, и буду постепенно продолжать ее улучшать.
#美光营收激增346%至415亿美元