


Авторы: Ray Wang, Myron Xie, Dylan Patel и др.
Перевод/сборка: DeepChao TechFlow
Глубоководное чтение: Чанксин Memory (CXMT) вот-вот выйдет на Шанхайскую биржу на Кэ Чуань Бан (科创板). Есть шанс стать крупнейшим в истории Китая полупроводниковым IPO. Компания основана в 2016 году. Стартовала она с патентов и команды, полученных в результате покупки патентов и талантов обанкротившегося немецкого производителя DRAM Qimonda. Далее — вливания капитала на фоне почти десяти лет терпимости правительства Хэфэя к убыткам: в 2025 году впервые достигнута прибыль. В I квартале 2026 года выручка за один квартал уже составила 7,3 млрд долларов. Материал SemiAnalysis на много страниц разберёт технологический путь Чанксин, финансовые данные, «HBM-затор» и структуру IPO — обязательная к прочтению база, чтобы понять, какое место китайская индустрия чипов памяти занимает в отрасли.
Команда SemiAnalysis ещё к концу 2024 года первой описала в newsletter, что AI-инференс и рабочие процессы интеллектуальных агентов создают огромный спрос на память. Затем было опубликовано множество углублённых отчётов по памяти, и команда продолжала отслеживать Чанксин Memory и экосистему китайских вычислительных мощностей. Поскольку Чанксин Memory вот-вот выйдет на биржу в ближайшие месяцы, наличие отдельного углублённого исследования вполне оправдано. Чанксин, вероятно, станет крупнейшим полупроводниковым IPO в Китае и важной вехой для этого китайского топ-производителя памяти. С этого момента конкуренция Чанксин с Samsung, SK hynix и Micron станет только жёстче.
Вернувшиеся из Силиконовой долины
Основатель Чанксин Memory Чжу Имин: в 1994 году окончил бакалавриат по физике в Цинхуа; затем обучался на факультете электротехники в Университете штата Нью-Йорк в Стоуни-Брук. Он много лет работал в Силиконовой долине и около 2001 года стал руководителем проекта в MoSys (Monolithic System Technology). В 2005 году Чжу Имин, имея на руках пачку патентов на SRAM и 100 тысяч долларов стартового капитала, вернулся в Китай и основал兆易创新 (GigaDevice). Позже он стал одним из ведущих в мире поставщиков NOR Flash. Однако мировой рынок NOR Flash намного меньше, чем DRAM или NAND Flash. Амбиции Чжу Имина были шире: он выбрал DRAM как направление.
DRAM — это не игра для fabless. DRAM поглощает капитал, патентные барьеры жёсткие, а производство — критически важно. К 2016 году в отрасли оставались только три выживших: Samsung, SK hynix и Micron. Многолетние (сорок лет) патенты и капитал построили ров, который не позволял новым игрокам прорваться. Патенты朱一明 на SRAM и бизнес兆易创新 (GigaDevice) в NOR Flash не могут дать конструкцию ячейки памяти DRAM, не дают и технологический процесс DRAM, и тем более не позволяют обойти патентную блокаду гигантов. Поэтому, когда в 2016 году Чжу Имин и правительство Хэфэя запустили DRAM-проект «506» (то есть более позднюю Чанксин Memory), ключевые технологии пришлось получать извне.
Источник — уже умершая немецкая компания.
Основа DRAM: наследие Qimonda
Эта мёртвая компания — Qimonda. Qimonda обанкротилась в январе 2009 года из-за глобального финансового кризиса и последовавшего обвала рынка памяти; тогда она была одним из ведущих европейских производителей DRAM. Будучи дочерней компанией Infineon, с историей, уходящей корнями в Siemens, Qimonda предлагала редкий альтернативный вариант: глубокую патентную библиотеку DRAM и набор архитектур ячеек памяти — оба элемента находились за пределами «треугольника» Samsung—SK hynix—Micron.
В июне 2015 дочерняя компания Polaris Innovations (дочерняя структура канадской патентной операционной компании WiLAN) примерно за 30 млн евро купила у Infineon около 7000 патентов и заявок Qimonda. В декабре 2019 Polaris и Чанксин подписали соглашение, по которому была лицензирована большая партия патентов DRAM. Руководители Чанксин публично заявляли, что получили около 2,8 ТБ технической документации Qimonda — это стало основой бизнеса DRAM Чанксин.
Одна из ключевых технологий, которую Чанксин унаследовал и развил от Qimonda, — это ячейка памяти BWL уровня 46 нм (Buried Wordline, «закопанная словная линия»), которую затем продвинули до уровня 10 нм. BWL — это ключевое архитектурное новшество. В традиционных схемах затвор транзисторов доступа соединяют проводниками вдоль поверхности пластины; в BWL затвор «утоплен» в канавки под линиями слов. Это даёт три преимущества: уменьшение размера ячейки до компоновки 6F² (традиционная — 8F²), удлинение длины канала без увеличения площади поверхности для подавления короткоканального утечки (что влияет на сохранность данных), а также снижение паразитной ёмкости «затвор—линия слов». Закопанные словные линии плюс стэковый (stacked) накопительный конденсатор — это архитектура, которую сегодня используют все три крупнейших производителя памяти. Qimonda, которая тогда держалась за канавочную схему, как раз сохранила технологический задел по стэковому решению/BWL — и Чанксин как раз это и «подобрала».
Таланты: от замороженных чертежей к живой инженерной мощности
Помимо патентов, самая долговечная ценность, которую Чанксин получила в ходе крушения Qimonda, — это инженеры. У Qimonda в Сиане есть исследовательский центр, где работают 400–500 инженеров; это один из крупнейших R&D-узлов Qimonda за пределами Германии. После банкротства Qimonda весь сианьский R&D-центр был выкуплен группой Tsinghua Unigroup, но более широкое рассеивание талантов оказалось на руку Чанксин.
Чанксин также успешно переманил в Германию штаб-квартиры Qimonda старшего инженера Karl-Heinz Kuesters. Kuesters в течение 24 лет занимал должность вице-президента по технологиям и предварительным разработкам в Siemens, Infineon и Qimonda. Руководимая им линия предварительной разработки как раз и была вариантом со стековыми конденсаторами — то есть той архитектурой, которую реально использует Чанксин. Он присоединился к Чанксин в качестве технического консультанта; в EE Times его назвали «картузом» (王牌) Чанксин. То, что он принёс, — это не то, что можно «выразить» патентами и документами на 2,8 ТБ, а скрытые знания (tacit know-how): двадцатилетний опыт в разработке DRAM, который позволяет его инженерам подсказать — какие проектные решения Qimonda следует сохранить, какие выбросить и как перенести ячейку памяти, отработанную в лаборатории, в массовое производство. Такое сочетание и оценка по выходу (yield) не содержится ни в каких патентных публикациях.
Та же схема и со стороны США. Чанксин поручил вице-президенту по оценке будущих технологий Ping Er-xuan (то есть публичному автору изложенного маршрута «от уровня 46 нм до 10 нм») курировать технологическое направление. Он не выходец из Qimonda: его американская карьера началась в Micron, затем в SanDisk и в Applied Materials. У него глубокая накопленная экспертиза в технологиях памяти и материалов.
Чанксин также активно набирает таланты из Кореи и Тайваня. Корейская прокуратура ранее подала в суд на бывших сотрудников Samsung за утечку технологий; по сообщениям, в Чанксин работали десятки корейских инженеров. Ситуация на Тайване похожая: Чанксин постоянно переманивает ведущих инженеров по оборудованию и техпроцессам, предлагая очень высокие зарплаты.
Именно это — ключ к пониманию пути Чанксин. Патенты Qimonda всегда были ограниченным, истекающим активом. То, что позволило Чанксин продвинуться от G4 к G5 и дальше к HBM — это способность собрать воедино таланты: местные, выращенные дома; китайские инженеры, вернувшиеся после работы в иностранных компаниях; и небольшое число иностранных экспертов — а не документы. Наследие лишь дало старт, но таланты превратили полученные внешние активы в двигатель собственной разработки. Правда, этот двигатель вышел на прибыль лишь через почти десять лет. Вопрос в том, у кого хватит терпения стабильно кормить этот двигатель?
Терпение госсекторальных венчурных инвестиций
Успех Чанксин трудно не связывать с сильной поддержкой со стороны местных и центральных властей Китая. Яркий пример — город Хэфэй. Хэфэй — центр технологических инноваций: за последние двадцать лет он по модели «терпеливых госактивов и венчурных инвестиций» взрастил целую пачку успешных компаний: BOE (крупнейший в мире производитель дисплейных панелей), NIO (один из лидеров среди производителей электромобилей). Теперь очередь за Чанксин в сегменте памяти.
Для Чанксин правительство Хэфэя сделало две ключевые вещи.
Во-первых, помочь Чанксин построить локальную цепочку поставок вокруг фабрики. Хэфэйская стратегия выглядит так: крупные доли в ключевых компаниях «линейки-связующего» (chain leader), а затем привлечение остальных звеньев цепочки. В сегменте ЖК-дисплеев это делали для BOE; в сегменте электромобилей — для NIO; с 2016 года такую же схему применили для Чанксин. Вокруг завода Чанксин в Хэфэе, в районе Хэфэйского аэропортового экономического района, власти создали плотный кластер местных индустриальных партнёров. Фабрики по упаковке и тестированию Peidun (裴顿) и XinFeng (芯丰) находятся буквально через стену от предприятия Чанксин; более 99% выручки XinFeng приходится на Чанксин. Операционные предприятия Guanggang используют завод полевых/газовых крупных партий (现场大宗气体) по месту — они обеспечивают Чанксин большей частью нужных газов. Силовая/высокочистая технология ZhIwei Semiconductor (志威半导体) — дочерняя структура группы «至纯科技» — предоставляет мощности по возврату/рекуперации пластин в зоне XinZhan High-Tech района Хэфэй. Госсекторные венчурные инвестиции также напрямую контролируют upstream-компанию по литейному (молдинговому) оборудованию для пластиковых форм — Wenyi Technology (文一科技).
Во-вторых, государственные инвесторы из Хэфэя готовы долго терпеть убытки. В отличие от частных фондов, которым нужно своевременно возвращать LP доход, госсекторальные венчурные инвестиции Хэфэя в итоге поддерживаются муниципальными и девелоперскими государственными структурами — «часа выхода» нет. Они продолжают вливать деньги в компанию, впервые вышедшую на годовую прибыль только в 2025 году и накопившую убытки примерно на 36,65 млрд юаней (около 36,65 млрд). Убытки тянулись почти десять лет. Программа «506» стартовала в 2016 году: примерно 80% средств первой очереди (144 млрд / 180 млрд) пришли из госсектора Хэфэя. В последующих раундах финансирования, даже когда долю Хэфэйского госсектора разводнили, они никогда не продавали акции и никогда не выходили. К моменту IPO крупнейший акционер — Хэфэй Цинхуэй Цзидянь (合肥清暉集電) — держит 21,67%, а суммарно госсекторные венчурные инвестиции держат более 30%. Такая готовность относиться к строительству фабрики как к ставке на десятилетие, а не как к доходности в рамках фондового цикла — и есть тот катализатор, который необходим и для технологий, и для талантов.
От наследия к собственной автономности
Три подсказки складываются в ясную картину первого десятилетия Чанксин. Qimonda заложила фундамент: лицензионный патентный пул и архитектуру ячеек памяти — то, что было получено за пределами «треугольника» гигантов. Таланты дали движущую силу: Kuesters и Ping — ключевые фигуры — плюс вернувшиеся из американских гигантов «репатрианты» и спорные таланты, переманенные из Кореи. Они превратили замороженные чертежи в технологию, которую можно последовательно наращивать. Затем правительство Хэфэя обеспечило то, что было нужно первым двум — но они не могли создать сами: капитал, терпение и локализованную цепочку поставок. Все три компонента без одного — никак.
Дальше обсудим финансы, технологии и экосистему оборудования Чанксин.
Следующий шаг через десять лет: IPO в суперцикле
История Чанксин за прошедшее десятилетие впечатляет, но, возможно, это лишь ранняя глава более длинного нарратива. Компания готовит одно из крупнейших полупроводниковых IPO в Китае последних лет и может стать, в этом году, самым обсуждаемым полупроводниковым листингом в мире. 25 декабря 2025 года Шанхайская фондовая биржа (SSE) официально приняла заявку Чанксин на листинг на Кэ Чуань Бан. До этого в течение 2024 и 2025 годов сохранялись рыночные слухи о том, что компания готовит выход на биржу. Последнее развитие событий: 27 мая Чанксин подала регистрационную заявку в CSRC, и сейчас идёт финальная стадия проверки.
В IPO-проспекте Чанксин раскрыто много информации, ранее недоступной. В сочетании с Memory Model от SemiAnalysis это позволяет точнее оценить текущее положение Чанксин и её будущие траектории.
На уровне общего обзора: почти по всем показателям Чанксин — четвертый в мире производитель DRAM, и она расширяет отрыв от производителей «второго эшелона». За весь 2025 год выручка Чанксин выросла год к году на 156% примерно до 8,6 млрд долларов; в 2024 году — около 3,3 млрд долларов, в 2023 — около 1,2 млрд долларов. Чистая прибыль впервые стала положительной — 1 млрд долларов. И всё же выручка Чанксин в 2025 году всё равно значительно ниже DRAM-доходов Samsung (около 72,3 млрд долларов), SK hynix (около 52,1 млрд долларов) и Micron (около 37,2 млрд долларов).
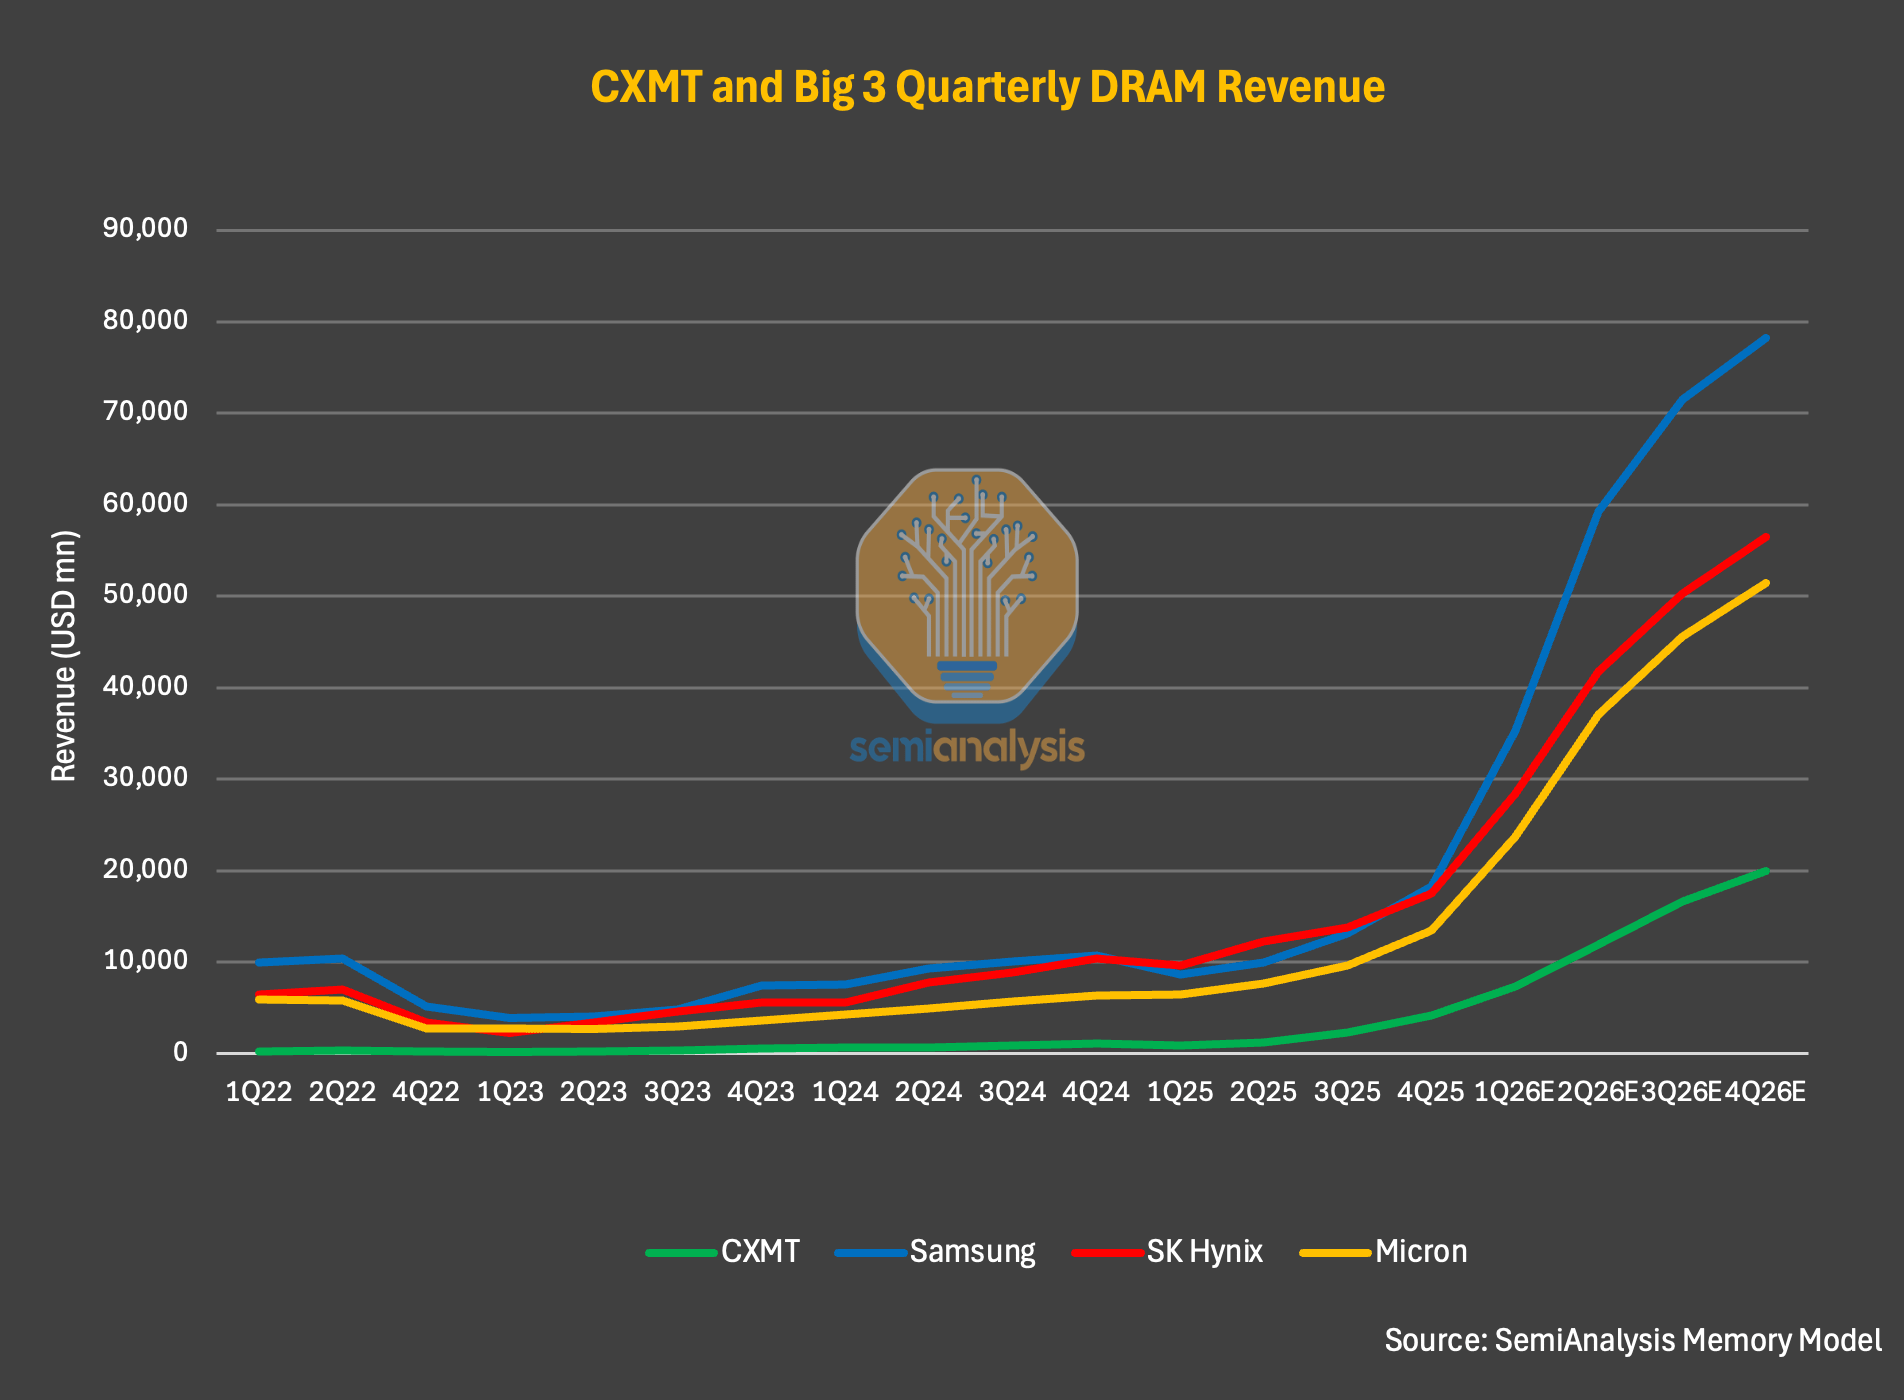
Подпись к рисунку: сравнение выручки мировых производителей DRAM (источник: Memory Model SemiAnalysis)
В I квартале 2026 года Чанксин сообщила о выручке 7,3 млрд долларов, что примерно на 700% больше год к году; выручка за один квартал уже почти равна показателю за весь 2025 год. Операционная маржа также резко расширилась — примерно до 70%.
SemiAnalysis считает, что это только начало. Судя лишь по тому, что раскрыто в проспекте, выручка компании в первой половине 2026 года, по прогнозу, вырастет в 7 раз год к году, превысив 16 млрд долларов. За весь 2026 год SemiAnalysis оценивает: выручка Чанксин может превысить 50 млрд долларов. Если это произойдёт, то означает удвоение выручки ежегодно начиная с 2023 года: темп прироста по итогам 2026 к 2025 составит более чем 6 раз год к году.
Драйвер такого взрывного роста — скорее цикл сам по себе, а не технология или доля рынка. Взгляните на данные внимательно: в I квартале 2026 объём отгрузки в битах у Чанксин вырос всего на 11%, но ASP (средняя цена) поднялся примерно на 57%. При этом в III и IV кварталах 2025 рост ASP по сравнению с предыдущим кварталом составил 63% и 68% соответственно. Реальные результаты поднимают взрывные ценовые изменения, а не существенный перехват доли у конкурентов. По объёму отгрузок в битах модель SemiAnalysis показывает, что доля рынка Чанксин вырастет с 9% в 2025 до 12% в 2027. Увеличение на 3 процентных пункта кажется небольшим, но в рынке, который SemiAnalysis прогнозирует почти в 1 трлн долларов к 2027 году, — это огромно.
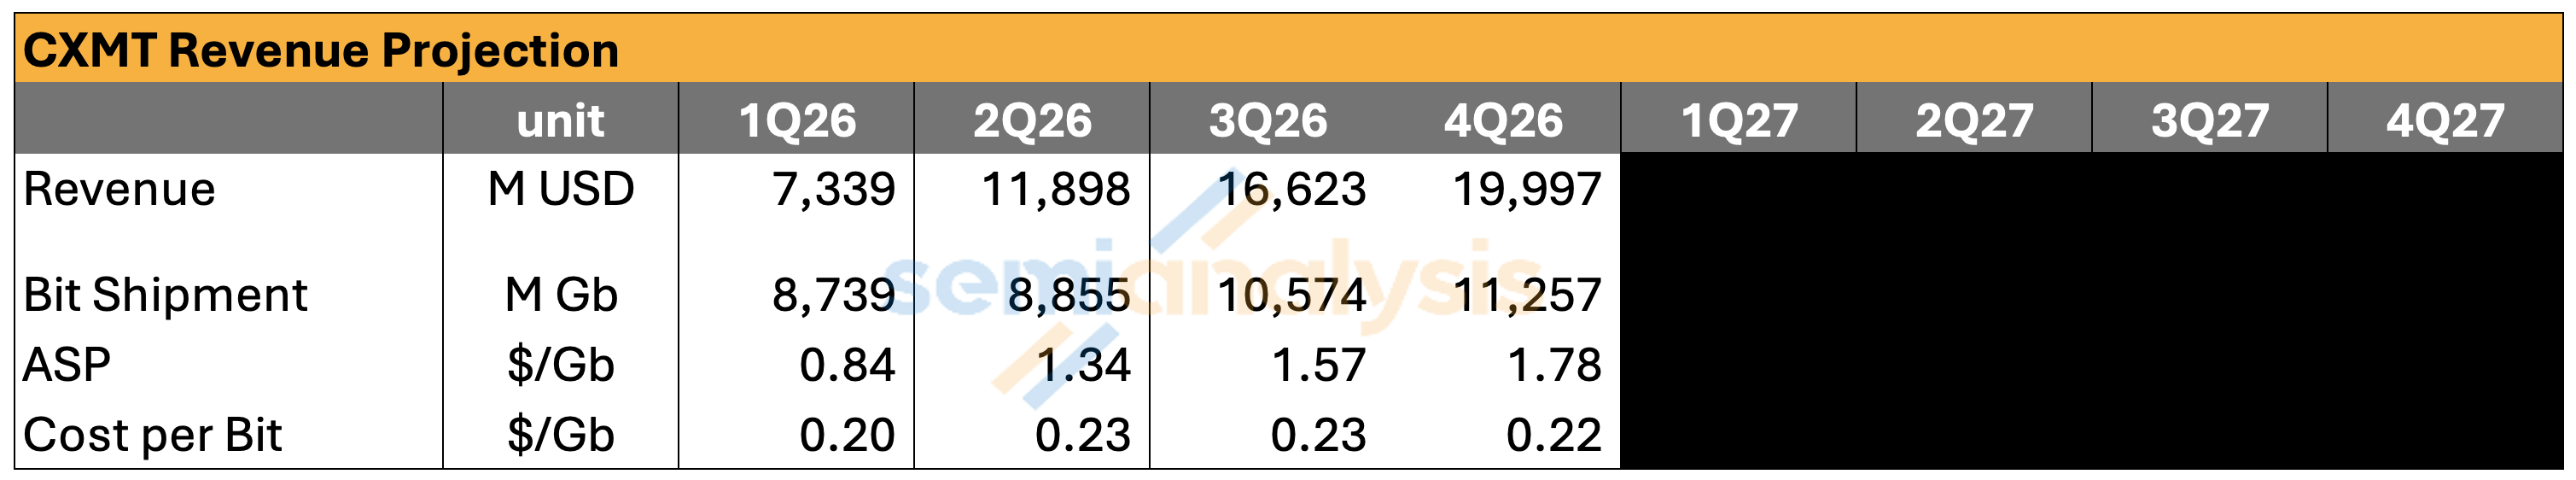
Подпись к рисунку: тренд изменения ASP и bit-отгрузок CXMT (источник: Memory Model SemiAnalysis)
Заблуждение в нарративе «влияние китайской памяти на рынок»
Для читателей, которые пока не вглубь отслеживали Чанксин или рынок памяти, более интересное открытие — сравнение ценообразования Чанксин с лидерами отрасли. По данным Memory Model, DRAM ASP (средняя цена за чип) Чанксин бросает вызов распространённому заблуждению: будто бы китайская память структурно дешевле и из-за этого будет давить рынок, снижая глобальные цены. В отдельных случаях это, возможно, было верно, но в текущем цикле — неверно.
Например, в I квартале 2026 DRAM ASP Чанксин лишь примерно на 5–10% ниже, чем у Samsung, SK hynix и Micron. SemiAnalysis ожидает, что по этому направлению в 2026 в целом не произойдёт изменений, но разрыв будет постепенно увеличиваться. Увеличение разрыва связано не с внутренними различиями в ценообразовании, а с изменением продуктовой структуры. У топовых производителей выше доля серверной DRAM и HBM в поставках, а перспективы ценообразования у серверной DRAM лучше, чем у consumer DRAM.
К концу 2027 SemiAnalysis ожидает, что серверная DRAM и HBM будут занимать более 50% конечного спроса на DRAM. Поскольку для серверной DRAM и HBM цена за 1 ГБ выше, лидирующие производители смогут ещё сильнее оторваться от Чанксин по ASP — особенно учитывая, что в 2027 цена на HBM, как ожидается, значительно вырастет.
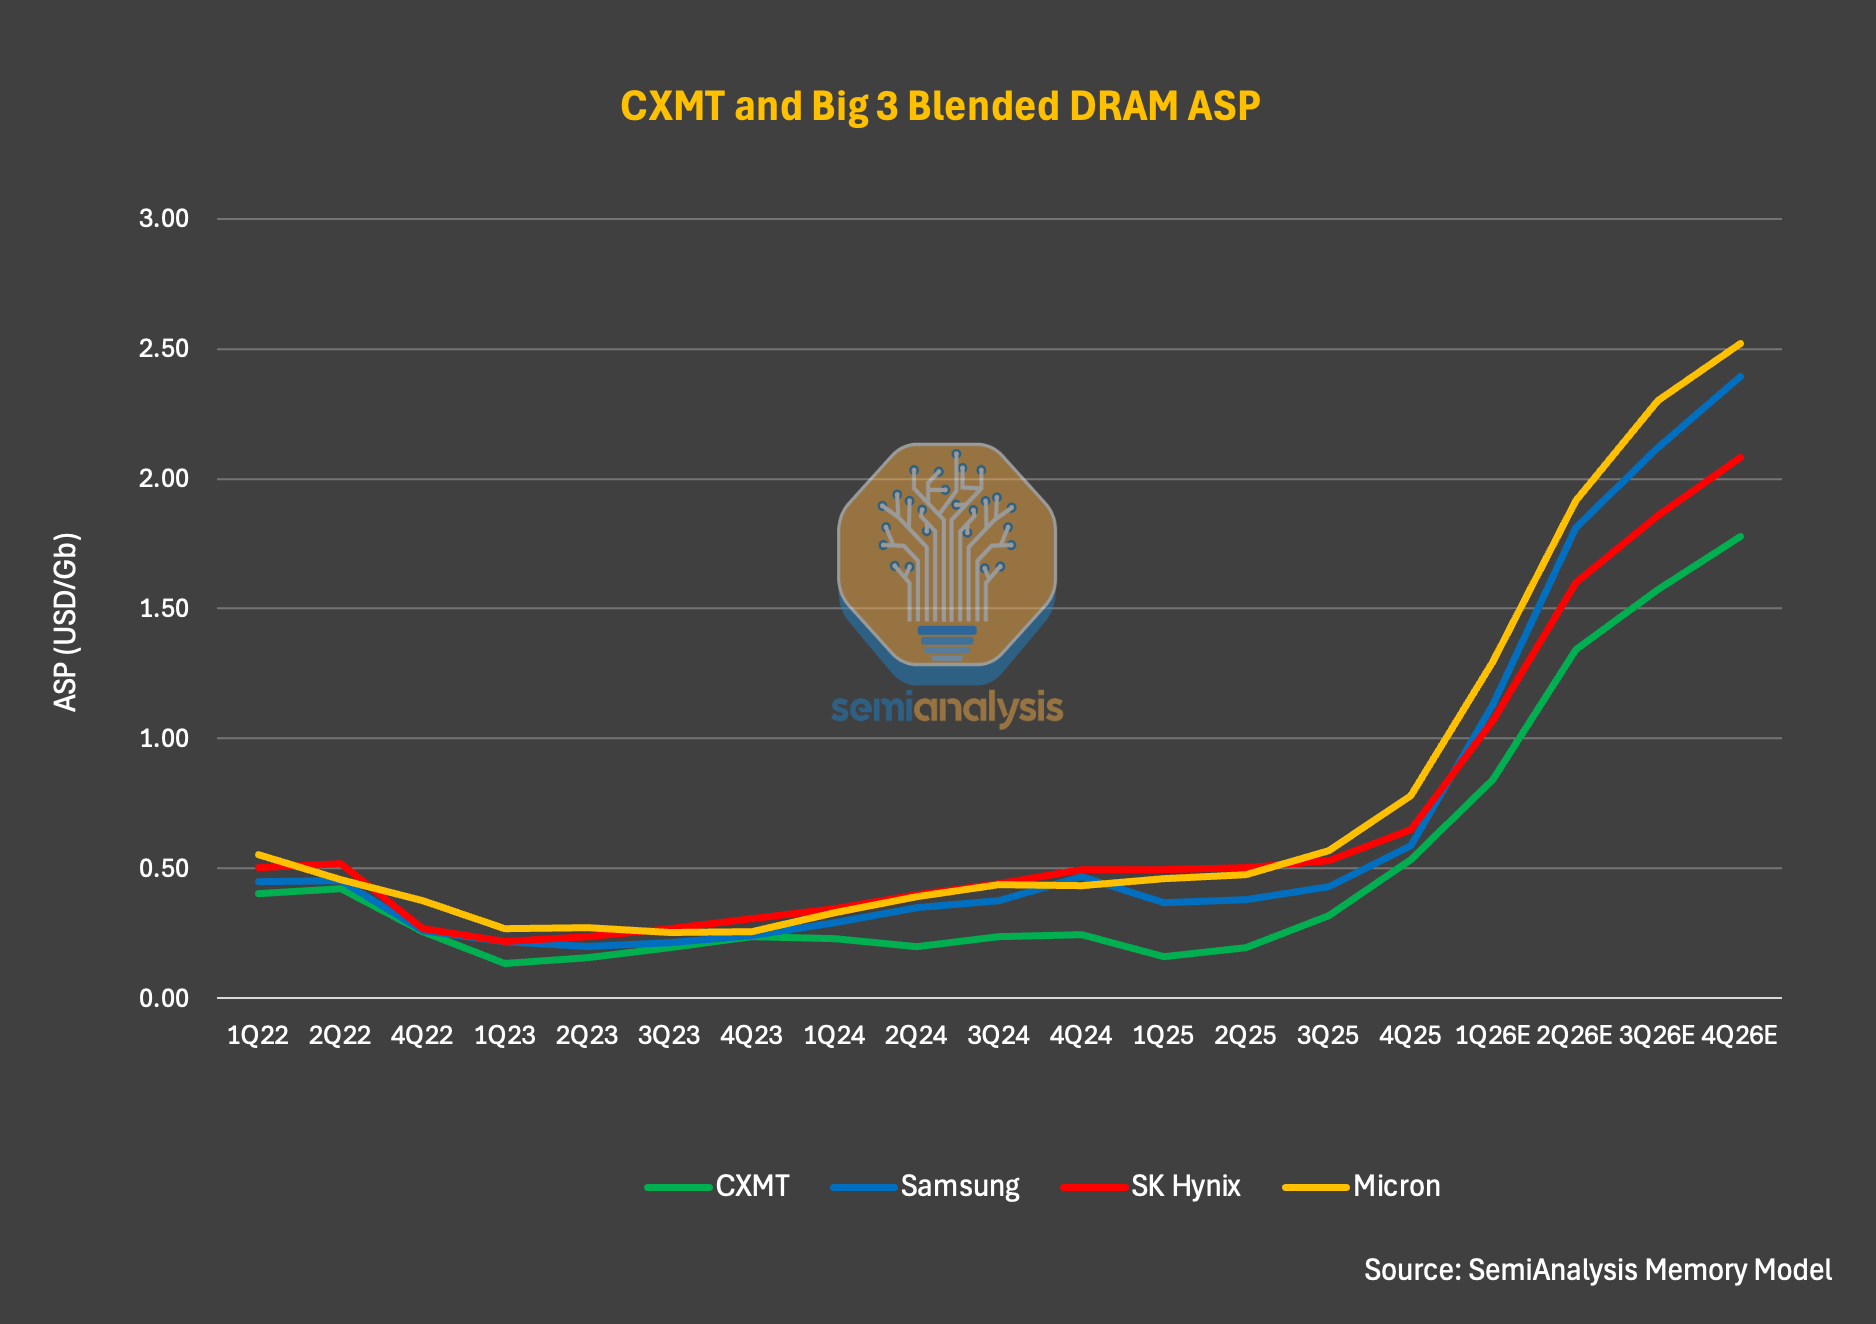
Подпись к рисунку: сравнение DRAM ASP у производителей (источник: Memory Model SemiAnalysis)
Маржа: подарок цикла
Сильный попутный ветер по ASP заметно улучшил маржу Чанксин. Валовая маржа за 2025 год составила 37,8%, близко к 39,4% у Samsung и 39,8% у Micron, но всё ещё далеко от 60,4% у SK hynix (SK hynix выиграла за счёт более высокой доли поставок HBM). Валовая маржа Чанксин около 38% — это огромный скачок относительно -113% в 2023 и -4,7% в 2024. 2025 год — не только исторический максимум валовой маржи Чанксин, но и первый год, когда компания получила положительную валовую прибыль. Даже при этом выручка Чанксин в 2025 году всё равно намного ниже DRAM-выручки Samsung (около 72,3 млрд долларов), SK hynix (около 52,1 млрд долларов) и Micron (около 37,2 млрд долларов).
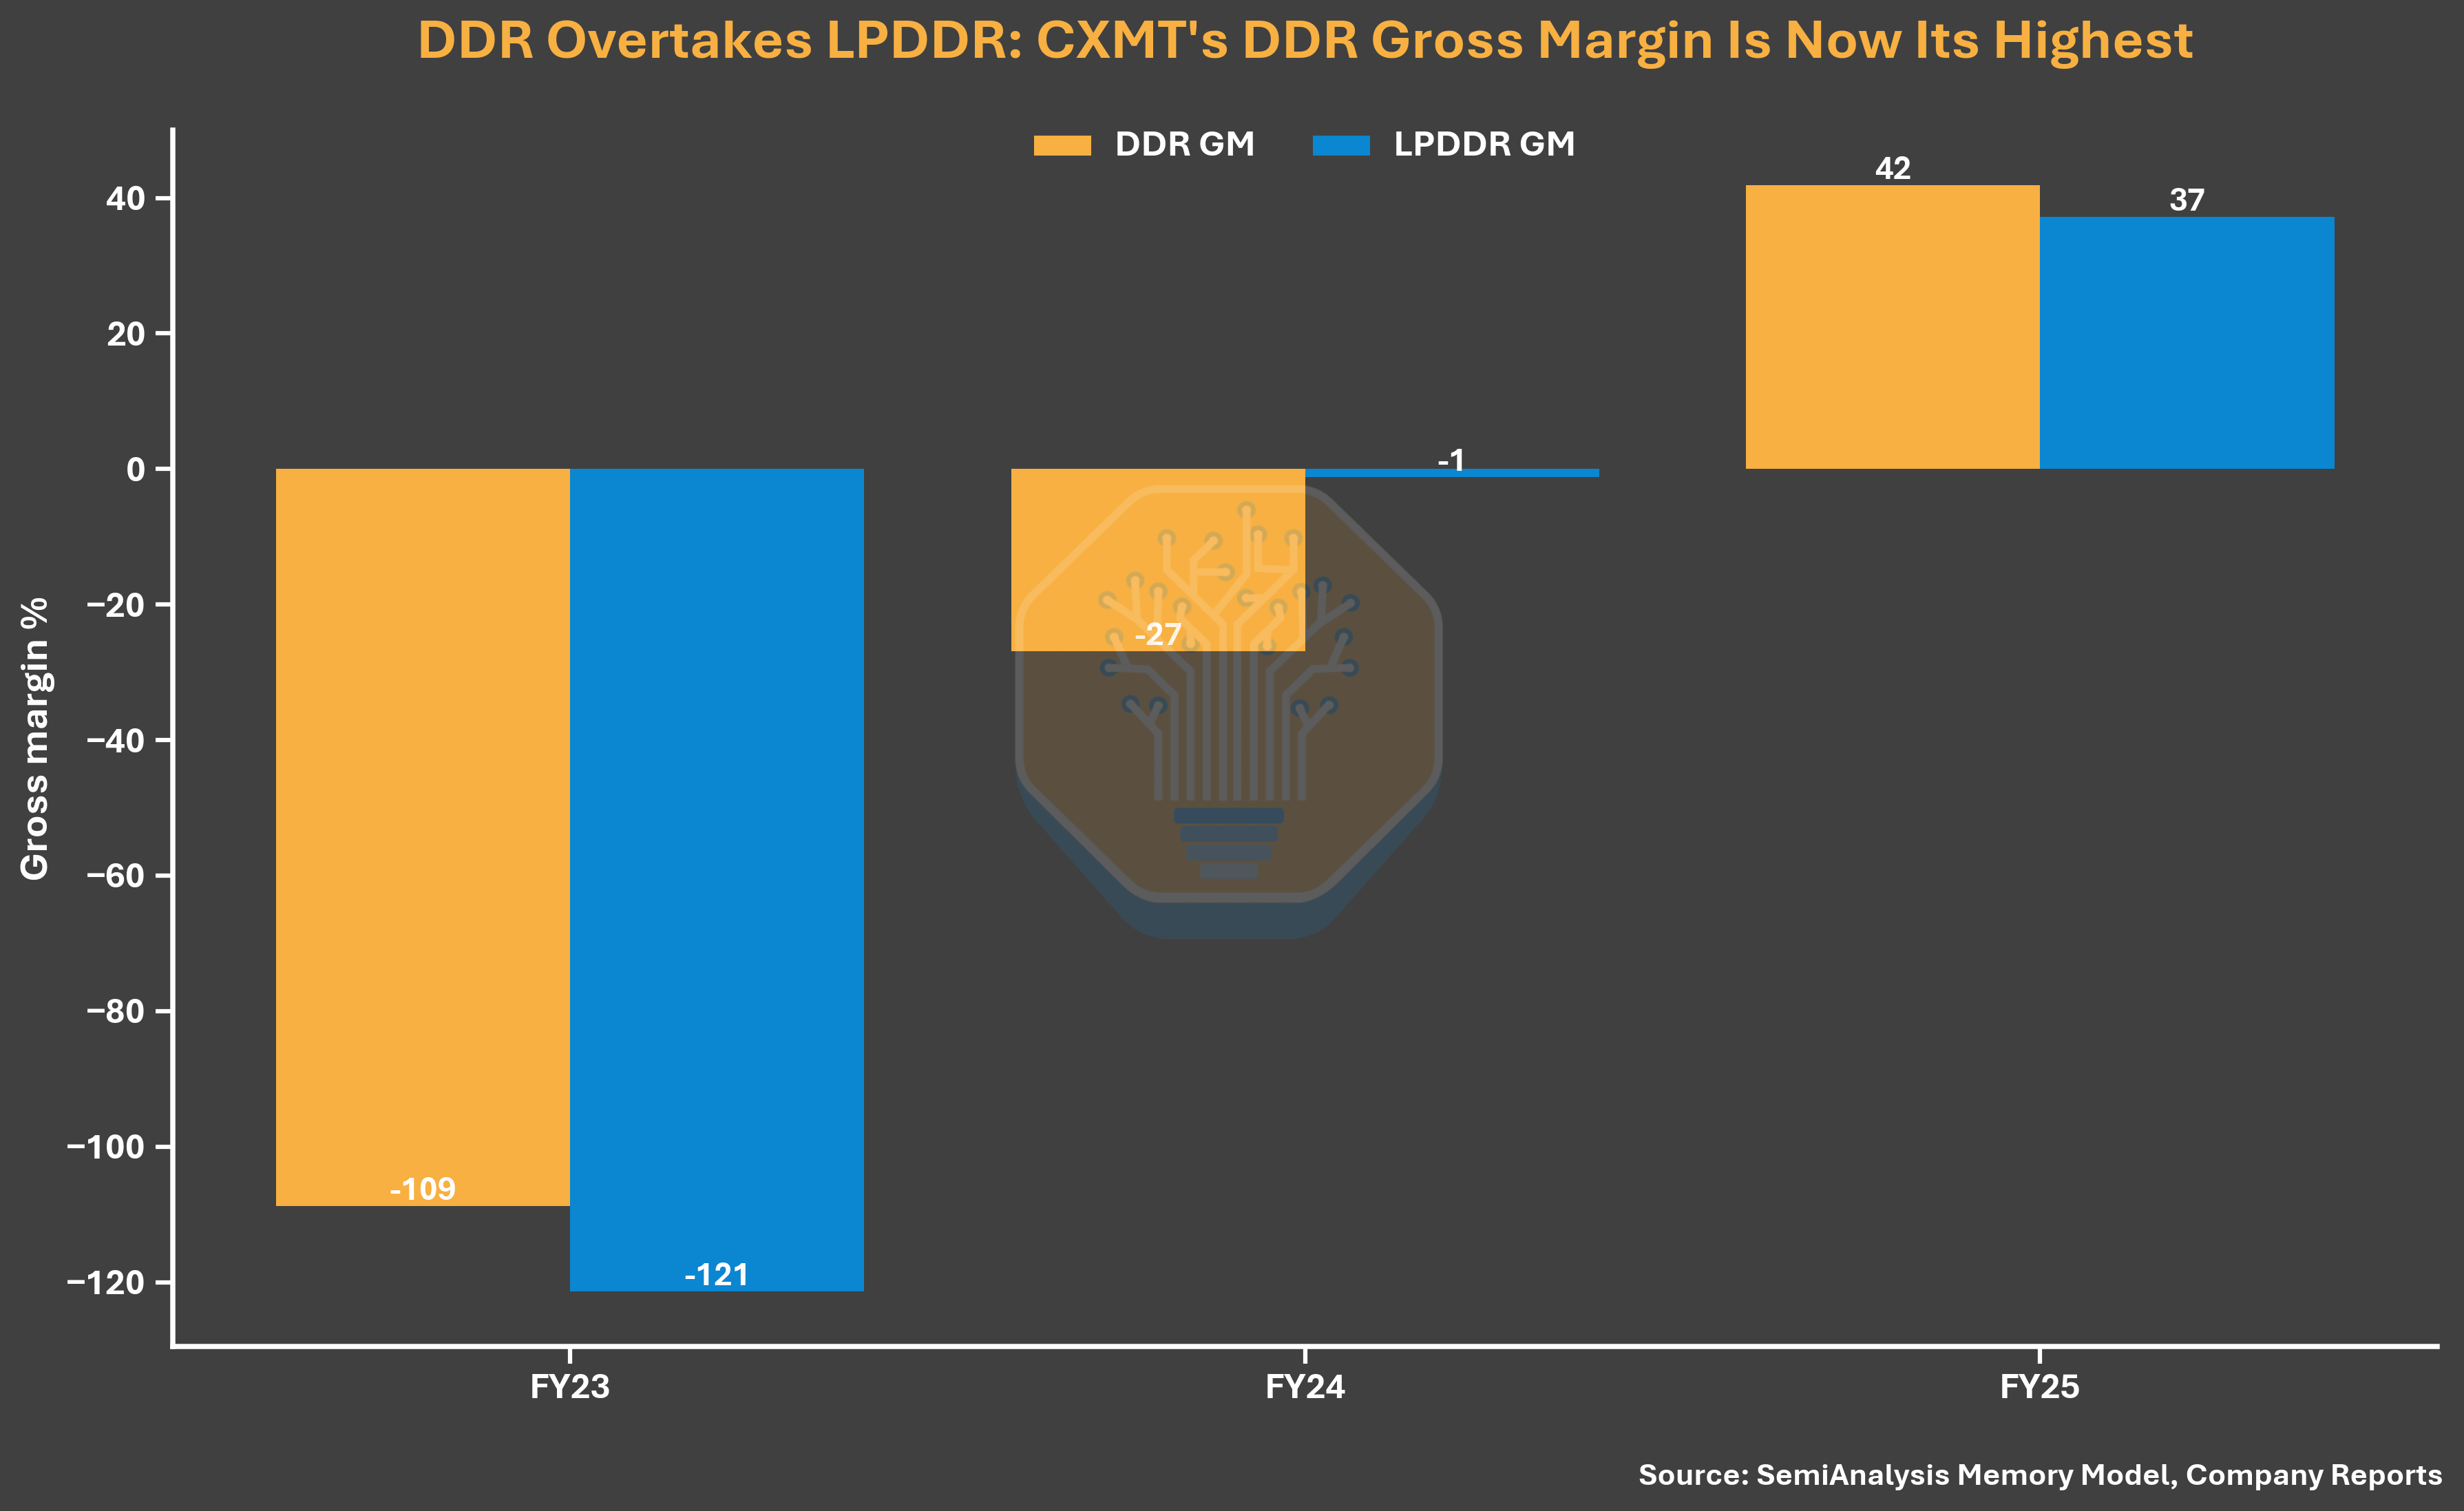
Подпись к рисунку: сравнение валовой маржи производителей DRAM (источник: Memory Model SemiAnalysis, отчёты компании)
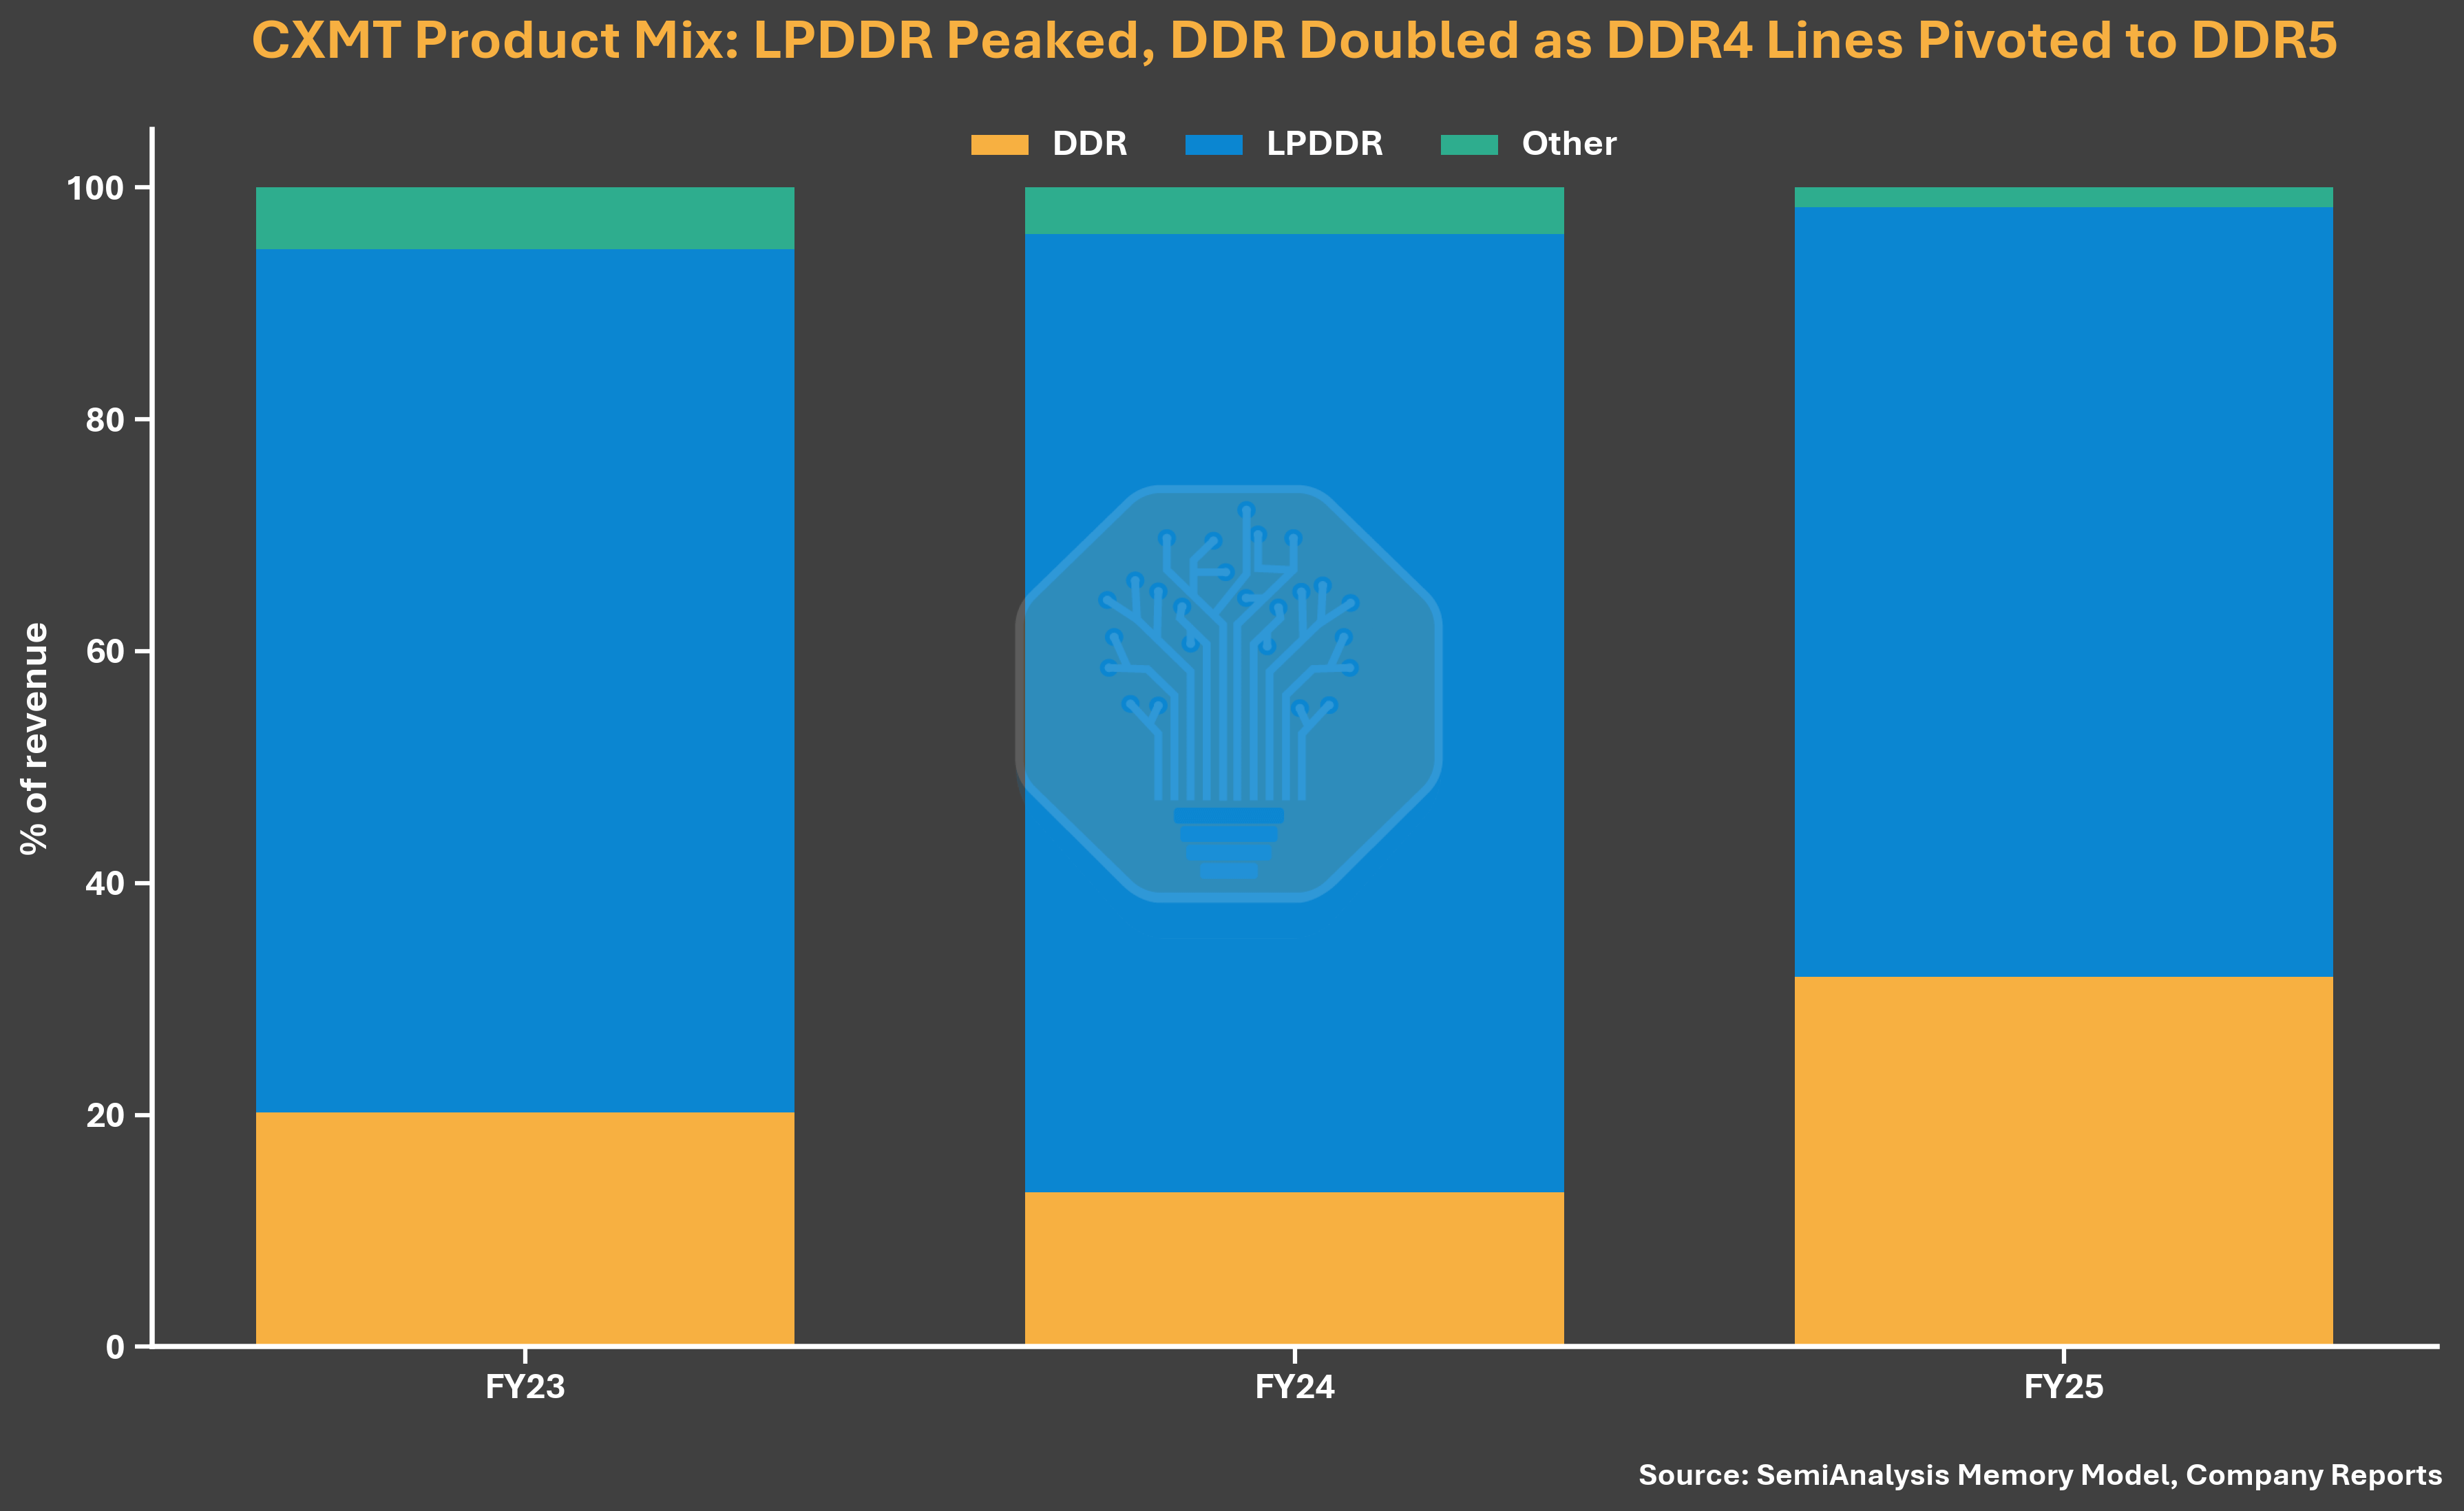
Входя в 2026 год, маржа продолжает улучшаться. В I квартале операционная маржа достигла 70%, в тот же период SK hynix — 73%, Samsung — 81%, Micron — 84%. Помимо роста ASP, увеличение маржи Чанксин также обусловлено тем, что структура продуктов почти полностью сфокусирована на массовом DRAM (commodity DRAM). В текущих условиях маржа массового DRAM на практике выше, чем у HBM. Согласно проспекту, в 2025 около 99% bit-отгрузок приходилось на традиционные LPDDR и DDR; вклад HBM в выручку и прибыль крайне мал.
Подпись к рисунку: сопоставление операционной маржи производителей DRAM (источник: Memory Model SemiAnalysis, отчёт компании)
Простая оценка себестоимости DDR5 «на один бит» делает картинку яснее. SemiAnalysis обнаружил: по стоимости на бит DDR5 у Чанксин всё ещё выше, чем у трёх крупнейших игроков, более чем на 30%. Но поскольку в I квартале 2026 года цены на DDR5 уже очень сильные, валовая маржа Чанксин всё равно поднялась до уровня выше 70%. Это означает, что улучшение прибыльности Чанксин в основном обусловлено ценами, а не реальным ростом конкурентоспособности продукта или улучшением структуры затрат.
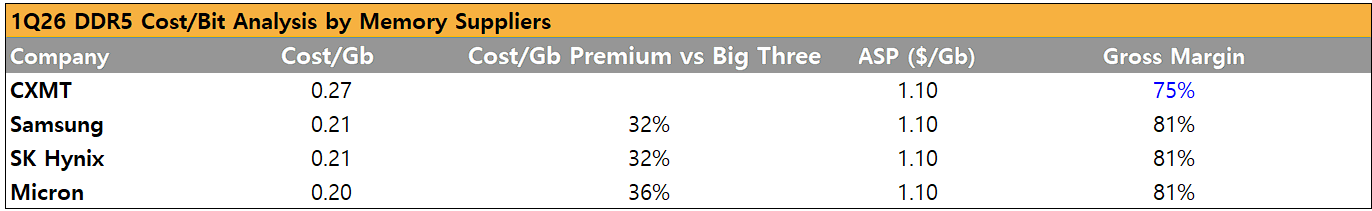
Подпись к рисунку: сравнение стоимости DDR5 на один бит (источник: Memory Model SemiAnalysis)
Расширение мощностей: приближение к Micron
Помимо рекордной прибыли, Чанксин ещё и догоняет по мощности. К концу 2026 SemiAnalysis ожидает, что производственная мощность пластин Чанксин составит около 350 тысяч пластин в месяц — лишь немного ниже примерно 385 тысяч пластин в месяц у Micron. По ранжированию по мощности пластин Чанксин может стать третьим крупнейшим производителем памяти в отрасли.
Подпись к рисунку: сравнение глобальных мощностей DRAM по пластинам в месяц (источник: Memory Model SemiAnalysis)
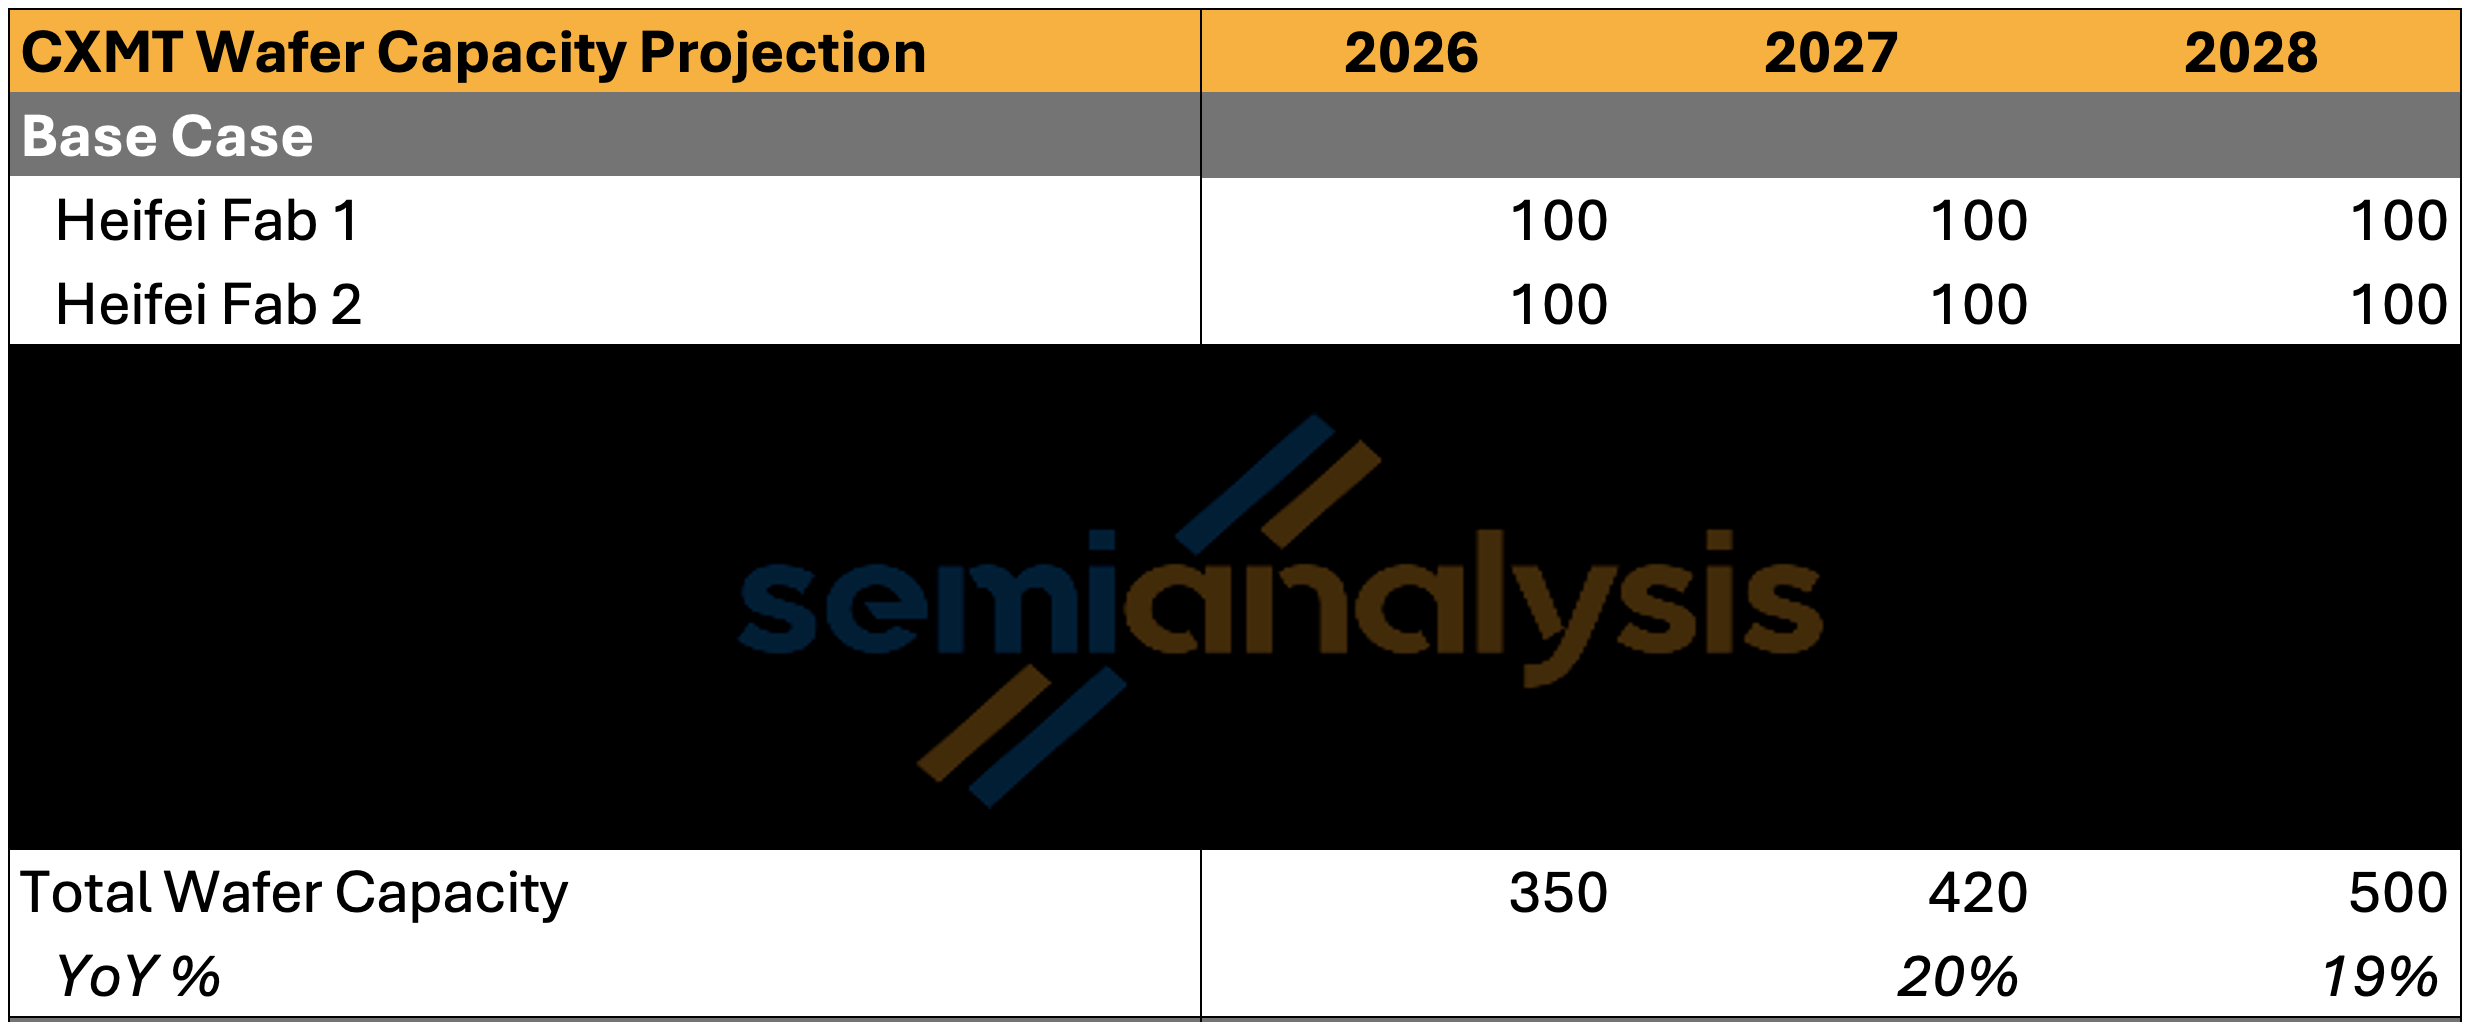
Но между Чанксин и двумя гигантами всё ещё есть заметный разрыв: Samsung — около 720 тысяч пластин в месяц, SK hynix — примерно 595 тысяч пластин в месяц. К 2027 году, по мере выхода Шанхайской фабрики на начальный разгон и выхода на полную мощность заводов в Хэфэе и Пекине, производственная мощность Чанксин может достичь около 420 тысяч пластин в месяц, то есть примерно 17% мировой DRAM-мощности — выше уровня 13% в 2025 году. По объёму отгрузки в битах доля вырастет с 9% в 2025 до 12% в 2027.
К 2028 году, по мере выхода Хэфэя на полную мощность и продолжения разгона двух очередей в Шанхае, SemiAnalysis ожидает, что Чанксин достигнет 500 тысяч пластин в месяц — около 17% мировых поставок DRAM.
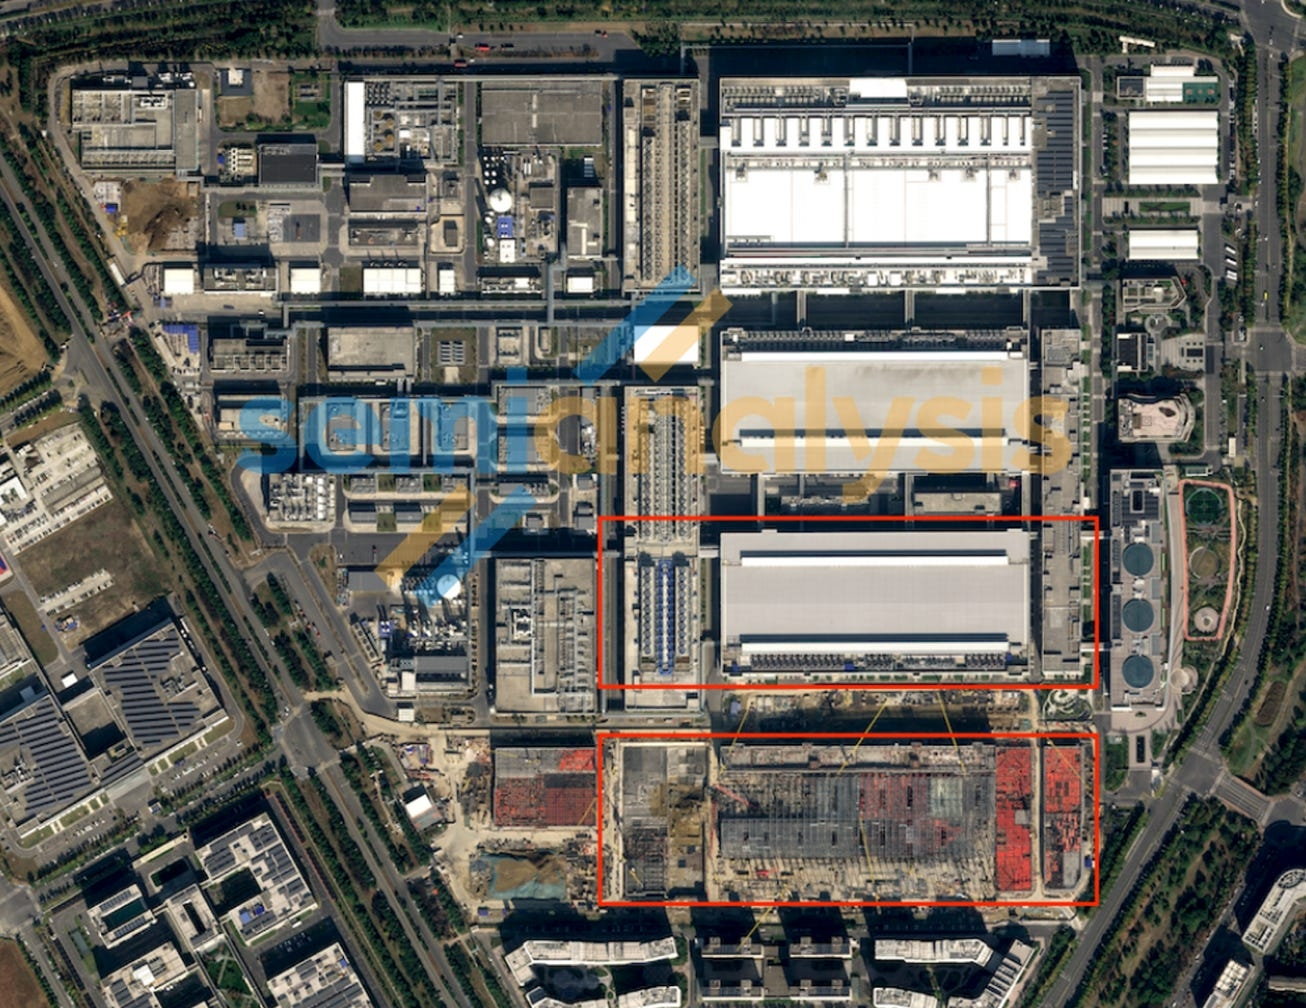
Подпись к рисунку: мощности завода CXMT в Хэфэе (источник: Memory Model SemiAnalysis)
Беспокойство из-за избытка предложения: как минимум в течение двух лет можно не бояться
Учитывая, что Чанксин играет всё более важную роль в мировых мощностях DRAM, как и в прошлые циклы, инвесторов беспокоит, что китайские производители могут привести к дисбалансу спроса и предложения. SemiAnalysis считает: такое беспокойство как минимум в ближайшие два года было чрезмерно преувеличено. При учёте добавочных мощностей и bit-отгрузок Чанксин и других производителей памяти и предположении использования мощностей на уровне 90% и выше, предложение DRAM всё равно остаётся крайне напряжённым.
Подпись к рисунку: баланс спроса и предложения DRAM (источник: Memory Model SemiAnalysis)
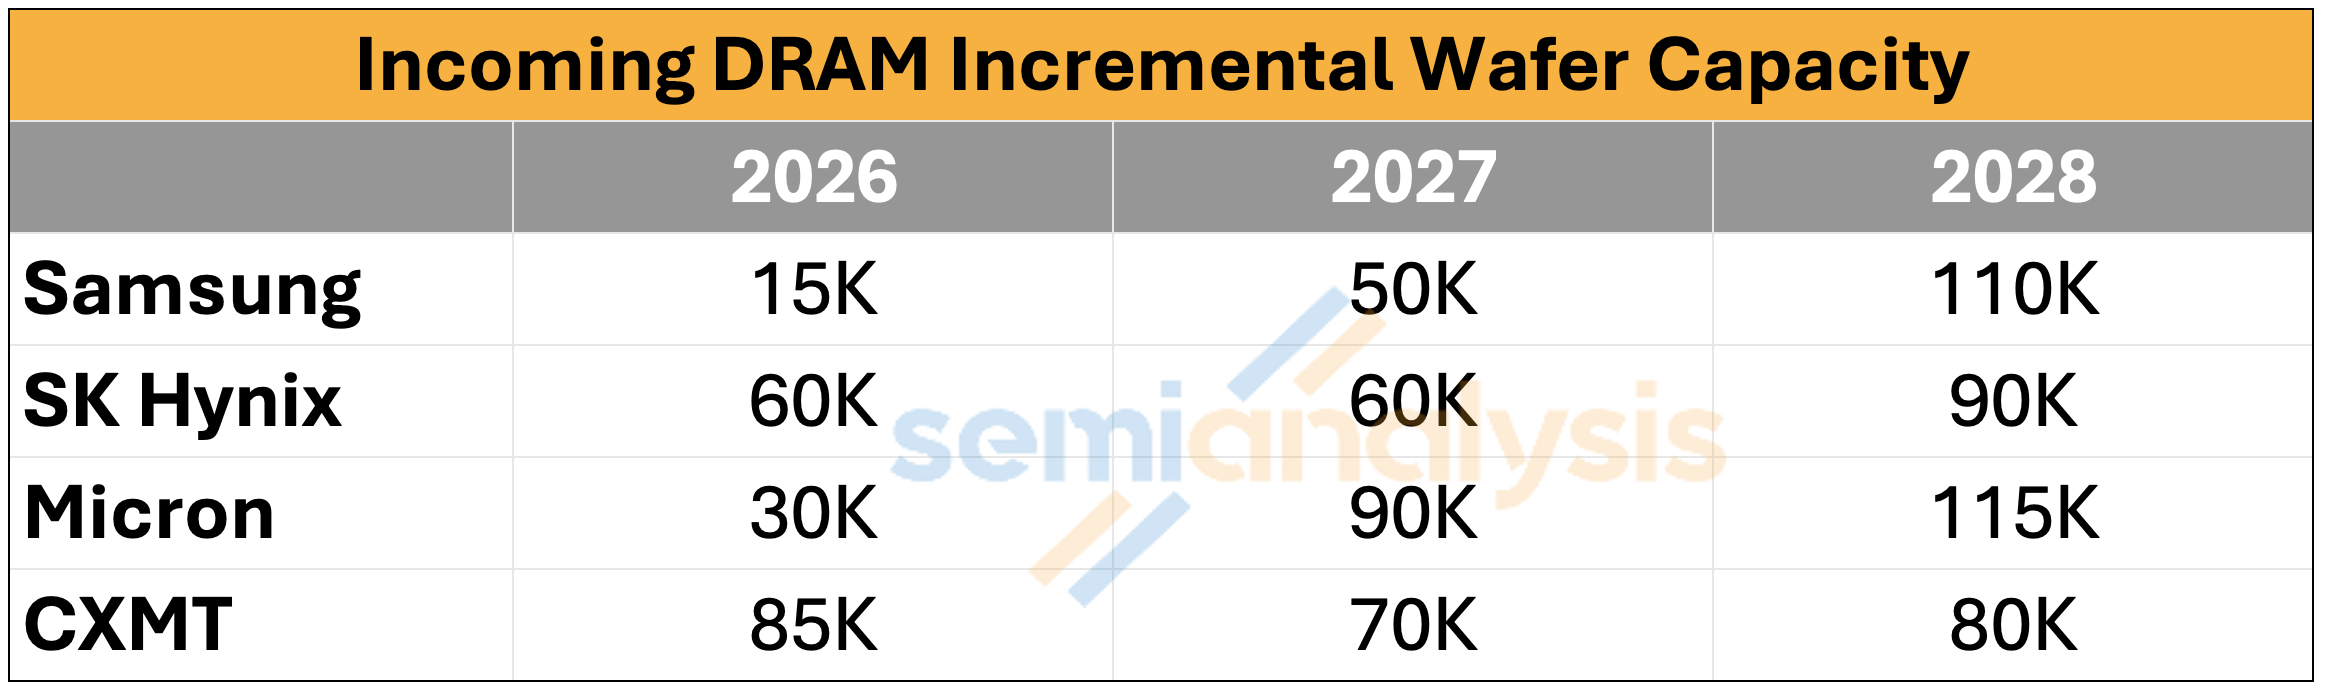
Если смотреть только на темп расширения мощностей Чанксин: в 2026–2028 ежегодно добавляется примерно 85 тысяч, 70 тысяч и 80 тысяч пластин в месяц соответственно. У Samsung — 15 тысяч / 50 тысяч / 110 тысяч; у SK hynix — 60 тысяч / 60 тысяч / 90 тысяч; у Micron — 30 тысяч / 90 тысяч / 115 тысяч. Даже если включить эти добавленные мощности, в 2026 DRAM всё равно будет дефицитным на доли процента в диапазоне «десяток с одним числом»; в 2027 разрыв расширится до «десятков» процентов в нижней–средней двухзначной зоне. SemiAnalysis ранее подробно объяснял, почему DRAM может продолжать испытывать нехватку вплоть до 2028 года.
У Чанксин нет возможности в нерациональном темпе ускорить расширение мощностей так, чтобы сбить текущий ритм и нарушить рынок: строительство fabs слишком долгий. Нынешняя чрезвычайно благоприятная ценовая среда как раз является главным драйвером взрывного роста показателей Чанксин — конечно, компания хочет, чтобы такая среда продолжалась. SemiAnalysis не видит признаков того, что график строительства фабрик даёт основания ожидать такого сценария; однако стоит подчеркнуть: суммарная мощность пластин на Шанхайском участке при полной загрузке может превышать 400 тысяч пластин в месяц.
HBM: затруднения Чанксин
Что касается HBM, распределение кристаллов у Чанксин крайне ограничено. По состоянию на конец 2025 года при общей мощности около 2,65 млн пластин в месяц только примерно 5000 пластин выделялись под HBM. SemiAnalysis ожидает, что к концу 2026 это число увеличится примерно до 30 тысяч пластин, а к концу 2027 — до 55 тысяч пластин. Эти цифры согласуются с раскрытием в проспекте: в 2025 около 99% выручки приходилось на DDR и LPDDR.
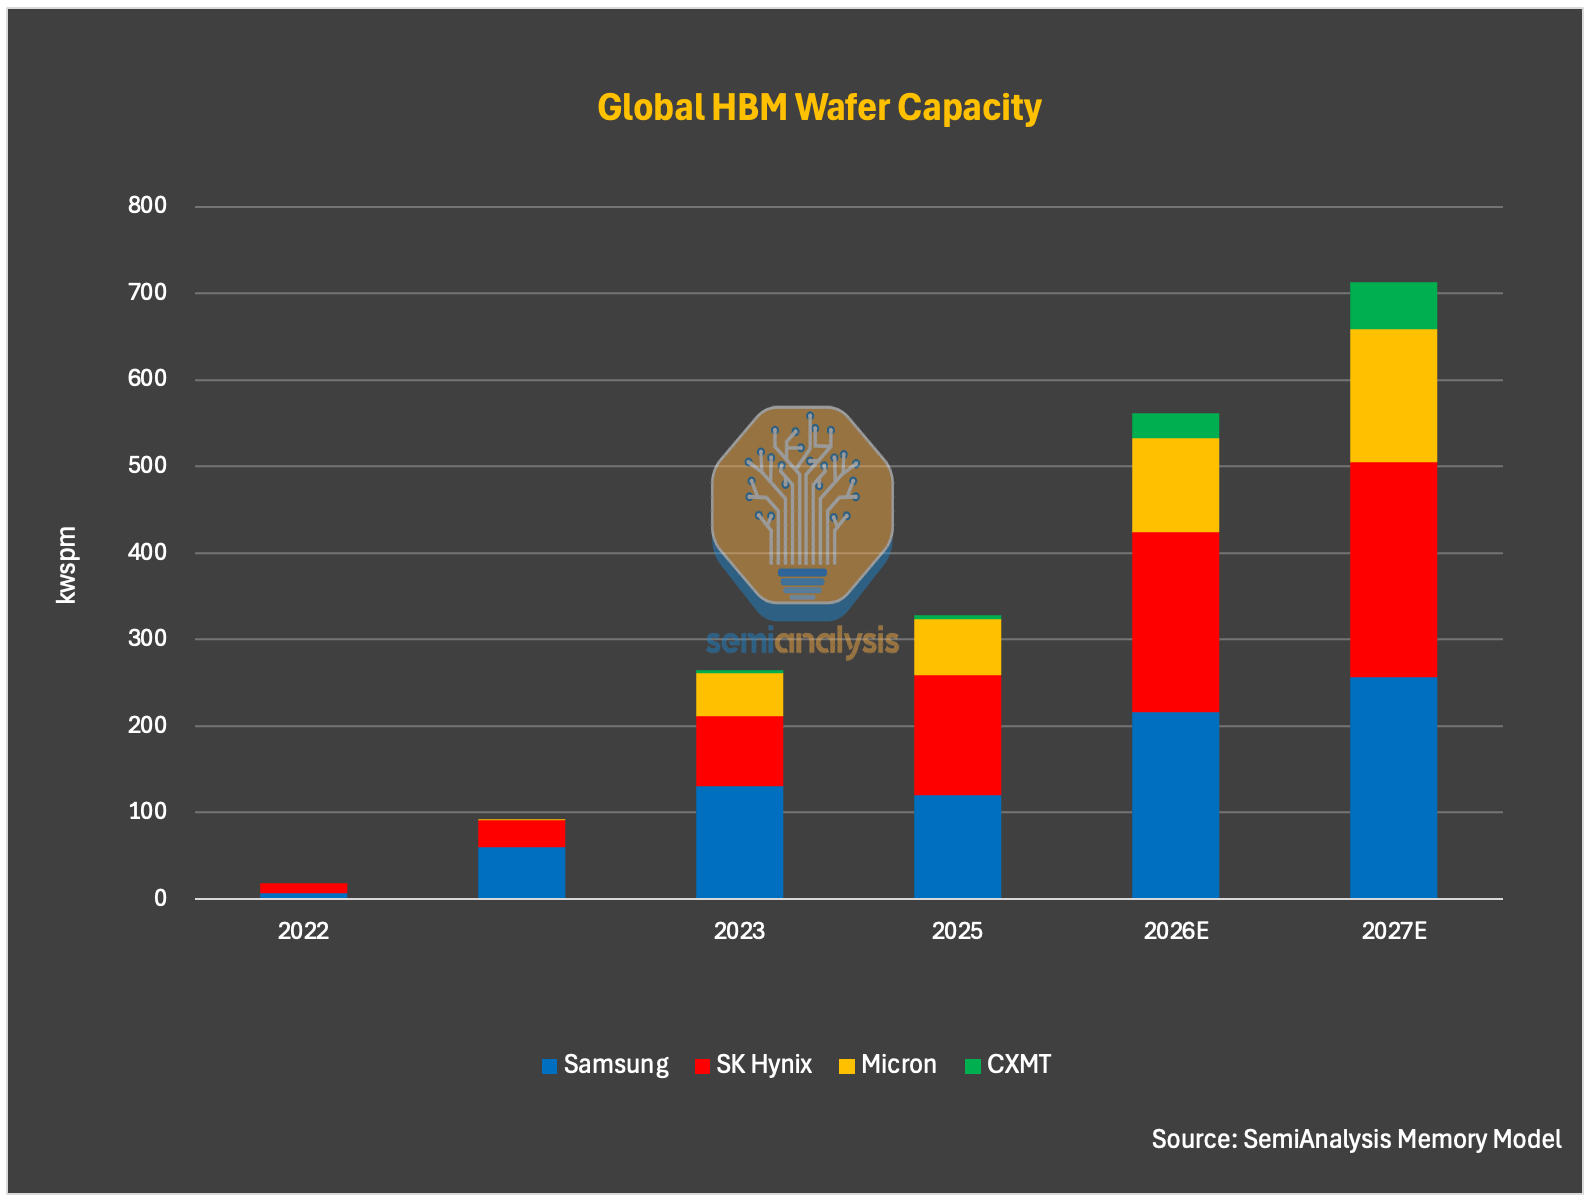
Подпись к рисунку: распределение мощностей HBM-пластин CXMT (источник: Memory Model SemiAnalysis)
Но такая схема распределения может измениться. Усилия Китая по стимулированию собственной автономности и контролируемости AI-вычислительных мощностей могут вступить в конфликт с коммерческими приоритетами компании, и предполагается, что давление будет усиливаться со временем. SemiAnalysis в прогнозы включил фактор того, что правительство будет подталкивать Чанксин к перекосу мощностей в сторону HBM. Ожидается, что мощности HBM ускоренно расширятся в 2027 и 2028 годах: в 2027 мощность HBM Чанксин достигнет 55 тысяч пластин в месяц, а в 2028 — 100 тысяч пластин в месяц. Доля мировых поставок HBM-пластин вырастет с 1% в 2025 до 12% в 2028.
Важно помнить: Чанксин отличается от других производителей памяти — это не просто экономически и технологически важная компания, но и стратегический актив, который государство может использовать для продвижения приоритетных целей политики.
С точки зрения краткосрочной бизнес-логики распределять мощности в пользу массового DRAM, а не HBM — разумно. Маржинальность массового DRAM сейчас существенно выше, чем у HBM-продуктов Чанксин, а при равной площади пластин бит-выход у HBM в 3 раза ниже. На стадии, когда HBM ещё не зрел, большие вложения в мощности HBM сожрут дефицитные пластины, которые могли бы принести больше прибыли и обеспечить больший объём выпуска в массовом DRAM. Однако Китаю нужно двигать HBM, потому что продажи HBM в Китай жёстко ограничены экспортным контролем США, а южнокорейские компании могут поддерживать поставки в Китай лишь через некоторые лазейки.
Технологический разрыв в HBM
С точки зрения технологической готовности SemiAnalysis считает, что Чанксин по-прежнему изо всех сил добивается стабильности массового производства HBM3 8-hi, тогда как 12-hi сталкивается с ещё большими трудностями.
По линии фронт-энда: на производственной стабильности своего **G4 (эквивалент узла 1z)** Чанксин добился прогресса. В 2026 большая часть выпуска DRAM будет базироваться на процесс-узле G4. Но DRAM ключевые кристаллы, используемые для HBM, из-за большей площади кристалла и более жёстких требований к характеристикам, в wafer-sort yield (выход на стадии сортировки пластин) должны быть заметно ниже, чем у массового DRAM. SemiAnalysis считает, что выход на фронт-энде по-прежнему остаётся для Чанксин серьёзной проблемой, а разрыв с конкурентами сохраняется. Хотя выход на G4 улучшился, судя по более низкой марже прибыли в 2024 и 2025 годах, он всё ещё может оставаться ниже зрелого уровня отрасли для узла 1z — 85–90%. Это означает, что ограничения оборудования и производственный опыт остаются постоянным препятствием, которое Чанксин нужно преодолеть.
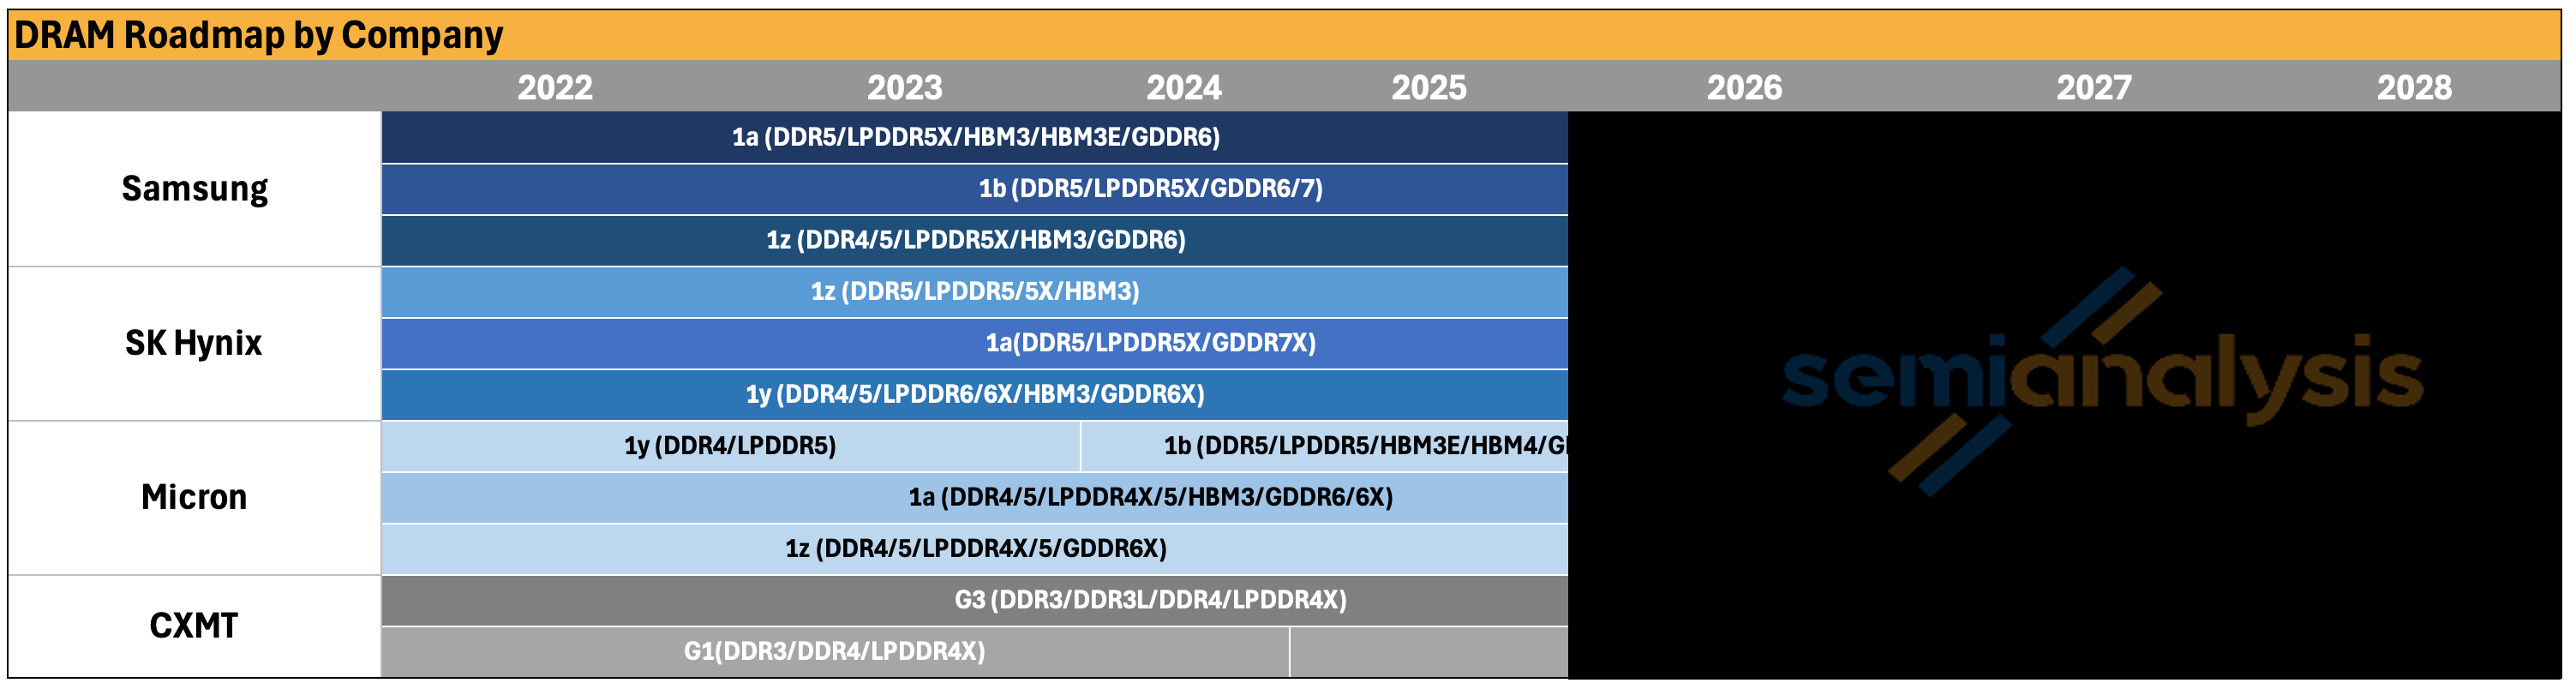
Подпись к рисунку: roadmap технологических узлов и выход годных CXMT DRAM (источник: Memory Model SemiAnalysis)
Следующий уровень технологического узла — G5 (эквивалент 1a). Теоретически он может двигаться дальше, не завися от EUV-литографа, как у Micron 1a, но столкнётся с всё большими трудностями при производстве и проектировании. Эти трудности при применении узла к DRAM-кристаллам для HBM будут ещё более обостряться.
Складывание кристаллов (die stacking) — главный барьер для HBM у Чанксин. HBM-стэкинг обычно приносит тяжёлые технические проблемы: тепловые напряжения, трещины кристалла, коробление (warpage), дефекты при монтаже/склейке (bonding) и потери выхода при многоуровневом стэкинге. При переходе от HBM3 8-hi к HBM3 12-hi и даже HBM3E эти проблемы становятся ещё хуже, потому что у Чанксин пока недостаточно производственного опыта на HBM 12-hi и выше.
Проблемы стекования не уникальны для Чанксин. У топовых производителей на 12-hi HBM4 тоже возникают трудности: трещины кристалла, тепловой менеджмент и потери выхода. 16-hi и даже 20-hi ещё сложнее. Одна из причин, почему Rubin Ultra, как ожидается, будет использовать 12-hi HBM4E, а не 16-hi — это поставки: 16-hi требует больше DRAM-пластин, сложнее в производстве, больше потерь на пластинах, а эффективная поставка битов меньше.
SemiAnalysis считает, что Чанксин всё чаще может пропустить HBM3 и сфокусироваться напрямую на HBM3E 8-hi и 12-hi. Причины две: во-первых, окну 2027 года клиентам нужны более конкурентоспособные продукты HBM; во-вторых, в магистральных ускорителях к тому времени будут использовать HBM3E, HBM4 и HBM4E.
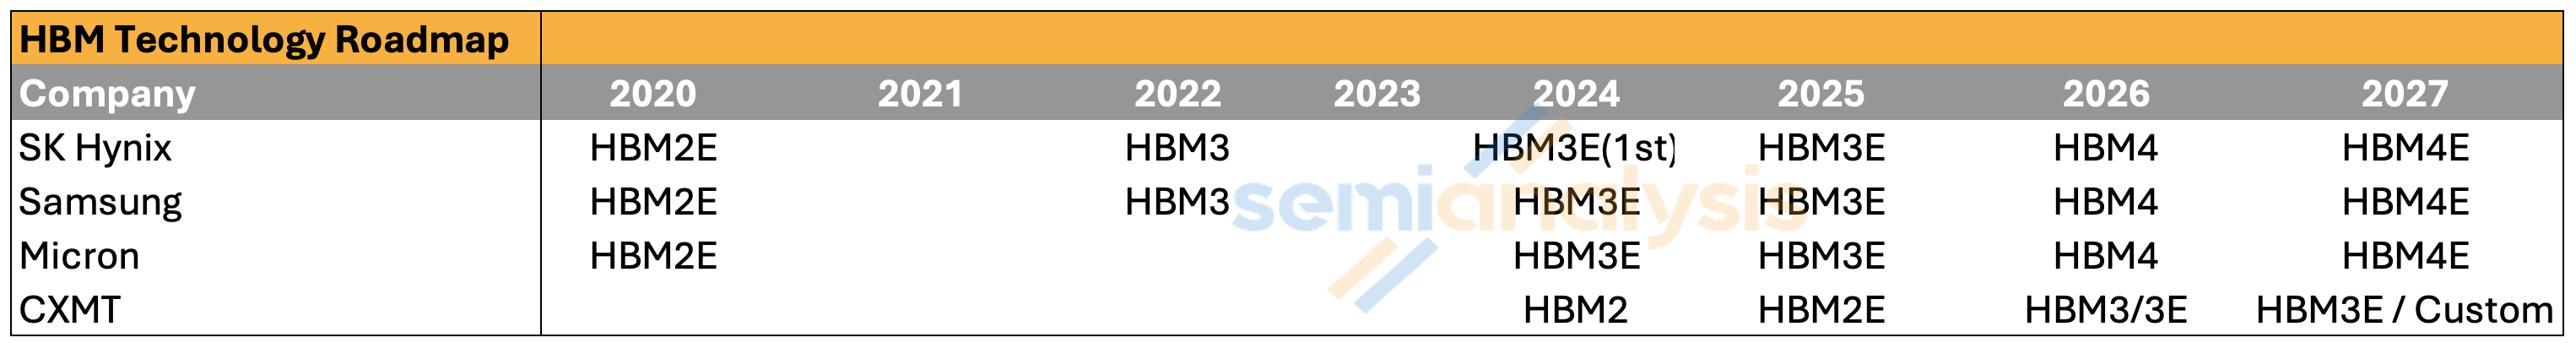
Подпись к рисунку: сравнение глобальных roadmap HBM (источник: Memory Model SemiAnalysis)
По части бэкенд-упаковки, хотя вопрос остаётся спорным — использует ли Чанксин MR-MUF или TC-NCF, — но в целом задачи по упаковке более управляемы: у компании и её партнёров в тестировании/упаковке ограничения при экспорте меньше. Чанксин долго и тесно сотрудничает с ведущими OSAT, такими как Tongfu Microelectronics (通富微电), поэтому бэкенд-возможности должны постепенно улучшаться, хотя разрыв с топовыми производителями памяти ещё сохраняется.
С учётом текущих производственных трудностей SemiAnalysis смоделировал выход на фронт-энде и бэк-энде для HBM3 8-hi у Чанксин: примерно 35% и 70% соответственно; итоговый выход — лишь около 25%. Для HBM3 12-hi или HBM3E 12-hi из-за более сложного стэкинга и пайки/склеивания совокупный выход должен быть ещё ниже. При таком уровне выхода при тех же мощностях по пластинам выпуск HBM у Чанксин будет существенно ниже, чем у топовых производителей. Но ключевое — прибыльность HBM, которую можно получить с этого выпуска, очень низкая, особенно по сравнению с массовым DRAM при текущей ценовой среде.
Затруднения с HBM у Чанксин отражаются и на проникновении продукта. SemiAnalysis полагает, что использовать HBM Чанксин могут, возможно, только Huawei, Cambricon (寒武纪) и несколько начинающих китайских AI-компаний, причём доля применения может быть высокой. Внутренние производители ускорителей AI при любой возможности по-прежнему склонны использовать иностранные HBM3 и даже HBM3E — неважно, через какие каналы или через запасы, оставшиеся до экспортных ограничений от декабря 2024 года. По мере быстрого роста инвестиций и развития вычислительных мощностей со стороны китайских облачных вендоров спрос на отечественный HBM также быстро растёт.
Стоит отметить одно важное исключение: Huawei и Чанксин будут разрабатывать кастомный HBM, не основанный на JEDEC-стандартах и PHY. Это поможет частично компенсировать слабость по пропускной способности.
Ограничение по предложению HBM для Китая может оказаться более серьёзным, чем это само по себе подразумевает медленное развитие отечественного HBM. Поставки трёх крупнейших поставщиков HBM и так ограничены; кроме того, в соответствии с экспортными ограничениями США от декабря 2024 года им запретили продавать в Китай HBM2E и более продвинутые продукты HBM. В условиях дефицита поставщики ещё менее склонны рисковать и нарушать правила при поставках в Китай.
Но в случае HBM ситуация становится ещё сложнее из-за перепродажи и контрабанды. SemiAnalysis выяснил: некоторые китайские компании всё ещё получают HBM3 через различные каналы. Перепродажа через зарубежные представительства или партнёров из третьих стран — один из путей; некоторые OSAT из третьих стран или посредники тоже способствуют обороту. Часть объектов экспортируется в форме не полностью собранных систем или модулей (их не считают готовыми GPU или ASIC), поэтому им всё ещё разрешают экспорт в Китай. Затем HBM разбирают и заново упаковывают в отечественные GPU или ASIC.
Что раскрывает структура IPO
Чанксин может стать одной из крупнейших полупроводниковых IPO в Китае; при этом её структура акционерного капитала куда более важна, чем бухгалтерские финансовые показатели. В отчётах Чанксин за 2025 год сообщается о консолидированной чистой прибыли 7,14 млрд юаней, но чистая прибыль, относимая акционерам материнской компании, составляет лишь 1,87 млрд юаней: 74% приходится на права и интересы миноритариев.
Причина — в структуре акционерного капитала. Чанксин владеет лишь 30,68% экономических прав в отношении Чанксин Синцяо и 31,72% экономических прав в отношении Чанксин Цзидянь (Пекин). Но через долгосрочные соглашения о согласованных действиях они контролируют, соответственно, 73,01% и 75,32% голосующих прав. Это позволяет компании консолидировать данные фабрик, которыми она по сути владеет лишь частично: консолидированная отчётность завышает прибыль, которая фактически доступна миноритарным акционерам, примерно в 4 раза.
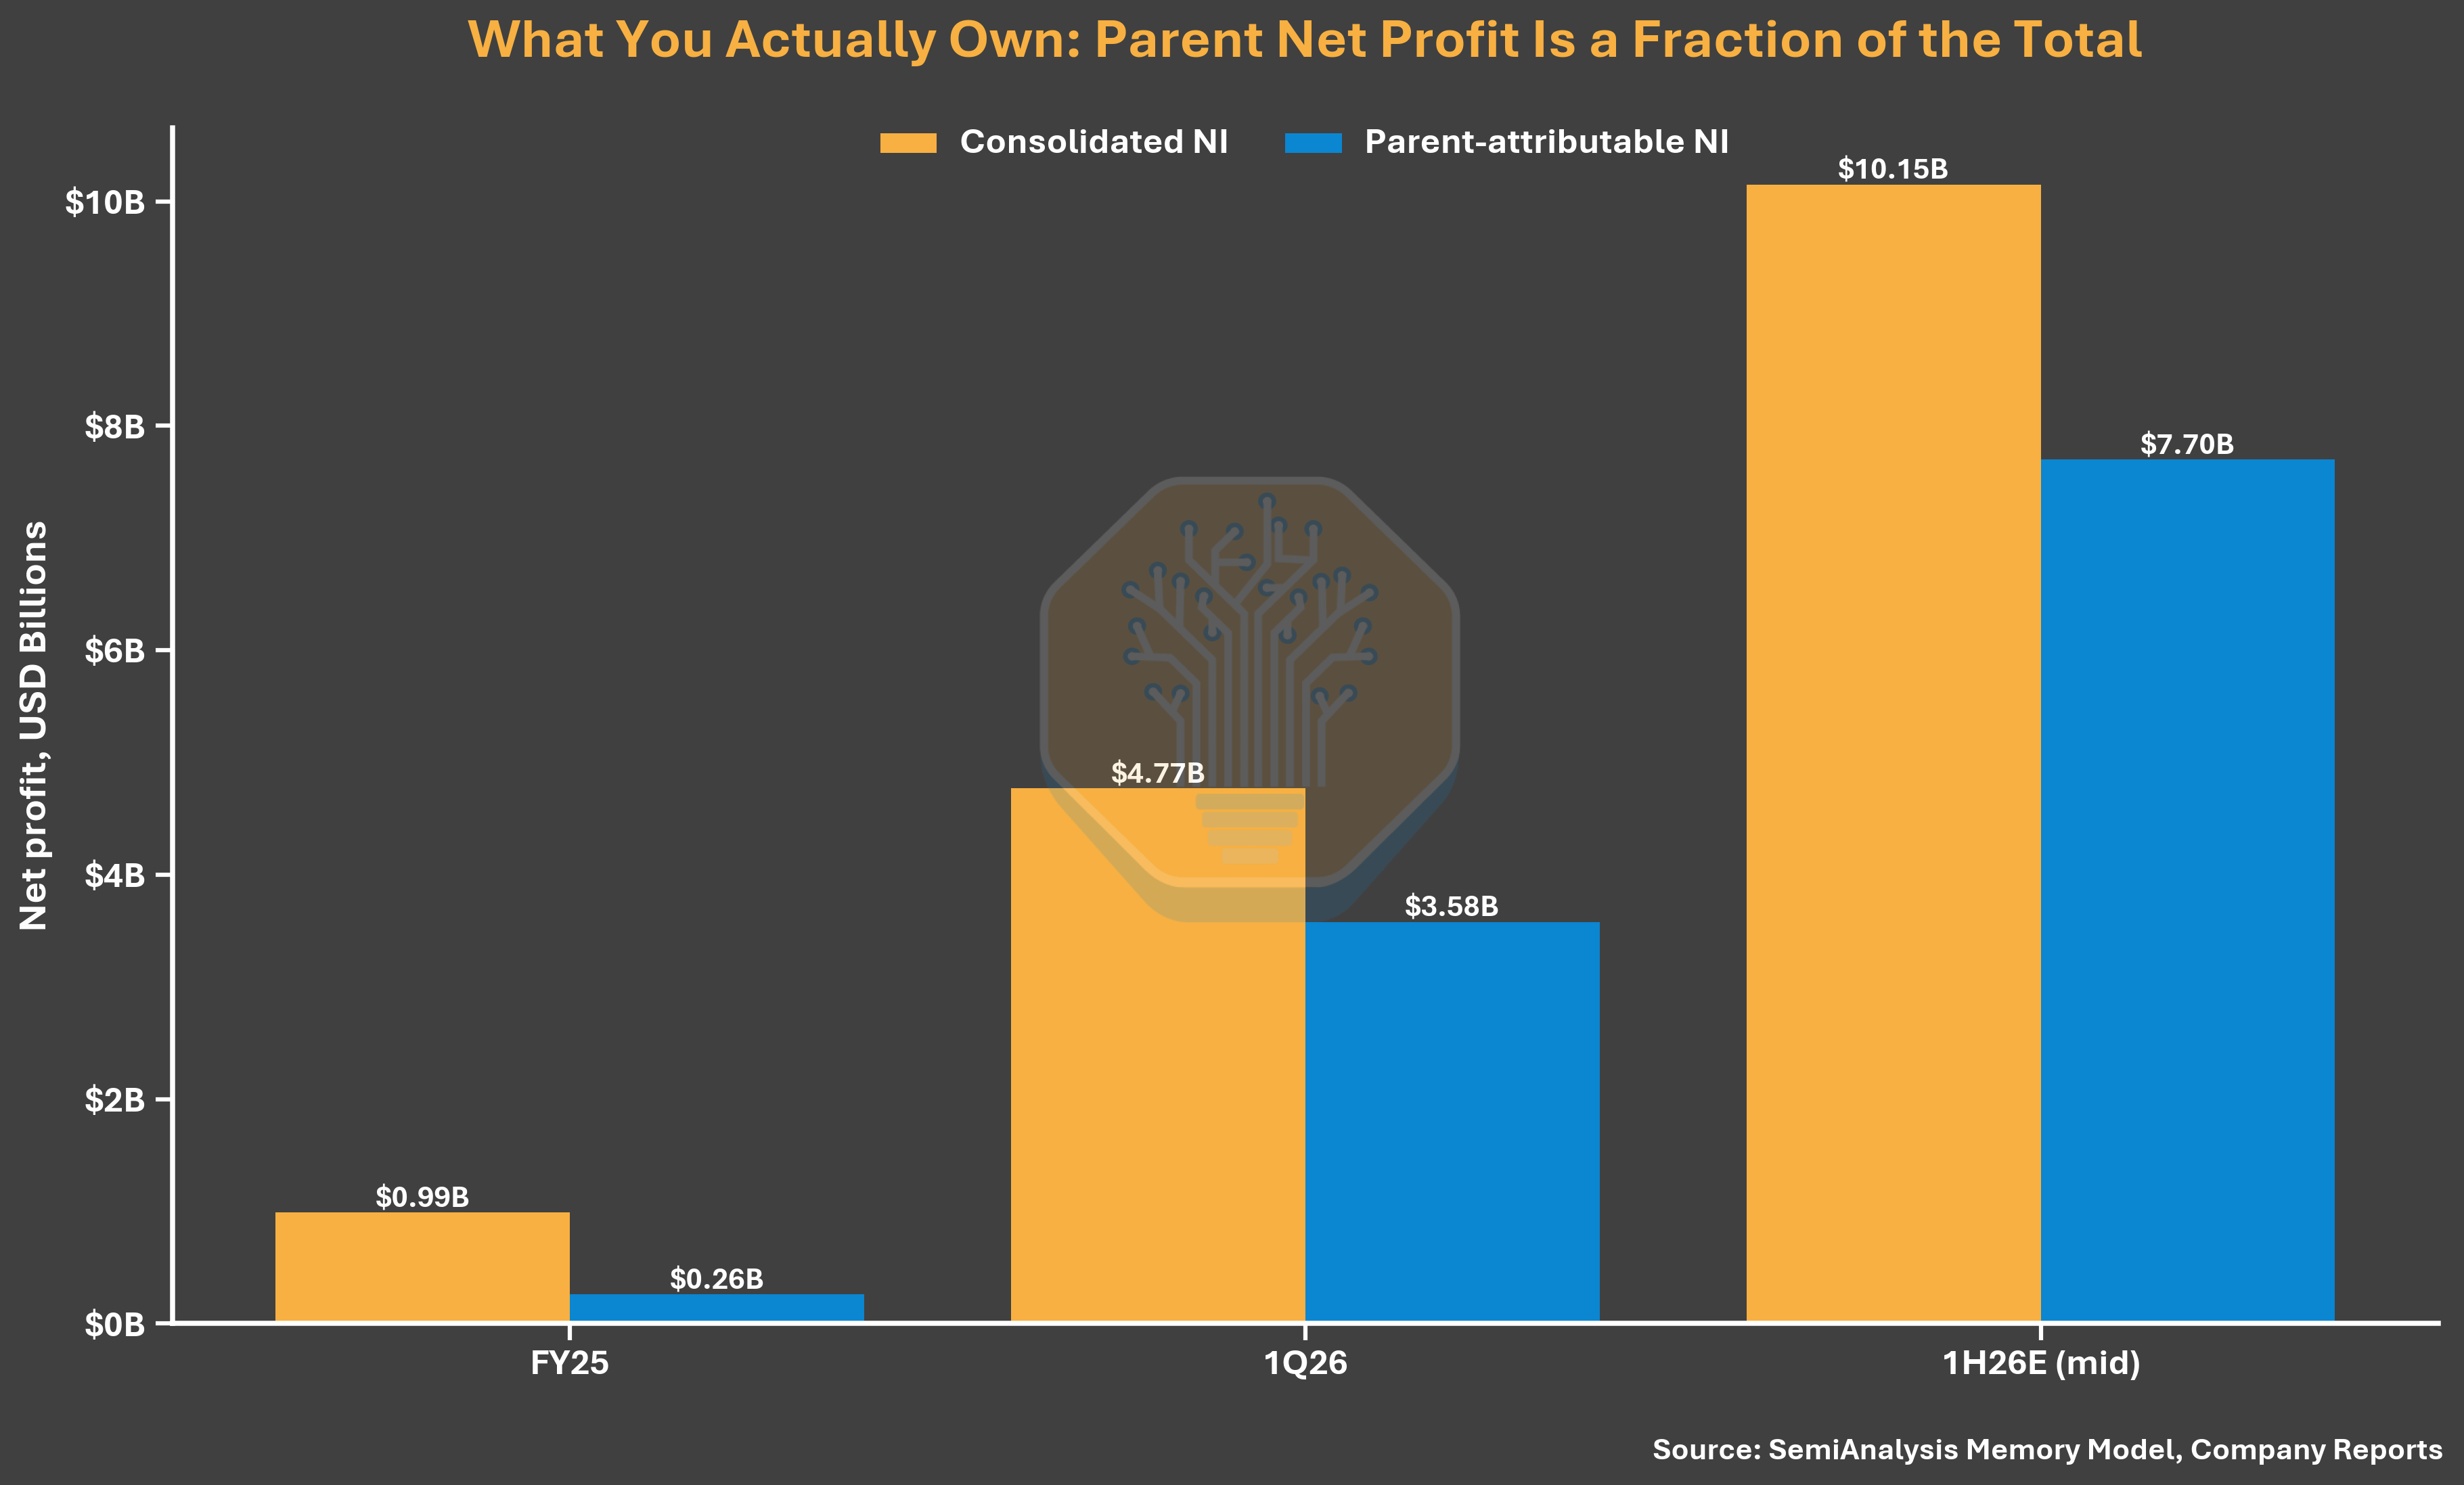
Подпись к рисунку: консолидированная прибыль CXMT vs прибыль, относимая акционерам (источник: Memory Model SemiAnalysis, отчёты компании)
Та же структура голосования делает заявления о «нет контролирующего акционера и нет фактического контролирующего лица» неубедительными (в проспекте это указано как официальный риск корпоративного управления). Чанксин через договоры о согласованных действиях осуществляет контроль над большинством голосов на фабрики. Фонд национального интегрального индустриального инвестирования II (国家集成电路产业投资基金二期), а также госсубъекты из Хэфэя и провинции Аньхой после IPO в сумме владеют долей далеко за 30%. Такое устройство, похоже, направлено на управление экспортным контролем и восприятием иностранных инвесторов, в момент, когда отношения Чанксин с китайским правительством оказываются под максимальным вниманием.
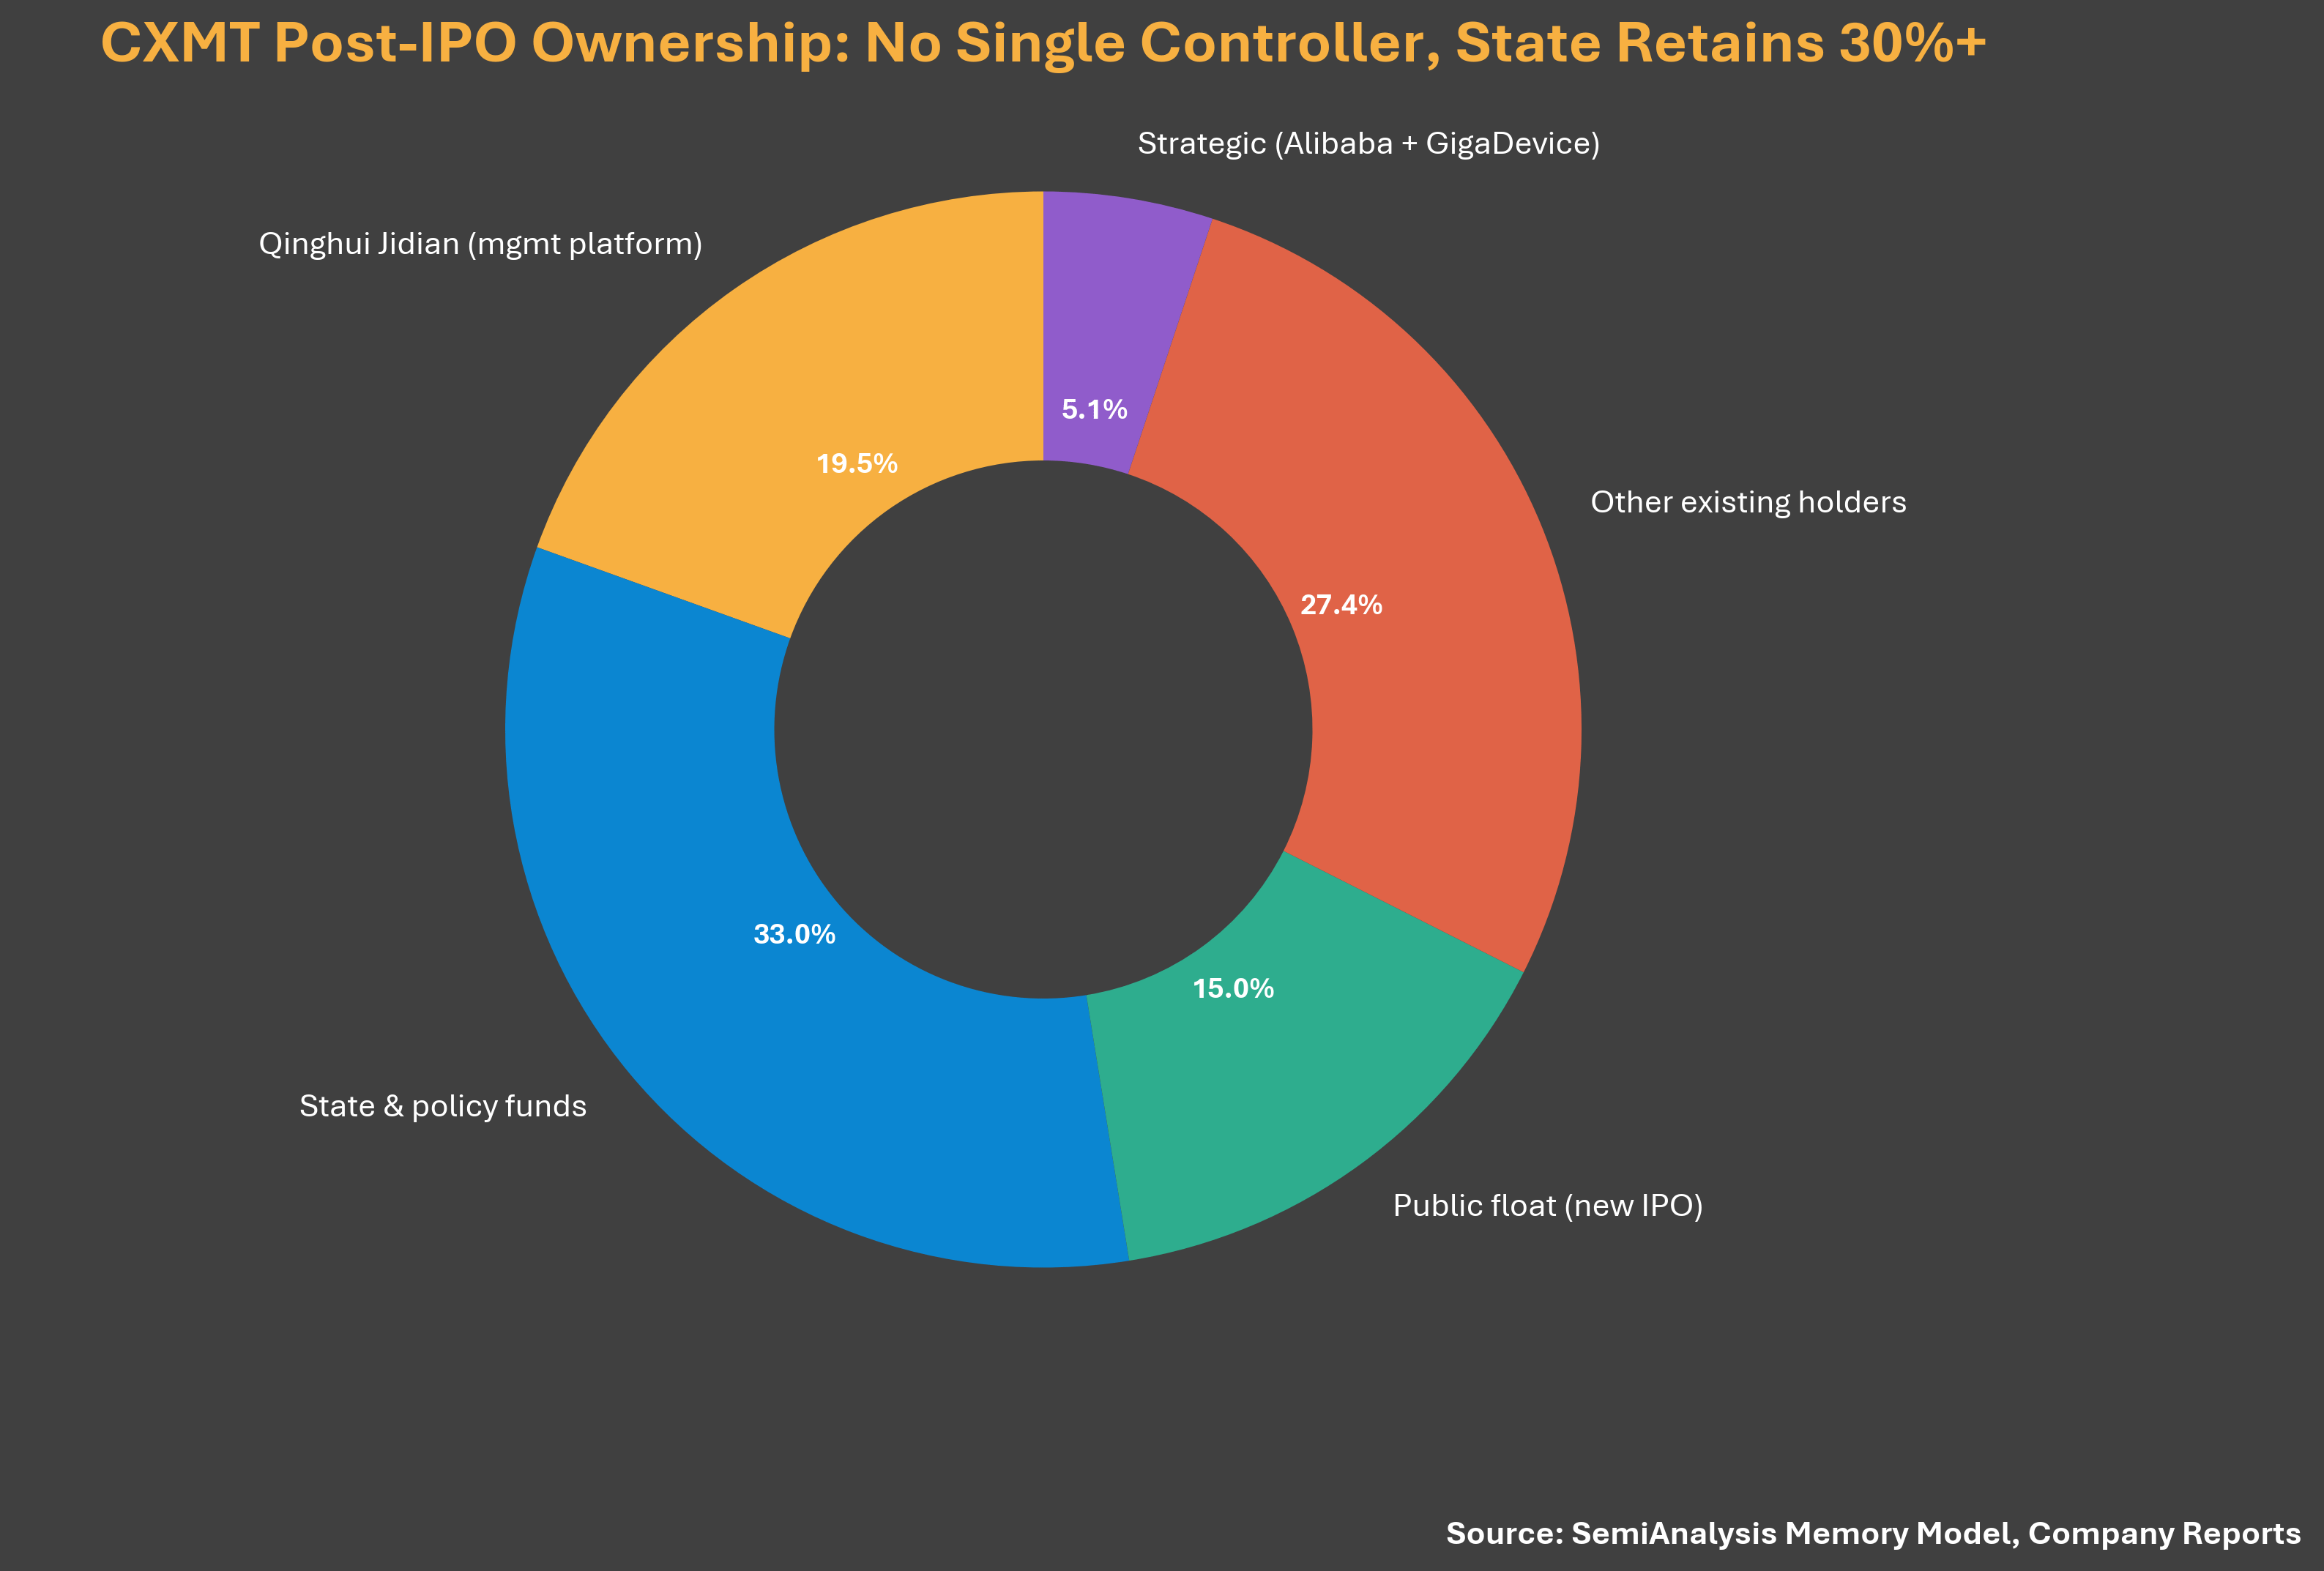
Подпись к рисунку: схема акционерного капитала CXMT (источник: Memory Model SemiAnalysis, отчёт компании)
Оценка: заниженная «цена-минимум»
Чанксин планирует привлечь 29,5 млрд юаней (около 4,1 млрд долларов) и разместить акции так, чтобы после IPO общий объём акций составил 10–15%. Полностью через IPO-финансирование это означает: при 10% размывании на акцию приходится около 4,41 юаня, при 15% размывании — около 2,78 юаня (цена финансирования на июнь 2025 была 2,63 юаня). Низкая цена почти без премии по сравнению с предыдущим раундом, несмотря на то, что в I квартале 2026 компания уже достигла выручки 7,3 млрд долларов и чистой прибыли 4,8 млрд долларов. 2,78 юаня соответствует оценке примерно 1970 млрд юаней (около 27,0 млрд долларов) — это лишь примерно 1,8 раза годовая капитализация по прибыли, относимой акционерам материнской компании, за первое полугодие 2026. SemiAnalysis считает, что этот «нижний» уровень оценки слишком занижен; реальная цена, вероятно, должна быть существенно выше.
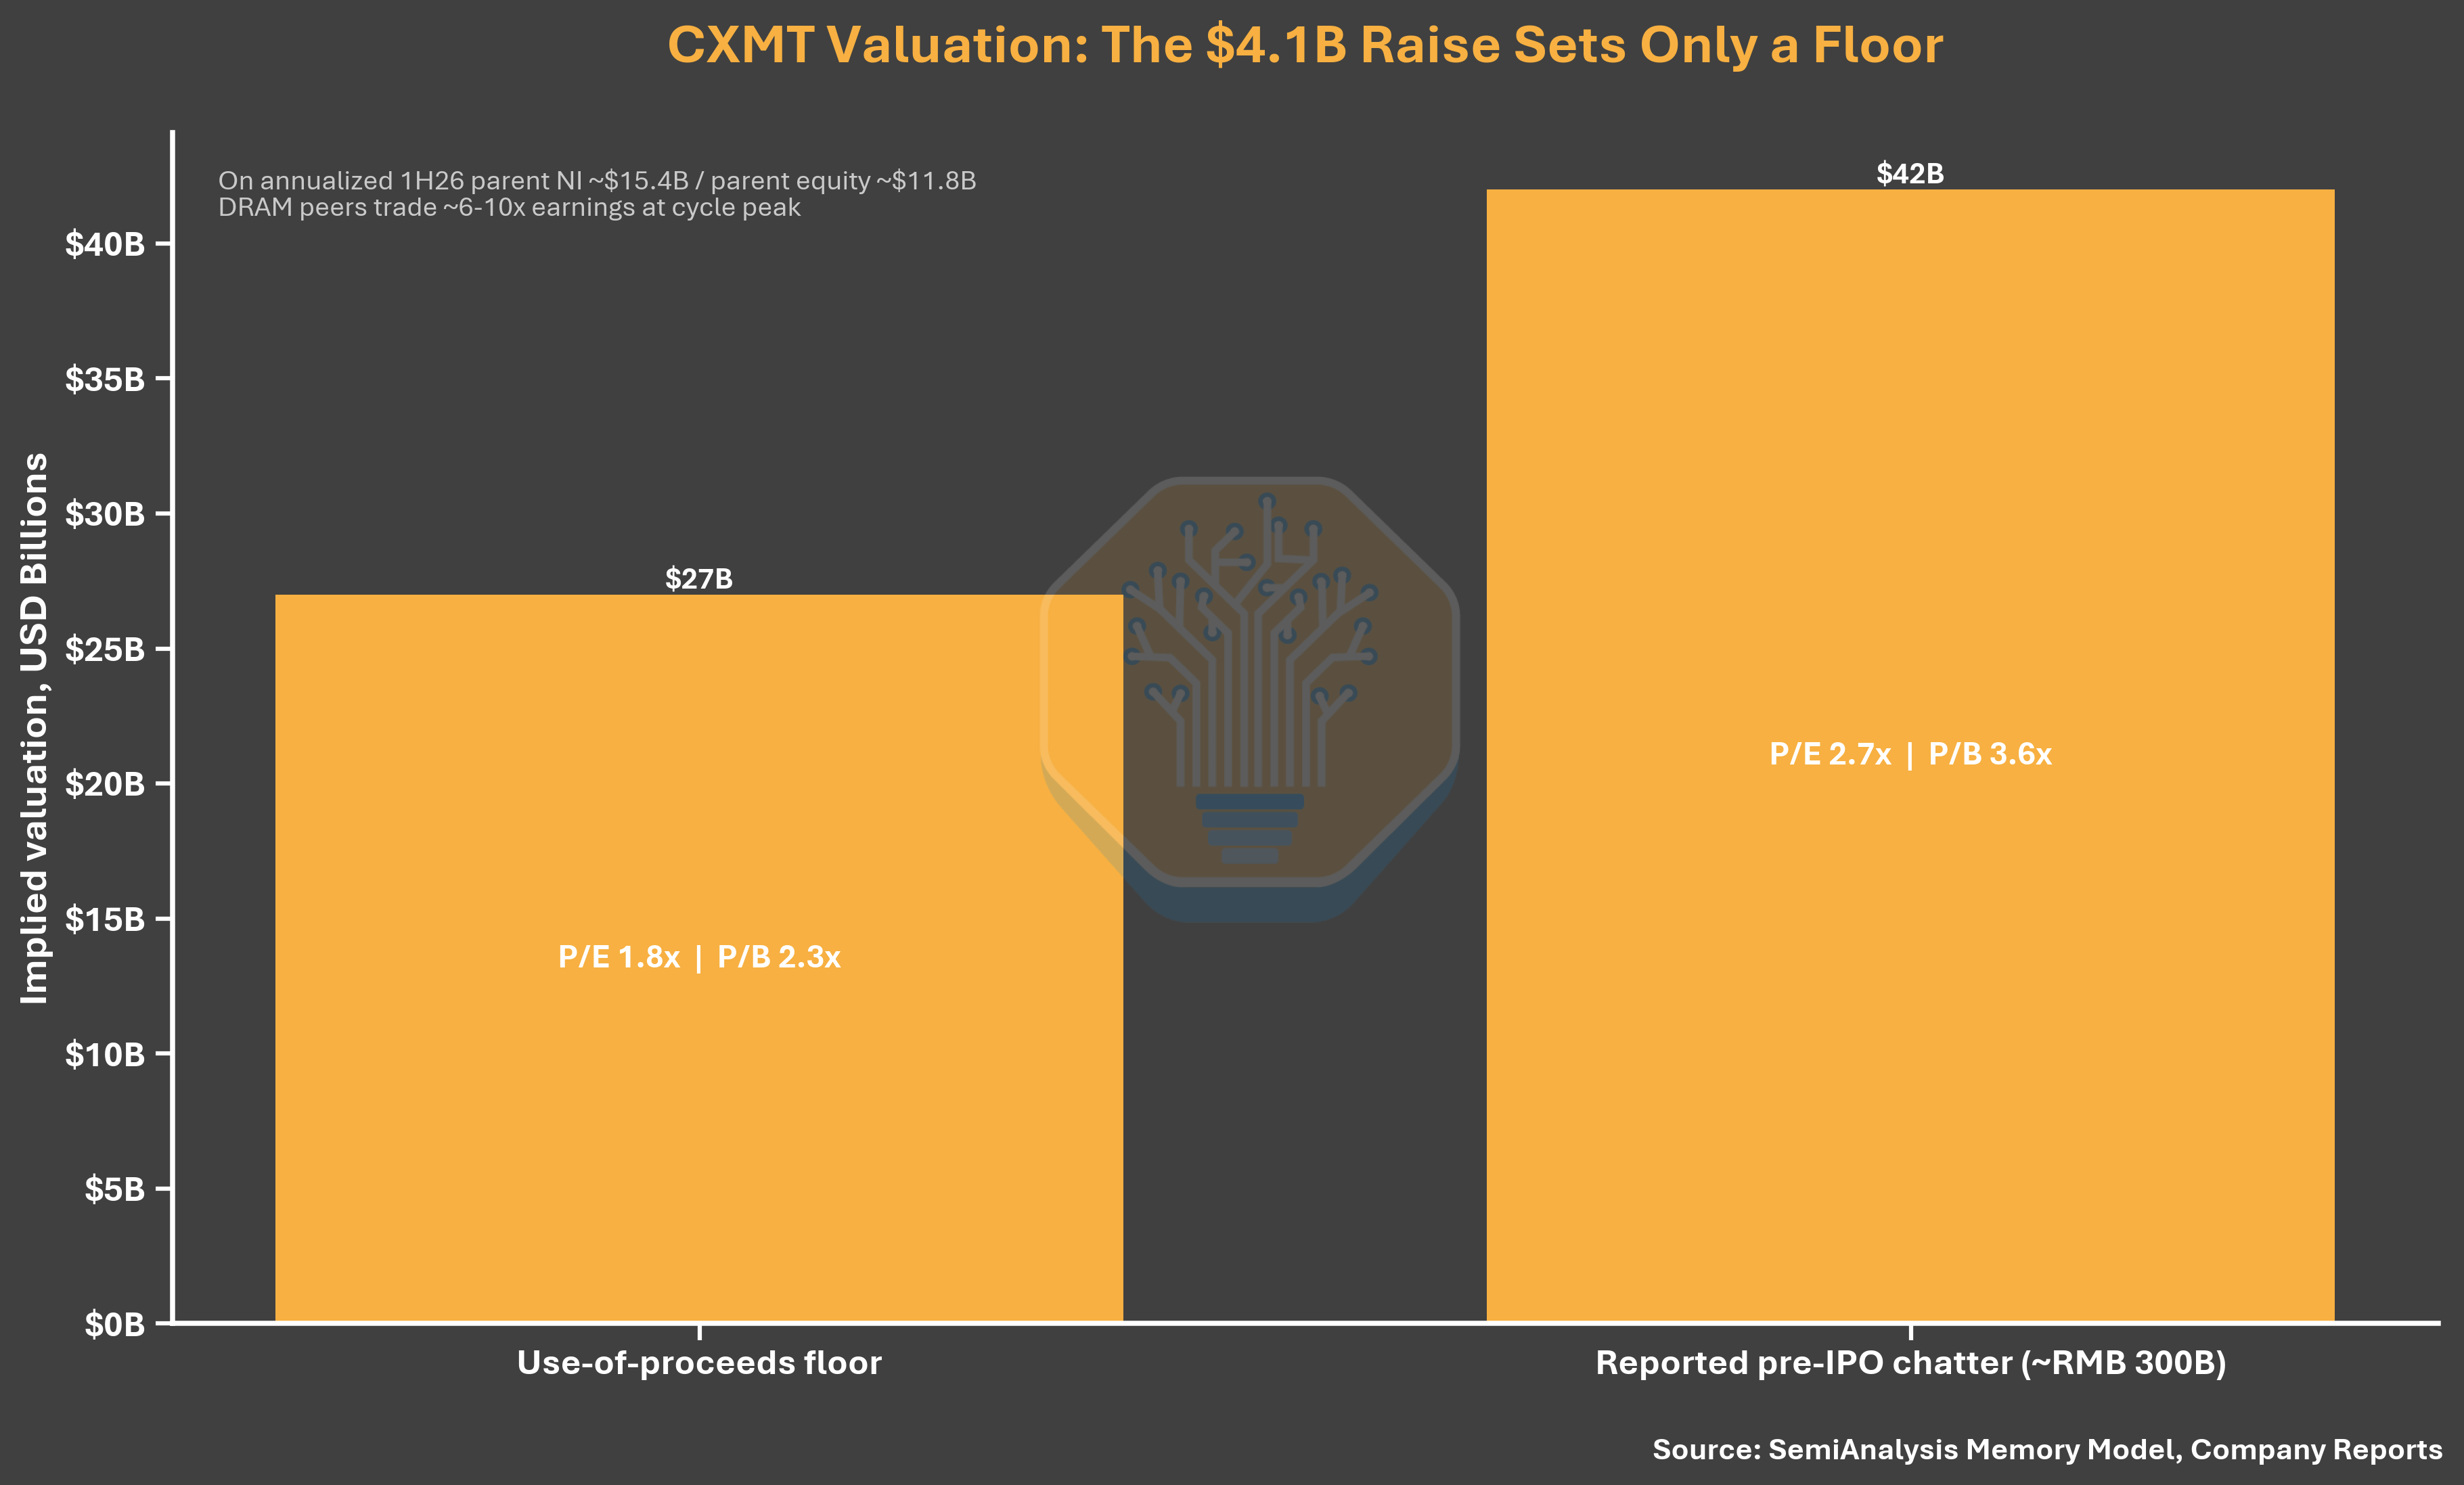
Подпись к рисунку: анализ оценки IPO CXMT (источник: Memory Model SemiAnalysis, отчёт компании)
Назначение привлечённых средств: фокус на массовом DRAM; HBM не упоминается
Назначение привлечённых средств на 29,5 млрд юаней укрепляет приоритеты Чанксин сейчас. Из них 20,5 млрд юаней (69,5%) направляются на производственные линии по пластинам и апгрейд технологий DRAM, и 9 млрд юаней (30,5%) — на перспективные исследования DRAM. В проспекте не раскрывается отдельный проект по HBM и даже не упоминается HBM. Описания проектов сосредоточены на обновлении технологической платформы, итерациях продуктов и переносе имеющихся производственных линий на DRAM среднего и high-end сегмента. Ключевая роль IPO — усилить производственную базу и технологический фундамент DRAM Чанксин, но при этом нет публичных обещаний финансирования для ближайшего расширения HBM.
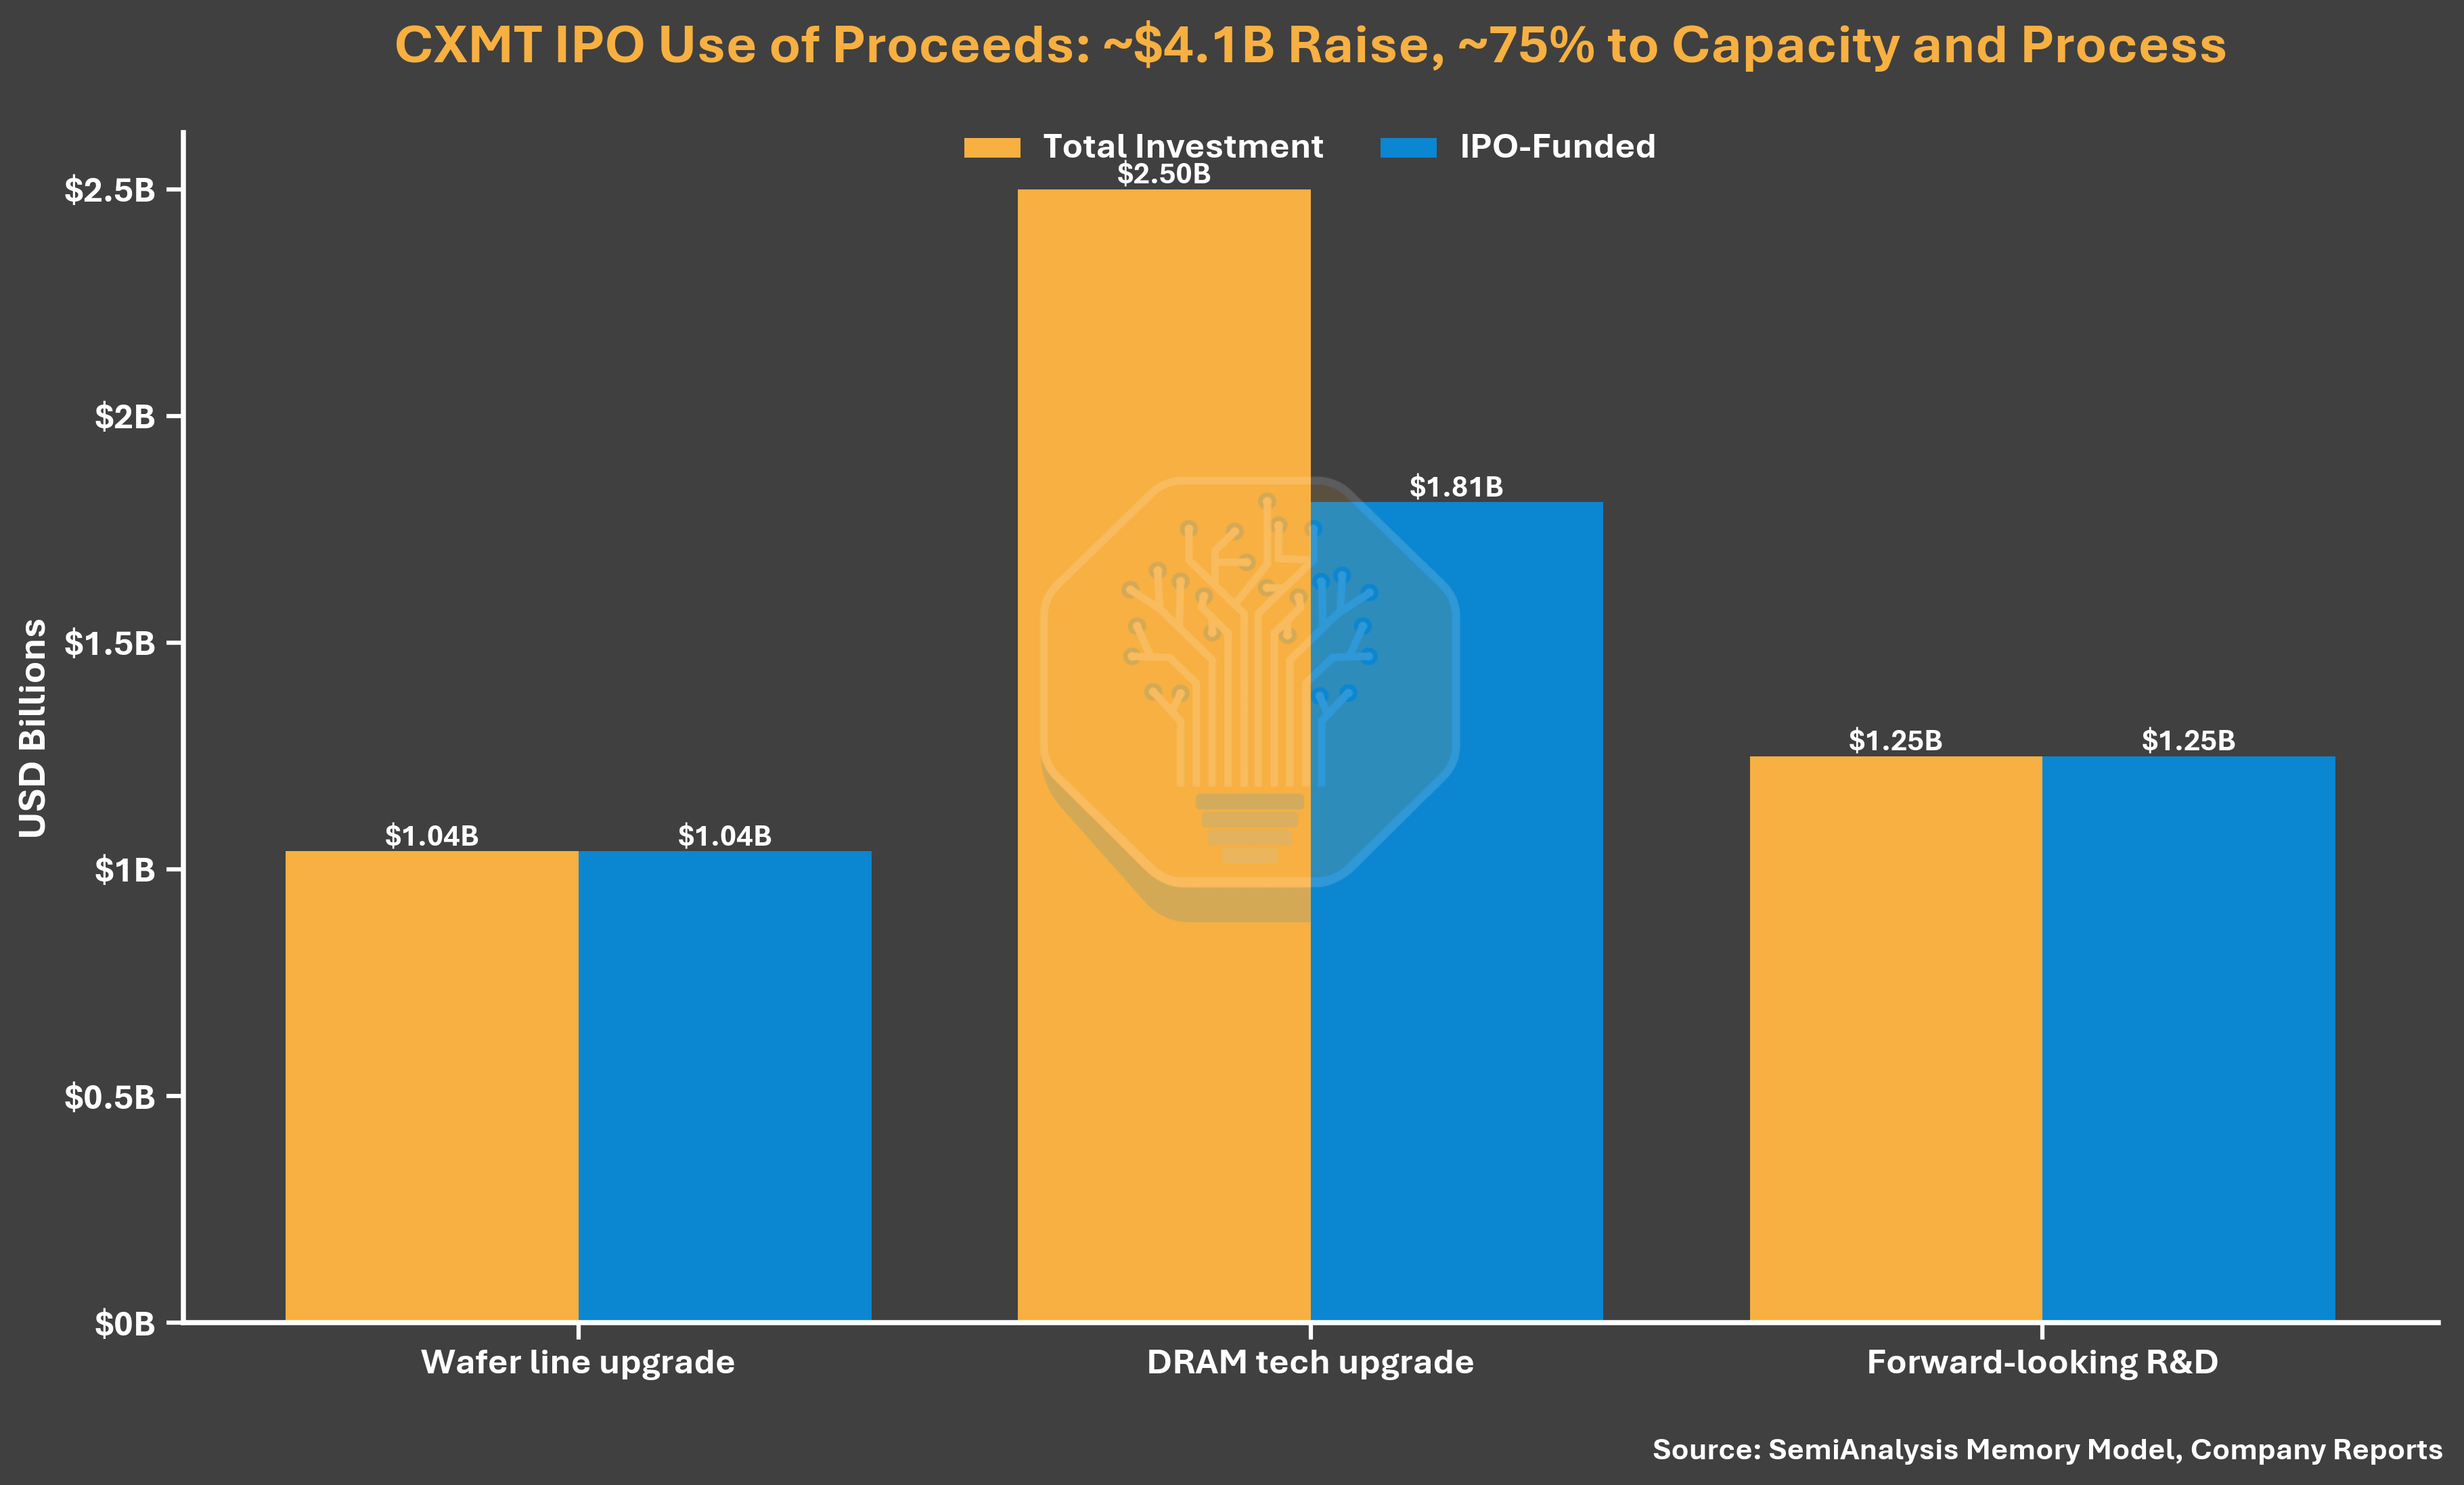
Подпись к рисунку: распределение средств на IPO CXMT (источник: Memory Model SemiAnalysis, отчёт компании)
Предупреждение о моменте в цикле
Изменение прибыли требует напоминания о важности циклов по времени. В проспекте Чанксин от декабря 2025 года прогнозировался убыток по прибыли, относимой акционерам материнской компании, за 2025 год в диапазоне 0,6–1,6 млрд юаней. Через пять месяцев обновлённый проспект сообщал о прибыли 1,87 млрд юаней; консолидированная прибыль оказалась более чем вдвое выше, чем ранее допускали оценки для сегмента high-end. Это также показывает, насколько быстро «верхний» уровень ценообразования на DRAM может изменить знаменатель оценки — оба направления работают одинаково.
Двойная роль Alibaba
Последняя деталь: роль Alibaba в списке акционеров Чанксин изменила способ интерпретации спроса на Чанксин. Alibaba Cloud — одновременно ключевой гипермасштабный клиент и акционер/подтверждающая сторона примерно с 4% доли, наряду с компанией兆易创新 Чжу Имина (доля около 1,8%). Объём внутреннего спроса в какой-то степени оказывается гарантирован — преимуществом, которого южнокорейские гиганты в своём внутреннем рынке не имели. Даже если проценты небольшие, значение куда больше.
Примечание: вторая часть этой статьи — глубокий разбор экосистемы оборудования CXMT, влияния экспортных ограничений и амбиций Китая в памяти и вычислительных мощностях — является платным контентом SemiAnalysis и не включена в этот компиляционный материал.