



10 ноября 1494 года Лука Пачоли заложил
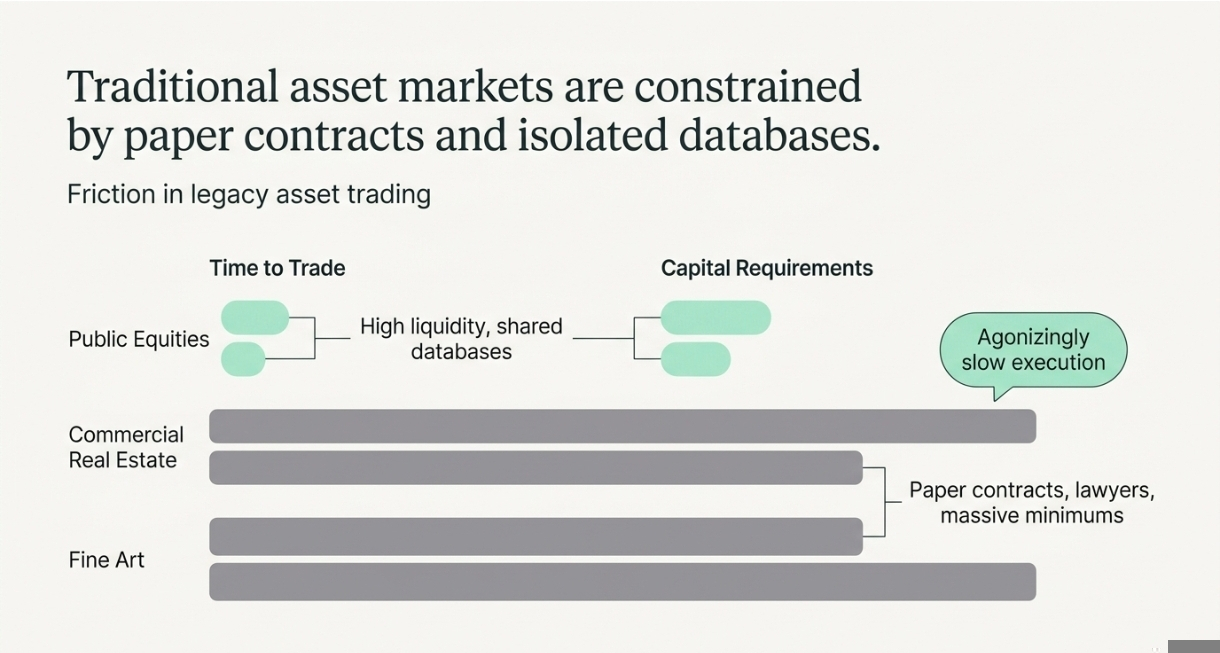
основы современной финансовой системы. С тех пор она работает на бумажных контрактах и разрозненных базах данных. Если вы хотите купить акции публичной компании, процесс относительно быстрый, но если вы хотите купить долю в коммерческом здании, или частный кредитный заем, или предмет изобразительного искусства, то процесс оказывается мучительно медленным. Эти активы обладают высокой неликвидностью. Для сделок нужны брокеры, юристы и огромные минимальные суммы капитала.
Токенизация реальных активов — это технологическое усовершенствование, которое пытается устранить это трение. Она преобразует права собственности на физические или традиционные финансовые активы в цифровые токены, записанные в блокчейне. Она берет скорость криптовалюты и применяет ее к сильно регулируемому миру традиционных финансов.
Но как это работает? Давайте узнаем.
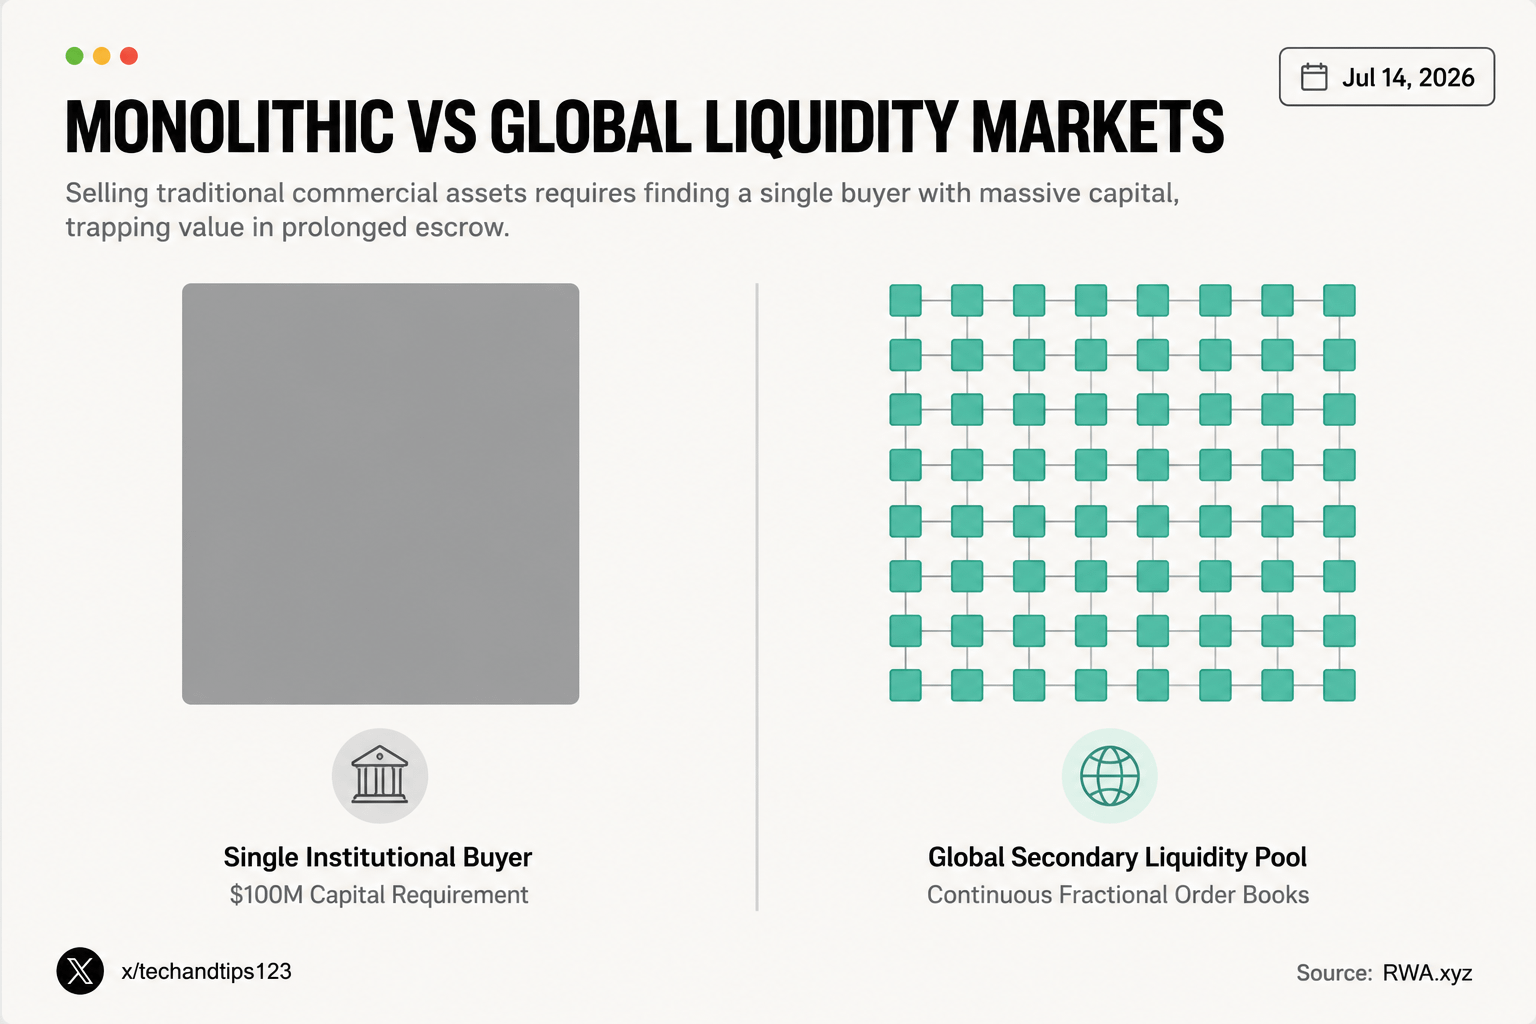
Предположим, что ваша компания владеет коммерческим небоскрёбом стоимостью сто миллионов долларов.
На традиционном рынке продажа этого здания требует найти одного покупателя с огромным капиталом. Сделка включает месяцы юридической рутины, эскроу-счета и задержки банковского оформления. В итоге капитал фактически оказывается «заперт».
Токенизация меняет базовую математику собственности на имущество. Вместо того чтобы продавать целиком всё здание одному субъекту, ваша компания передаёт официальный титул в отдельный юридический траст. Затем разработчики создают на блокчейне один миллион цифровых токенов. Каждый токен представляет ровно сто долларов долевого участия (equity) в этом конкретном трасте.
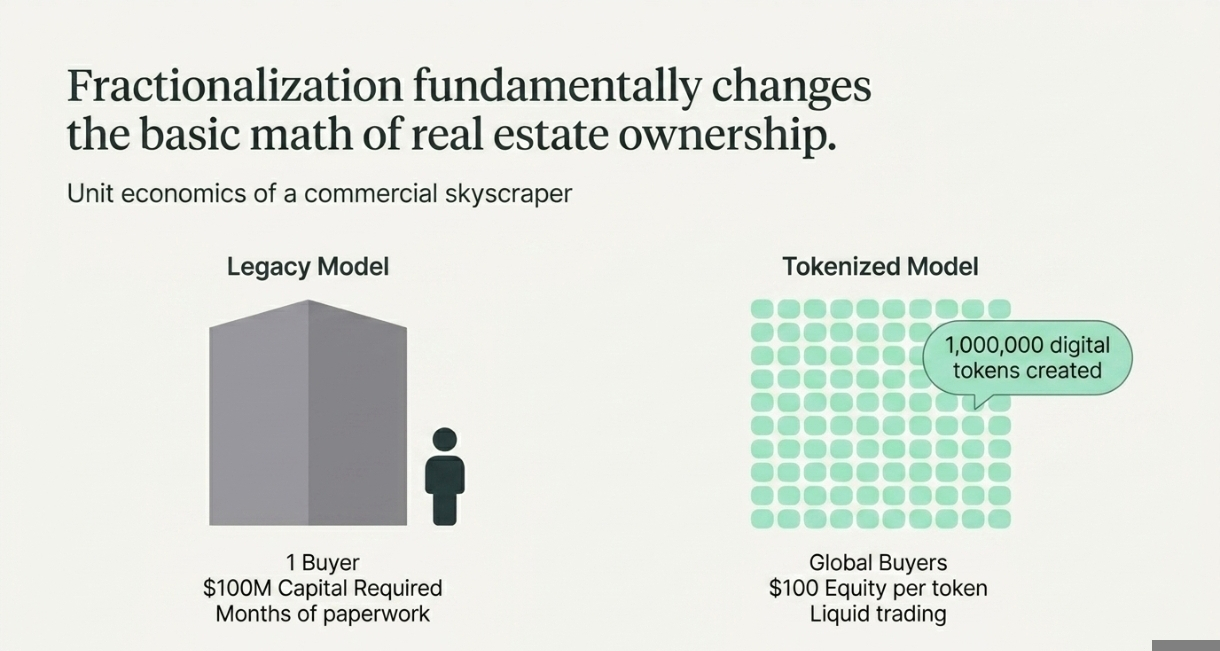
Эти токены можно торговать глобально на вторичных рынках двадцать четыре часа в сутки. Вы можете купить десять токенов во вторник и продать пять из них в среду. Блокчейн безупречно отслеживает каждую передачу, не требуя центрального брокера, который обновлял бы приватный реестр. Сам небоскрёб физически не перемещается, но экономическое право собственности становится полностью ликвидным.
II. Механическая реальность процесса токенизации
Чеканка (minting) цифрового токена — самая простая часть всего процесса. Настоящая сложность токенизации активов — перебросить мост между кодом блокчейна и реальными судами. Если токен не выдерживает проверку в суде, он полностью бесполезен для инвестора.
Вот точный пошаговый механический процесс того, как актив проходит путь от физического мира к цифровому реестру.
❍ Подбор активов и юридическое структурирование
Прежде чем будет написана хоть одна строка кода, юристы должны создать юридический мост. Обычно они создают специальную целевую компанию (Special Purpose Vehicle, SPV). Это отдельная корпоративная структура, созданная по одной-единственной причине.
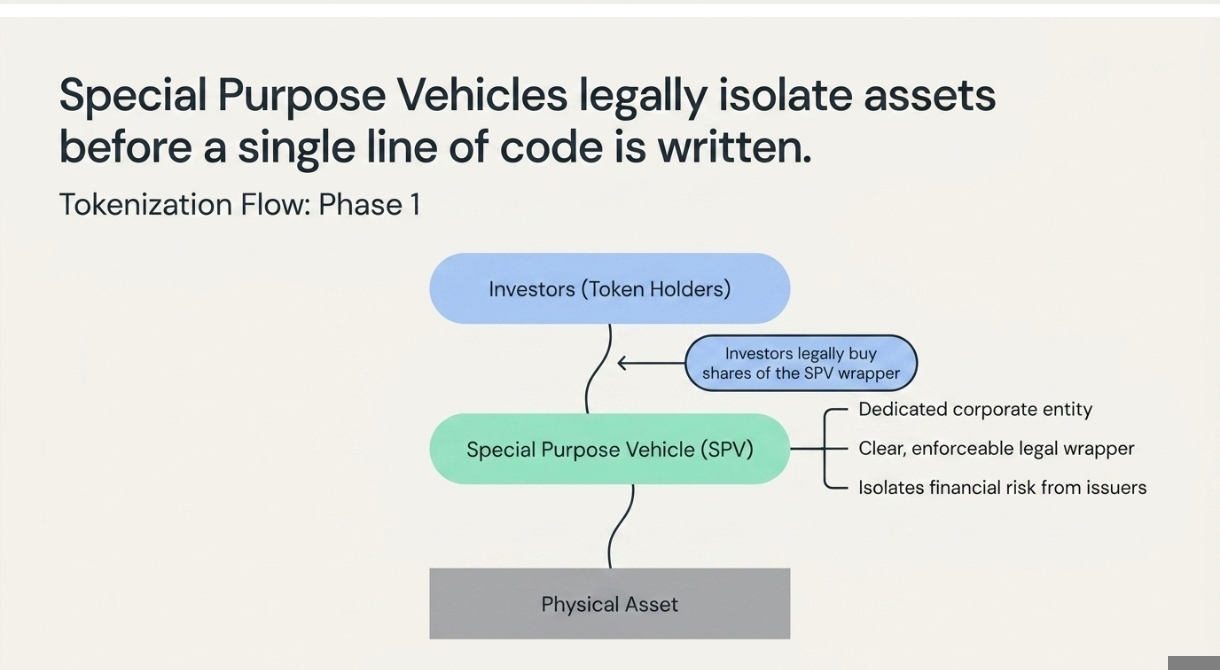
Специальная целевая компания покупает и юридически удерживает физический актив. Когда инвесторы покупают цифровые токены, они юридически покупают доли (shares) в SPV, которая, в свою очередь, владеет активом. Это изолирует финансовый риск и создаёт понятную, подлежащую принудительному исполнению юридическую «обёртку».
❍ Создание смарт-контрактов и стандарты
Разработчики пишут смарт-контракты в сетях вроде Ethereum или Polygon. Они не используют стандартные потребительские криптотокены. Они используют специализированные стандарты безопасности, такие как ERC-3643 или более новый ERC-7518.
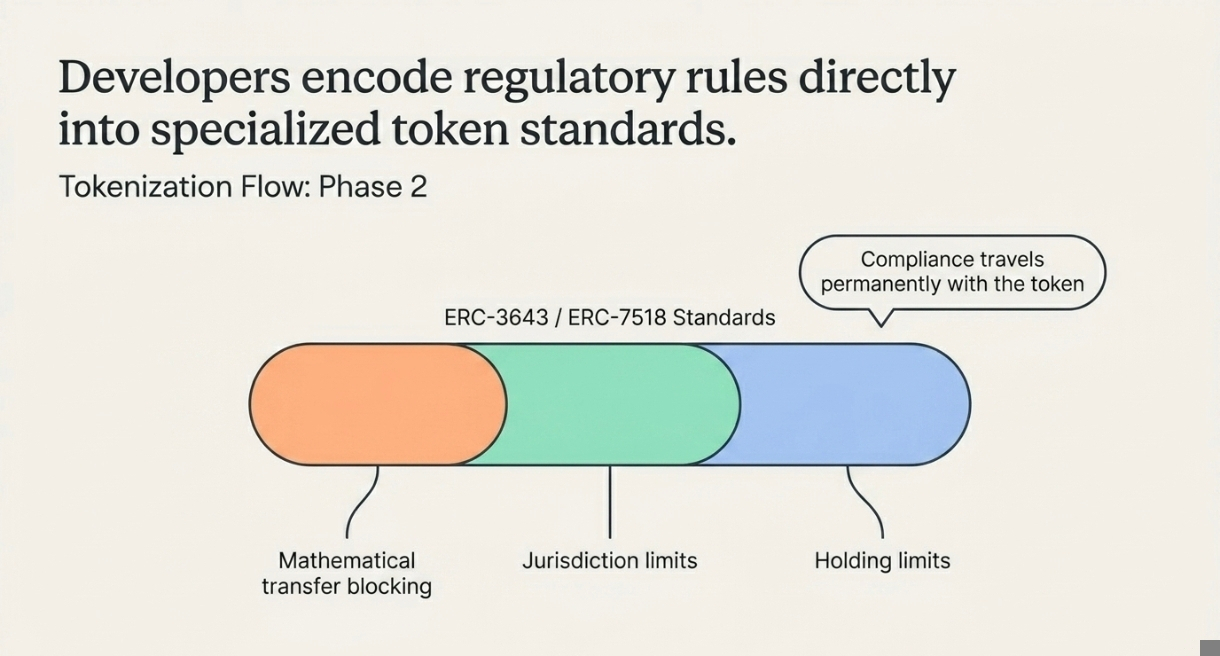
Эти конкретные стандарты токенов создаются полностью с учётом юридического соответствия. Они позволяют разработчикам кодировать нормативные правила прямо в сам токен. Например, контракт может математически заблокировать передачу, если покупатель находится в ограниченной юрисдикции, превышает лимит на хранение или не прошёл проверку биографических данных. Соответствие (compliance) «путешествует» вместе с токеном навсегда.
❍ Минтинг и верификация личности
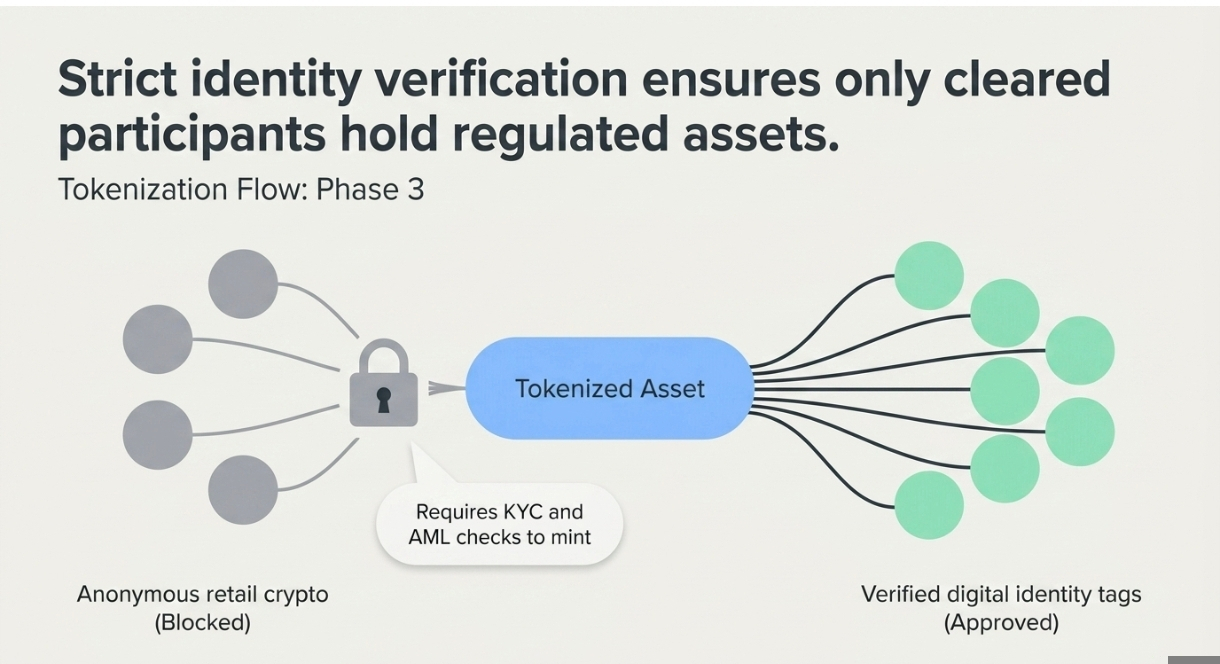
Как только правила закодированы, токены чеканятся (minted). Пользователи не могут просто купить их анонимно. Поскольку это регулируемые финансовые ценные бумаги, инвесторам нужно пройти строгие проверки Know Your Customer (Знай своего клиента) и Anti-Money Laundering (противодействие отмыванию денег). Блокчейн записывает верифицированный цифровой идентификатор (tag) для каждого одобренного кошелька, гарантируя, что держать актив смогут только «разрешённые» участники.
❍ Автоматизированное распределение дохода
Именно здесь программное обеспечение существенно превосходит традиционные финансы. Если токенизированный небоскрёб приносит ежемесячную аренду или токенизированная казначейская облигация приносит проценты, смарт-контракт обрабатывает выплату.
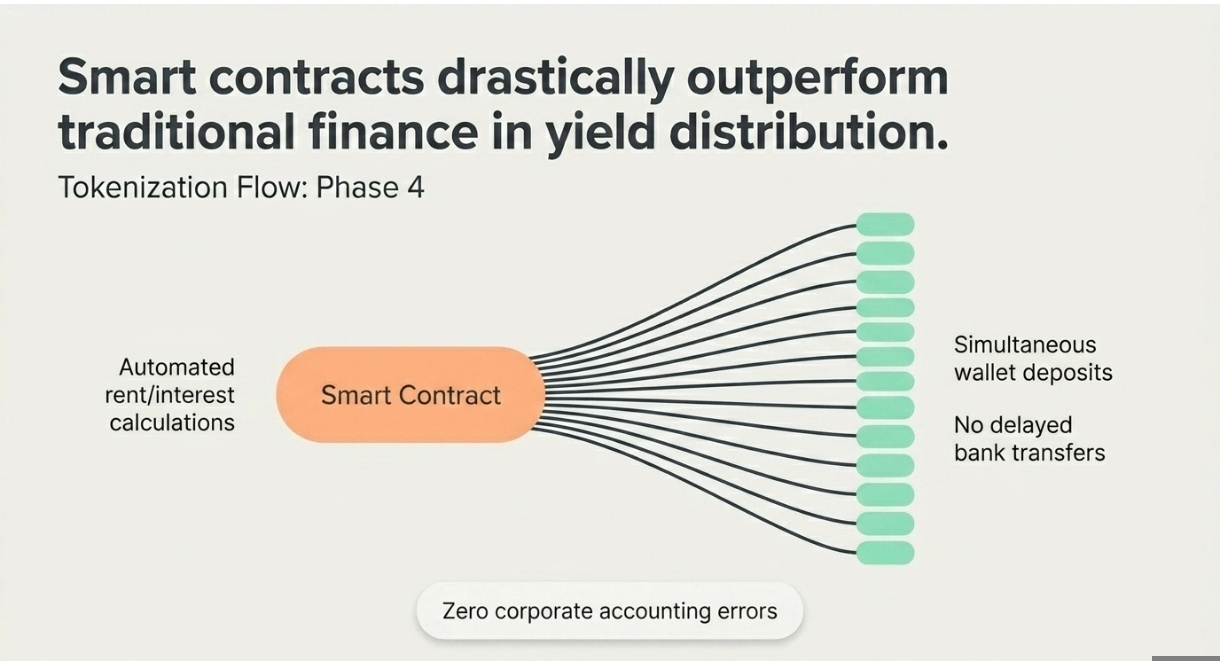
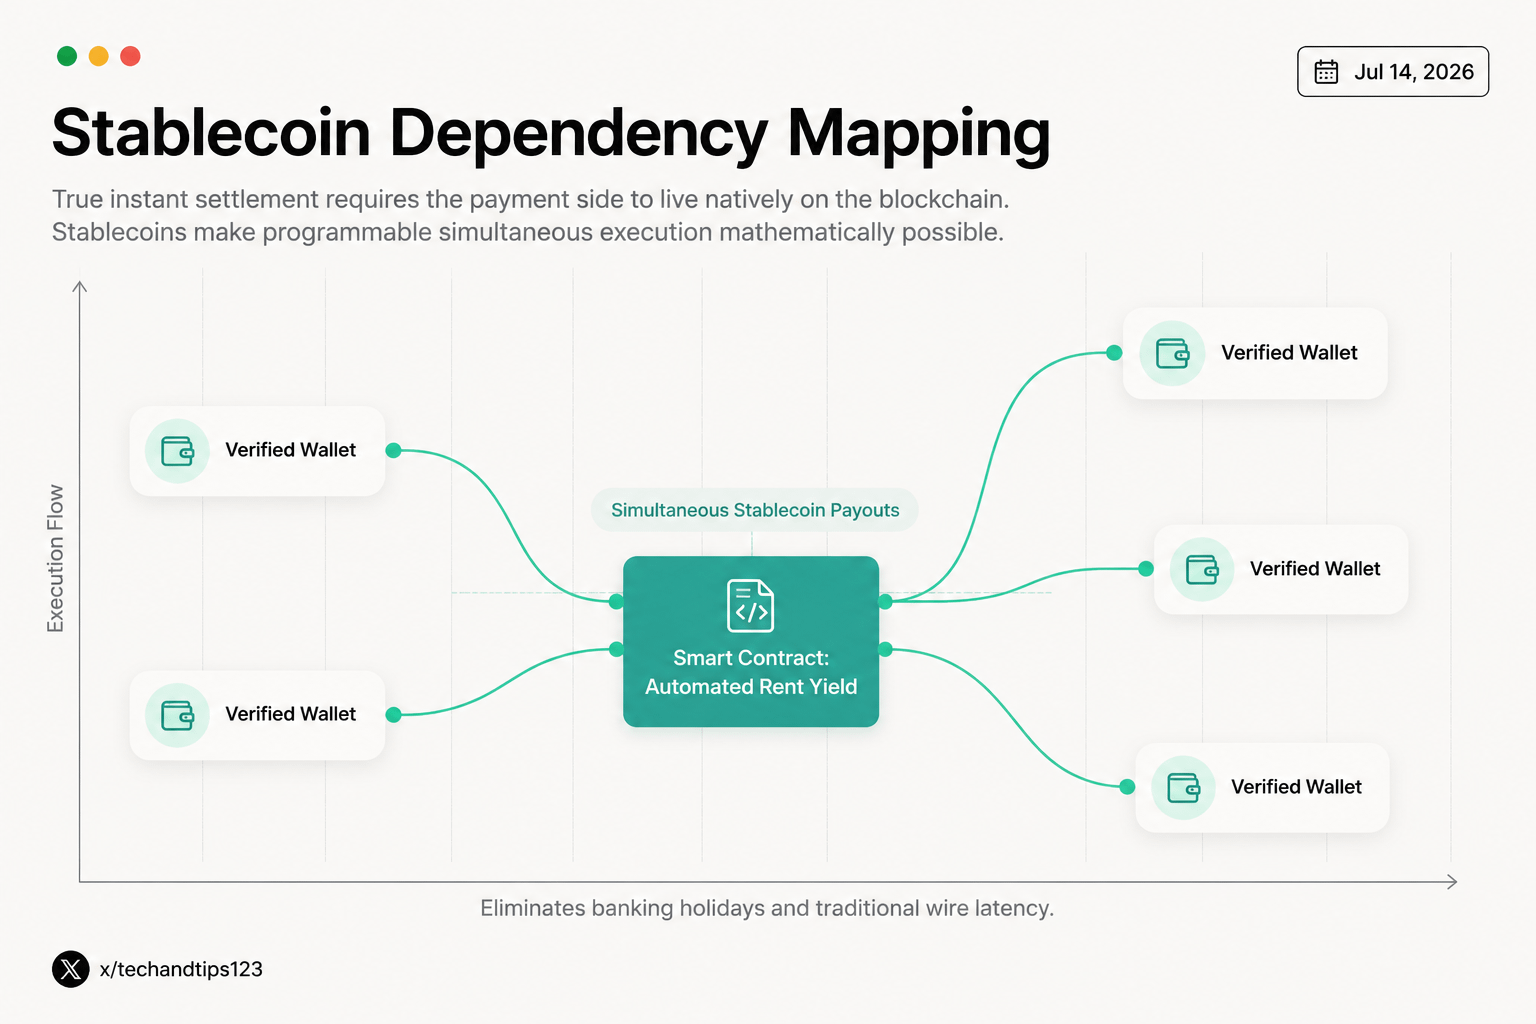
Контракт автоматически рассчитывает, сколько именно токенов принадлежит каждому кошельку, и одновременно зачисляет доход прямо на эти кошельки. Нет ручной бумажной работы, нет ошибок в корпоративном бухгалтерском учёте и нет задержек банковских переводов.
III. Структура ликвидности
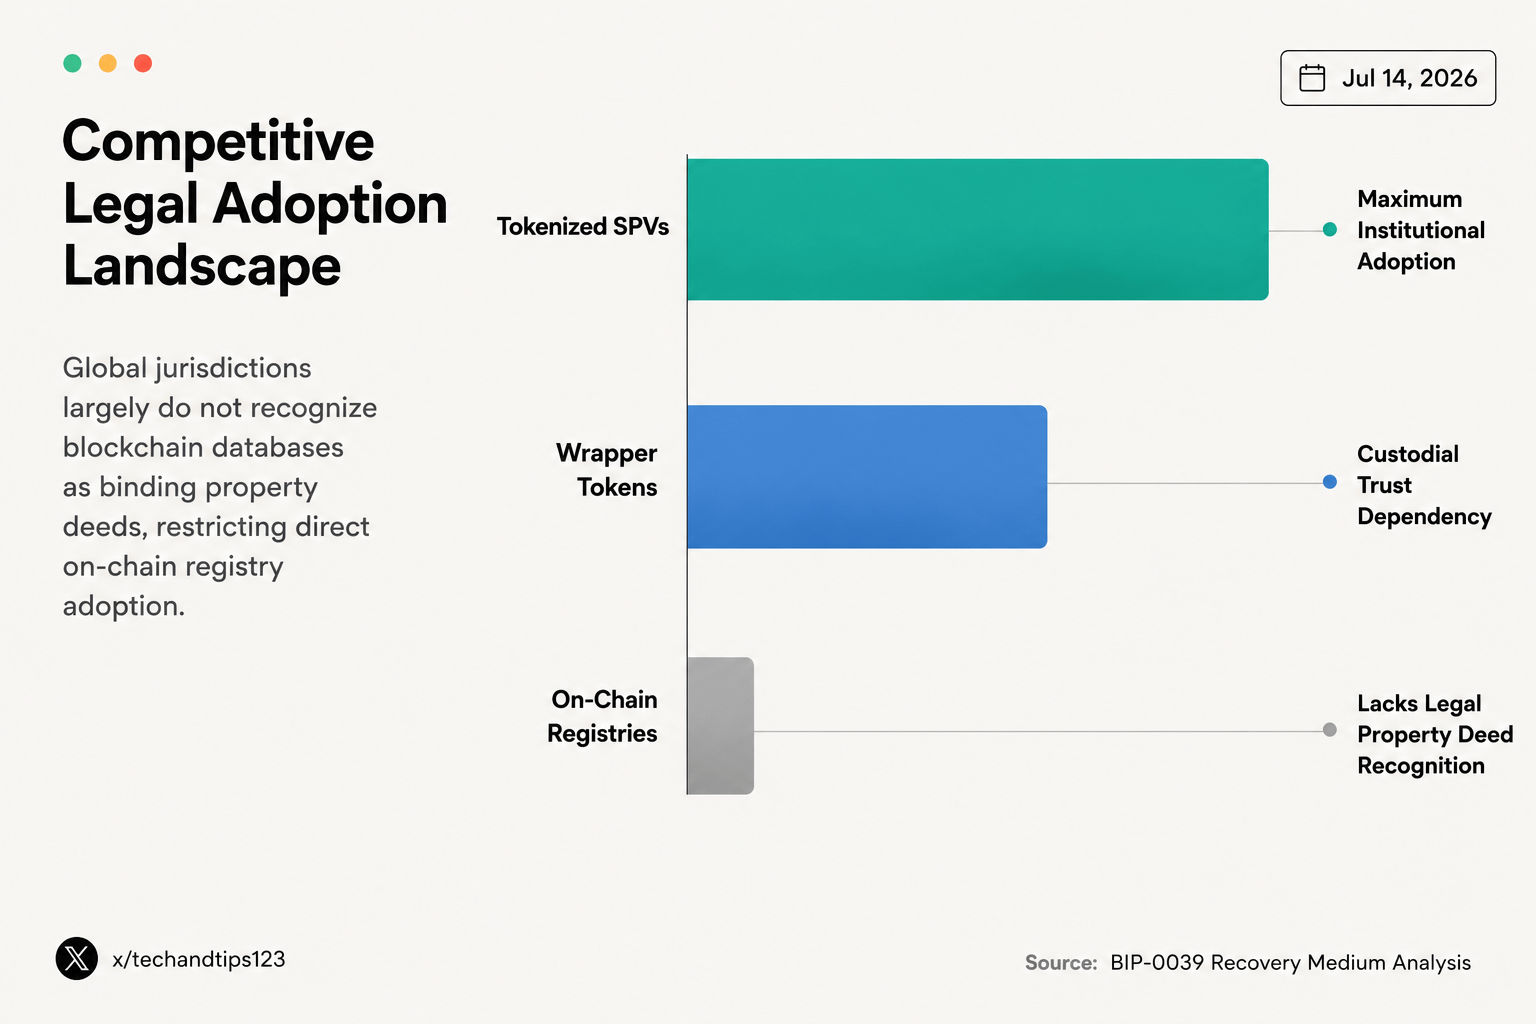
По состоянию на 2026 год институциональный рынок твёрдо принял токенизацию. Крупные финансовые игроки переводят на ончейн миллиарды долларов. Однако они подходят к ликвидности через разные структурные модели. Юридическая структура определяет, ровно кто готов торговать токеном.
❍ Токены-обёртки
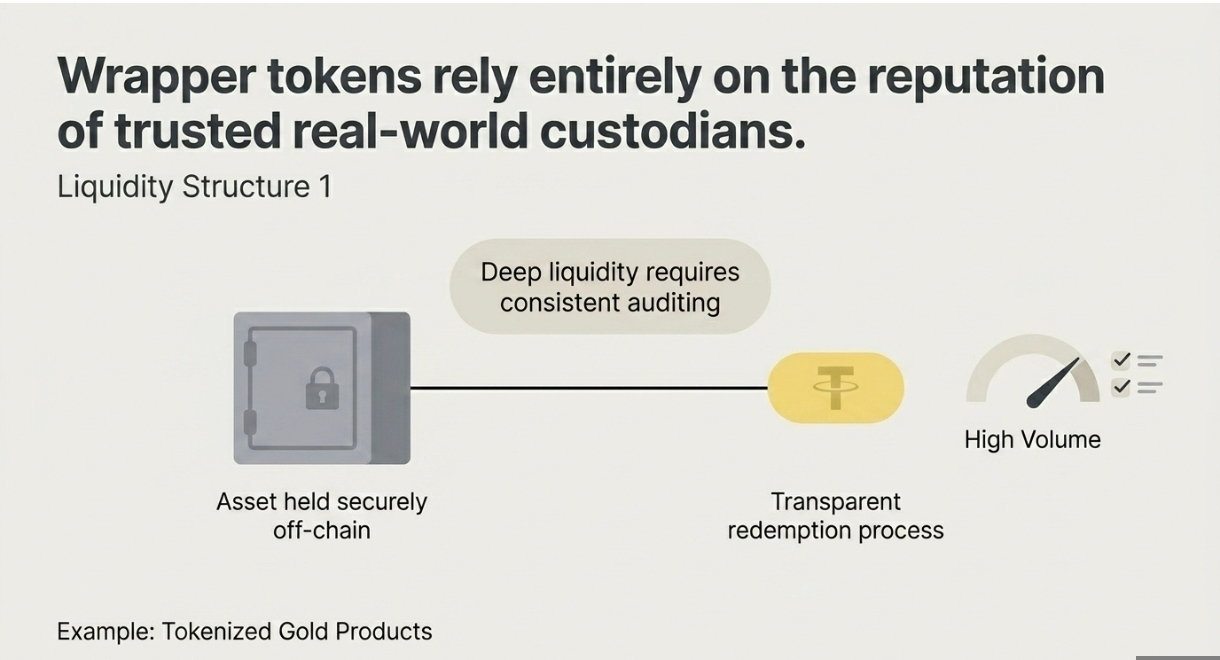
Токены-обёртки представляют собой актив вне цепочки, который хранится непосредственно у доверенного кастодиана. Токенизированные продукты из золота — яркий пример. Цифровой токен соответствует физическому золотому слитку, лежащему в защищённом хранилище. Ликвидность полностью зависит от репутации кастодиана и прозрачности процесса выкупа (погашения). Если аудит прозрачен и проводится последовательно, эти токены торгуются с высокой ликвидностью.
❍ Токенизированные специальные целевые компании (SPV)
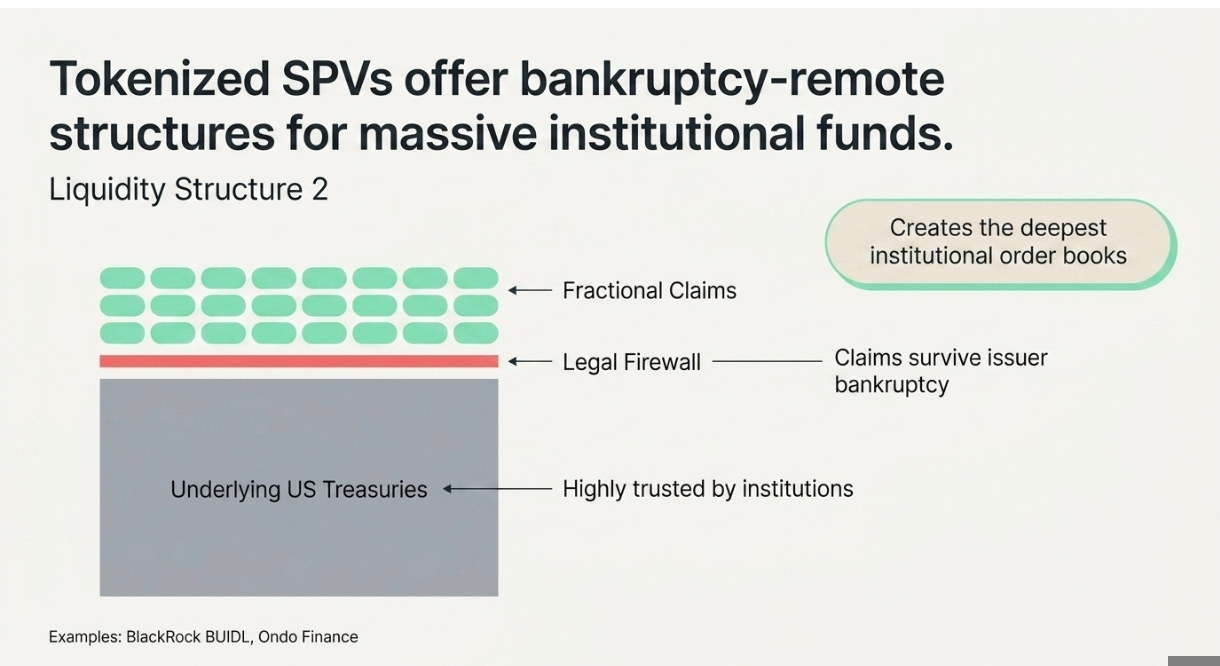
Это предпочтительный путь для крупных институциональных продуктов вроде фонда BlackRock BUIDL и казначейских предложений Ondo Finance. Эти токены представляют собой дробные требования к долевому участию в транспортном средстве (vehicle), которое держит казначейские облигации США. Институции доверяют этой модели, потому что юридическая структура гарантирует сохранность их требований даже в случае банкротства эмитирующей компании. Базовый актив юридически изолирован. Это доверие создаёт самые глубокие книги заявок в институциональном сегменте.
❍ Реестры активов в цепочке
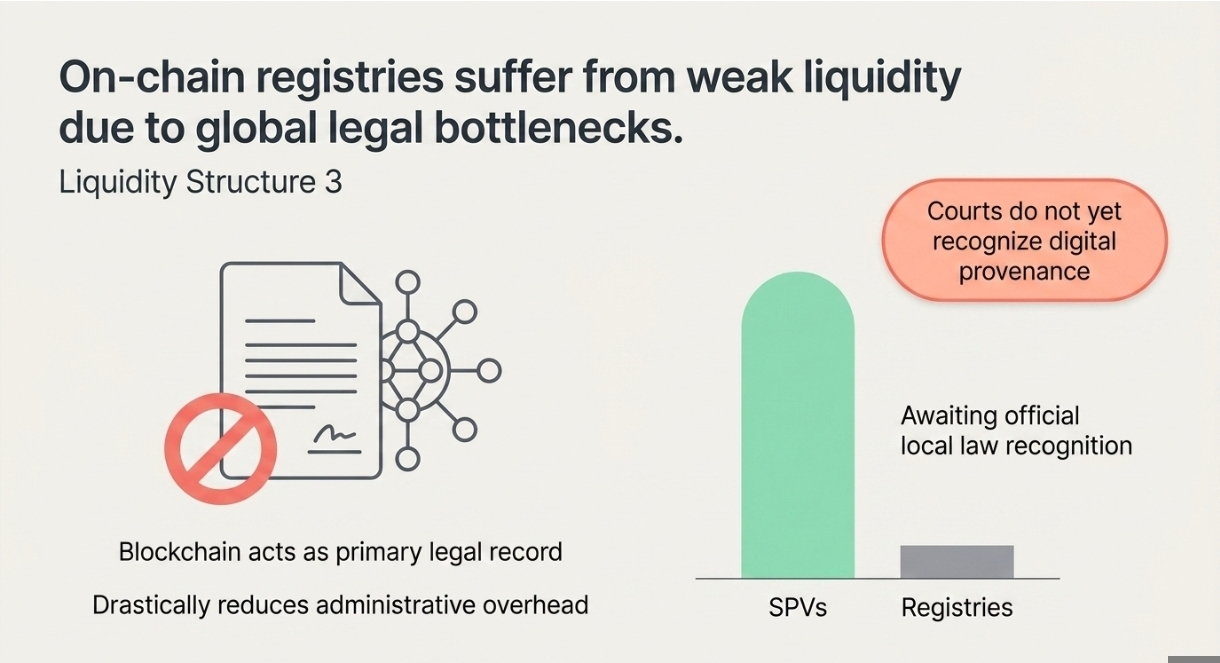
В этой модели сам блокчейн выступает в качестве основного юридического реестра для актива. Это резко снижает административные издержки. При этом его ликвидность часто значительно слабее. Многие глобальные юрисдикции пока не признают на законодательном уровне блокчейн-базу данных как обязательную запись о правах собственности. Институции склонны избегать этих токенов, пока местные законы официально не признают цифровое происхождение.
IV. Реальные преимущества и компромиссы
Токенизация — не безупречное магическое решение. Она приносит масштабные операционные улучшения, но также вводит новые технические риски для финансовой системы.
❍ Дробление и глобальный доступ
Разделяя активы высокой стоимости на более мелкие единицы, токенизация резко снижает порог входа. Розничные инвесторы могут получить доступ к частным кредитным фондам, коммерческой недвижимости или предметам искусства, которые традиционно требовали миллионов долларов стартового капитала. Это демократизирует доступ к институциональной доходности.
❍ Предсказуемые циклы расчётов
Расчёты по традиционным акциям и облигациям обычно занимают два полных рабочих дня, чтобы завершиться. Эта задержка связывает огромные объёмы капитала и создаёт риск контрагента. Поскольку токенизированные активы рассчитываются напрямую в распределённом реестре, передача права собственности и передача средств происходят одновременно за секунды. Это высвобождает капитал мгновенно.
❍ Необходимость стейблкоинов
Токенизация актива — лишь половина уравнения. Чтобы добиться действительно мгновённых расчётов, платёжная сторона сделки тоже должна жить в блокчейне. Поэтому стейблкоины критически важны для экосистемы. Вы не сможете рассчитаться за токенизированную казначейскую облигацию за секунды, если покупатель платит традиционным банковским переводом, который занимает три дня, чтобы пройти клиринг. Стейблкоины обеспечивают те цифровые доллары, которые нужны, чтобы сделать мгновенный обмен возможным.
❍ Уязвимость оракулов
Реальным активам нужны реальные данные. Смарт-контракту нужно знать текущую рыночную стоимость физического объекта, чтобы сделки выполнялись точно. Для этого они используют сторонние каналы данных, называемые оракулами, которые предоставляют цену. Если оракул выходит из строя или его манипулируют хакеры, смарт-контракт выполнит сделки на основе полностью ложной информации, потенциально обесценив активы инвесторов.
ФИН
Если вы хотите точно оценить токенизированный актив, вы должны отделить технологию от качества базового актива.
Токенизация не создаёт спрос на рынке магическим образом. Токенизированная версия ужасного коммерческого займа — всё равно ужасный коммерческий заём. Размещение плохого актива в блокчейне просто позволяет вам быстрее торговать плохим активом.
Истинная ценность этой технологии заключается в композиционной природе капитала. Конечная цель — не просто покупка дробной недвижимости. Цель — взять токенизированный казначейский вексель США и внести его напрямую в децентрализованный кредитный протокол в качестве обеспечения, чтобы занимать стейблкоины в два часа ночи в воскресенье.
Это создаёт единый глобальный реестр, в котором традиционные финансовые активы бесшовно взаимодействуют с децентрализованным ПО. Оценивайте проекты по их юридической исполнимости и по способности интегрироваться с более широкей экосистемой децентрализованных финансов. Если токенизированный актив нельзя использовать в качестве обеспечения на других протоколах, это просто цифровая квитанция — и она даёт рынку крайне мало реальной ценности.