

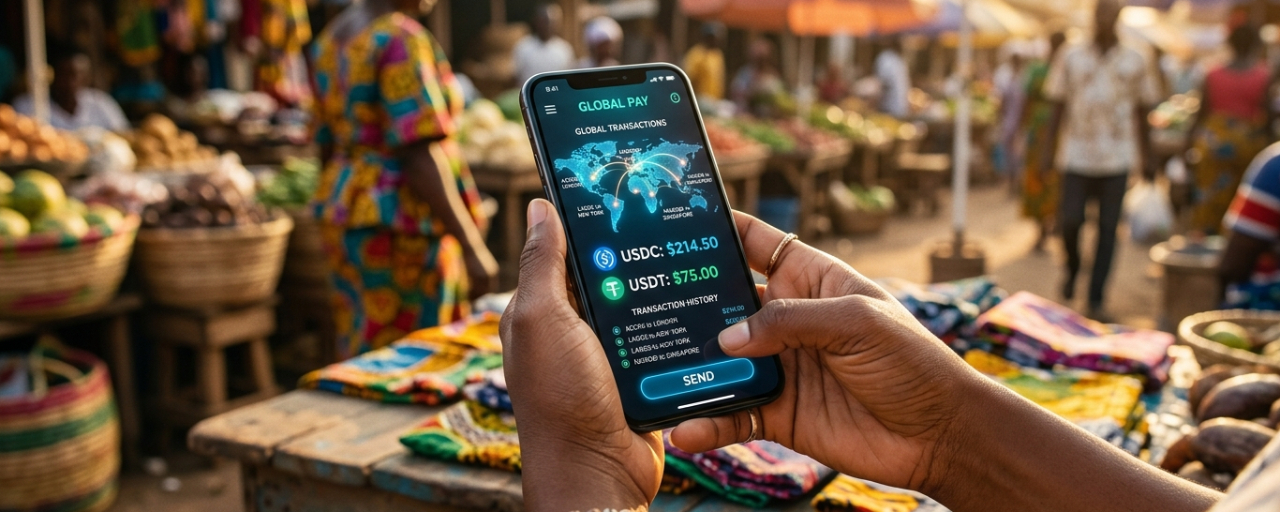
1.3 миллиарда взрослых по всему миру не имеют банковского счета. Не потому, что они не захотели его завести, а потому что система никогда не была настроена на то, чтобы охватить их. Нет ближайшего отделения. Нет кредитной истории для квалификации. Нет минимального остатка для поддержания. Инфраструктура традиционных финансов нарисовала карту, оставив большую часть мира за её пределами.
Эта карта переосмысляется. И инструментом, который это делает, является то, с чем большинство людей ассоциирует спекуляцию, а не выживание: криптовалюта.
Масштаб проблемы
Количество людей без банковских услуг действительно впечатляет. Но количество недобанковских людей также значимо. В среднем 4.7 миллиарда взрослых не имеют доступа к кредитам и займам, 3.6 миллиарда взрослых в странах с низким и средним доходом не используют цифровые платежи или карты, и 1.4 миллиарда вкладчиков в тех же странах не получают проценты на свои депозиты.
Это не периферийная проблема. Это базовое условие для большинства населения мира. И оно распределено неравномерно. По оценкам, 73% взрослых без банковских услуг проживают в странах с низким и средним уровнем дохода, причем более половины сосредоточены всего в восьми странах. Пять из этих восьми стабильно входят в топ-20 Глобального индекса внедрения крипто от Chainalysis.
Этот «перекрывающийся» эффект — не случайность. Там, где отсутствует доступ к формальным финансам, люди находят альтернативы. Сейчас крипто — один из самых мощных доступных вариантов.
Достаточно одного смартфона
Входной барьер традиционного банкинга — институциональный. Входной барьер для крипто — телефон. Из неохваченных банковскими услугами взрослых по всему миру 900 миллионов имеют мобильный телефон и 530 миллионов — смартфон. Это означает, что у большинства людей, исключенных из формального банкинга, уже есть нужное «железо», чтобы получить доступ к глобальной бирже, хранить кошелек со стейблкоинами и отправлять деньги через границы без посредника.
Пределы того, чего это может достичь, не теоретические. Исследование МIT-экономистов по Кении показало, что расширение финансовой инклюзии через услуги мобильных денег вывело 2% домохозяйств из крайней бедности. Механизм был прост: доступ к депозитам, переводам и сбережениям с помощью устройства. Ончейн-инфраструктура делает то же самое — по более низкой цене, с более широким охватом и без зависимости от единого внутреннего оператора.
Стейблкоины решают проблему денежных переводов
Для миллионов семей на развивающихся рынках денежные переводы — это не финансовый продукт. Это выживание. Деньги, отправленные домой членом семьи, работающим за границей, могут стать разницей между оплатой школьных сборов и пропуском таких сборов.
Стоимость отправки этих денег через традиционные каналы всегда была карательно высокой. Трансграничные SWIFT-переводы стоят минимум $20 и занимают дни. Этот минимум эквивалентен комиссии 1% только для переводов свыше $2,000 — порога, который исключает большинство денежных переводов из стран с низким и средним уровнем дохода. В отличие от этого, переводы в стейблкоинах в сетях с высокой производительностью стоят всего до $0.0001 и подтверждаются почти мгновенно.
Это не просто небольшое улучшение. Это структурная трансформация того, кто может отправлять деньги домой и сколько из них в итоге действительно доходит.
Что на самом деле показывает аналитика Binance
Переход от теории к практике виден по собственным данным пользователей Binance, и картина впечатляет. Доля пользователей Binance из развивающихся рынков выросла с 49% в 2020 году до 77% в 2026 году. Это не пользователи, которые приходят торговать мемкоинами. Они приходят, чтобы получать финансовые услуги, которые местным системам никогда не удавалось предоставлять.
Поведение это подтверждает. 83% активных пользователей, которые работают на платформе с двумя или более продуктами, находятся на развивающихся рынках — закономерность, соответствующая тому, как люди интегрируют крипто в более широкий личный финансовый «стек», включающий сбережения, платежи и инвестиции. Около 28% пользователей держат как минимум половину своего портфеля в стейблкоинах — это соответствует модели использования, ориентированной на сбережения. Эта доля выросла с 4% пользователей в 2020 году до 28% в 2026 году, а предпочтение выражено сильнее на развивающихся рынках: там 36% пользователей демонстрируют ту же модель распределения, и 73% всех сберегателей стейблкоинов по всему миру находятся на развивающихся рынках.
Эти люди не спекулируют. Они сберегают. Эта разница имеет колоссальное значение для понимания того, что крипто реально делает в мире.
Рынки капитала — теперь без «налога» географии
Исключение не заканчивается на платежах и сбережениях. Доступ к инвестициям всегда был ограничен географией, порогами аккредитации и наличием местного брокера-дилера. Примерно 630 миллионов взрослых имеют онлайн-брокерский счет, при этом доля тех, у кого есть доступ к рынкам США, существенно ниже — хотя рынок акций США составляет примерно половину всей глобальной капитализации.
Токенизированные активы закрывают этот разрыв. Дробная собственность на акции, облигации и частный кредит, доступная 24 часа в сутки, 7 дней в неделю через тот же интерфейс, которым пользуются для хранения стейблкоинов и отправки переводов, — это не далекое видение. Рыночная стоимость токенизации выросла примерно на 180% за последний год. Инфраструктура создается прямо сейчас.
Большая картина
Дискурс о крипто давно доминируется ценой. Но отчет Binance Research под названием Finance Without Frontiers ясно показывает: цена — это лишь одно измерение того, что происходит. Более важная история — про доступ.
Те, для кого наиболее важна инфраструктура в блокчейне, — не богатые трейдеры, ищущие доходность. Это семьи, которые отправляют по $200 домой через границы. Это сберегающие в странах с двузначной инфляцией, которые держат стейблкоины, потому что это для них самый надежный способ сохранить ценность. Это первые инвесторы на рынках, где ни один брокер никогда не открывал отделение.
Финансовая система всегда обещала универсальность и на деле обеспечивала исключительность. Крипто — в лучшем своем виде — воплощает это обещание в реальность. Не идеологией, а инфраструктурой, которая дешевле, быстрее и доступнее всего, что было раньше.
Банк никогда не охватил 1,3 миллиарда человек. Смартфон — охватил. И на этом смартфоне крипто тихо превращается в финансовую систему, которая наконец-то работает для всех.
Прочитайте полный отчет Binance Research
Отправляйте деньги по всему миру с Binance Pay
Узнайте больше на Binance Square