

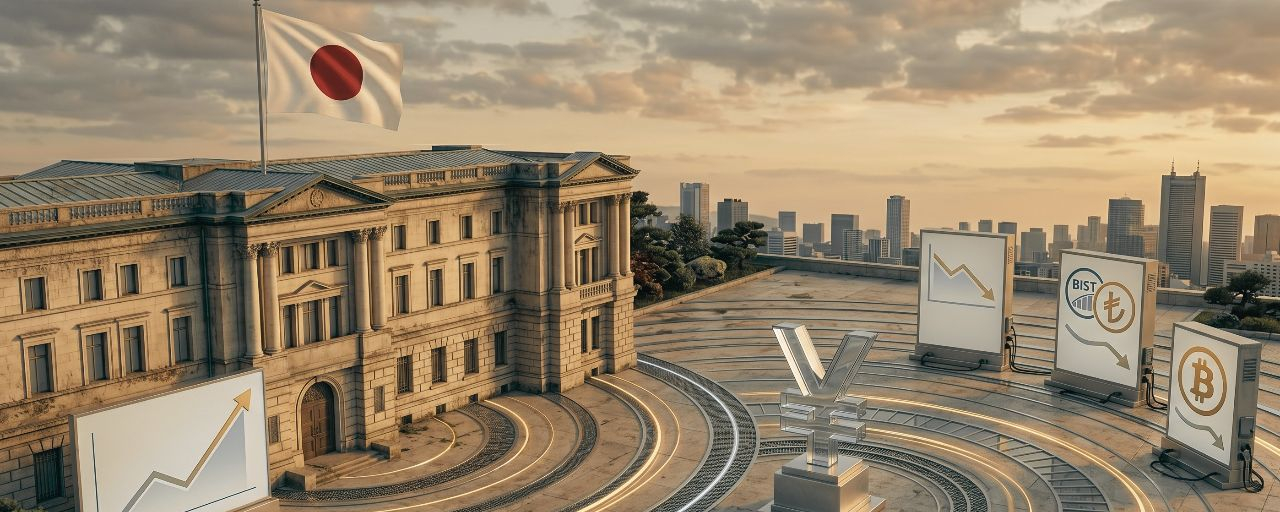
Пока все взгляды на Уолл-Стрит сосредоточены на новом председателе ФРС, точнее, на первой пресс-конференции Кевина Уорша, которая состоится 17 июня, я считаю, что реальное решение, формирующее судьбу глобальных рынков, разрабатывается в совершенно другой столице: Токио.
Банк Японии (BOJ) ожидает повышения своей ключевой ставки с 0.75% до 1.0% на заседании 15-16 июня. Рынки уже учли этот шаг с вероятностью 97%. Повышение на 25 базисных пунктов может показаться незначительным на первый взгляд, но контекст меняет всё: Япония не видела такого уровня с 1995 года. Это 31 год. Целое поколение.
Тихая сила carry trade
Чтобы понять, почему решение, принятое в далекой токийской «доске директоров», способно вызвать ударные волны на фондовых биржах Стамбула, Нью‑Йорка и Франкфурта, нужно поговорить о «yen carry trade» (кэрри на иене).
Механика дешевых денег. В течение трех десятилетий Япония служила самым дешевым в мире источником капитала. Почти нулевые процентные ставки давали глобальным инвесторам простое математическое уравнение: занять иены в Японии, инвестировать в высокодоходные активы в других местах и забрать разницу.
Масштаб этой сделки. Колоссальная величина этой системы четко отражена в расчетах Bank of America. Сейчас Япония — крупнейший иностранный держатель облигаций Казначейства США, в ее руках примерно $1,24 трлн — самый высокий уровень с февраля 2022 года. То, что Япония продолжала покупать американские Treasuries в 13 из последних 14 месяцев, ясно показывает: carry trade по‑прежнему живет, она огромна и работает как основа глобальной ликвидности.
История повторяется?
Разматывание carry trade — не новая идея на Уолл‑стрит. После неожиданного повышения ставки Банком Японии в августе 2024 года Nikkei 225 рухнул на 12% за один день, в то время как S&P 500 быстро потерял 6%. Биткоин получил мощный удар: он упал на 25% — с $64 000 до $49 000 — в течение недели.
Паттерн коррекций. Последующие примеры пошли по удивительно похожему пути:
После повышения ставки Банком Японии в марте 2024 года биткоин упал на 23%.
После повышения ставки в июле 2024 года он снизился на 25%.
После повышения ставки в январе 2025 года он увидел падение на 30%.
И после последнего повышения ставки в декабре 2025 года биткоин откатился до $86 000.
Неудивительно, что BCA Research описывает эту конструкцию как «тикaющую бомбу». Чем больше разрастается система, тем более жестким становится ее разматывание.
Почему на этот раз иначе?
Некоторые ключевые переменные добавляют к текущей картине совершенно новые динамики.
Дилемма инфляции и роста. Во‑первых, прогноз по инфляции в Японии изменился. Банк Японии пересмотрел базовый прогноз инфляции на финансовый 2026 год до 2,8%, сделав нормализацию политики абсолютной необходимостью. Одновременно прогноз по росту был снижен до 0,5%. Это оставляет совет директоров перед классической дилеммой центрального банка: бороться с инфляцией или поддерживать рост.
Геополитические сдвиги и энергия. Во‑вторых, геополитический контекст изменился. На протяжении иранского конфликта цены на энергоносители подталкивали инфляцию импорта Японии вверх. Однако мирный договор, объявленный Трампом 14 июня и который должен быть подписан в Швейцарии 19 июня, откроет Ормузский пролив. Цены на нефть уже откатываются, но предстоящее решение Банка Японии пока не до конца учтено рынками в этом новом равновесии.
Неопределенность в лидерстве. В‑третьих, и, возможно, самое критичное: глава Банка Японии Кадзуо Уэда был госпитализирован прямо перед встречей. Как отмечал Bloomberg, это событие вызвало рыночную тревогу по поводу способности центрального банка донести свое сообщение. Даже то, как сейчас объявляется это решение по ставке, несет необычайно большой вес.
Что это означает для развивающихся рынков и Турции?
На первый взгляд решение Банка Японии может показаться далеким событием. Однако читать местные рынки стало невозможно без понимания того, как течет глобальная ликвидность. Я внимательно слежу за тем, как разматывание carry trade (carry trade unwind) выплескивается на наши рынки через два основных канала:
Прямой канал. По мере укрепления иены бегство капитала с активов развивающихся рынков ускоряется. Borsa Istanbul сталкивается с оттоками средств иностранных инвесторов, что оказывает давление на турецкую лиру. Исторические данные показывают: во время последних трех повышений ставки Банком Японии BIST падал в среднем на 4–7%.
Косвенный канал. По мере того как мировая склонность к риску снижается, стоимость заимствований для развивающихся рынков растет. Внешние кредитные маржи Казначейства расширяются, а корпоративный рынок еврооблигаций может столкнуться с серьезными сокращениями.
Тикающая бомба или проходящая волна?
Прямо сейчас сталкиваются две разные школы мышления.
Лагерь системного риска. Первый лагерь, включая BCA Research, Bank of America и нескольких аналитиков, базирующихся в США, утверждает, что сама по себе колоссальная величина carry trade (стратегии кэрри) теперь создает системный риск. Как формулирует аналитик Goldman Sachs Джеффри Кендрик: "На этот раз, возможно, всё будет иначе, потому что доходности по внутренним гособлигациям становятся конкурентоспособными для японских инвесторов".
Лагерь нормализации. Противоположный лагерь, поддерживаемый такими платформами, как Advisor Perspectives и LondonCryptoClub, утверждает, что это решение — всего лишь «нормализация», а сценарии конца света сильно преувеличены. Они считают, что поведение портфелей японских институциональных инвесторов не изменится мгновенно, а медленное разматывание carry trade — это процесс, который рынки легко могут абсорбировать.
Заключение: актор, которого нельзя игнорировать
Мы увидим, какая сторона окажется права в ближайшие недели. Но одно наверняка: решение Банка Японии приходит всего на один день раньше решения ФРС. Такая последовательность — не случайность. Токио хочет показать, что он больше не просто следует курсу Уолл-стрит, а является самостоятельным участником глобальной денежно-кредитной политики.
Для инвесторов расшифровка решения Токио по процентной ставке больше не является просто академическим упражнением. В эпохи, когда направление потоков мирового капитала меняется, главный вопрос управления портфелем звучит так: когда приходит волна risk-off (избегания риска), как быстро происходят выходы с развивающихся рынков?
Никто не знает точного ответа. Но мы обязаны задать этот вопрос. Потому что ликвидностная архитектура последних 30 лет капитализма сейчас тихо, но неуклонно перестраивается — и главный архитектор находится в Токио.
Ссылки
(Bank of America Global Research, 2026, Global Impact of BOJ Rate Shift)
(BCA Research, 2026, Carry Trade Analysis)
(Bloomberg, 2026, BOJ Ueda Hospitalization)
(CoinDesk, 2026, BOJ April Meeting Minutes, )
(BeInCrypto, 2026, BOJ Rate Hike Analysis)
(Advisor Perspectives, 2026, Japan Normalizing)
(OFX, 2026, Global Impact of Japan's Rate Shift)
(Bitcoin.com, 2026, Trump Iran Deal)