



Оригинальный автор: Ada, Deep Sea TechFlow
В последнее время «новый гуру по IPO/акциям» Serenity, которого активно продвигают в X, публично поделился системным взглядом на тайваньскую AI-цепочку. Он перечислил 9 тайваньских акций, покрывающих три ключевые линии: CPO (оптика в совместной упаковке), ASIC (специализированные интегральные схемы) и соединительные полупроводники. При этом CPO он охарактеризовал как «самую большую отраслевую тему следующего этапа». Goldman Sachs прогнозирует, что глобальный Optical TAM взлетит с 15 млрд долларов в 2026 году до 154 млрд долларов в 2028 году: при этом доля CPO вырастет с 0,164 млрд долларов до 91 млрд долларов. Он одновременно чётко заявил: в тайваньской AI-цепочке нет пузыря; реальный риск — не по обе стороны пролива, а в capex сверхкрупных облачных сервис-провайдеров.
TSMC COUPE: обратный отсчёт до массового производства в 2026 году, 5 тайваньских акций — каждая занимает своё звено
Жёсткий временной «якорь», поддерживающий вывод Serenity по CPO-линии — это то, что платформа TSMC COUPE (Compact Universal Photonic Engine) войдёт в массовое производство в 2026 году.
Ссылаясь на высказывание Хоу Шаньюй (Hou Shang-yu), директора отдела advanced packaging integration в TSMC, на SEMICON Taiwan, компания TrendForce 1 апреля сообщила: архитектура COUPE на базе технологии SoIC обеспечивает гетерогенную интеграцию электронных интегральных схем и фотонных интегральных схем; в 2026 году по плану она входит в массовое производство. Хоу Шаньюй также обозначил три ключевых «узких места» при масштабировании CPO: wafer-level testing, интеграция элементов оптоволоконных матриц (FAU) и высокоскоростная упаковка/сборка оптических модулей. Пять тайваньских CPO-акций, которые называет Serenity, как раз соответствуют этим трём узким местам и их окружению.
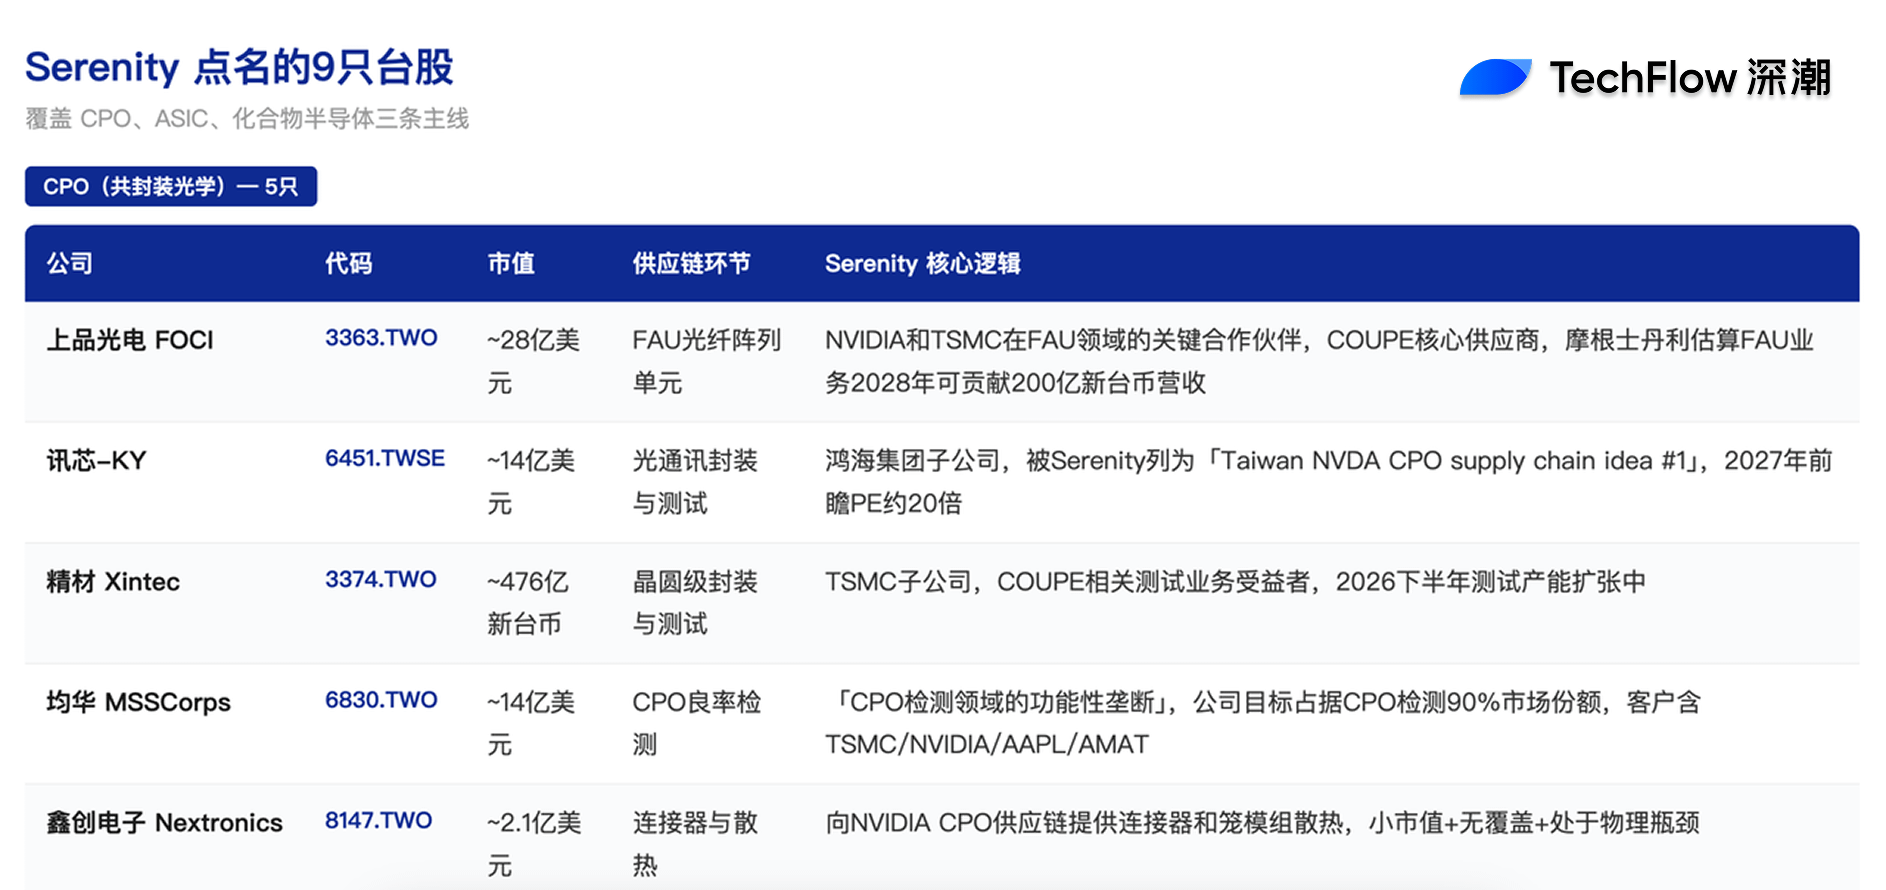
Первая — FOCI (3363.TWO, Shang Pin Optoelectronics), рыночная капитализация около 2,8 млрд долларов. FOCI — ключевой партнёр NVIDIA и TSMC в сфере FAU — основной поставщик в архитектуре COUPE. Serenity на X заявлял, что текущая рыночная капитализация FOCI около 2,8 млрд долларов «ещё не в полной мере отражает её стратегическую роль в цепочке». Morgan Stanley оценивает: в бизнесе FOCI по FAU к 2028 году по одному лишь этому направлению может быть около 20 млрд новых тайваньских долларов выручки, тогда как сейчас почти ноль. Hunterbrook Media и Citrini Research ещё в марте через перекрёстное сравнение четырёх патентов (FOCI, Himax и TSMC) подтвердили наличие у трёх компаний «соответствий на уровне отпечатков пальцев» для FAU по 22 каналу — это самое сильное внешнее доказательство того, что FOCI входит в ключевую цепочку поставок COUPE.
Второе — Shunsin Technology (6451.TWSE), рыночная капитализация около 1,4 млрд долларов. Shunsin — дочерняя компания Hon Hai Group по оптической упаковке и тестированию. Serenity ранее на X относил Shunsin к «Taiwan NVDA CPO supply chain idea #1», приводя аргумент: «Hon Hai — ODM для NVIDIA, то есть Celestial выходит на биржу, по сути, бесплатно за счёт MRVL». Его персональная оценка: вперёд по P/E для Shunsin на период до 2027 года примерно 20х.
Третье — Xintec (3374.TWO), рыночная капитализация около 47,6 млрд новых тайваньских долларов. Xintec — дочерняя компания TSMC по уровневой (wafer-level) упаковке и тестированию; председатель — CH Chen. Основной бизнес — wafer-level упаковка чипов и тестирование. Согласно сообщению DIGITIMES от 29 мая 2026 года, Xintec готовит производственные мощности для расширения тестовых услуг во второй половине 2026 года. В недавнем интервью Serenity относил Xintec к «выгодоприобретателям тестовых услуг, связанных с COUPE».
Четвёртая — MSSCorps (均华, 6830.TWO), рыночная капитализация около 1,4 млрд долларов. Serenity на X чётко заявил о входе в позицию по MSSCorps и дал сильный тезис: «Это выглядит как функциональная монополия в сфере CPO-детекции. Рынок может перепутать её с материалами/анализом отказов MA-tek и iST — там тоже есть компании в этой нише». Затем он привёл подтверждение — собственное заявление MSSCorps: «Цель компании — занять 90% доли рынка в сегменте CPO-детекции». Карта клиентов MSSCorps включает TSMC, NVIDIA, AAPL, AMAT и т. п. Среди трёх ключевых узких мест по CPO, которые обозначила TSMC, «wafer-level testing» — это этап, где MSSCorps напрямую занимает позицию.
Пятое — Nextronics (8147.TWO), рыночная капитализация около 210 млн долларов. Serenity набирал Nextronics по причине того, что компания поставляет в CPO-цепочку поставок для NVIDIA «CPO-коннекторы и Cage Thermal Modules (модули термоклетки)». Nextronics — самая небольшая по капитализации из пяти CPO-тайваньских акций; это соответствует стабильному портрету Serenity: «малая капитализация + нет покрытия + находится в физическом узком месте».
Если отсортировать 5 тайваньских акций по звеньям цепочки поставок, примерно получается: подключение по FAU (FOCI), оптическая упаковка и тестирование (Shunsin-KY, Xintec), контроль/проверка выхода годных (MSSCorps), коннекторы и теплоотвод (Nextronics). Во всей цепочке downstream-клиенты сильно сконцентрированы у NVIDIA и TSMC — всего двух компаний.
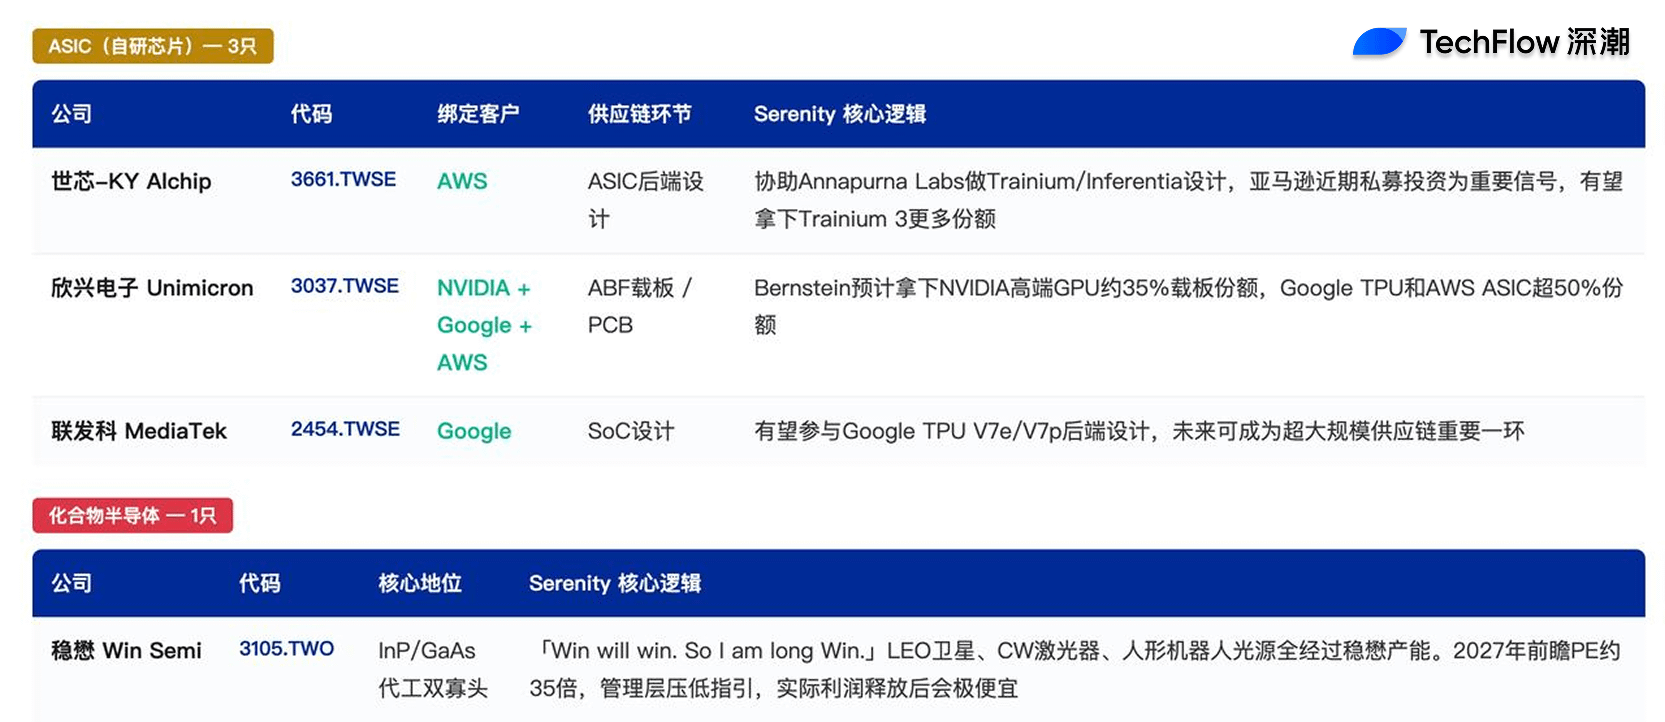
Три ASIC-тайваньских контрактных производителя привязаны к трём ключевым Hyperscaler — их собственным чипам
Помимо GPU NVIDIA, продолжающееся наращивание выпуска собственных ASIC со стороны hyperscaler — AWS Trainium, Google TPU, Microsoft Maia и т. п. — формирует вторую основную линию списка Serenity по тайваньским акциям.
Alchip (世芯-KY, 3661.TWSE) — наиболее репрезентативный бенчмарк в этой линии. Компания основана в 2003 году, штаб-квартира — в Тайбэе, специализация — разработка и производство advanced CMOS ASIC. По цепочечным данным, собранным Global Tech Research, Alchip в основном помогает Annapurna Labs (в составе Amazon) с бэкэнд-дизайном чипов AWS Trainium и Inferentia; среди текущих проектов — Trainium 1 и Inferentia 2. Serenity недавно заявил, что Alchip, вероятно, сможет получить большую долю дизайна в AWS Trainium 3, особенно учитывая, что недавнее частное инвестирование Amazon в Alchip рынком интерпретируется как важный сигнал. Сотрудничество Alchip с Ayar Labs в сфере CPO также означает дальнейшее расширение потенциального рыночного пространства.
Unimicron (3037.TWSE) — это ASIC-выгодоприобретатель, который заходит в тему со стороны ABF-плат и PCB. По данным исследования Bernstein от 4 мая, которое приводит Gotrade News, Unimicron ожидает получить около 35% доли ABF-плат для высококлассных GPU NVIDIA, а также более 50% доли для ASIC-чипов, включая Google TPU и AWS Trainium. Bernstein относит TSMC и Unimicron к «двум наиболее репрезентативным тайваньским акциям» в цикле AI capex в Азии. В первом квартале 2026 года выручка Unimicron выросла на 8% кв/кв, маржа валовой прибыли — 18%.
Новость о сотрудничестве MediaTek (2454.TWSE) с Google TPU уже широко разошлась по рынку. По анализу Global Tech Research, в будущем MediaTek может принять участие в бэкэнд-дизайне Google TPU V7e/V7p. В последнее время Serenity заявил: хотя эта часть позитивных новостей уже частично отразилась в цене акций, он считает, что за ростом будущего ASIC-бизнеса MediaTek всё ещё стоит пристально следить. В ближайшие годы у MediaTek есть шанс стать крайне важным звеном в сверхкрупной цепочке поставок у крупных облачных заказчиков в США.
Три тайваньские компании привязались к ключевым звеньям цепочки сверхкрупных облачных провайдеров, отвечающим трём различным измерениям: дизайн-сервисы, упаковка плат (载板) и дизайн SoC — а именно к собственным чипам hyperscaler.
Win Semi: две дуополии InP/GaAs, недооценённые рынком
Самая уверенная и наиболее прямолинейная позиция Serenity на тайваньском рынке — Win Semi (Win Semiconductor, 3105.TWO).
Win Semi — один из ведущих в мире подрядчиков по производству пластин из соединительных полупроводников (compound semiconductor). Наряду с GlobalFoundries она занимает позицию дуополии для контрактного производства InP (фосфид индия) и GaAs (арсенид галлия). Рынок традиционно связывает Win Semi с цепочкой поставок SpaceX Starlink и Broadcom (AVGO).
Недавняя позиция Serenity на X: «Win will win. So I am long Win.» Его ключевой вывод: Win Semi — один из двух дуополистов (наряду с кем-то ещё) в контрактном производстве InP и GaAs; в будущем производственные мощности Win Semi будут проходить через них — для SpaceX Starlink в сегменте LEO (низкая орбита), для лазеров непрерывного действия (CW laser) и для источников визуального и радарного освещения у гуманоидных роботов.
Данный им мультипликатор оценки: для Win Semi forward P/E на 2027 год — около 35х. Хотя по виду это не дёшево, он считает, что «руководство намеренно опускает прогноз по показателям; когда фактическая отдача прибыли проявится, P/E будет выглядеть крайне дешёвым». Бизнес, в котором Win Semi помогает силикон-фотонным компаниям нарастить мощности для массового производства лазеров, является для Serenity будущим ключевым двигателем роста — и эта часть пока не получила адекватного ценового отражения на рынке.
InP — это сегмент, в который Serenity первым делом заложил позицию в американских акциях в рамках «Каспийского пролива» AXTI: он сравнил InP-подложки с «нефтью эпохи будущей AI-оптической связи». Позиция Win Semi в тайваньских акциях — это нижний участок (downstream) цепочки, этап контрактного производства.
Serenity не упомянул, но для полной картины необходимы элементы: upstream-материалы, энергия, жидкостное охлаждение
Девять тайваньских акций, которые называет Serenity, сосредоточены на среднем звене цепочек CPO и ASIC. Для общей картины тайваньской AI-индустрии одинаково необходимы и upstream-материалы, и downstream-блоки энергии/жидкостного охлаждения. Эти элементы Serenity в публичных выступлениях не затрагивал напрямую, но они неотъемлемы для полного понимания всей тайваньской AI-цепочки.
На стороне upstream-материалов сама TSMC (2330.TWSE) является центральным узлом всей картины. Согласно прогнозу Bernstein, прибыль TSMC в 2026 году вырастет примерно на 40%, а в 2027–2028 годах — CAGR около 20%. Компания зафиксировала guidance по capex на 2026 год в диапазоне 52–56 млрд долларов (верхний сегмент). В цепочке передачи эффекта capex в AI TSMC выступает и как усилитель, и как ограничитель: направление её capex напрямую определяет темп заказов всех тайваньских компаний по направлениям упаковки/тестов, плат (载板), контроля/тестирования, коннекторов и т. д.
Энергетика и сторона жидкостного охлаждения: тайваньские AI-центры обработки данных сталкиваются с реальным давлением со стороны обеспечения электроэнергией. Согласно сообщению Reccessary в декабре 2025 года со ссылкой на высказывание И Сюцюань (Yi Xuq-Quan), директора отдела системного планирования Taipower, глобальные ключевые сетевые устройства — такие как трансформаторы и газовые турбины — находятся в дефиците. Сроки поставки газовых турбин уже выросли с 2–3 лет до 7–8 лет, цена выросла вдвое: «скорость строительства электросетей вообще не успевает». Этот «узкий» дефицит со стороны предложения породил структурные возможности для трёх ключевых тайваньских акций.
Сначала Delta Electronics (台达电, 2308.TWSE): лидер по решениям управления питанием и интеграции жидкостного охлаждения; она уже проникла в белые зоны AI-ЦОД (IT-вычисления) и серые зоны (охлаждение электропитания). Далее AVC (奇鋐, 3017.TWSE) — мировой лидер решений по теплоотводу, покрывающий полный стек технологий от liquid-cool на холодных пластинах до immersion liquid cooling. И наконец Auras Technology (双鸿, 3324.TWSE) специализируется на производстве модулей жидкостного охлаждения и является поставщиком уровня 1 для NVIDIA. Согласно прогнозу Goldman Sachs, в 2025–2027 годах глобальный общий рынок охлаждения серверов вырастет на 111%, 77% и 26% соответственно; в 2027 году достигнет 17,6 млрд долларов. Эта траектория роста синхронна с траекторией роста CPO в цикле AI capex.
Реальный риск — не по обе стороны пролива, а в капитальных затратах сверхкрупных облачных провайдеров
Суждение Serenity о рисках всей цепочки поставок AI для тайваньского рынка акций противоречит общепринятому рыночному нарративу.
Он недавно заявил, что в цепочке поставок тайваньского AI сейчас нет «пузыря»: во многих тайваньских компаниях оценки по сравнению с компаниями аналогичного типа на Nasdaq США всё ещё остаются заниженными. Геополитические риски, по его словам, чрезмерно раздуваются рынком, поскольку Тайвань уже является незаменимой частью глобальной технологической цепочки поставок: «Ни одна страна не выберет разрушение крупномасштабной цепочки поставок в логике игры с нулевой суммой». В долгосрочной перспективе 7–10 лет США будут формировать внутреннюю цепочку поставок через компании вроде Intel, но в ближайшие 2–3 года нет особенно серьёзных системных рисков.
Он указал, что именно тот риск, за которым стоит следить, — это capex сверхкрупных облачных сервис-провайдеров. Microsoft, Amazon, Google, Meta, Oracle и другие крупные облачные компании продолжают наращивать инвестиции — это ключевой источник устойчивого драйва нынешнего бума AI: «Пока эти компании продолжают увеличивать строительство AI-инфраструктуры, тайваньская цепочка поставок будет продолжать получать выгоду; но если сверхкрупные облачные провайдеры начнут сокращать capex, у тайваньской AI-цепочки может произойти заметная корректировка оценок».
У этого суждения «появляются первые признаки» начала «стресс-тестирования».
Стоит включить в список отслеживаемых подсказок свежие маржинальные изменения, которые только появились на рынке. 3 июня Broadcom опубликовала результаты за 2-й квартал финансового 2026 года: guidance по выручке AI-чипов на Q3 FY2026 составил 16 млрд долларов — ниже консолидированного ожидания sell-side по LSEG на 17,2 млрд долларов примерно на 1,2 млрд. На телефонной конференции CEO Broadcom Чэнь Фуюн (Hock Tan) также сохранил guidance по годовым доходам от AI-полупроводников на уровне 56 млрд долларов, не повысив прогноз. Рынок воспринял «неповышение» как негатив: 5 июня Филадельфийский индекс полупроводников (SOX) за один день обвалился на 10,26%, установив крупнейшее дневное падение с марта 2020 года. В тот же день KOSPI в Южной Корее снизился на 5,54%, а 8 июня KOSPI на открытии упал на 8,37%, что вызвало торговую приостановку (circuit breaker).
Однако ключевой ориентир, который пока наблюдается: capex TSMC в 2026 году зафиксирован на уровне 52–56 млрд долларов в верхнем диапазоне, существенного снижения пока не случилось. Даже у самих сверхкрупных облачных сервис-провайдеров сохраняется канал пересмотра capex в сторону повышения. Чтобы понять, будет ли активирован «реальный риск» в суждении Serenity, нужно посмотреть на guidance по capex в отчётах за 2-й и 3-й кварталы 2026 года у пяти компаний — Microsoft, Amazon, Google, Meta и Oracle. Именно это — ключевая предпосылка формирования списка тайваньских акций Serenity и самый стоящий мониторинга «предельный» (маржинальный) фактор на ближайший квартал.