

BitMine привлекла 300 миллионов долларов через привилегированные акции с дивидендами 9,5%, направив средства в экосистему стейкинга ETH. Эта трансформация переводит майнеров от высокозатратной гонки вычислительных мощностей к модели доходов от стейкинга, но сможет ли доходность от стейкинга в 5% покрыть дивиденды? Standard Chartered считает, что модель казначейства для ETH лучше, чем для биткоина, но волатильность остается главным риском: когда компания контролирует 5% обращающегося объема ETH, ценовой риск и возможности для дохода одинаково велики. "
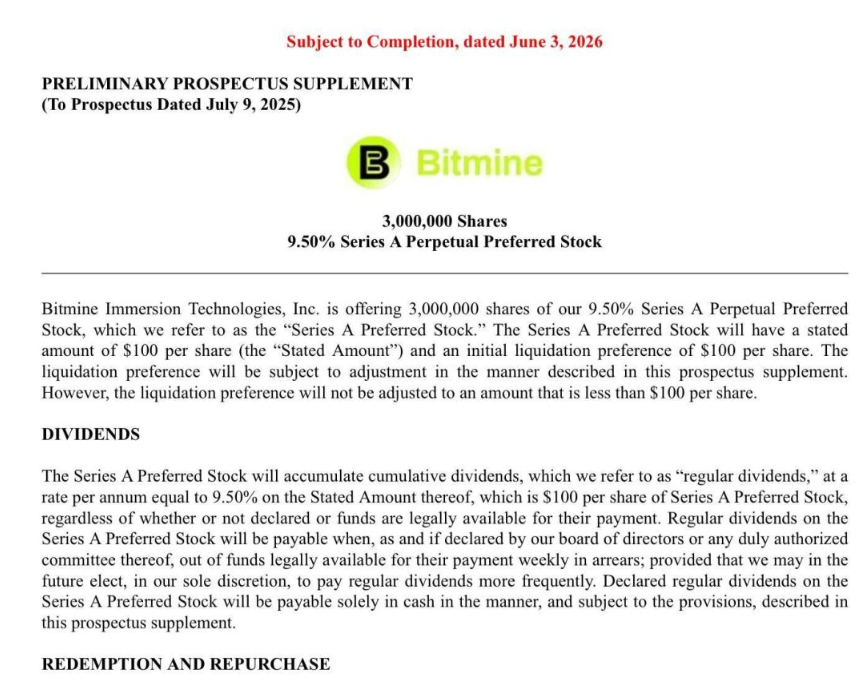
В новостях об Ethereum компания BitMine Immersion Technologies в среду подала в SEC заявку на запуск раунда A по бессрочным привилегированным акциям: 3 миллиона акций по 100 долларов за штуку. Годовая ставка совокупных дивидендов составляет 9,5%, а вырученные средства предназначены для приобретения Ethereum, расширения инфраструктуры для стейкинга ETH и инвестиций в экосистему.
Способ выпуска похож на структуру, созданную компанией Strategy для биткоин-казначейства, но здесь используются механизмы, которые биткоину воспроизвести невозможно: стейкинг.
Вопрос, который сейчас задаёт рынок, звучит так: инициатива BitMine — разовый вброс капитала или же это явная маргинализация более широкого ротационного круга майнеров — переход от доходов, зависящих от вычислительных мощностей, к институционализированной стейкинг-доходности ETH как к бизнес-модели.
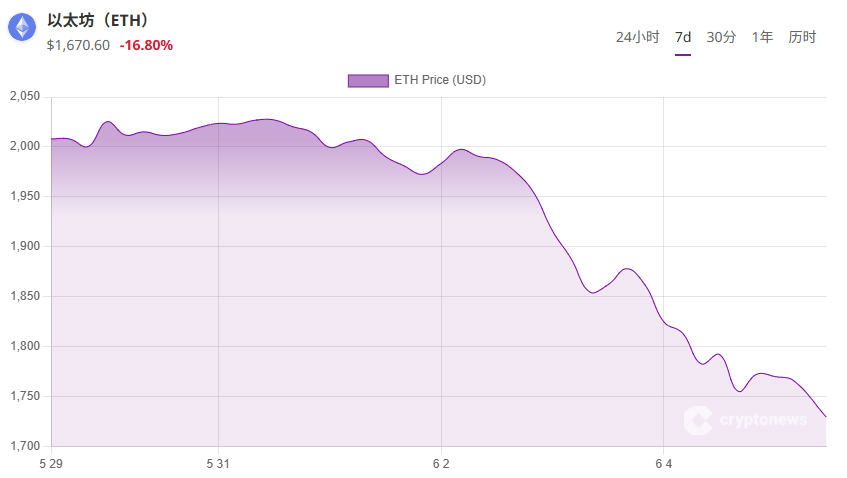
Новости Ethereum: майнинговая стратегия и стейкинг-модель — почему трансформация казначейства финансово обоснована и где она не вполне оправдана
Ключевой причиной этой трансформации является природа структуры. Биткоин-майнинг получает доход за счет блочных наград и комиссий за транзакции, но требует постоянных капитальных вложений в оборудование, энергоконтракты и охлаждающую инфраструктуру.
Каждый цикл халвинга маржинальность сжимается. В отличие от этого, стейкинг ETH создает доходность для активов в балансе: текущая годовая доходность находится в диапазоне 3%–5%, а операционные расходы невелики.
Приоритетная структура акций BitMine дополнительно углубляет этот тезис. В начале этого года Strategy продала 32 BTC — это первая продажа биткоина с 2022 года, предназначенная для выплаты дивидендов по ее приоритетным акциям STRC, ставка дивидендов по которым составляет 11,5%.
Эта кратковременная распродажа опустила биткоин ниже 62 000 долларов и вызвала более широкое поведение рынка по снижению рисков. Позиция BitMine ясна и недвусмысленна: компании, располагающие крупными резервами ETH, могут выполнять дивидендные обязательства за счет стейкинг-доходности, а не за счет ликвидации базовых активов. Это по сути иная структура капитала.
Председатель BitMine Томас Ли на конференции Proof of Talk во Франции подчеркнул это, считая, что казначейство цифровых активов ETH может использовать стейкинг-доходность для финансирования экосистемы Ethereum, превращая генерацию дохода в финансовый и управленческий «винт».
Компания прямо заявила, что расширяет инфраструктуру верификаторов через свою проприетарную программу стейкинга MAVAN, что указывает на наличие операционного плана, а не просто на словесную позицию.
Руководитель отдела исследований цифровых активов Standard Chartered Банк Geoffrey Kendrick считает, что эта структурная выгода — операции по финансированию через стейкинг и принудительные продажи монет — является ключевой причиной того, что компании, работающие с ETH-казначейскими облигациями, потенциально смогут показывать результат лучше, чем эквивалентные структуры по биткоину, в долгосрочной перспективе.
Один момент, который бычий взгляд упускает из виду: стейкинг-доходность не является фиксированной, а переходные издержки — реальны.
Тезис «стейкинг-доходность — это дивиденды» верен только в том случае, если стейкинг-доходность в Ethereum достаточно стабильна, чтобы покрывать обязательства по привилегированным акциям.
Они не фиксированные. Годовая доходность стейкинга ETH будет колебаться в зависимости от уровня вовлеченности сети, условий MEV и изменений на уровне протокола.
Приоритетные дивиденды 9,5%, финансируемые стейкинг-доходностью от 3% до 5%; без дополнительного накопления ETH или дополнительных доходов конструкция не сможет самоподдерживаться — именно поэтому в пресс-релизе BitMine получение дополнительного ETH указано как основное назначение доходов.
Майнинговые компании также несут в себе традиционную операционную структуру, которой у чисто финансовых компаний нет. Кредитные ковенанты, затраты на реальную инфраструктуру и ожидания акционеров, сформированные вокруг майнинговой экономики, не исчезнут в одночасье.
Переход от майнинговой стратегии к казначейскому стейкинг-билду не является переклассификацией в бухгалтерском балансе; это полная перестройка бизнес-модели, и на каждом этапе существуют риски исполнения.
Риск внимания усложняет ситуацию. BitMine публично контролирует примерно 5% от общего количества ETH в обращении.
Аналитики отмечают, что единый владелец предприятия в таких масштабах становится ключевой переменной в динамике цены ETH, усиливая как рост, так и падение капитализации.
Тезис о майнинговой стратегии и тезис о казначействе не являются одним и тем же тезисом. Один из них — об операционной эффективности. Другой — о структуре рынка. Кроме того, инфраструктура экосистемы Ethereum улучшается, делая крупномасштабные операции со стейкингом более осуществимыми, но это не устраняет риски для балансов в кредитном (рычаговом) капитальном устройстве, связанные с удержанием концентрированных активов с высокой волатильностью.