

Компания WOLF, сначала скажу самый драматичный факт: она только в сентябре прошлого года выбралась из банкротства, а теперь снова за столом.
Многие, услышав о карбоновых кремниевых продуктах, говорят о избытке мощностей и отсутствии шансов, но история Wolfspeed - это не просто цикл SiC, это история о компании, которая едва не погибла и может ли она снова подняться благодаря передовым технологиям. Такой сценарий либо эпическая победа, либо вторичная смерть, без промежуточных вариантов.
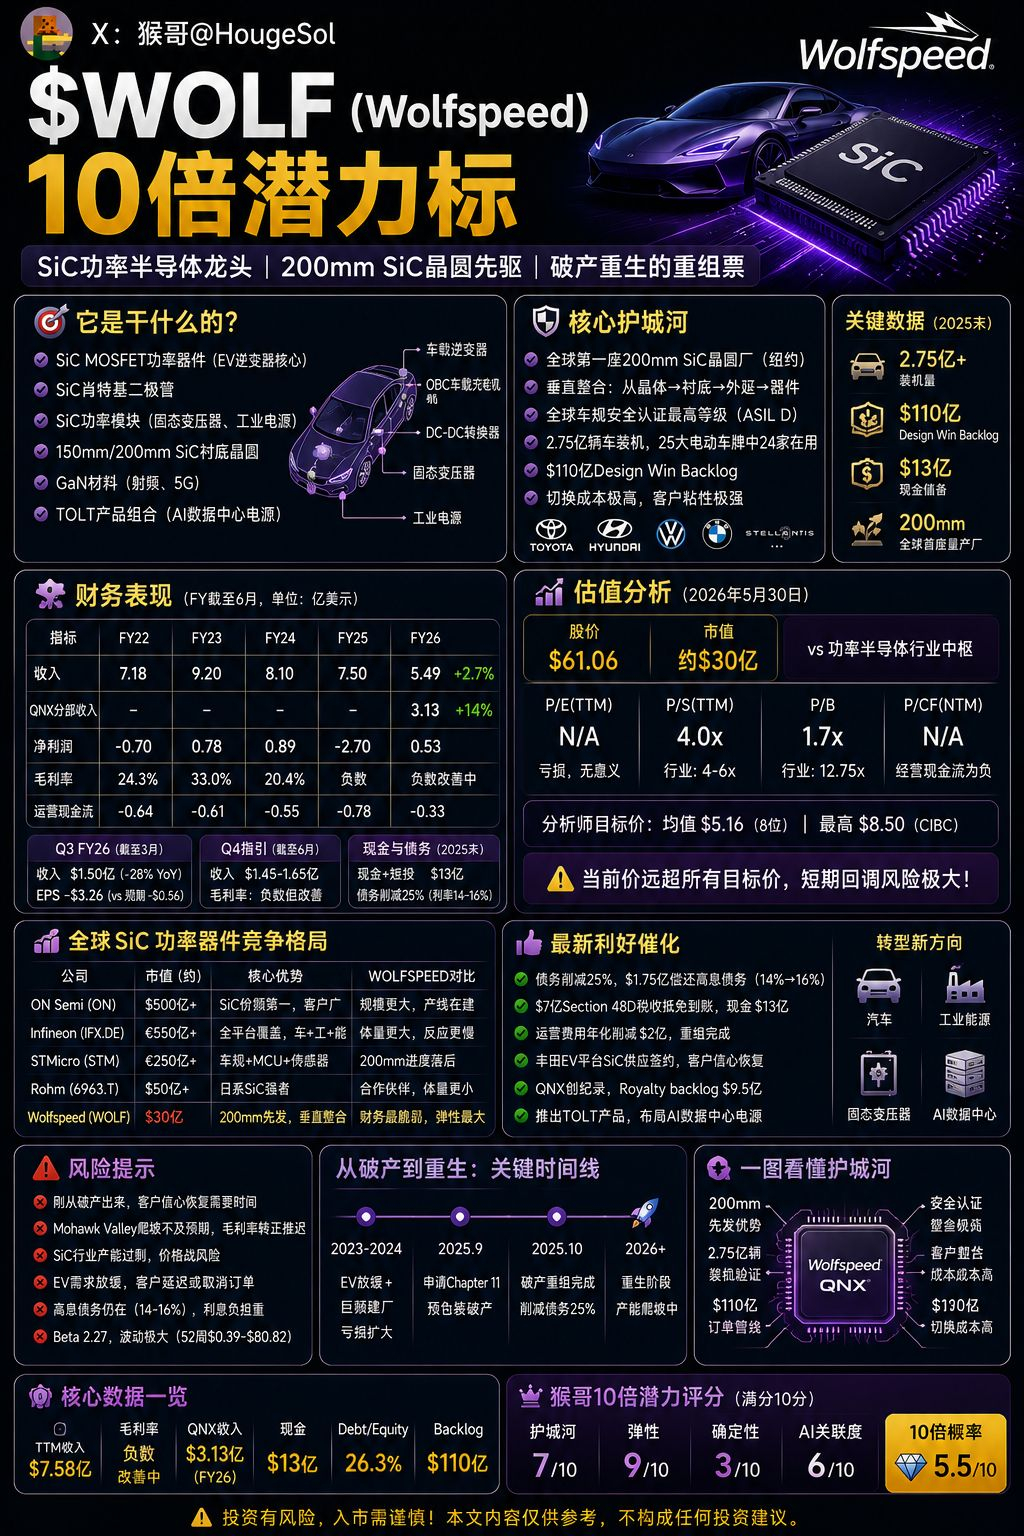
То, чем она занимается, можно сказать просто: производство кремниевых мощностных чипов. Самое ключевое в контроллерах электродвигателей электромобилей - это SiC MOSFET. Использование карбонового кремния в электромобиле может увеличить запас хода на 5% до 15%. Wolfspeed - первая компания в мире, которая начала массовое производство SiC, еще в 1987 году, на двадцать лет опередив большинство конкурентов.
Самое сильное в том, что у неё есть первая в мире фабрика по SiC-пластинам диаметром 200 мм — в Нью-Йорке, в Mohawk Valley. Сейчас в отрасли основной стандарт — 150 мм. Площадь 200-миллиметровых пластин на 70% больше: с каждой можно нарезать больше чипов, а себестоимость единицы существенно ниже. У ON Semi и Infineon линии по 200 мм ещё строятся — минимум через 1–2 года.
И ещё: это единственная в мире компания по SiC, которая делает всю цепочку целиком — от выращивания кристаллов до нарезки под подложку, эпитаксиального наращивания и производства приборов. ON Semi и Infineon покупают подложки у других или делают лишь часть цепочки. Wolfspeed закрывает всю цепочку целиком.
Но все эти «ореолы» не могут перекрыть суровую реальность: компания была на грани смерти.
В 2024–2025 годах спрос на электромобили замедлился. Mohawk Valley строили слишком активно и сжигали слишком много денег: разорвался контур финансирования. В сентябре 2025 подали на защиту от банкротства, в октябре вышли — и снова начали путь, имея существенно сокращённые долги и 1,3 млрд долларов наличными.
Как сейчас обстоят дела с финансами? Скажу неприятное: они всё ещё в кровотечении.
Доходы за последний квартал составили 150 млн долларов, год к году минус 28%, и на 60 млн меньше ожиданий Уолл-стрит. Убыток на акцию — 3,26 доллара. Хотя большая часть — реорганизационные, но неденежные статьи, цифры всё равно пугающие. Валовая маржа всё ещё отрицательная: потому что загрузка мощностей Mohawk Valley слишком низкая, фиксированные расходы не размазываются. Это как если бы вы сняли ресторан на 500 человек, но каждый день приходят только 20 гостей — на еде вы не отбиваете даже аренду.
Хорошая новость: у них на руках 1,3 млрд долларов наличными. Из них 700 млн — это возвраты по федеральным налоговым зачётам. Процентные обязательства отсутствуют: они уже вернули 43% с нулевой стоимостью долга. Операционные расходы в годовом выражении сократили на 200 млн долларов. Провели сокращения штата и закрытия заводов — и структура затрат стала гораздо лучше, чем до банкротства.
Дизайнерский портфель backlog на 11 млрд долларов design win тоже всё ещё есть. Toyota только что подписала соглашение о поставках SiC для платформы электромобилей — это показывает, что доверие клиентов восстанавливается. Но backlog не равен твёрдому заказу firm order: клиенты могут отложить или отменить. Не читайте эту цифру как Библию.
Недавно они ещё начали разворот в сторону AI: выпустили линейку продуктов TOLT для управления электропитанием в AI-ЦОД, создали команду Data Center Solutions в Сан-Франциско. С чисто автомобильной компании они двигаются в сторону автомобильной индустрии плюс энергосектор плюс AI — больше диверсификации.
Сравните с конкурентами: у ON Semi рыночная доля в сегменте SiC — самая большая, капитализация — более 50 млрд долларов; у Infineon — 55 млрд евро и крупнейший в мире бизнес по силовой полупроводниковой технике; у STM — 25 млрд евро, основной поставщик SiC для Tesla; у Wolfspeed — 3 млрд долларов, отставание в 16 раз. Технически он самый сильный, но в финансовом плане самый хрупкий — как ребёнок в классе с лучшими оценками, но у которого дома самая бедная семья.
Риск я должен сказать прямо.
Первая и главная проблема: отрицательная валовая маржа. При годовой выручке 758 млн долларов они даже не могут получить положительную валовую прибыль. Пока эта проблема не решена, любые разговоры о оценке — это воздушные замки.
Во-вторых, разгон Mohawk Valley — это глобально первый случай: серийного производства SiC с диаметром 200 мм ещё никто не делал. Наличие выхода годных, загрузка мощностей, контроль затрат — в каждом пункте всё неизвестно.
Третье: только что вышли из банкротства, репутация ещё не полностью восстановилась. Некоторые клиенты могли уже перейти на ON или Infineon в качестве варианта на замену.
Четвёртое: в мире перепроизводство мощностей по SiC. ON, Infineon, STM и Тяньань Гуаньдянь (Tianan) все наращивают выпуск. Если в отрасли начнётся ценовая война, из-за самой высокой себестоимости первой не выдержит Wolfspeed.
Во-первых, оставшаяся ставка по долгу — 14–16%. Проценты продолжают съедать прибыль: хотя часть долгов уже отступили, оставшееся по-прежнему тяжёлое бремя.
Шестое: диапазон за 52 недели — 0,39–80,82 доллара. Волатильность настолько безумная, что данные слабо пригодны для ориентира, потому что структура капитала радикально изменилась до и после банкротства.
«Ров» защитного рва — 7 баллов, гибкость — 9, определённость — 3, вероятность «десятикратного» исхода — 5,5.
Порядок в сегменте SiC: ON > Infineon > STM > Rohm > WOLF. Быть в конце — не потому что технология плоха, а потому что финансовая устойчивость слишком хрупкая.
По сути, это ставка на одну вещь: сможет ли первая в мире фабрика по SiC с диаметром 200 мм перестать быть «чёрной дырой для сжигания денег» и превратиться в печатный станок. Если Mohawk Valley в 2027 году сможет поднять загрузку мощностей с 20% до более 60% и вывести валовую маржу в плюс, рыночная капитализация может вырасти до 10 млрд долларов и даже выше — с текущих примерно 3 млрд. Такая траектория возможна, потому что ON Semi уже делал нечто подобное. Но если разгон провалится или спрос на электромобили продолжит слабеть, 3 млрд вполне могут упасть ниже 1 млрд.
Подходит людям, которые глубоко понимают технологию SiC и цепочку поставок в индустрии электромобилей и при этом способны выдерживать экстремальные колебания. Доля в портфеле не рекомендуется более 2–3% от всех активов. В такие бумаги можно набрать крупную позицию только если это не инвестиция, а игра на жизнь.