

Кросс-чейн ребалансировка звучит просто на бумаге. Вы находите возможность на другом блокчейне, перемещаете свои активы и вкладываете капитал туда, где он может работать усерднее.
Большинство людей предполагает, что стоимость этого движения - это просто комиссия, которая отображается на экране. Может быть, это торговая комиссия на централизованной бирже, может быть, это комиссия моста, или просто газ, необходимый для отправки транзакции.
На самом деле, видимая комиссия часто является лишь небольшой частью общей стоимости.
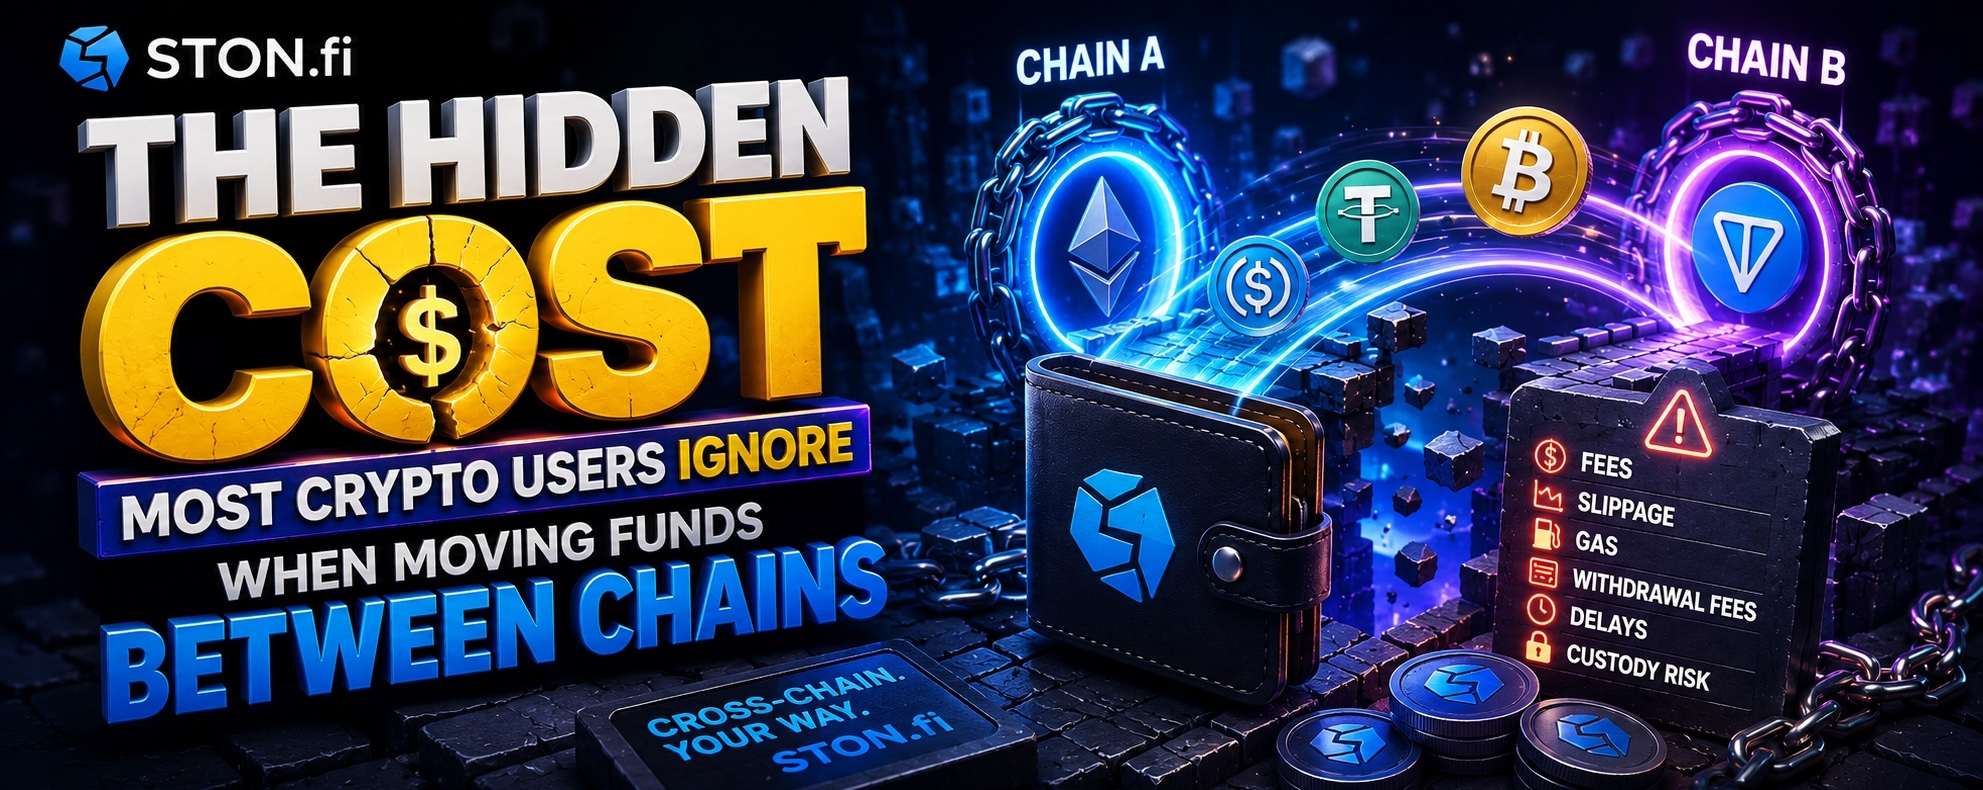
Чем глубже вы смотрите, тем больше слоев вы обнаруживаете: газ на депозит, спреды, комиссии за вывод, задержки расчетов и даже временная потеря контроля над вашими активами. Ни одна из этих затрат не выглядит особенно большой сама по себе, но вместе они могут сделать, казалось бы, дешевый перевод гораздо более дорогим, чем ожидалось.
Почему CEX по-прежнему остаются выбором по умолчанию
Для большинства пользователей централизованные биржи остаются самым простым путём между экосистемами.
Рабочий процесс понятен. Пополните активы, выполните сделку, выведите в сеть назначения и продолжайте оттуда. По сравнению с тем, чтобы разбираться с мостами, роутерами, пулами ликвидности и разными кошельками, этот процесс кажется прямолинейным.
Эта удобность реальна, и именно поэтому централизованные биржи продолжают доминировать в межсетевых потоках.
Однако иногда удобство может скрывать сложность, а не устранять её.
Скрытый стек затрат
Когда пользователи рассчитывают стоимость ребаланса между сетями, они часто сосредотачиваются на торговой комиссии, потому что это самый простой показатель, который можно увидеть.
Фактический стек затрат обычно намного больше.
Ещё до того, как сделка состоится, активы нужно внести. В зависимости от исходной сети это может уже включать заметные расходы на газ. Когда средства поступают, сама сделка добавляет и видимые комиссии, и скрытые спреды, особенно в парах с более низкой ликвидностью.
После сделки начинаются расходы на вывод. Многие биржи берут фиксированные комиссии за вывод, которые могут иметь неожиданно большое влияние на небольшие переводы. Затем появляется фактор времени. Проверки верификации, очереди обработки и задержки вывода могут оставить капитал простаивающим в тот момент, когда его уже можно было бы направить в другое место.
Финальная стоимость — это то, о чём многие пользователи никогда не думают.
Стоимость, которую никто не рассчитывает
В большинстве случаев ничего не идёт не так. Выводы работают, системы функционируют нормально, а процесс ощущается рутинным.
Вот именно поэтому риск опеки часто игнорируют.
Но с момента, когда активы поступают на биржу, и до момента, когда они уходят, эти активы больше не находятся полностью под контролем пользователя. Доступ зависит от инфраструктуры биржи, систем вывода, операционных процедур и политик аккаунта.
В большинстве случаев эта зависимость не имеет значения. Но когда она всё же проявляется, становится одним из самых важных факторов во всём транзакционном процессе.
По этой причине одну опеку следует рассматривать как часть общей стоимости любого межсетевого перемещения.
Почему эти расходы накапливаются
Пару долларов может не показаться значительным в рамках одной транзакции.
Проблема возникает, когда процесс становится рутинным.
Активные пользователи DeFi постоянно перемещают ликвидность между экосистемами в поисках лучших возможностей, более высоких доходностей или других рыночных экспозиций. Маршрут, который один раз стоит пару лишних долларов, может неожиданно стать очень дорогим, если повторять это десятки раз в течение года.
Вот где начинает иметь значение эффективность.
Не потому, что каждый доллар критичен, а потому что повторяющиеся неэффективности со временем становятся заметными.
Как системы на базе HTLC меняют уравнение
Одно из самых интересных направлений развития межсетевой инфраструктуры — растущее использование моделей расчётов на основе HTLC.
HTLC означает «контракт с хэш-таймлоком» (Hash Time-Locked Contract), но лежащая в основе идея удивительно проста. Обе стороны транзакции фиксируются при общих условиях: либо своп успешно завершается для всех участников, либо активы автоматически возвращаются.
Нет «середины», где средства окончательно застревают.
Подход «всё или ничего» убирает многие неопределённости, которые традиционно связаны с перемещением активов между сетями.
Недостающий элемент
Традиционные HTLC-свопы всегда давали надёжные гарантии безопасности, но им приходилось сталкиваться с одной практической ограниченностью.
Пользователям всё ещё нужно было, чтобы кто-то был на другой стороне сделки.
Поиск нужного контрагента часто оказывался самой сложной частью процесса, из-за чего принятие решения ограничивалось, несмотря на силу базового дизайна.
Именно здесь resolver-based системы дают важное улучшение.
Вместо того чтобы пользователи вручную искали контрагентов, профессиональные поставщики ликвидности соревнуются за выполнение ордеров. Пользователь просто выражает намерение, а resolver’ы конкурируют, чтобы предоставить наилучший маршрут исполнения.
В результате получается система, которая сохраняет атомарный расчёт, но делает межсетевое исполнение значительно более практичным.
Итоговые мысли
В следующий раз, когда будете оценивать межсетевой перевод, смотрите дальше видимой комиссии.
Спросите себя, за что вы платите в виде газа, спредов, комиссий за вывод, задержек и временного риска передачи активов в опеку. Эти скрытые слои часто показывают совсем другую картину, чем та, что представлена на поверхности.
Самый дешёвый маршрут не всегда тот, у которого наименьшая заявленная комиссия. Чаще всего это маршрут, который устраняет наибольшее количество трения между намерением и исполнением.