


 Обзор недели
На этой неделе с 18 по 25 мая, максимальная цена на биткоин достигла примерно $78200, а минимальная - около $74289, колебания составили около 5%.
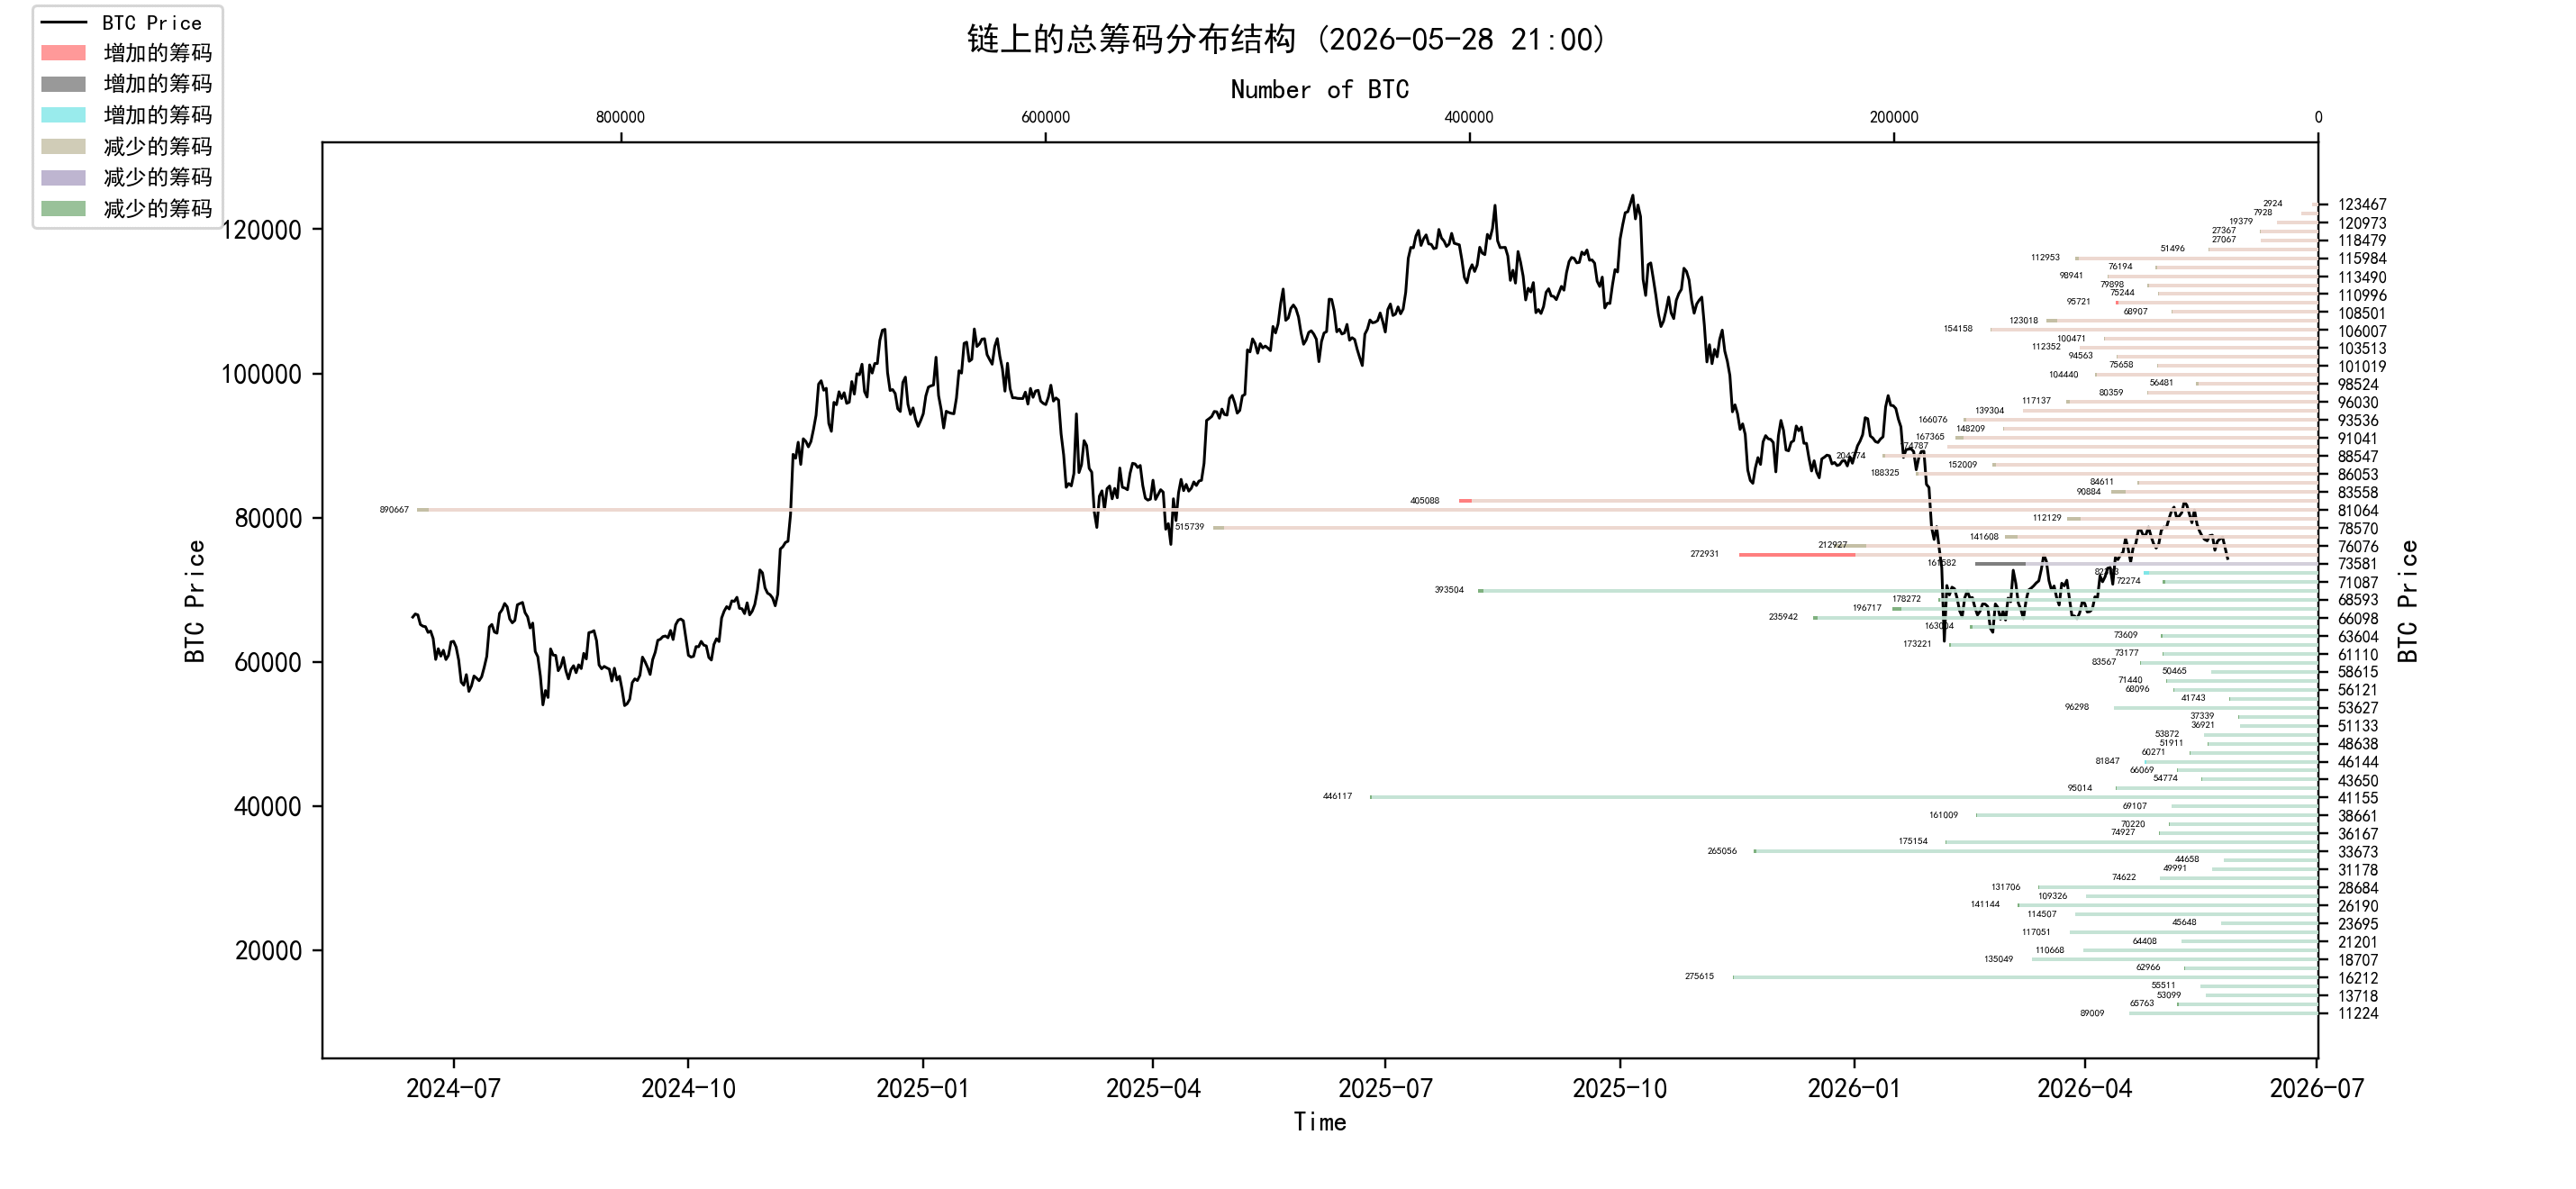
Смотрим на распределение чипов: около 80000 наблюдается высокая торговая активность, что может создать определённую поддержку или давление.
Анализ:
60000-68000 примерно 1.09 миллиона монет;
76000-89000 примерно 2.98 миллиона монет;
90000-100000 примерно 1.15 миллиона монет;
Свыше 100000 примерно 1.39 миллиона монет;
По важным новостям
По экономическим новостям
Цены на нефть значительно откатились, но Ормузский пролив всё ещё остаётся ключевым фактором на мировом рынке. На этой неделе самое значительное изменение - это заметный откат цен на нефть с максимума. 27 мая, по сообщениям иранских СМИ, был увиден предварительный проект окончания конфликта между США и Ираном и открытия Ормузского пролива, цена на нефть Brent упала до около 95 долларов, а WTI до 89 долларов. Reuters сообщает, что закрытие Ормузского пролива ранее отключило более 14 миллионов баррелей в день поставок нефти из Ближнего Востока, поэтому восстановление этого канала напрямую влияет на глобальные инфляционные ожидания. Мнения учреждений/рынка: Дэннис Кисслер, руководитель торговли BOK Financial, считает, что «крайняя напряжённость в поставках», учтённая ранее рынком, начинает снижаться; однако Wealthspire Advisors полагает, что даже если движение восстановится через месяц, это ещё не даст рынку полной уверенности, так как могут быть повторные колебания.
Доходности по гособлигациям США стали главным источником давления на фондовый рынок и крипторынок На этой неделе доходности по UST немного снизились из-за падения цен на нефть, но по-прежнему существенно выше уровня «до войны». Reuters сообщал, что с начала иранской войны в конце февраля 10-летняя доходность по UST выросла примерно на 50 базисных пунктов, а 2-летняя — примерно на 70 базисных пунктов. Мнение институтов/рынка: модель Société Générale (Французская Сосьете Женераль) считает, что 10-летняя доходность на уровне около 4,5% — это ключевая точка: если доходности продолжат расти, корреляция между акциями и облигациями может стать отчетливо отрицательной, то есть «рост доходности еще выше будет негативно влиять на акции в целом».
Риск того, что доллар снова усилится; глобальные деньги могут продолжить смещаться к активам США На этой неделе доллар снова оказался в фокусе. Reuters пишет: более высокие доходности по UST и устойчивость экономики США расширили преимущество доллара по доходности относительно других валют. Macquarie считает, что если цены на нефть удержатся высокими и ФРС даст сигнал на ужесточение, доллар может усилиться дальше; UBS также считает, что пока спреды продолжают расширяться в пользу доллара, его «естественная» траектория все равно остается вверх.
Смена руководства ФРС на фоне повторяющейся инфляции; рынок продолжает торговать сценарием «более долгих высоких ставок» Кевин Уорш (Kevin Warsh) 22 мая принес присягу в качестве председателя ФРС. На момент вступления он сталкивается с непростой ситуацией: растут цены на бензин, инфляция растет, а доверие потребителей падает. Reuters сообщает, что Уорш пообещал возглавить «реформаторскую» ФРС, а также некоторые чиновники ФРС обсуждают, нужно ли отменять послабляющую направленность. Мнение институтов/рынка: сейчас рынок перестал торговать только снижением ставок и начал торговать рисками возможного повышения ставок до конца года. В сообщениях Reuters о рынке ипотечного кредитования США также отмечается: в апреле CPI в годовом выражении вырос до 3,8% — выше 2,9% годом ранее в августе; все больше чиновников ФРС обеспокоены тем, что это не просто временный энергетический шок, а может превратиться в более устойчивую инфляцию.
Давление на американских потребителей растет, рынок недвижимости продолжает страдать из-за высоких ставок Индекс уверенности потребителей Мичиганского университета (final) за май упал до 44,8 — исторический минимум, ниже значения апреля 49,8. Руководитель опроса Джоанн Хсу (Joanne Hsu) заявила, что 57% потребителей добровольно упомянули, что высокие цены подтачивают личные финансы — это выше 50% в прошлом месяце.
Фондовый рынок США все еще держится на ИИ и прибыли, но концентрация в тренде высокая На этой неделе рынок США все еще работает около рекордных максимумов. Опрос Reuters показывает: медианный прогноз 47 стратегов и менеджеров фондов считает, что S&P 500 к концу 2026 года достигнет 7620 пунктов — примерно на 1,3% выше текущего уровня; при этом они также ожидают, что к середине 2027 года S&P 500 может достичь 8050 пунктов.
ЕЦБ и Банк Японии продолжают занимать более «ястребиную» позицию, глобальный цикл смягчения переносится В европейской части, член Исполнительного совета ЕЦБ Изабель Шнабель заявила, что инфляция в еврозоне поднялась до 3%, а ожидания рынка к концу года могут приблизиться к 4%; она считает, что текущий энергетический шок очень сильный и по продолжительности превысил ранее неблагоприятные сценарные допущения.
Восстановление промышленных прибылей в Китае есть, но структура отдачи остается несбалансированной В апреле прибыль промышленных предприятий Китая (свыше установленного размера) выросла на 24,7% в годовом выражении, что является самым быстрым темпом с ноября 2023 года; за период 1—4 апреля совокупный рост составил 18,2%. Но Reuters отмечает, что восстановление в основном обусловлено ростом цен в upstream-сегменте, спросом, связанным с ИИ, и поддержкой экспорта; при этом слабость внутреннего спроса и высокая конкуренция в downstream-сегментах остаются давлением.
Торговые отношения США и Китая перешли в состояние «ограниченного смягчения при сохранении давления» Представитель торгового ведомства США Джеймисон Грир (Jamieson Greer) заявил, что США проведут сбор общественных комментариев и решат, какие китайские товары могут быть включены в перечень для снижения ставок пошлин; США и Китай договорились создать совместный «торговый комитет», предварительно обсуждая снижение/отмену пошлин на около 30 млрд долларов несратегических товаров. Но он одновременно подчеркнул, что США продолжат сохранять тарифы на Китай, и уровень пошлин США в отношении Китая, вероятно, останется надолго выше, чем у других стран.
Цепочка поставок ИИ продолжает расширяться, Тайвань по-прежнему ключевой узел мировой индустрии ИИ-железа Генеральный директор Nvidia Хуан Женьсун заявил, что компания планирует ежегодно инвестировать на Тайване около 150 млрд долларов и называет Тайвань ключевым регионом «ИИ-революции». Ожидается, что тайваньская штаб-квартира Nvidia начнет работу в этом году, а выйти на операционную мощность планируется в 2030 году; также компания будет еще ближе взаимодействовать с партнерами по ИИ-серверам и передовому производству, включая TSMC, Foxconn, Wistron и Quanta. Рынок реагирует: ИИ-капитальные затраты остаются одним из самых сильных структурных источников поддержки для мировых фондовых рынков; это позитивно для полупроводников, advanced packaging, серверов, электроэнергии, дата-центров и соответствующей цепочки поставок. Однако если доходности по американским гособлигациям продолжат расти, то высоко оцененные активы, связанные с ИИ, по-прежнему могут периодически откатываться.
Новости по крипто-экосистеме
BTC, ETH и SOL продолжают слабеть; крипторынок все еще следует макро-котировкам По состоянию на 27 мая на рынке криптовалют нет выраженной независимой динамики: в основном на него влияют совместно доходности по UST, доллар, потоки ETF и общий аппетит к риску.
Влияние на рынок: если цена на нефть продолжит падать и средства ETF остановят отток, у крипторынка есть шанс стабилизироваться; если доллар и доходности по UST снова пойдут вверх, BTC и высокоэластичные альткоины будут по-прежнему под давлением. 2. Деньги по ETF, связанным с Solana, относительно стабильнее, но объем все равно небольшой: данные Farside показывают, что 22 мая по Solana-ETF был чистый приток около 5,8 млн долларов, а 26 мая — практически нулевой приток. По сравнению с оттоком из BTC и ETH ETF, капитал SOL демонстрирует более устойчивую динамику, но общий масштаб все еще ограничен. 3. SoFi выводит стейблкоины в розничные аккаунты, а традиционные финансы продолжают заходить в ончейн-платежи SoFi объявила, что почти 15 млн пользователей могут покупать, продавать и держать SoFiUSD внутри приложения SoFi. SoFiUSD работает на Ethereum и Solana, 1:1 привязан к доллару и может быть выкуплен через SoFi Bank.
Общий объем стейблкоинов в целом стабилен; долларовые стейблкоины по-прежнему доминируют безоговорочно DefiLlama показывает, что общая рыночная капитализация стейблкоинов составляет около 322,57 млрд долларов, 7-дневное изменение — примерно -0,02%, доля USDT — около 58,67%; объем USDT — примерно 189,2 млрд долларов, а USDC — около 76,6 млрд долларов.
ЕЦБ против смягчения правил для евро-стейблкоинов: пути евро и стейблкоинов в ЕС/США расходятся Европейский центральный банк предупреждает министров финансов ЕС: ослабление правил выпуска евро-стейблкоинов может ослабить способность банков выдавать кредиты и усложнить управление процентной ставкой со стороны центробанка. Глава ЕЦБ Лагард и другие представители центробанков опасаются, что стейблкоины сделают банковские депозиты более нестабильными и усилят риск оттока (disintermediation) из банковской системы.
Токенизированные акции и RWA продолжают продвигаться, но сопротивление со стороны регулирования сохраняется Ранее Reuters со ссылкой на Bloomberg сообщал, что SEC готовит запуск режима «инновационного исключения», который позволит торговать токенизированными акциями и другими подобными активами, потенциально открывая новый регулируемый путь для токенизации традиционных акций. Но в последующих сообщениях на этой неделе показано, что этот план встретил возражения со стороны бирж и участников рынка; SEC отложила соответствующие предложения. Спорные моменты включают: имеют ли токенизированные акции право на дивиденды и голоса, предусмотрена ли поддержка компании-эмитента, и можно ли выпускать соответствующие токены третьими сторонами без согласия публичной компании.
Закон CLARITY Act остается основной линией крипто-регулирования в США Ранее банковский комитет Сената США продвигал законопроект CLARITY Act; его цель — четко определить регуляторные границы SEC и CFTC для разных цифровых активов и урегулировать вопросы, связанные с биржами, брокерами, вознаграждениями за стейблкоины и соответствием DeFi. Самый ключевой спор все еще касается вознаграждений в стейблкоинах: законопроект склоняется к запрету вознаграждений для «остатков бездействующих» стейблкоинов, аналогичных процентам по банковским депозитам, но допускает часть вознаграждений, основанных на торговой активности.
Долгосрочные выводы: для наблюдения за нашей долгосрочной ситуацией; бычий/медвежий рынок/структурные изменения/нейтральное состояние
Среднесрочное зондирование: используется для анализа того, на каком этапе мы сейчас находимся, как долго этот этап будет длиться и с какими ситуациями мы столкнемся
Краткосрочные наблюдения: для анализа текущей ситуации на коротком горизонте; а также для оценки вероятности появления некоторых направлений и событий при определенных предпосылках.
Долгосрочное наблюдение
Нефлоу долгосрочные «киты»
Общий текущий ончейн-продавший навес
Чистый поток ETF на спот BTC
Долгосрочные держатели со сроком более полугода
Переводы «китов» на биржи
Держатели более одного года vs краткосрочные держатели
Ключевой уровень себестоимости для долгосрочных инвесторов
Анализ резонанса BTC на ончейне и макро-факторов: токены становятся легче, а деньги еще не вернулись Текущее ключевое состояние BTC очень ясное: улучшается структура ончейн-предложения, но по стороне денег пока царит относительная «прохлада». Это не просто ончейн-проблема. На макро-стороне давят высокие ставки, давление доллара, отток из ETF и приток «китов» на биржи — все вместе удерживает цену. На ончейн-стороне же растет доля долгосрочных держателей, отходит краткосрочная спекуляция, сокращаются плавающие токены, что дает условия для среднесрочного дна. Самое реальное описание рынка сейчас таково: формируется структура дна, но разворот еще не подтвержден.
Нефлоу долгосрочные «киты»: самые сильные деньги еще не сделали твердого шага
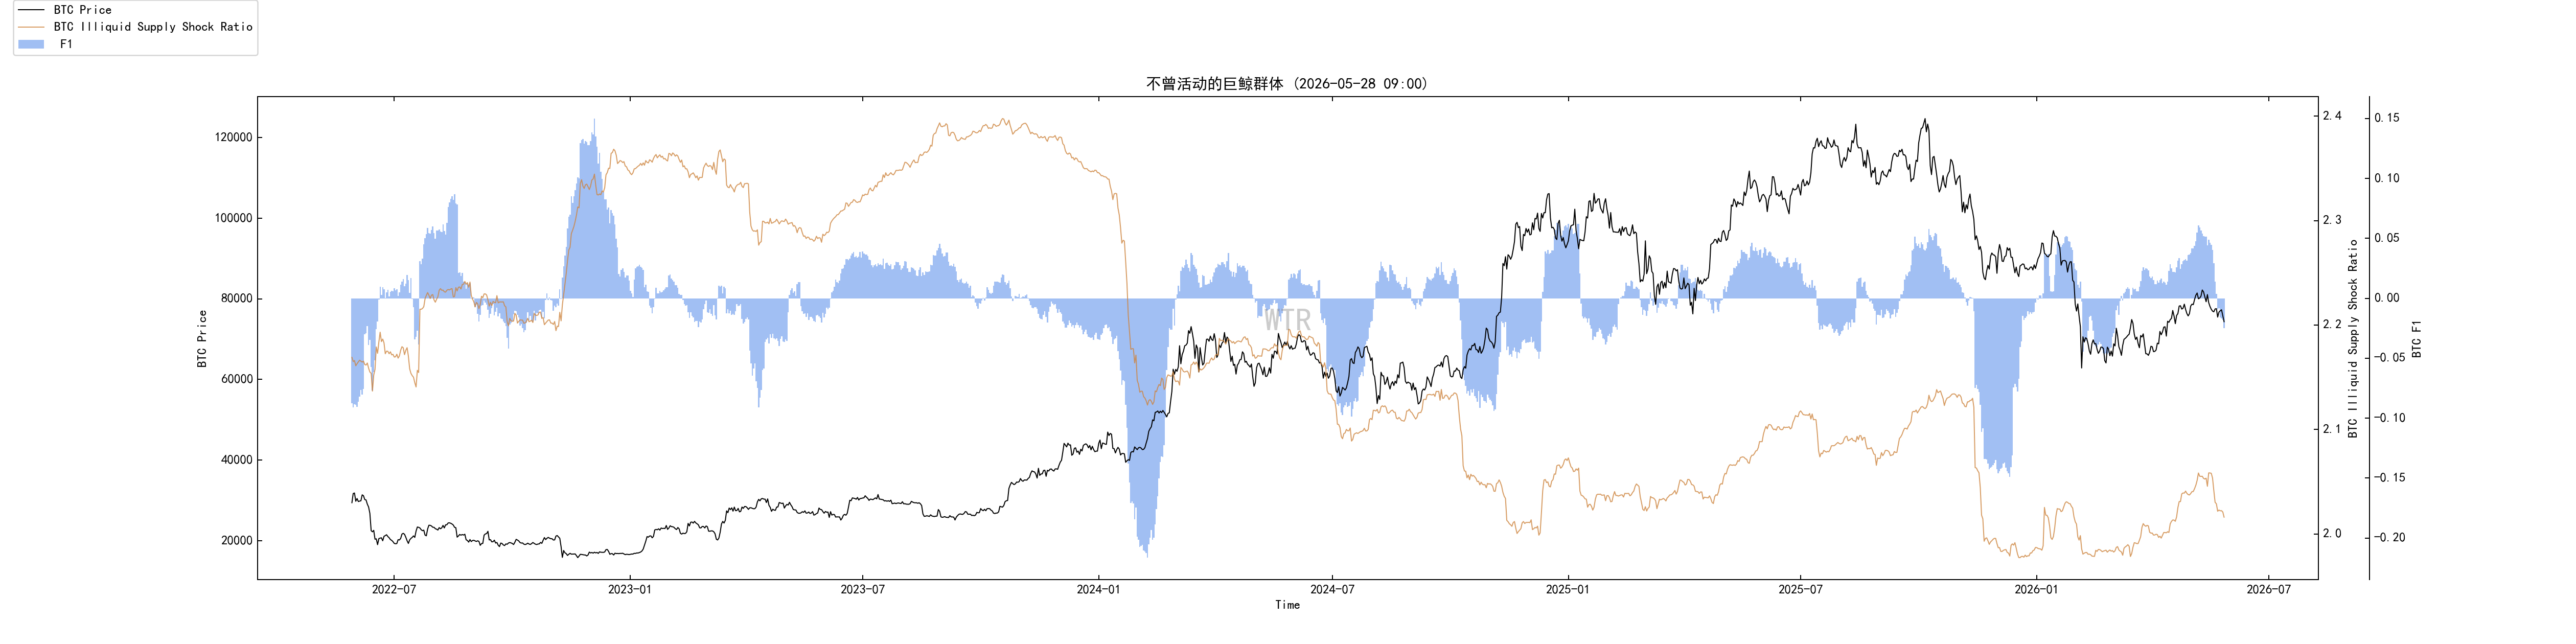 Нефлоу-пулы долгосрочных «китов» действительно ранее показывали рост, что говорит о том, что часть долгосрочного капитала готова поглощать токены. Но этот рост заметно ослаб выше 81 000 долларов; появляющийся ростовой импульс возобновляется только после того, как цена снова падает ниже 80 000 долларов.
Но самое важное — по мере того, как цена продолжает ослабевать, доля этой группы начинает быстро падать. В районе 72 900 долларов нефлоу-долгосрочные «киты» продолжают уменьшаться.
Это означает, что крупные деньги не оказывают безусловной «подпорки». Они покупают дешевые доли, но не будут вслепую заходить покупками в слабости. Поведение этой группы больше похоже на накопление, чувствительное к цене, а не на сильную оборонительную стратегию.
Поэтому сигнал, который дает этот показатель, не слишком сильный. Он доказывает, что внизу есть кто-то, кто смотрит и наблюдает, но он еще не доказывает, что внизу есть тот, кто готов постоянно покупать.
Общий ончейн-продавший навес: проблема не в том, что продавцов слишком много, а в том, что покупателей слишком мало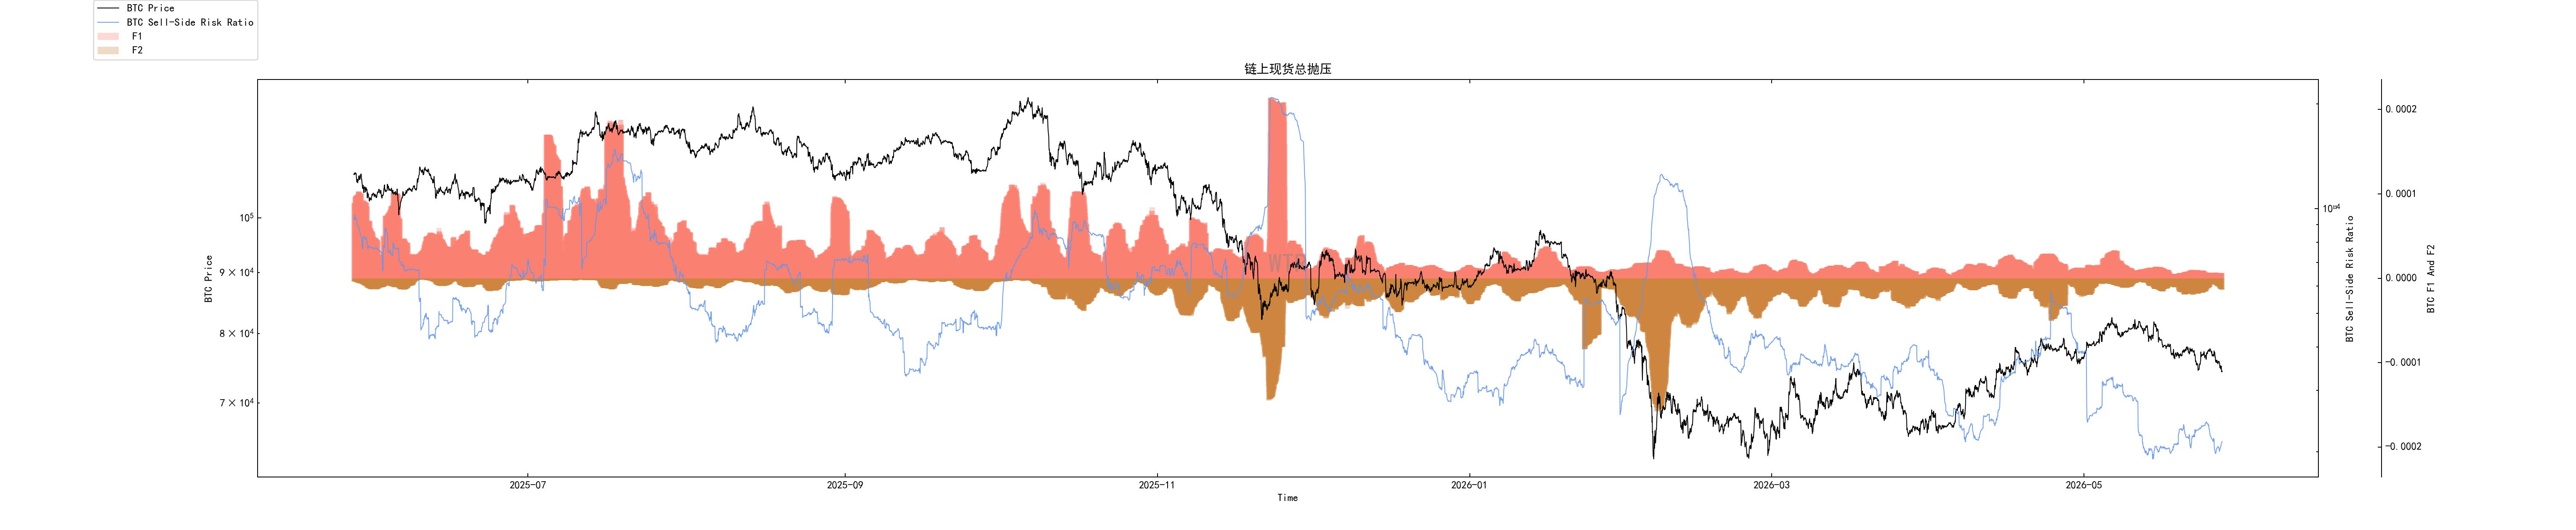 Общий ончейн-продавший навес заметно снизился после второй попытки уйти выше 82 000 долларов, но дальше цена, наоборот, становится все слабее. Это явление очень важно.
Если давление продаж падает, а цена все равно не может сдвинуться, проблема не в продавцах, а в спросе. На рынке не хватает не «чуть меньшего числа людей, которые продают», а «кого-то, кто готов продолжать устойчиво покупать».
Теперь, когда цена упала примерно к 78 000 долларов, общий спотовый продавец (общий навес) снова начинает расти, особенно во время отскока. Это говорит о том, что наверху есть пакет денег, который рассматривает отскоки как окно для выхода.
Из-за этого отскок станет более вялым. Давление продавцов на низах не выглядит экстремальным, но как только цена пойдет вверх, предложения снова появятся. Рынок не без места для отскока — но каждый отскок требует сначала «переварить» желание выйти (продать) наверху.
Потоки по BTC ETF: институциональная часть продолжает уходить, и краткосрочный покупательский спрос не вернулся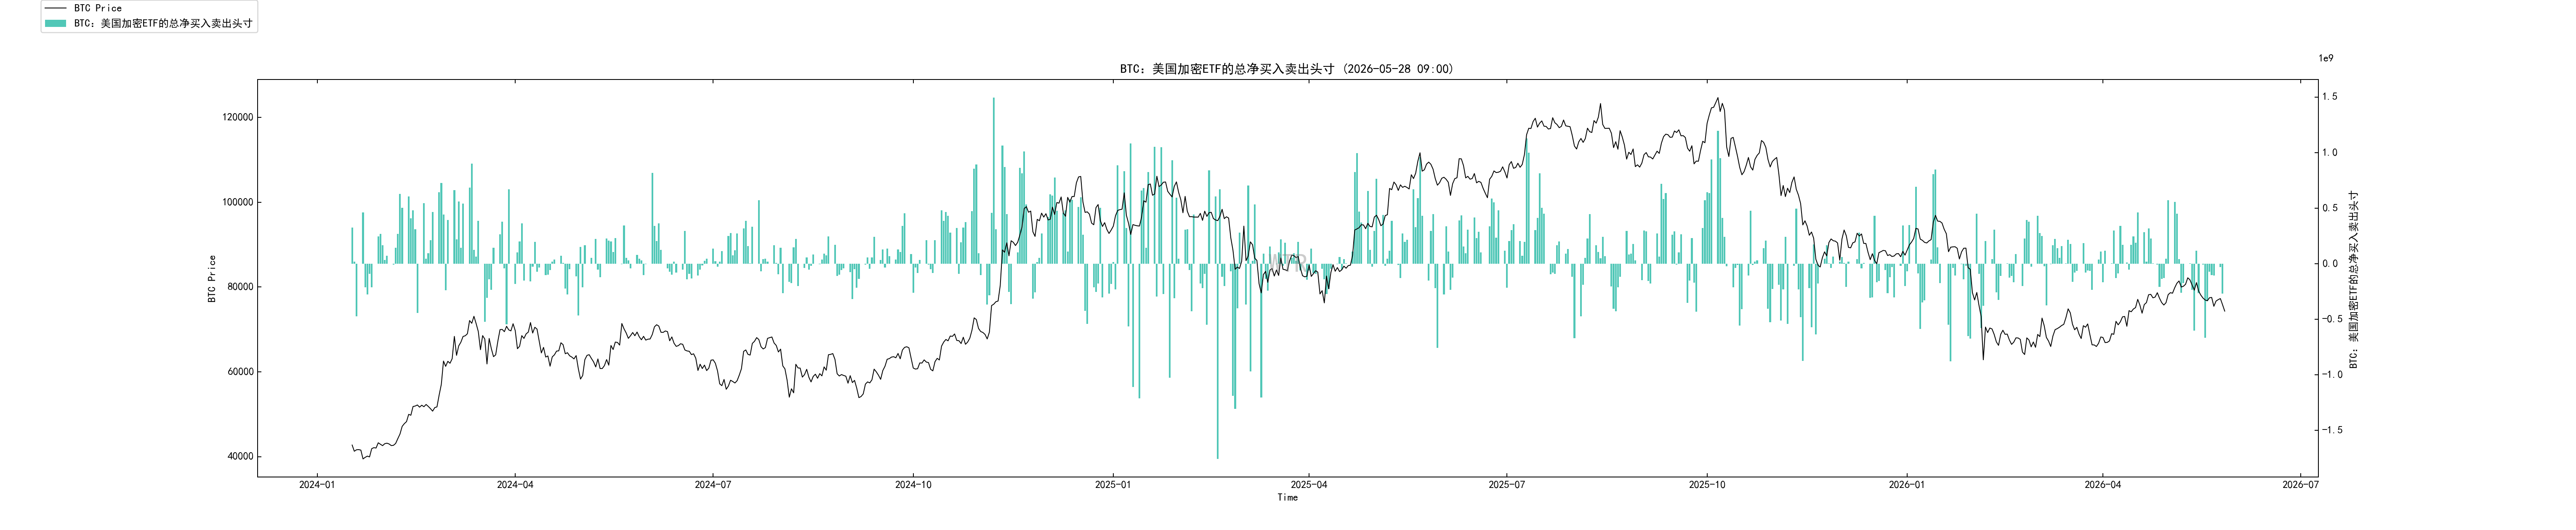 Самый прямой сигнал по BTC ETF сейчас — падение на фоне оттока.
Хуже то, что и во время предыдущих отскоков наблюдался значительный отток.
Это показывает, что традиционный финансовый капитал не рассматривает падение как возможность для стабильного наращивания позиции; наоборот, отскок он воспринимает как окно вывода ликвидности. ETF изначально были ключевым каналом институциональной калибровки в этой волне для BTC, но сейчас этот канал временно превратился из опоры в давление.
Это сильно влияет на краткосрочную динамику. Как бы ни оседали долгосрочные токены на ончейне, если средства ETF не прекращают уходить, цене будет сложно восстановиться плавно.
Текущему BTC не хватает не «истории», а маржинального покупателя. Если ETF не начнет снова возвращаться, рынок будет лишь улучшать ончейн-структуру, но ценовой тренд вряд ли легко усилится.
Структура позиций долгосрочных участников: накапливаются условия среднесрочного дна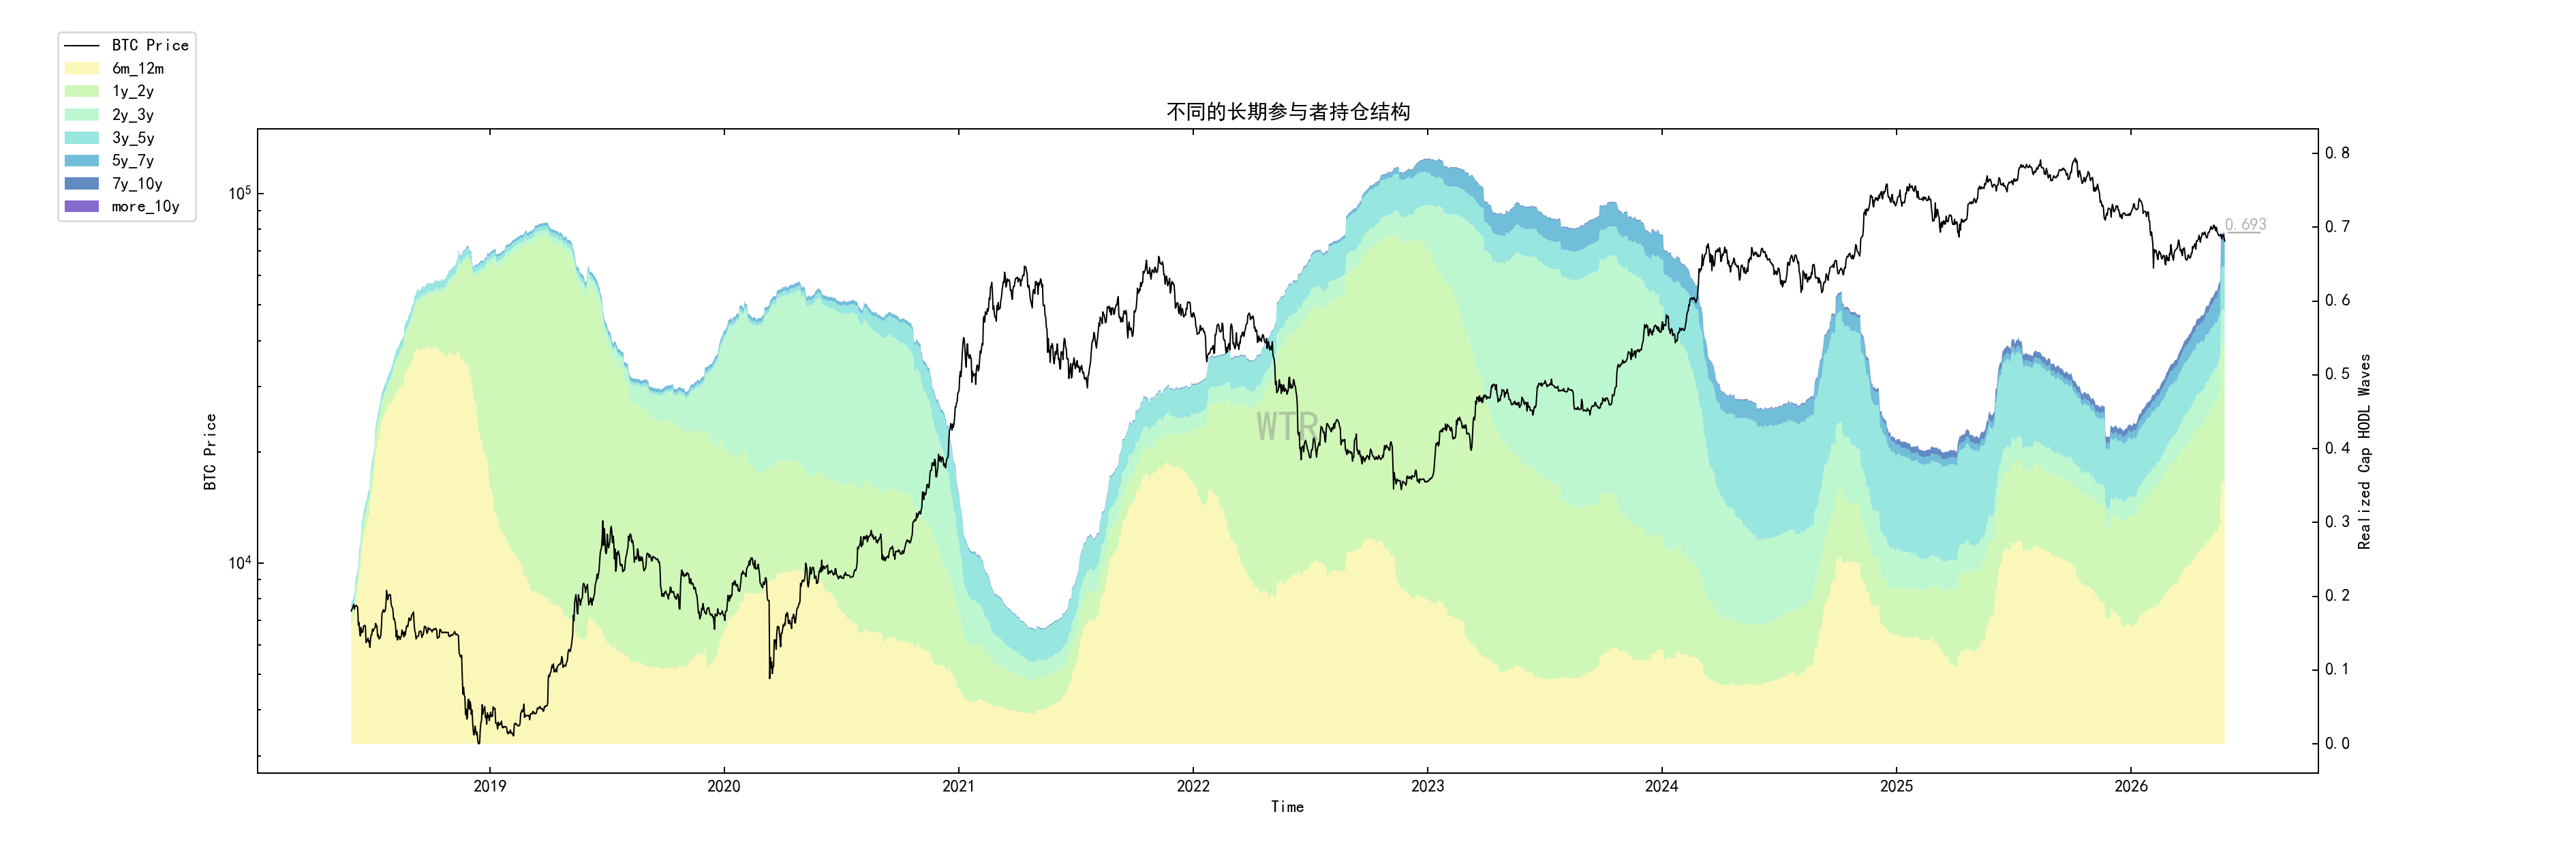 Доля долгосрочных участников со сроком более полугода выросла с примерно 0,527 ранее до 0,693; за последние сутки/неделю рост был очень быстрым. Это самый ценный среднесрочный сигнал в этой группе ончейн-данных.
Исторически, когда доля долгосрочных токенов быстро растет и подходит к верхним значениям, это часто соответствует зоне крупного рыночного дна. Логика простая: краткосрочные спекулятивные токены «вычищаются», токены постепенно оседают у тех, кто не торгует легко, а плавающее предложение становится меньше. Дальше, если появляется новый покупательский спрос, ценовая эластичность резко растет. Сейчас такая структура как раз появляется.
Но здесь нельзя механически продолжать вывод. Рост доли долгосрочных держателей частично связан с реальным накоплением, а частично — с естественным «старением» токенов и выходом краткосрочных средств. Это означает, что рынок становится «легче», но не означает немедленный рост.
Этот индикатор больше похож на «каркас» структуры дна, а не на «газ» для запуска тренда.
Крупные чистые переводы на биржи: «киты» все еще толкают токены в позиции, которые можно конвертировать/реализовать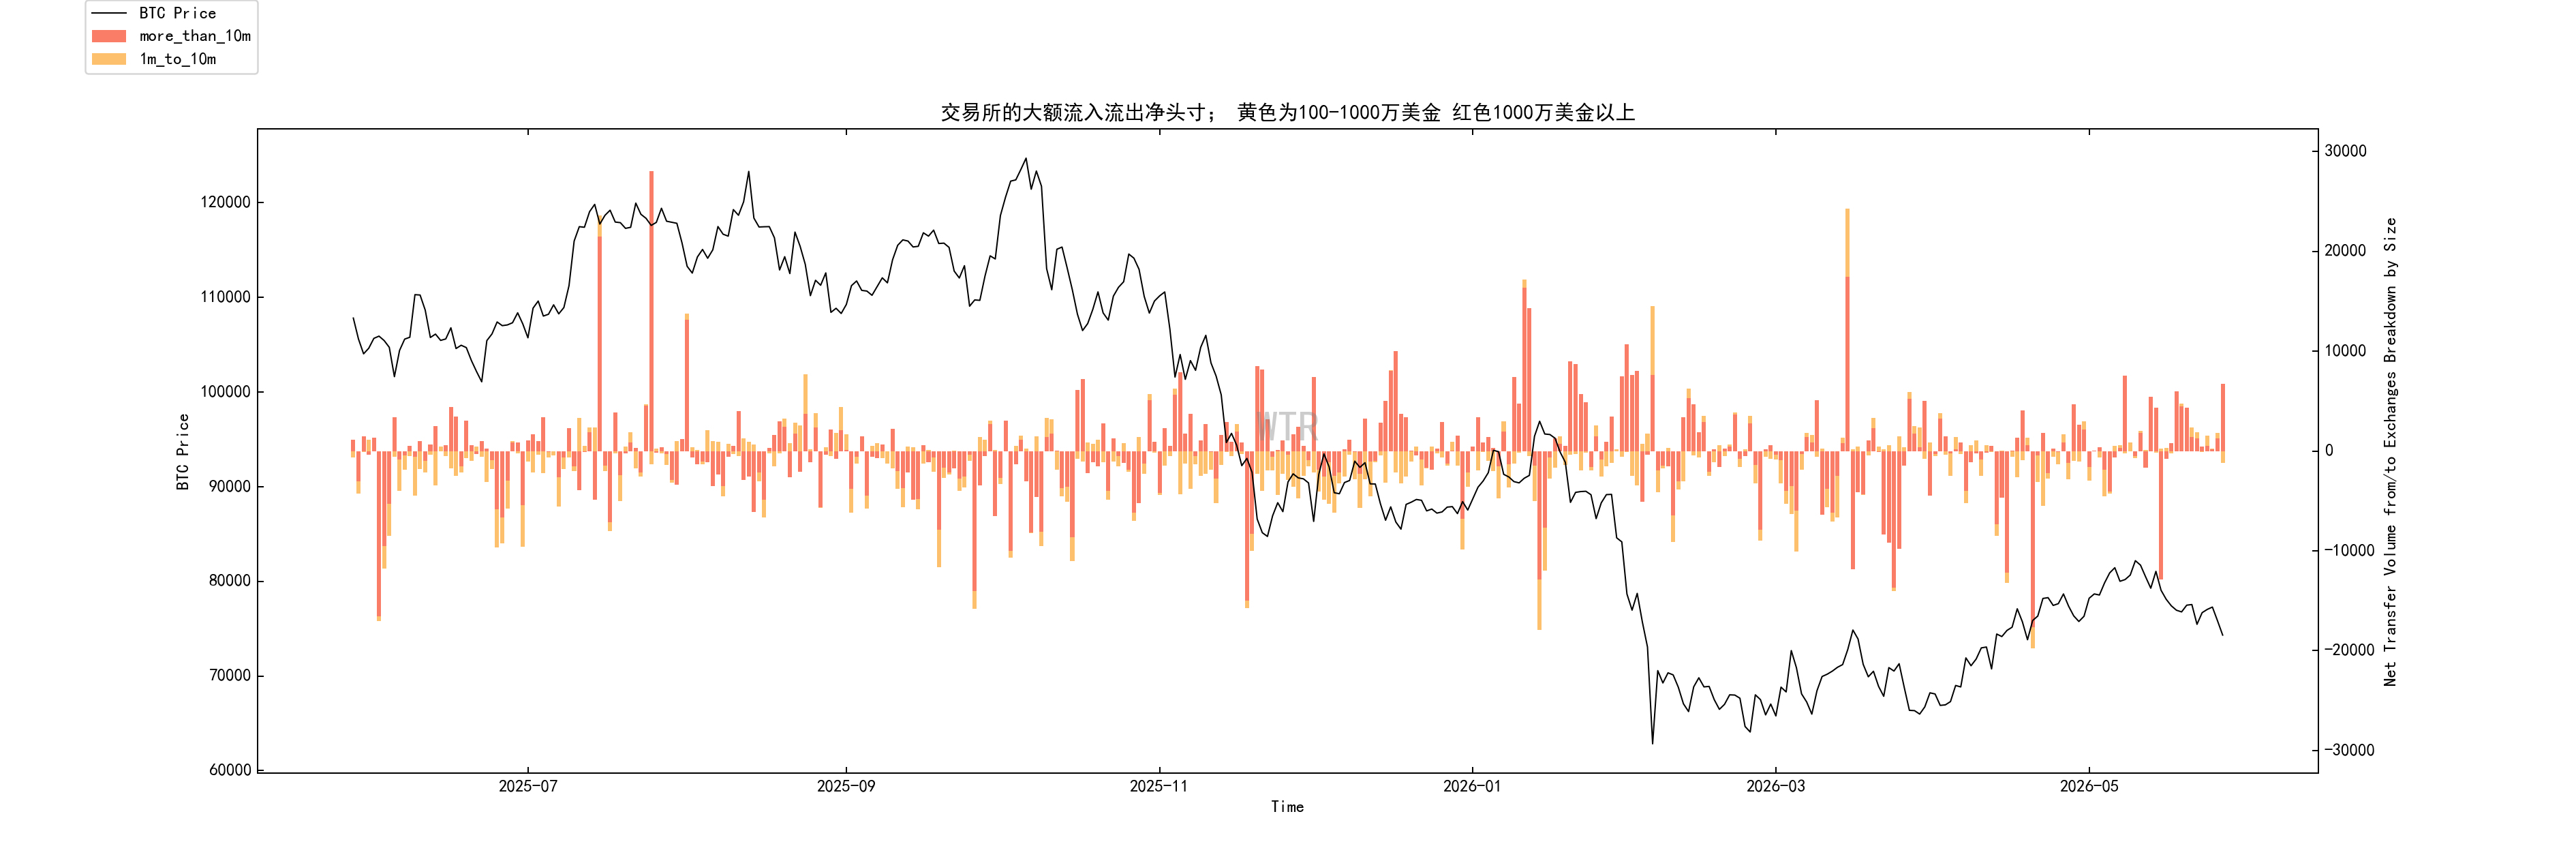 В целом по биржам идет склонность к чистому притоку крупных переводов; это означает, что крупные деньги продолжают заводить монеты на биржи.
Это не обязательно означает немедленную продажу, но как минимум отражает три возможных действия: фиксация прибыли (обналичивание), хеджирование и снижение риск-экспозиции. Какой бы ни был вариант, это не сигнал о сильном накоплении.
Еще сложнее то, что этот показатель совпадает с оттоком из ETF. Один показатель отражает уход денег со стороны традиционных финансов, а другой — то, что крупные деньги в ончейне раскладывают токены на биржи. Когда по обеим сторонам преобладает осторожность, рынку трудно сформировать сильный отскок.
И это объясняет, почему отскоки часто легко терпят неудачу. Стоит цене немного подняться — и появляется потребность крупных игроков в ликвидности (они начинают реализовывать).
Держатели со сроком более года и краткосрочные спекулянты: долгосрочные токены стабильны, краткосрочные деньги уходят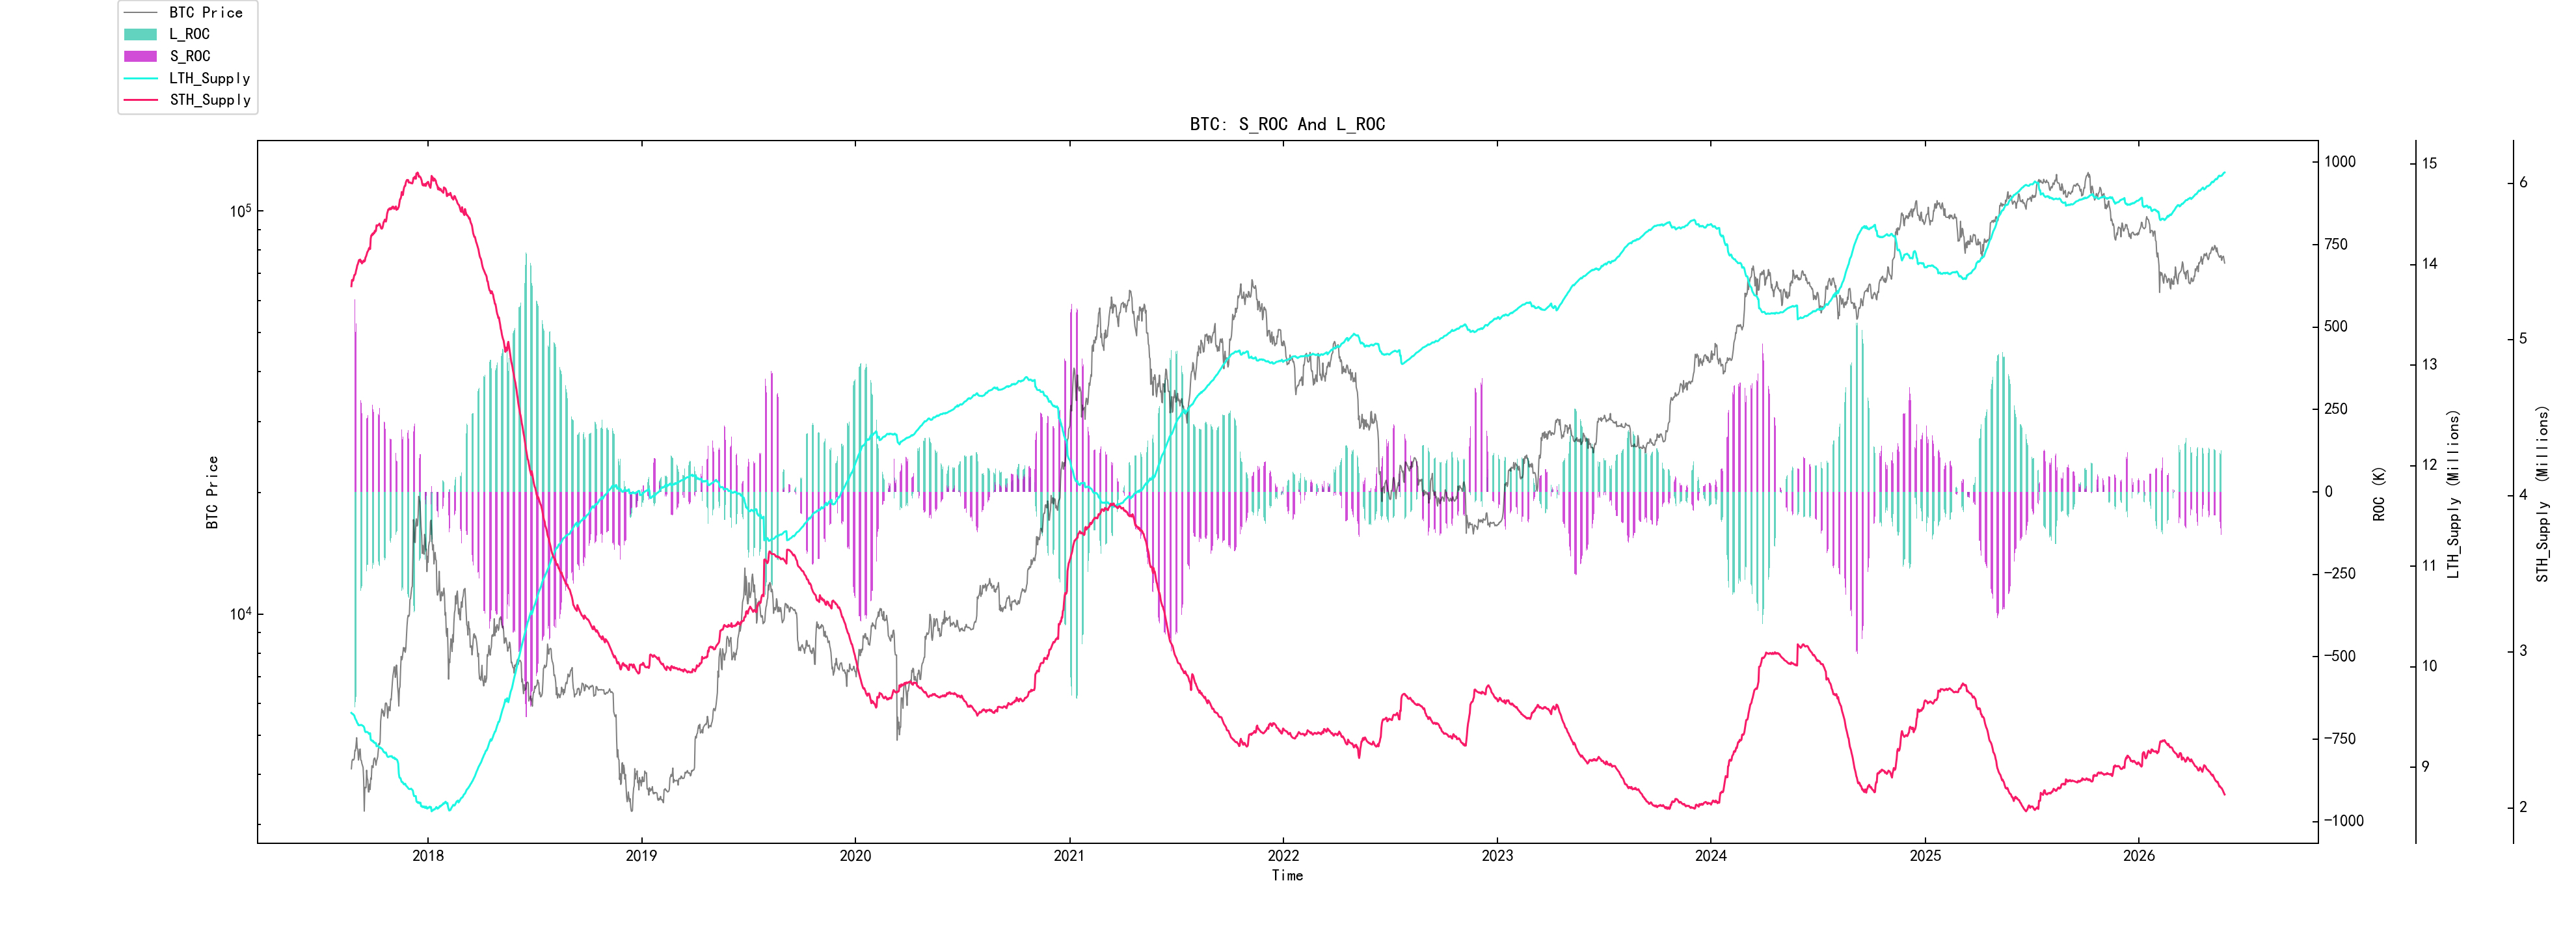 Держатели со сроком более года по-прежнему немного увеличиваются, а краткосрочные спекулянты начинают немного снижаться.
Несколько раз в истории в периоды более удачного роста структура почти всегда строилась на том, что долгосрочные держатели продолжали увеличиваться, краткосрочные токены были сжаты, а объем в обращении становился более «tight». Сейчас этот механизм начинает проявляться.
Но снижение краткосрочных спекулянтов имеет и другую сторону: уменьшаются активные деньги на рынке, и сила краткосрочного толчка ослабевает. Долгосрочные держатели сокращают предложение, а краткосрочные деньги толкают цену. Сейчас первое улучшается, а второе уходит в отлив.
Поэтому эти данные показывают следующее: рынок переходит от суеты к оседанию/накоплению. Для среднесрока это скорее хорошо, но для краткосрока, возможно, пока не особенно дружелюбно.
Линия себестоимости краткосрочных держателей: 77 800 долларов — текущая самая прямая граница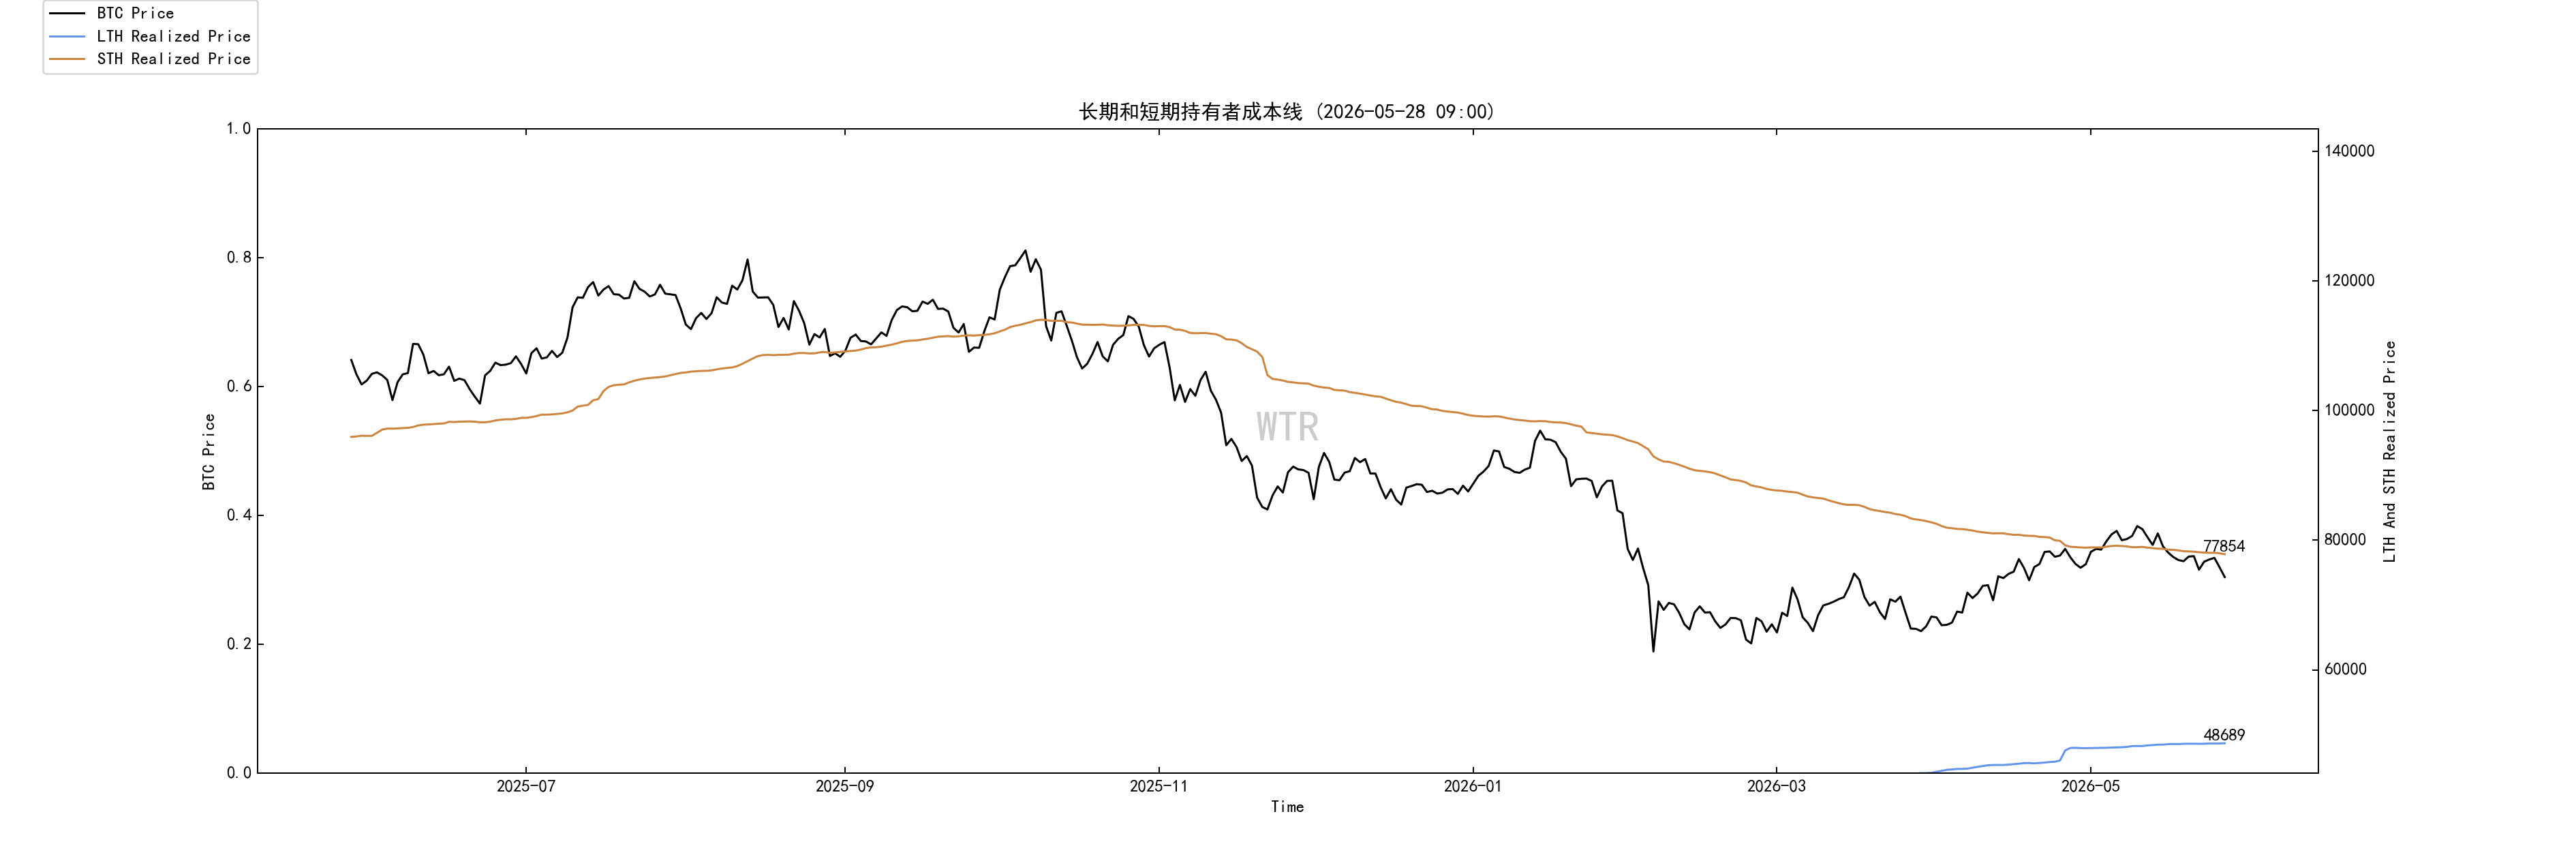
Линия себестоимости краткосрочных держателей находится примерно в районе 77 800 долларов. Это ключевое место. Пока цена ниже нее, в целом краткосрочные участники находятся в состоянии убытка или давления; отскок к этой зоне вероятно вызовет снятие плеча/выход из позиции (раздел: «выйти из замка»), снижение позиций и продажи из-за риск-менеджмента. Если цена сможет вновь закрепиться выше и удержаться, психологическое давление на краткосрочные токены снизится — и рынок получит шанс перейти от сценария «отскок продают» к «откатывают, и есть кому подобрать». Поэтому 77 800 долларов — не обычный уровень. Это граница состояния краткосрочных денег. Если туда не подняться — рынок останется в структуре слабого отскока. Если подняться и удержать — тогда появляется право обсуждать более высокий уровень восстановления.
2. Общий анализ: ончейн строит дно, а макро и денежный поток все еще давят
Если сложить ончейн-данные и макро-новости вместе, главная линия рынка сейчас уже очень понятна. Со стороны макро: падение нефти смягчило самый крайний риск неконтролируемой инфляции, но не вернуло по-настоящему рынок к ожиданиям снижения ставок. Доходности по UST по-прежнему высокие, доллар все еще с риском быть более сильным; ФРС и другие ключевые центробанки не перешли в режим смягчения. Активы с риском сталкиваются сейчас не с расширением ликвидности, а с ограничением оценки из-за высоких ставок. Со стороны ETF: потоки в BTC и ETH ETF остаются слабыми. Особенно по BTC ETF: он идет вниз параллельно с оттоком — это показывает, что традиционные деньги не сформировали стабильного принимающего спроса. Раньше ETF были входом для приращения капитала, теперь они скорее превратились в окно отступления. Со стороны ончейна: структура долгосрочных позиций заметно улучшается. Доля держателей более полугода и более года растет, краткосрочные спекулянты уходят — это значит, что токены оседают. Плавающее предложение уменьшается, и это критически важно для среднесрочного периода. Но крупный чистый приток на биржи и снижение нефлоу-китов снова показывают, что сильнейшие деньги еще не имеют единой согласованности по входу в лонг. У крупного капитала есть наблюдения снизу и частичное поглощение, но не сформирована твердая оборона. Поэтому сущность текущего BTC такова: на стороне предложения все становится лучше, а на стороне спроса он еще не вернулся. Эту фразу можно использовать для объяснения всех противоречий. Почему долгосрочные токены улучшаются, а цена не становится сильной? Потому что покупок недостаточно. Почему продавленность (давление продаж) снижается, а рынок все равно слабый? Потому что ETF и макроденьги не возвращаются. Почему снизу есть признаки, но нельзя подтвердить разворот? Потому что «киты» и институциональные игроки продолжают осторожно уходить. Почему краткосрочные отскоки выглядят так легко проваливаются? Потому что около 77 800 долларов есть давление по себестоимости, и сверху все еще есть предложения на продажу в отскоках. Так выглядит реальность рынка сейчас: условия среднесрочного дна накапливаются, но краткосрочный тренд еще не переключился.
Краткосрочная перспектива: сначала смотрим 77 800 долларов, затем — потоки в ETF Самая ключевая зона в краткосрочном периоде — около 77 800 долларов. Если BTC не сможет вновь закрепиться в этом диапазоне, краткосрочные держатели останутся под давлением, а отскоки, скорее всего, продолжат продаваться. Тогда рынок снова протестирует область поддержки внизу, и около 72 900 долларов станет важной зоной для наблюдения. Если цена вновь закрепится выше 77 800 долларов и отток из ETF замедлится, а крупные притоки на биржи снизятся, то качество отскока заметно улучшится. Только тогда у рынка появится шанс вновь бросить вызов зоне 80 000—82 000 долларов. Но здесь нельзя смотреть только на цену. Важно — поведение капитала за ценой. Здоровое краткосрочное восстановление должно одновременно соответствовать нескольким условиям: ETF прекратит непрерывный отток, приток «китов» на биржи уменьшится, линия краткосрочной стоимости будет эффективно восстановлена, а доходности по UST и доллар больше не будут подавлять рискованные активы. Если же будет только ценовой отскок, а средства продолжат уходить, это будет не восстановление, а просто отскок.
Средне- и долгосрочные перспективы: формируется структура дна, но для старта нужен возврат внешнего капитала С точки зрения средне- и долгосрочного периода ончейн-структура уже начала иметь признаки дна. Доля долгосрочных участников быстро растет: держатели более одного года продолжают увеличиваться, число краткосрочных спекулянтов снижается — это сигналы того, что рынок переходит от хаоса к оседанию. Пока этот процесс продолжится, плавающие (ликвидные) запасы BTC будут становиться все меньше. В будущем, если давление макро-процентных ставок ослабнет, средства ETF вновь вернутся, и ценовая эластичность будет усилена. Это и есть причина, почему текущему рынку нельзя позволять чрезмерно впадать в пессимизм: токены переходят к терпеливому капиталу, и такая структура обычно не сразу отражается в цене, но меняет эластичность следующего этапа движения. Проблема в том, что улучшение структуры в средне- и долгосрочном горизонте не может заменить приток капитала в краткосрочном периоде. Сейчас BTC уже не чисто ончейн-актив: его котируют совместно ETF, доллар, доходности по американским гособлигациям и глобальные предпочтения по риску. Без внешнего капитала ончейн-дно может лишь медленно формироваться, а не быстро запускаться. Поэтому ключевое на самом деле не крипто-внутренняя экосистема и не сюжеты отдельных проектов, а то, готов ли рынок капитала вновь дать BTC премию за риск. Если позже доходности по UST пойдут вниз, доллар ослабнет, ETF снова перейдет к чистому притоку, а долгосрочные токены продолжат оседать — вероятность формирования среднесрочного «большого дна» после этой просадки заметно возрастет. Если же среда высоких ставок сохранится, ETF продолжит отток, а «киты» на биржах продолжат чистый приток, то даже при росте доли долгосрочных токенов рынок может завершить «очистку» за счет более длительного времени или более низких цен.
Среднесрочное зондирование
Комплексный балл покупательной способности USDC
Модель по приращениям
Тренд чистых позиций BTC на бирсах
Чистые реализованные прибыли/убытки
Соотношение реализованных прибылей/убытков в течение года
(На приведенной ниже диаграмме: комплексный балл покупательной способности USDC)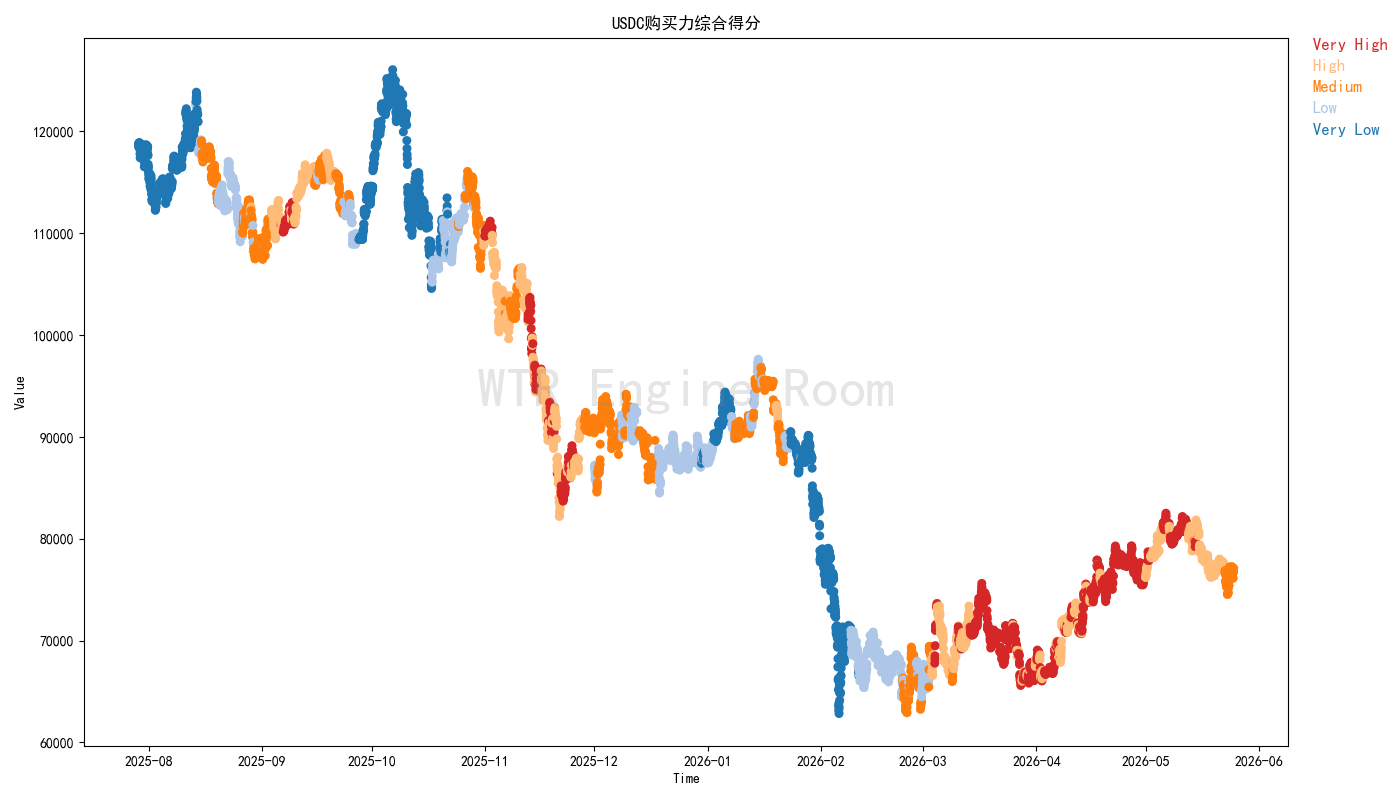 В последнее время балл покупательной способности USDC снова сузился/сократился, отражая, что ключевые деньги со стороны США возвращаются обратно (сворачивают активность) в целом по системе.
Судя по текущим данным, эти деньги не демонстрируют агрессивного желания разместиться; в краткосрочной перспективе они скорее склонны наблюдать, чем действовать решительно.
Такая осторожная позиция еще сильнее ослабит покупательскую силу на рынке.
(На приведенной ниже диаграмме: модель по приращениям)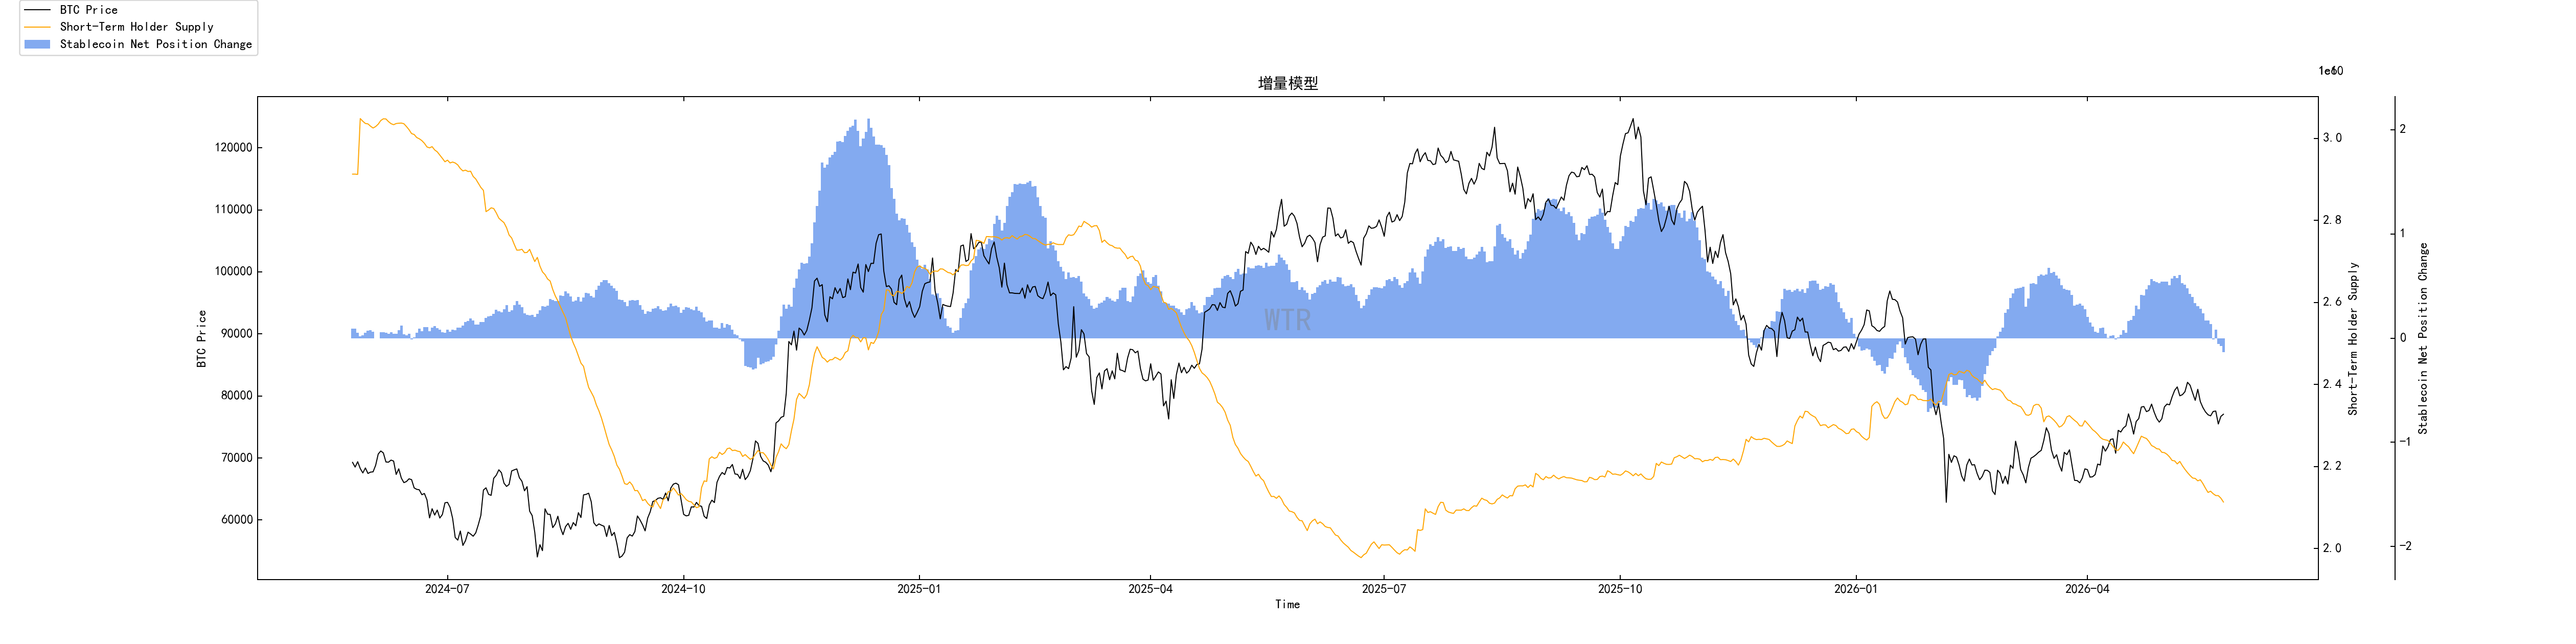 В последнее время приток/приращения капитала демонстрируют коллективную тенденцию к отступлению, и внутрибиржевые силы покупателей постепенно, упорядоченно, сокращаются.
Объем предложения стейблкоинов и краткосрочная ликвидная поставка уменьшаются синхронно.
Это показывает, что сейчас не просто идет замедление эмоций — внутри рынка сохраняется «эффект растущего ухода», и он продолжает распространяться.
(На приведенной ниже диаграмме: тренд чистых позиций BTC на бирсах)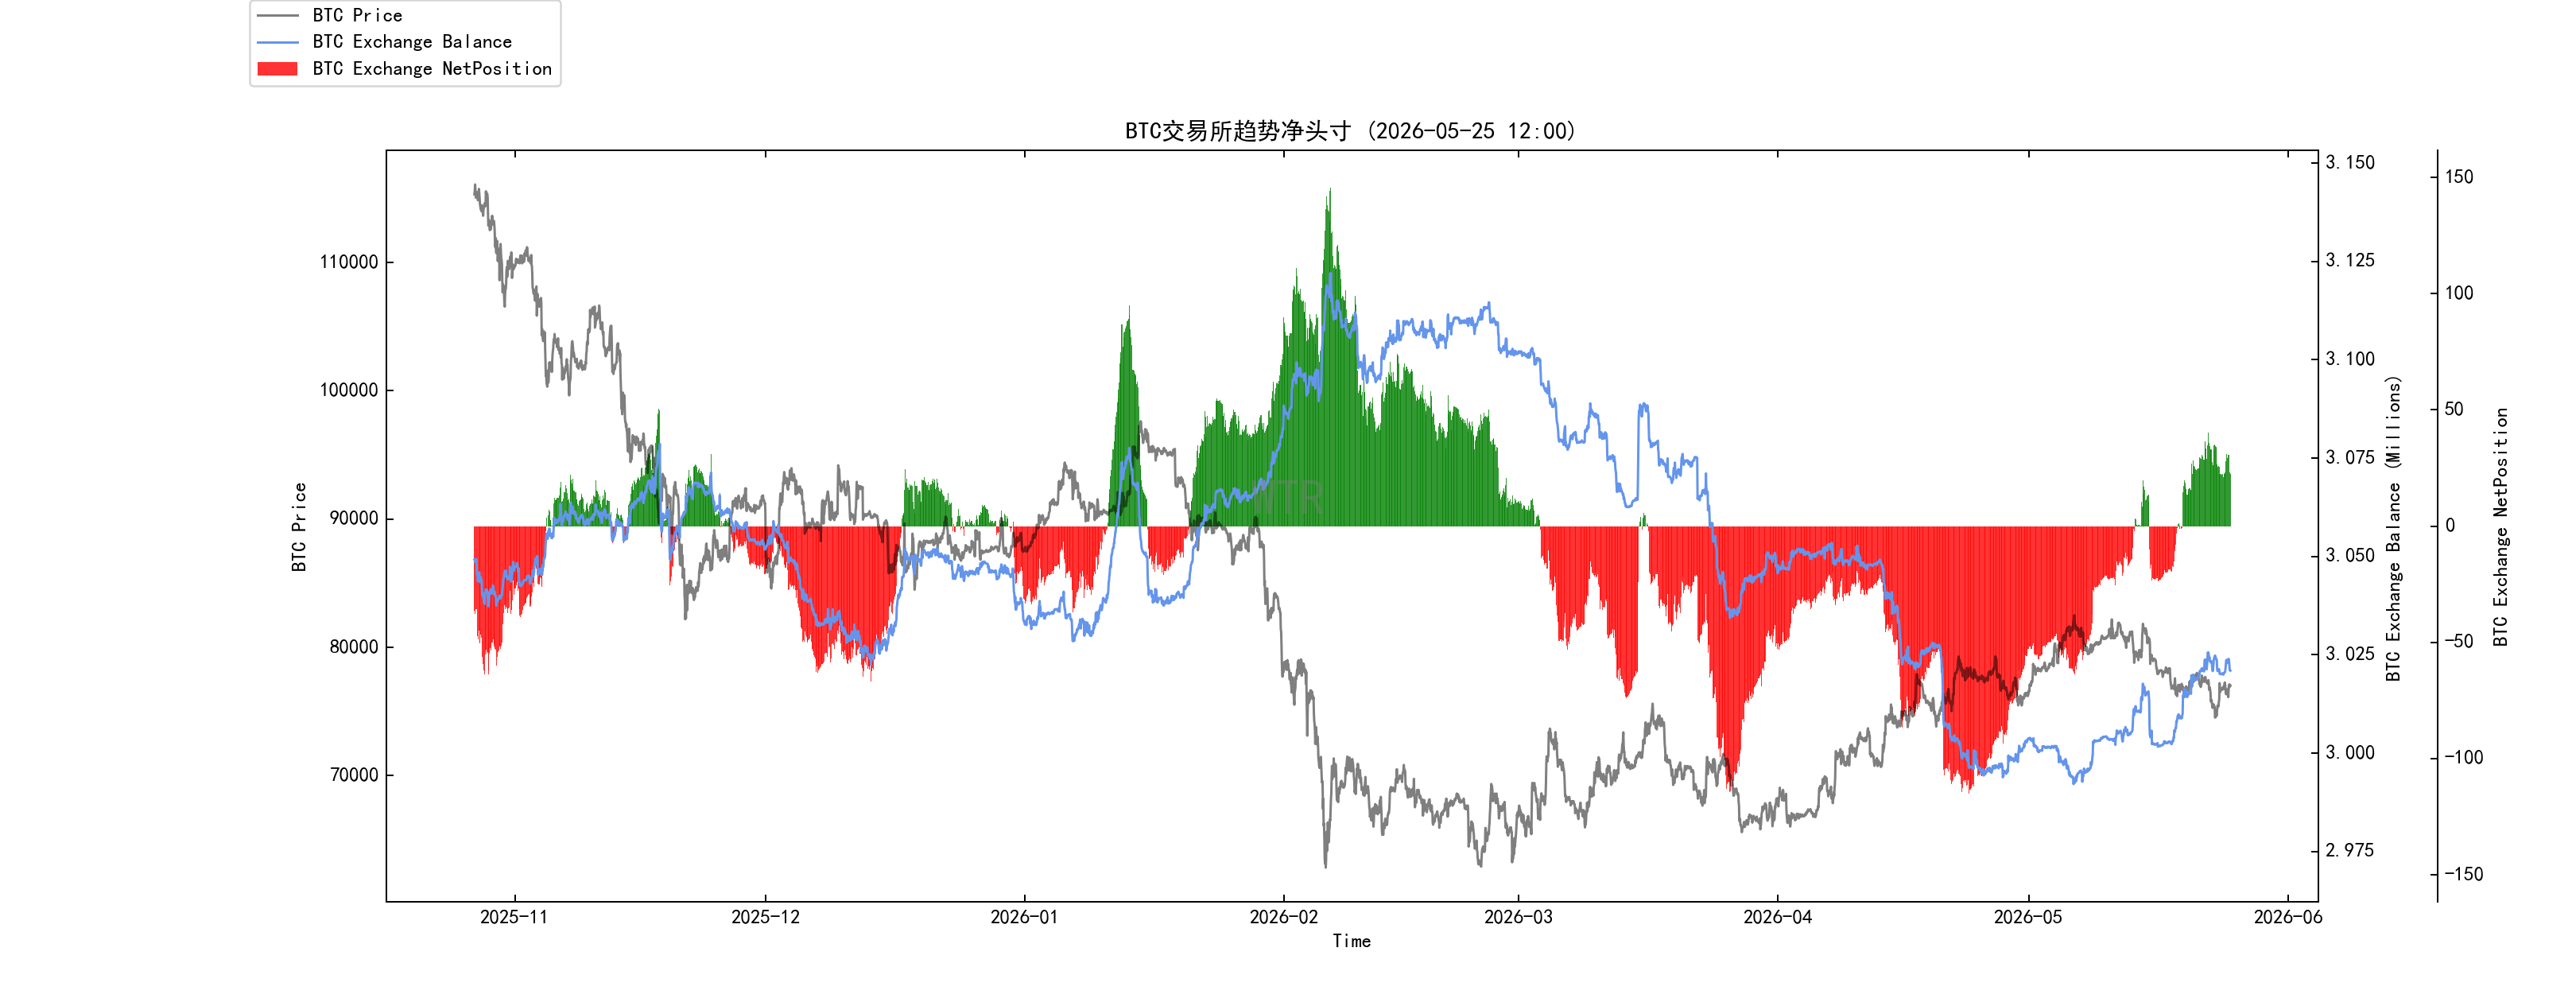 В последнее время объем пополнений BTC на биржи продолжает расти; на рынке пока нет простой картины «оттока средств», скорее происходит структурная эволюция по схеме «восстановление — замедление — под давлением».
Текущая котировка находится в состоянии приема давления со стороны покупателей, и такая схема удерживается коллективной взаимосвязью различных типов участников внутри рынка (киты, ETF, краткосрочные трейдеры и т.д.).
Рынок переходит от активного восстановления (в прошлом) к стадии пассивного давления.
(На приведенной ниже диаграмме: чистая реализованная прибыль/убыток)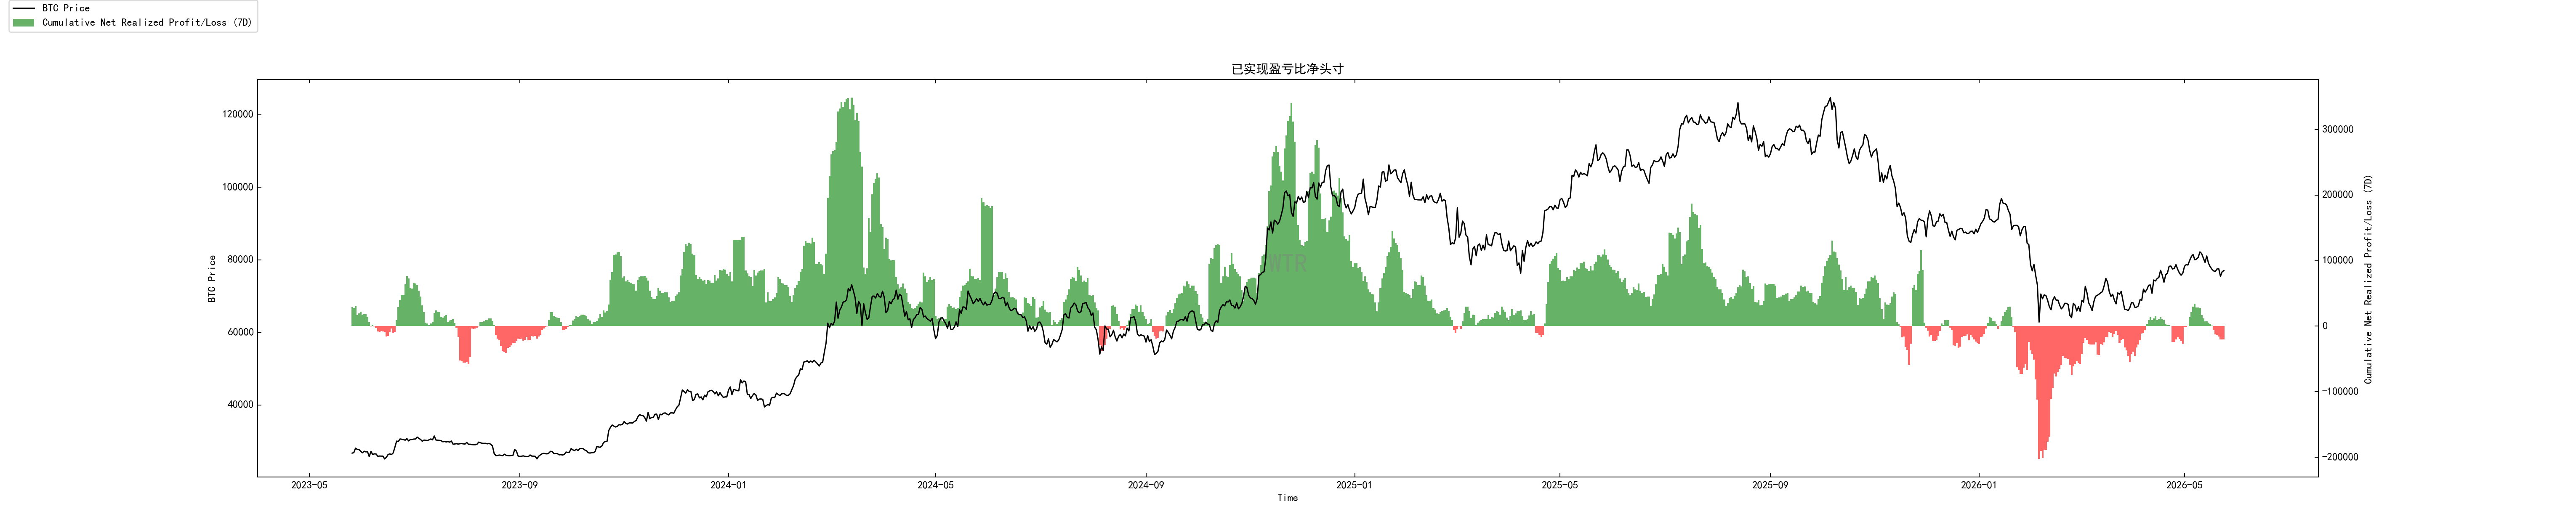 Показатели чистой реализованной прибыли/убытка, наблюдаемые в последнее время, показывают: доля токенов в убытке снова увеличилась, что указывает на возвращение давления в виде выхода с рынка (резка убытков) внутри биржи.
Такое изменение структуры подсказывает: нам нужно осторожно оценивать глубину текущей коррекции и не стоит слишком рано делать вывод о дне.
Если доля убыточных токенов продолжит расти, давление вниз может усилиться.
(На приведенной ниже диаграмме: соотношение реализованных прибылей/убытков за год)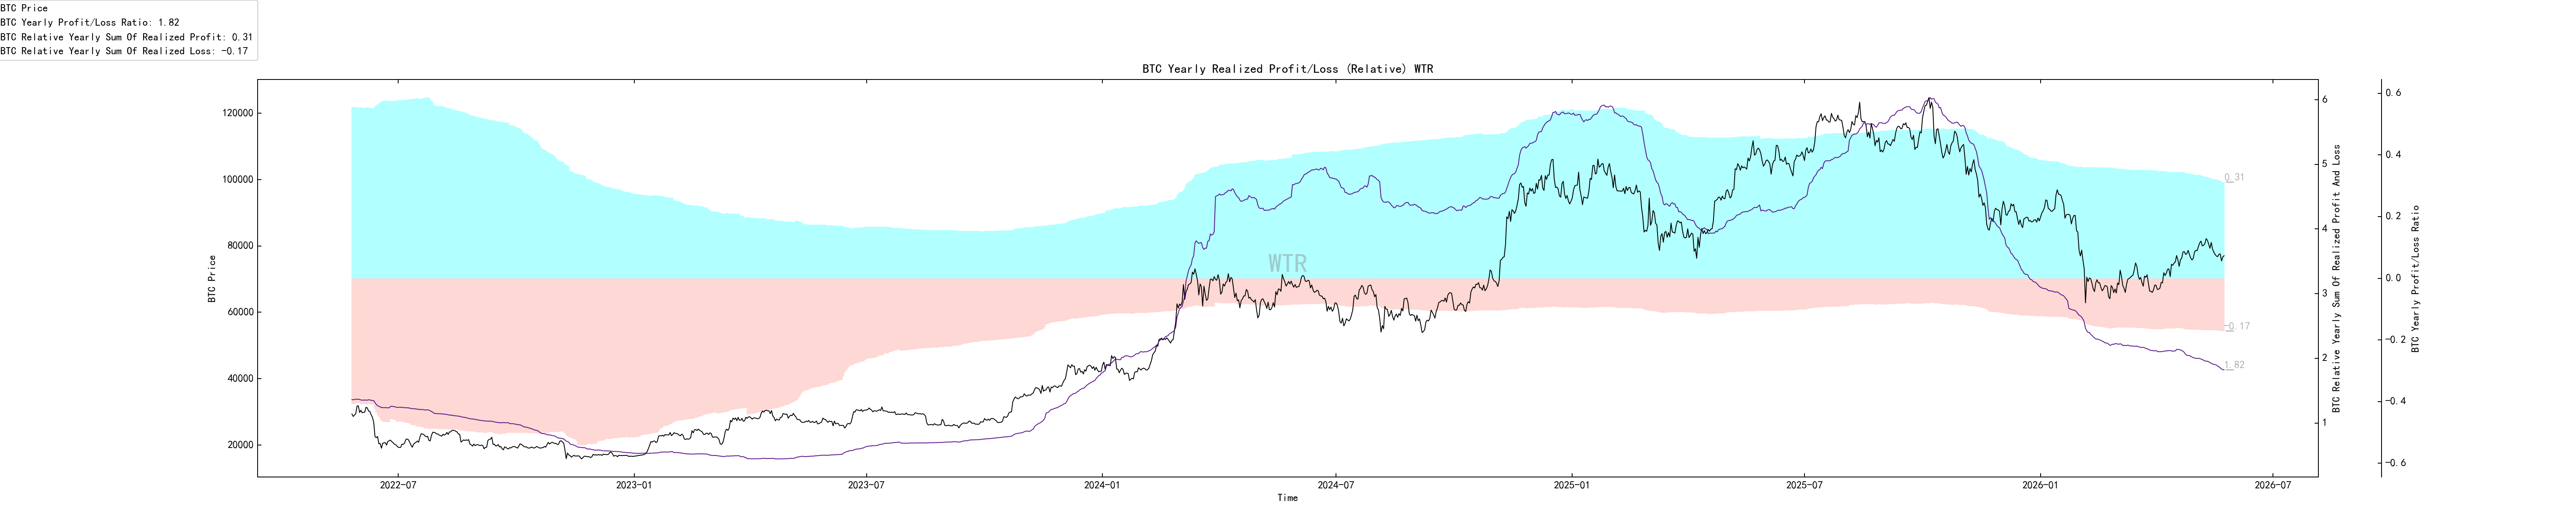
С точки зрения соотношения реализованных прибылей/убытков за текущий год рынок снова вошел в структуру, где в концентрированном виде высвобождаются убыточные токены исторического масштаба. На биржах идет глубокая «чистка» токенов и процесс «очистки» эмоций. Другими словами, на данном этапе стоит смотреть на ситуацию с точки зрения ожиданий структурных коррекций как основной линии: не следует поспешно делать вывод о развороте, а лучше терпеливо ждать замедления ритма высвобождения убытков.
Краткосрочные наблюдения
Коэффициент риска по деривативам
Отношение сделок по опционам к общему объему намерений
Объем сделок по деривативам
Имплайд-волатильность по опционам
Объем переноса прибылей/убытков
Количество новых адресов и активных адресов
Чистые позиции биржи «Ледяной апельсин»
Чистые позиции биржи «Дядюшка Эйта»
Давление продавцов с высокой «весомостью»
Состояние глобальной покупательной способности
Чистые позиции стейблкоинов на биржах
Оценка деривативов: коэффициент риска находится в зеленой зоне, риск по деривативам низкий. (На приведенной ниже диаграмме: коэффициент риска по деривативам)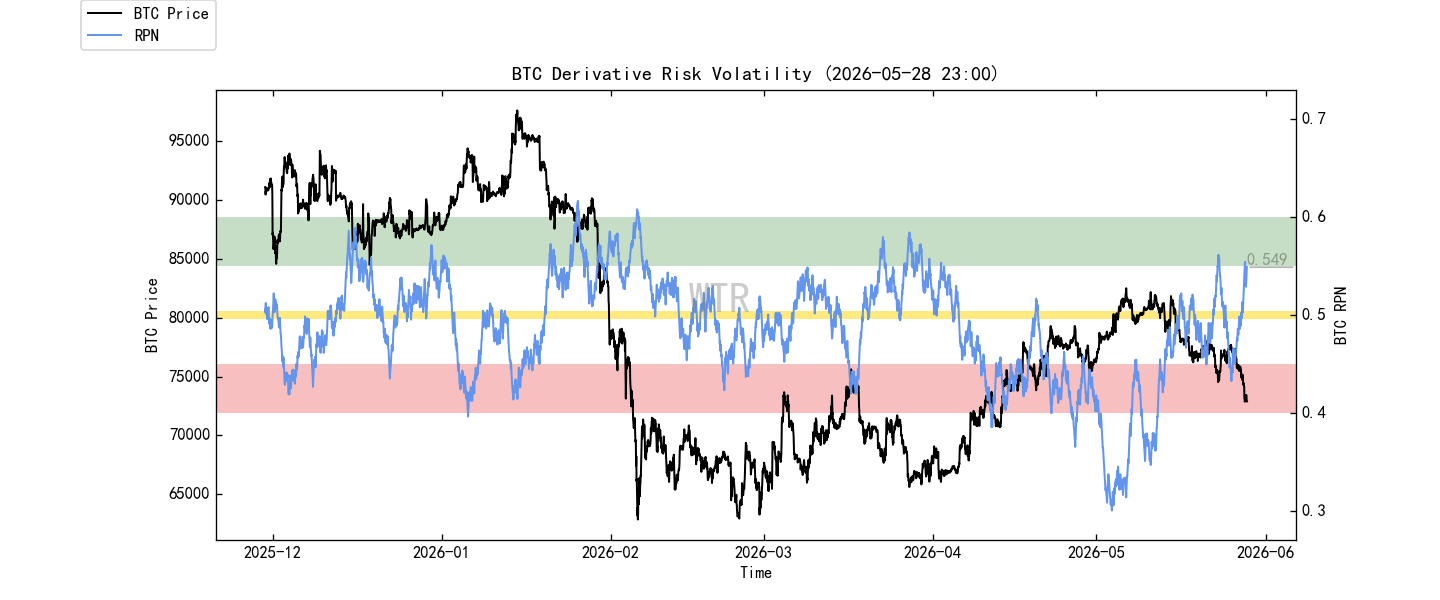 Цена BTC на прошлой неделе немного снизилась, но текущий уровень уже ушел ниже ключевой линии эмоций рынка и линии поддержки — вблизи себестоимости краткосрочных держателей 78K.
Для деривативов: пока есть небольшое смягчение, на этой неделе нет особых ожиданий.
(На приведенной ниже диаграмме: отношение сделок по опционам PUT/CALL)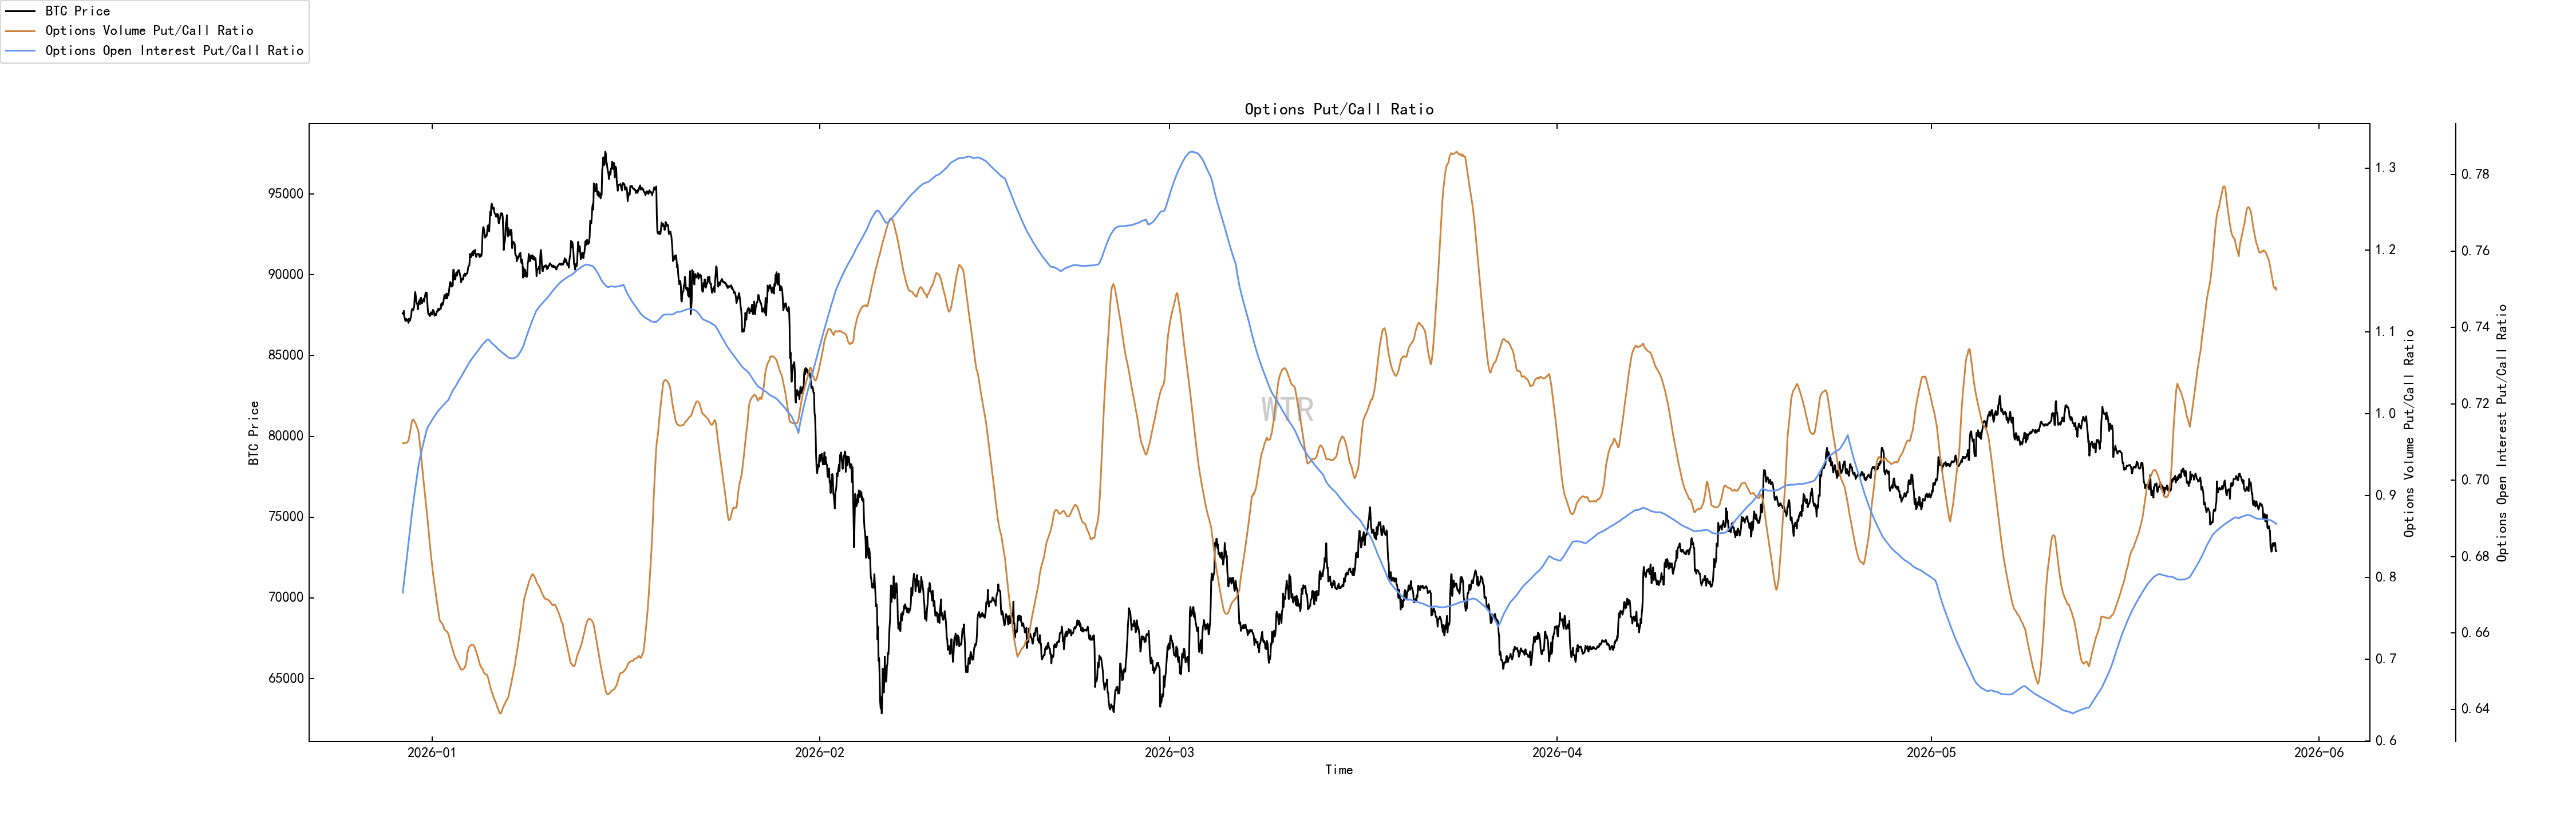 Объем сделок по опционам резко вырос, соотношение PUT/CALL около 1, настроение на рынке опционов нейтральное.
(На приведенной ниже диаграмме: объем сделок деривативов)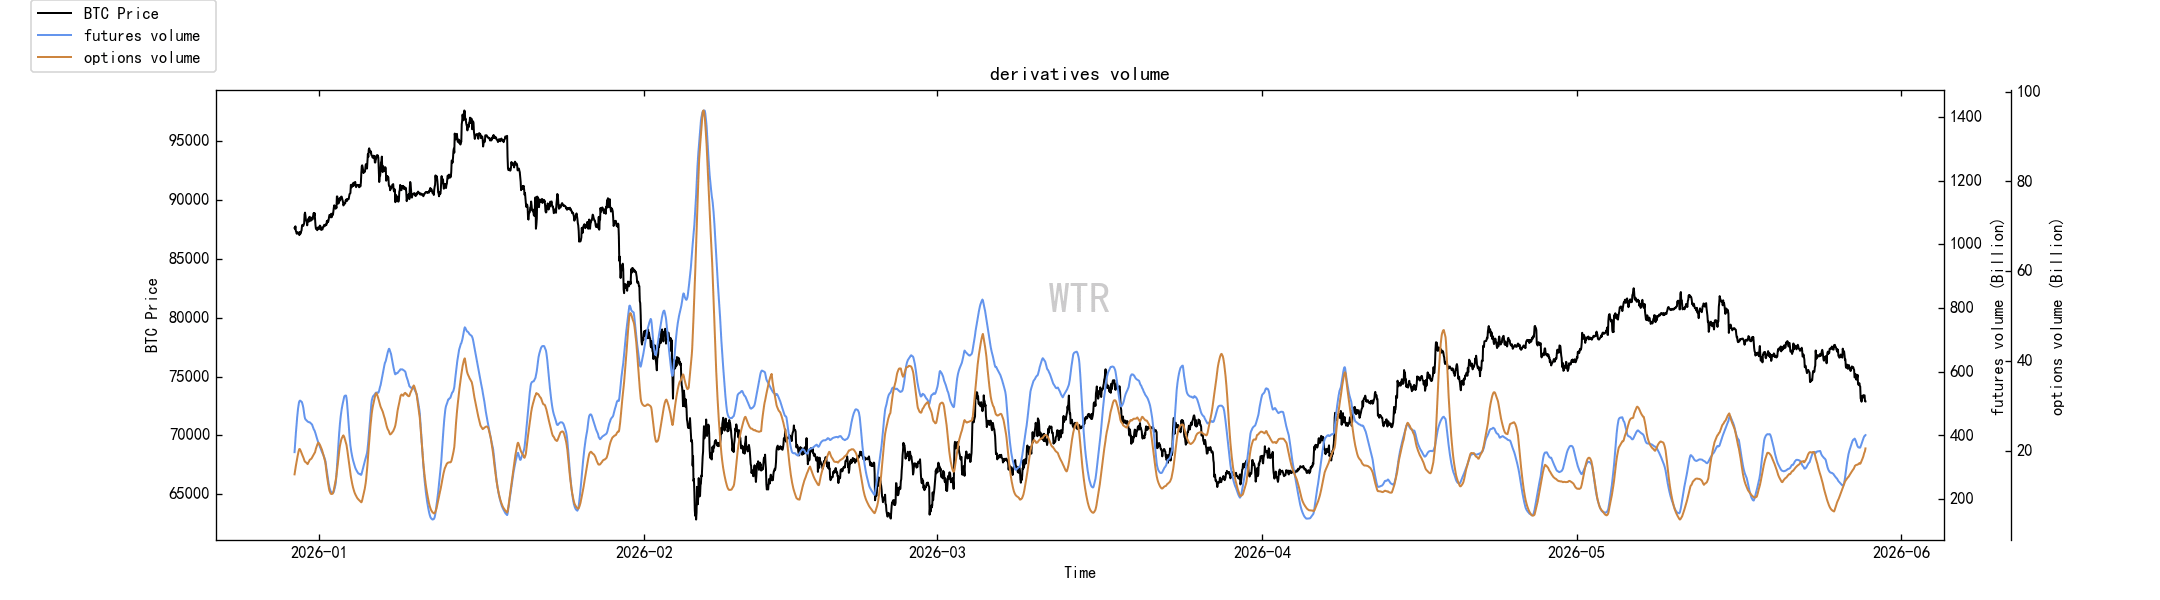 Объем торгов деривативами сейчас находится в средне-низкой зоне.
(На приведенной ниже диаграмме: имплайд-волатильность по опционам)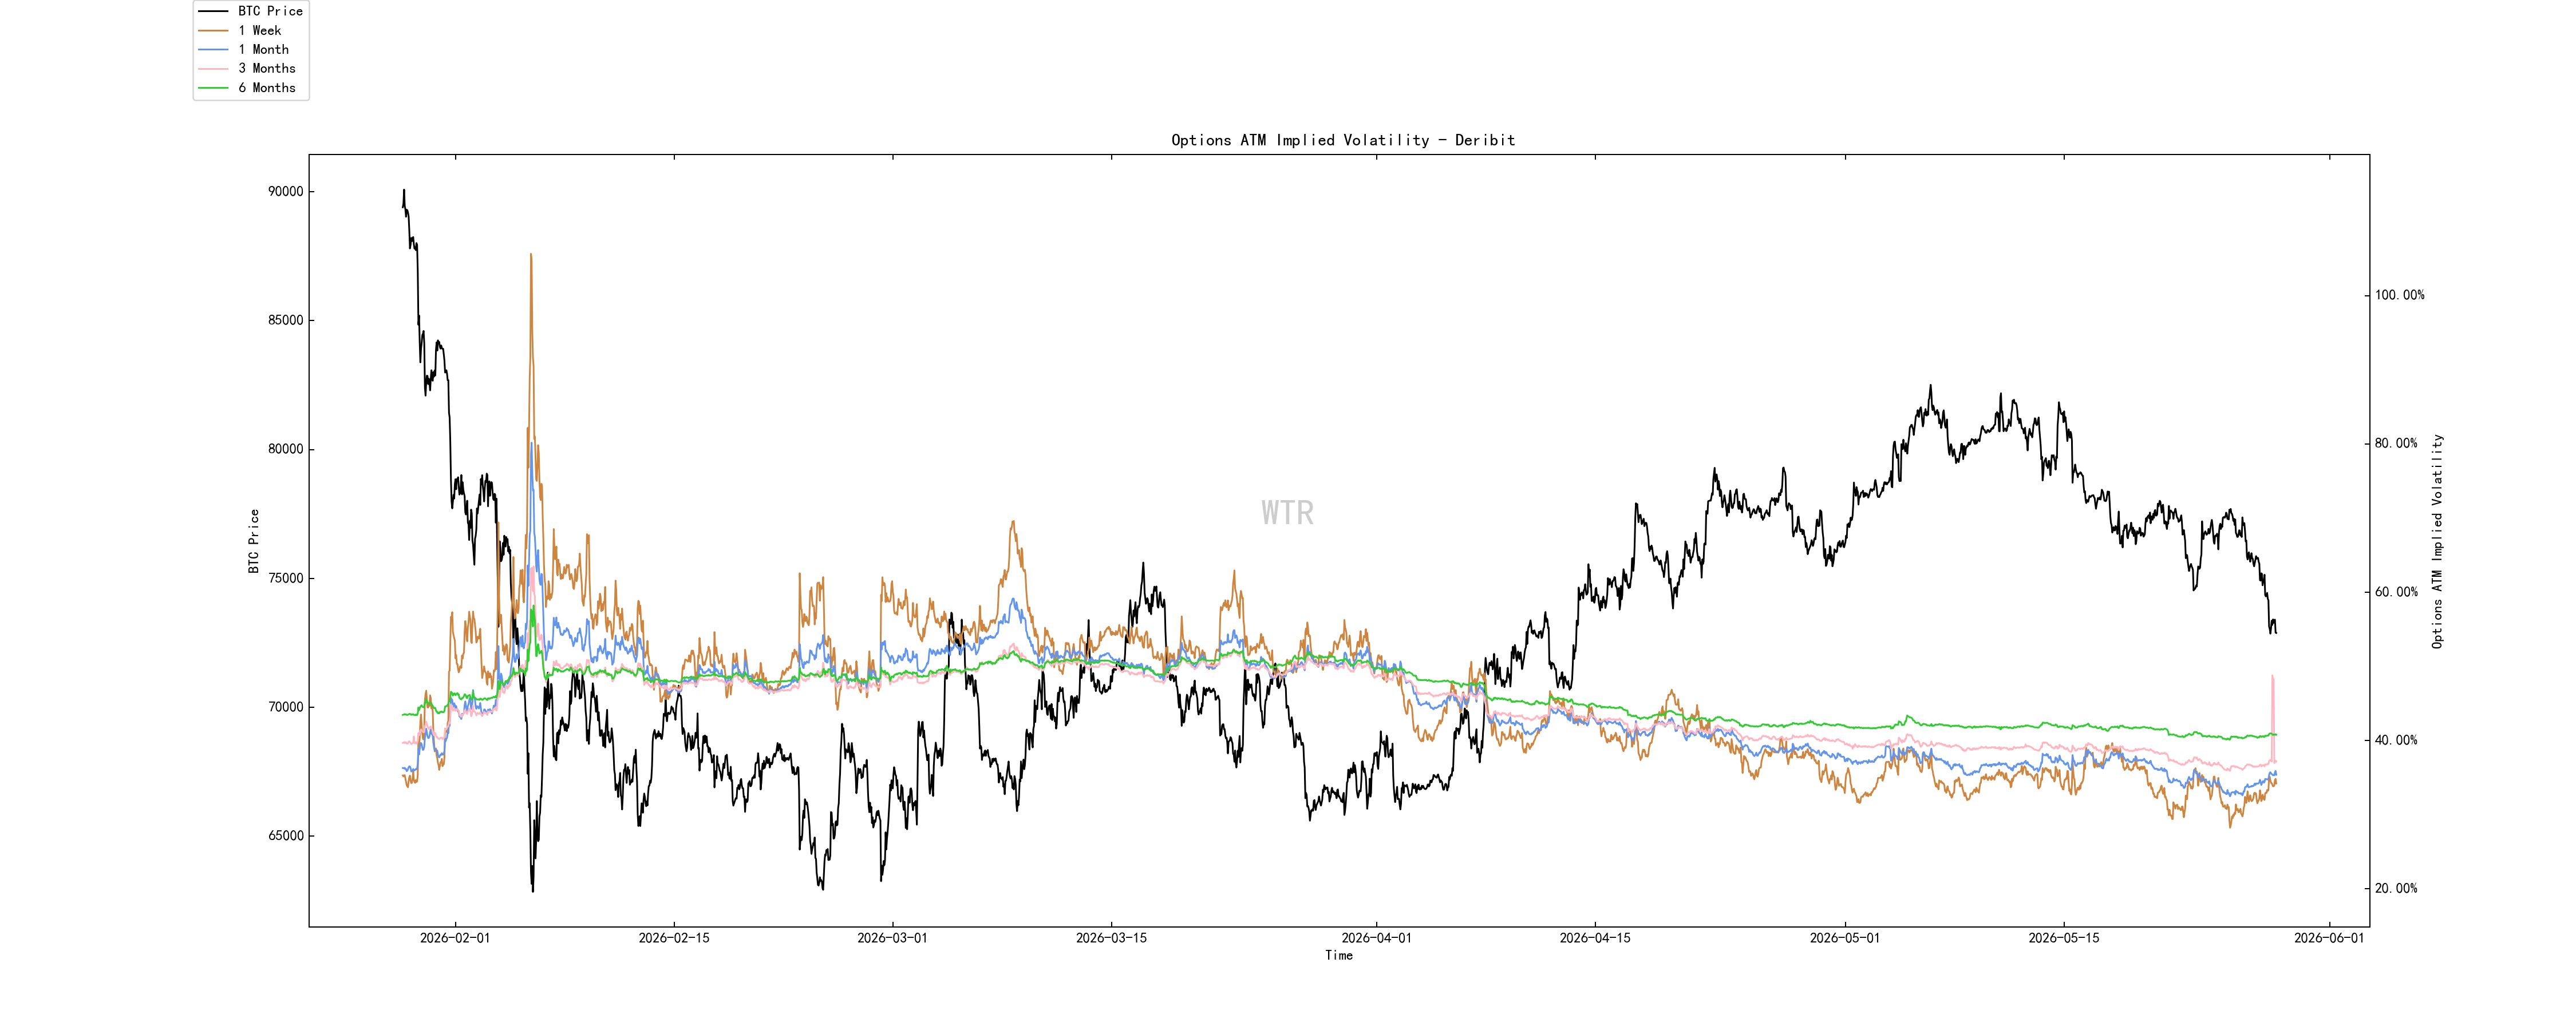 Имплайд-волатильность по опционам демонстрирует кратковременные колебания.
Оценка состояния настроений: сомнение
(На приведенной ниже диаграмме: объем переноса прибылей/убытков)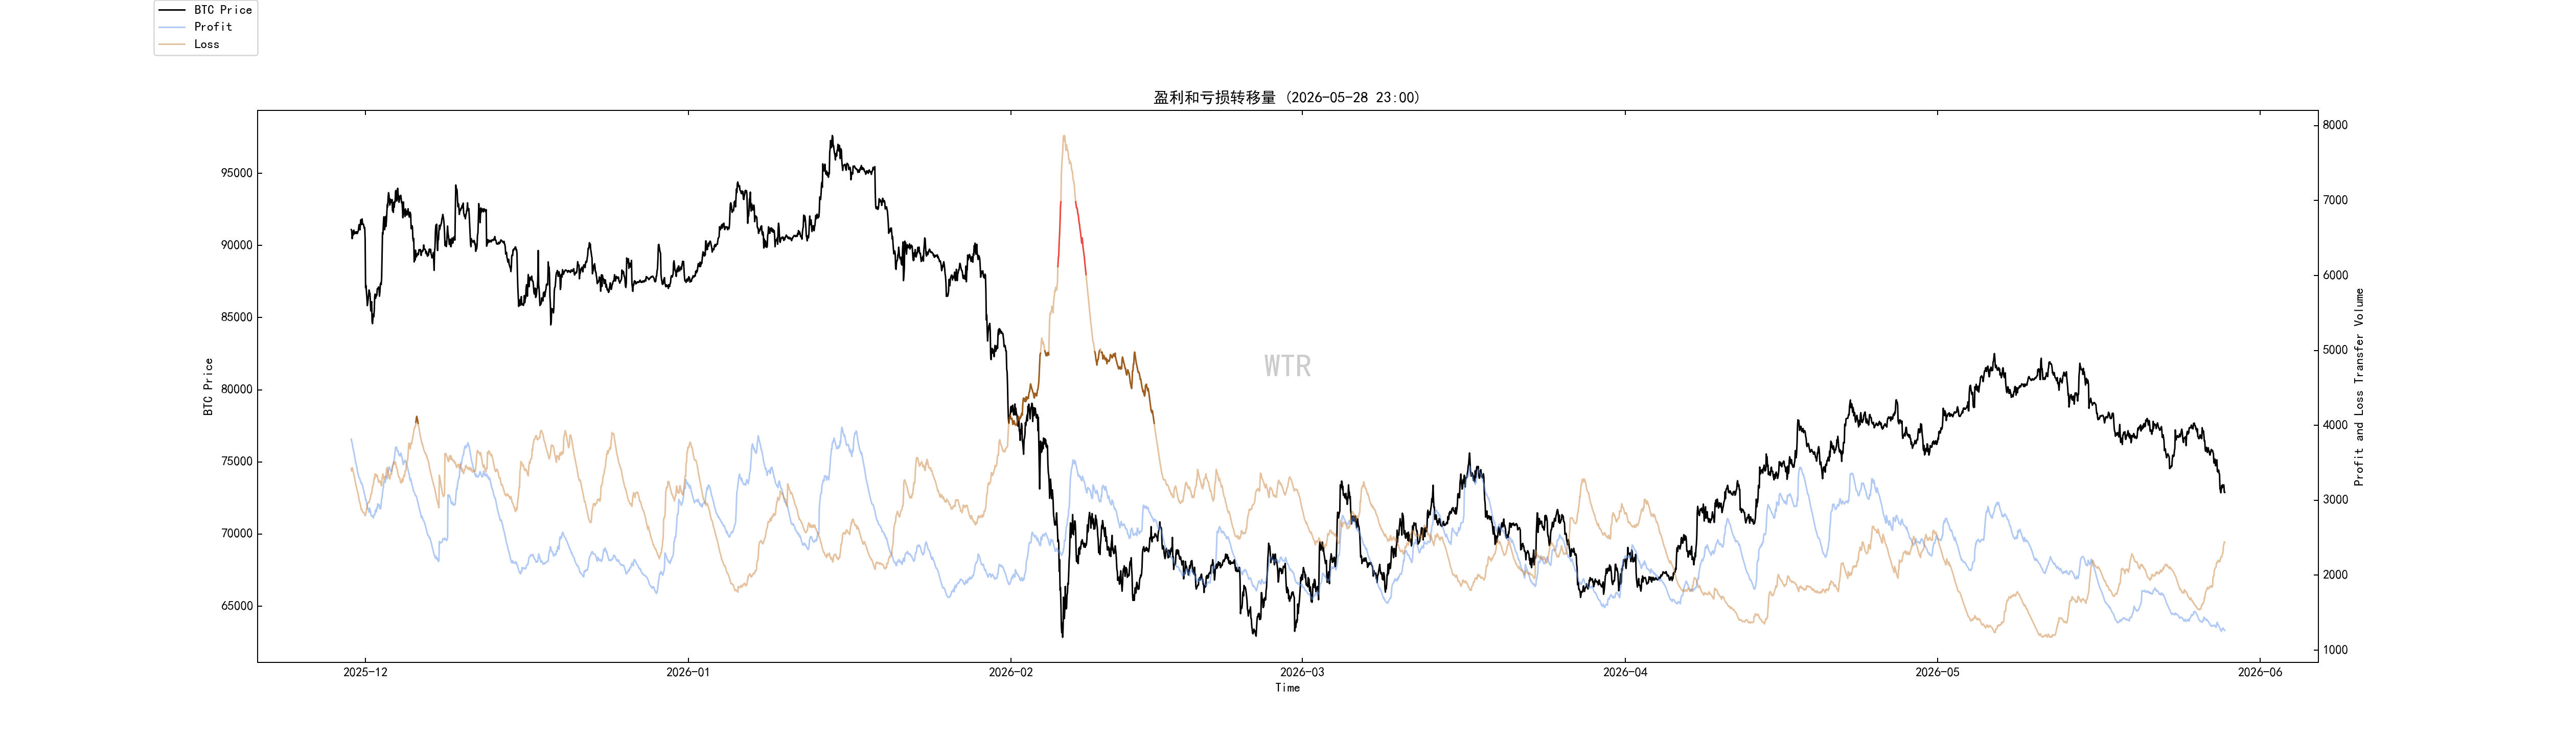 Небольшое снижение не вызвало более масштабной панической распродажи; сейчас рыночные настроения довольно колеблющиеся.
(На приведенной ниже диаграмме: новые адреса и активные адреса)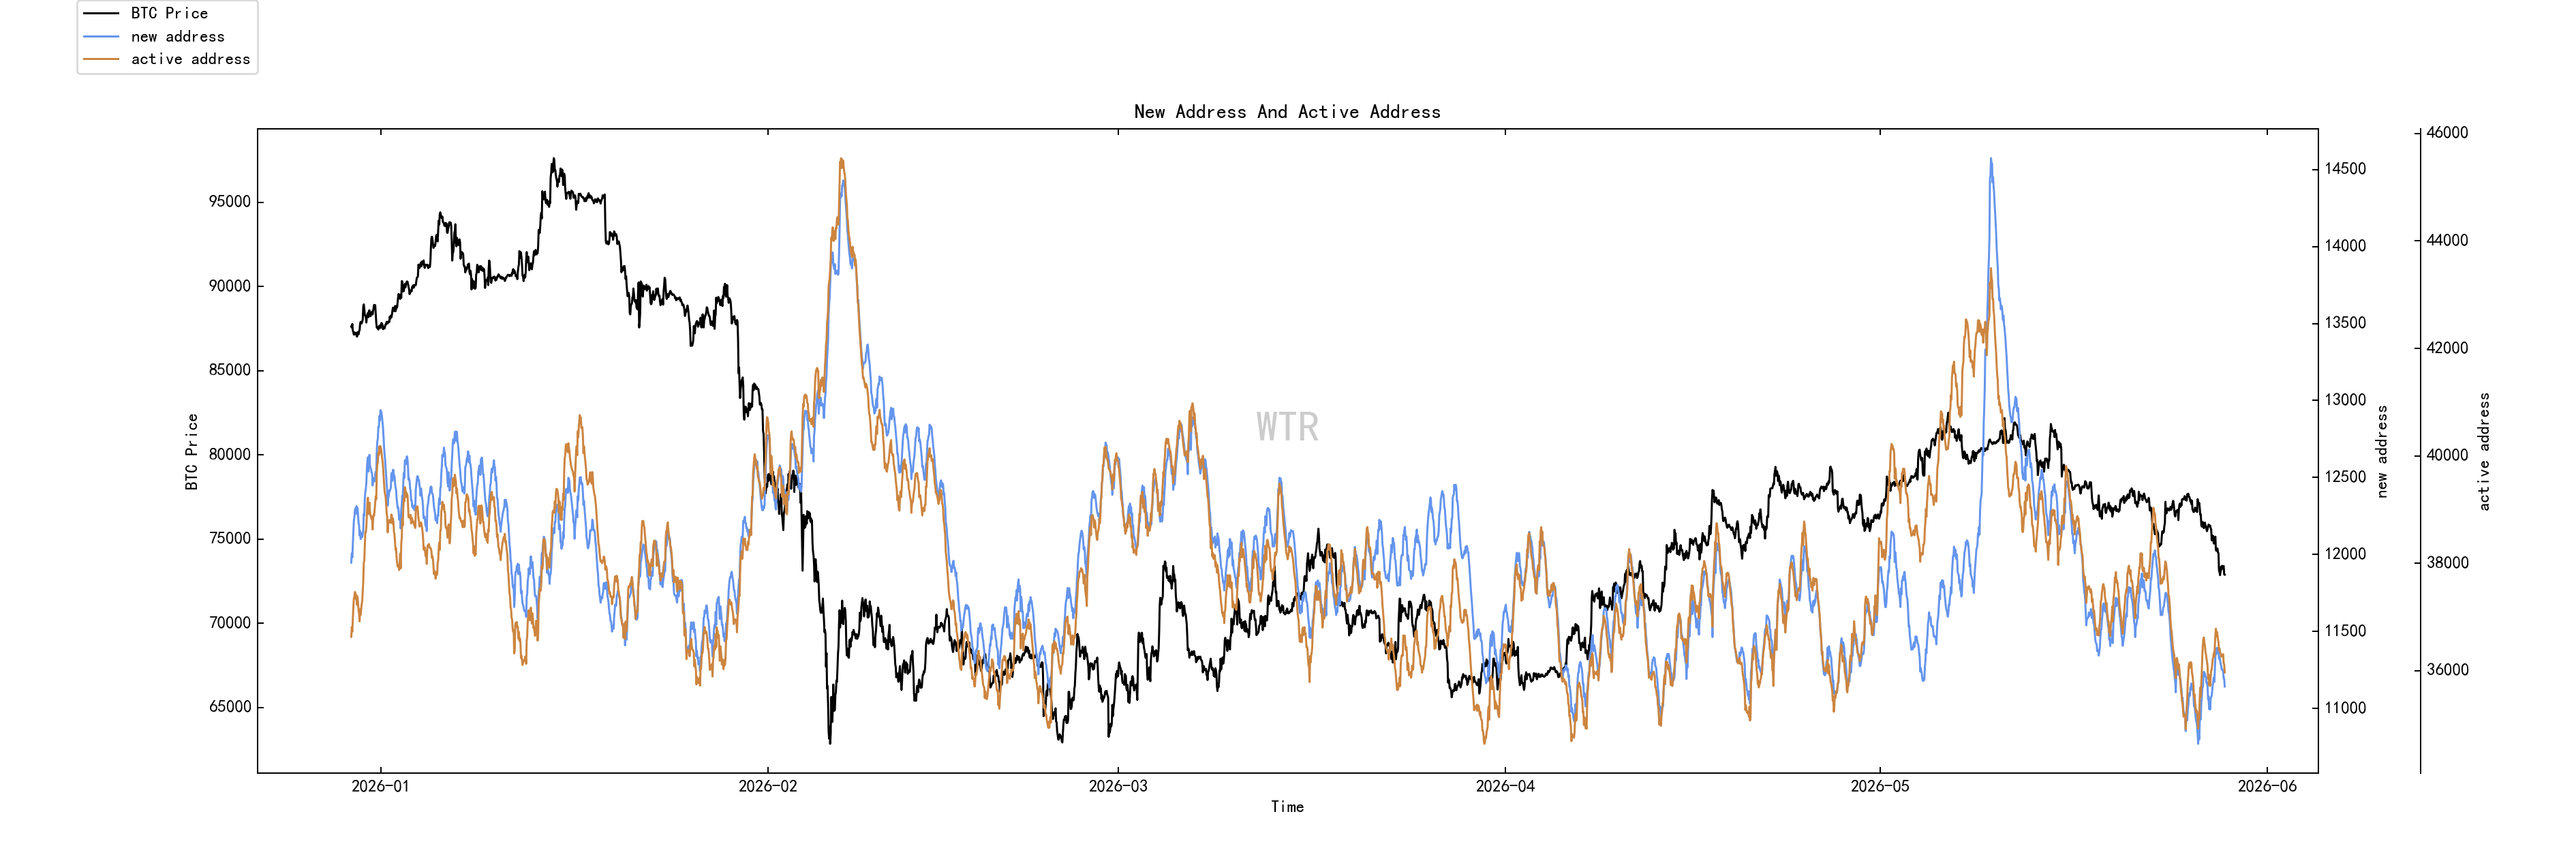 Новые активные адреса находятся около низкого уровня.
Оценка структуры спотовых позиций и давления со стороны продавцов: чистые позиции BTC и ETH на биржах находятся в состоянии приточного накопления.
(На приведенной ниже диаграмме: чистые позиции биржи «Ледяной апельсин»)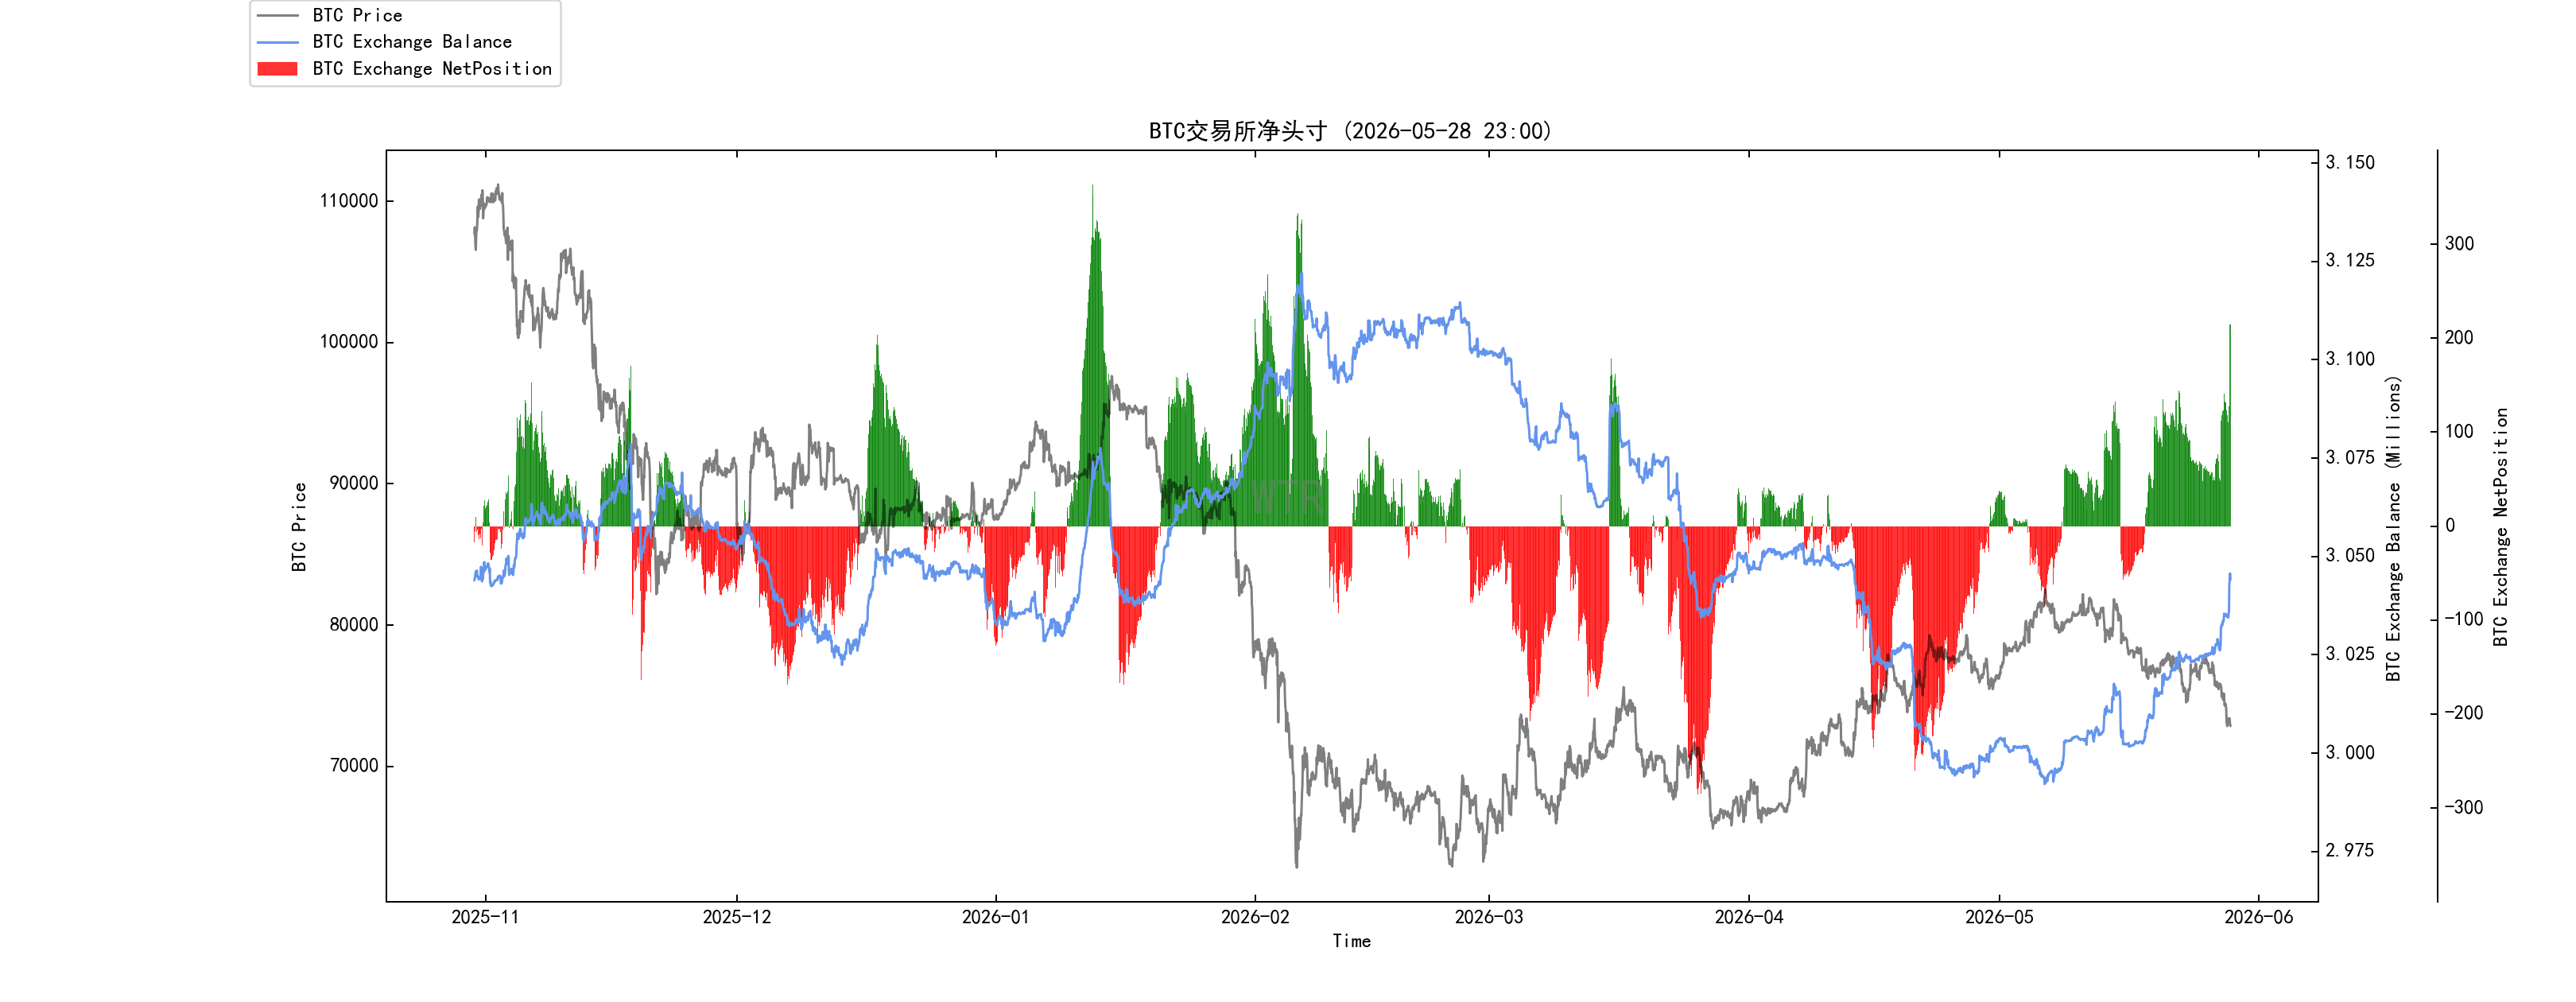 Чистые позиции BTC на биржах в прошлую неделю в целом находились в режиме небольшого притока с накоплением.
(На приведенной ниже диаграмме: чистые позиции E на бирсах)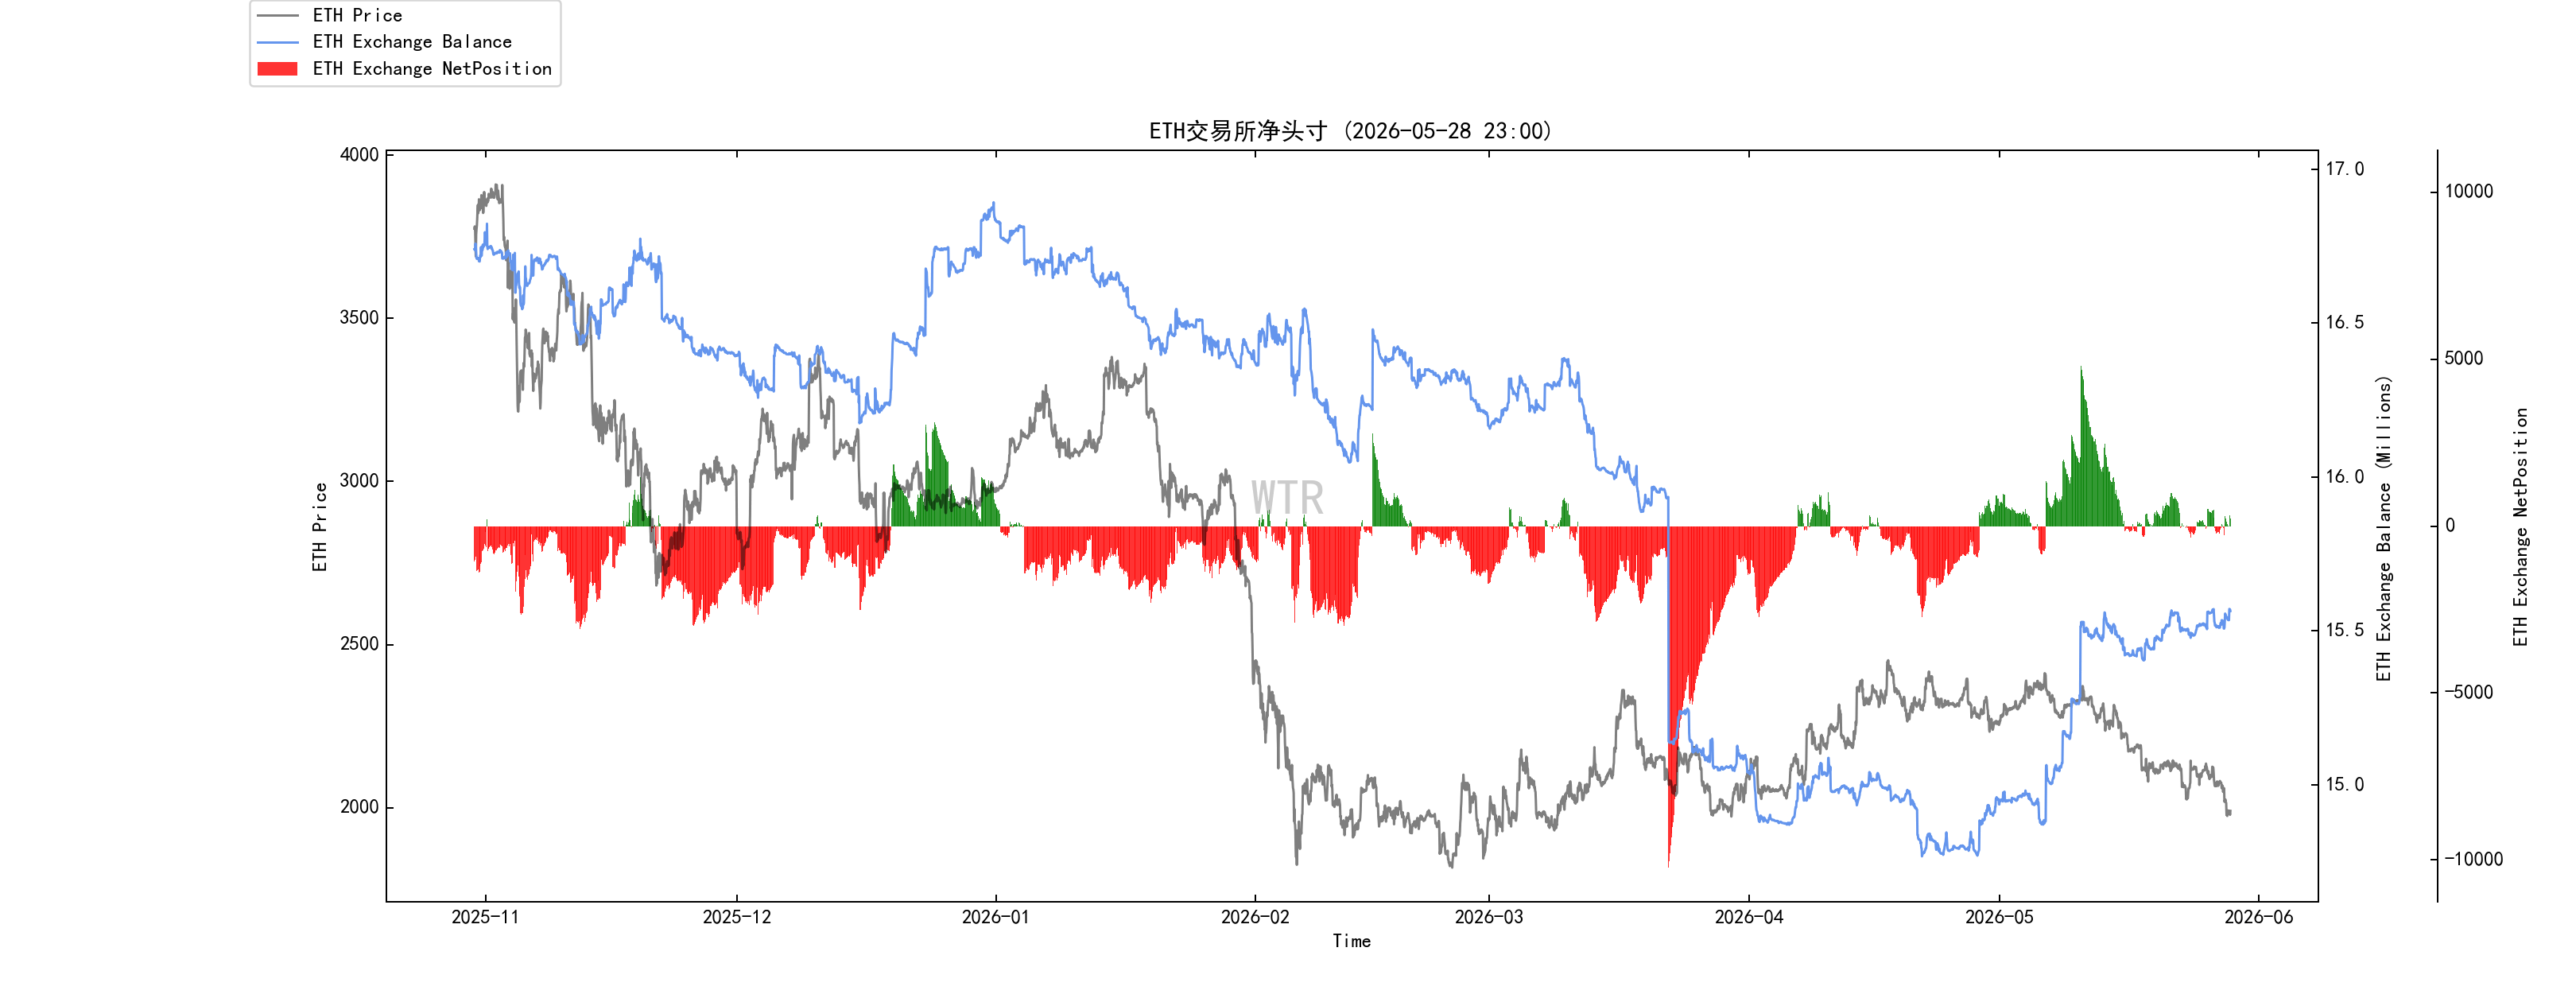 Чистые позиции ETH на бирсах в прошлом (на прошлой неделе) в целом находились в режиме небольшого притока с накоплением.
(На приведенной ниже диаграмме: давление продавцов с высокой «весомостью»)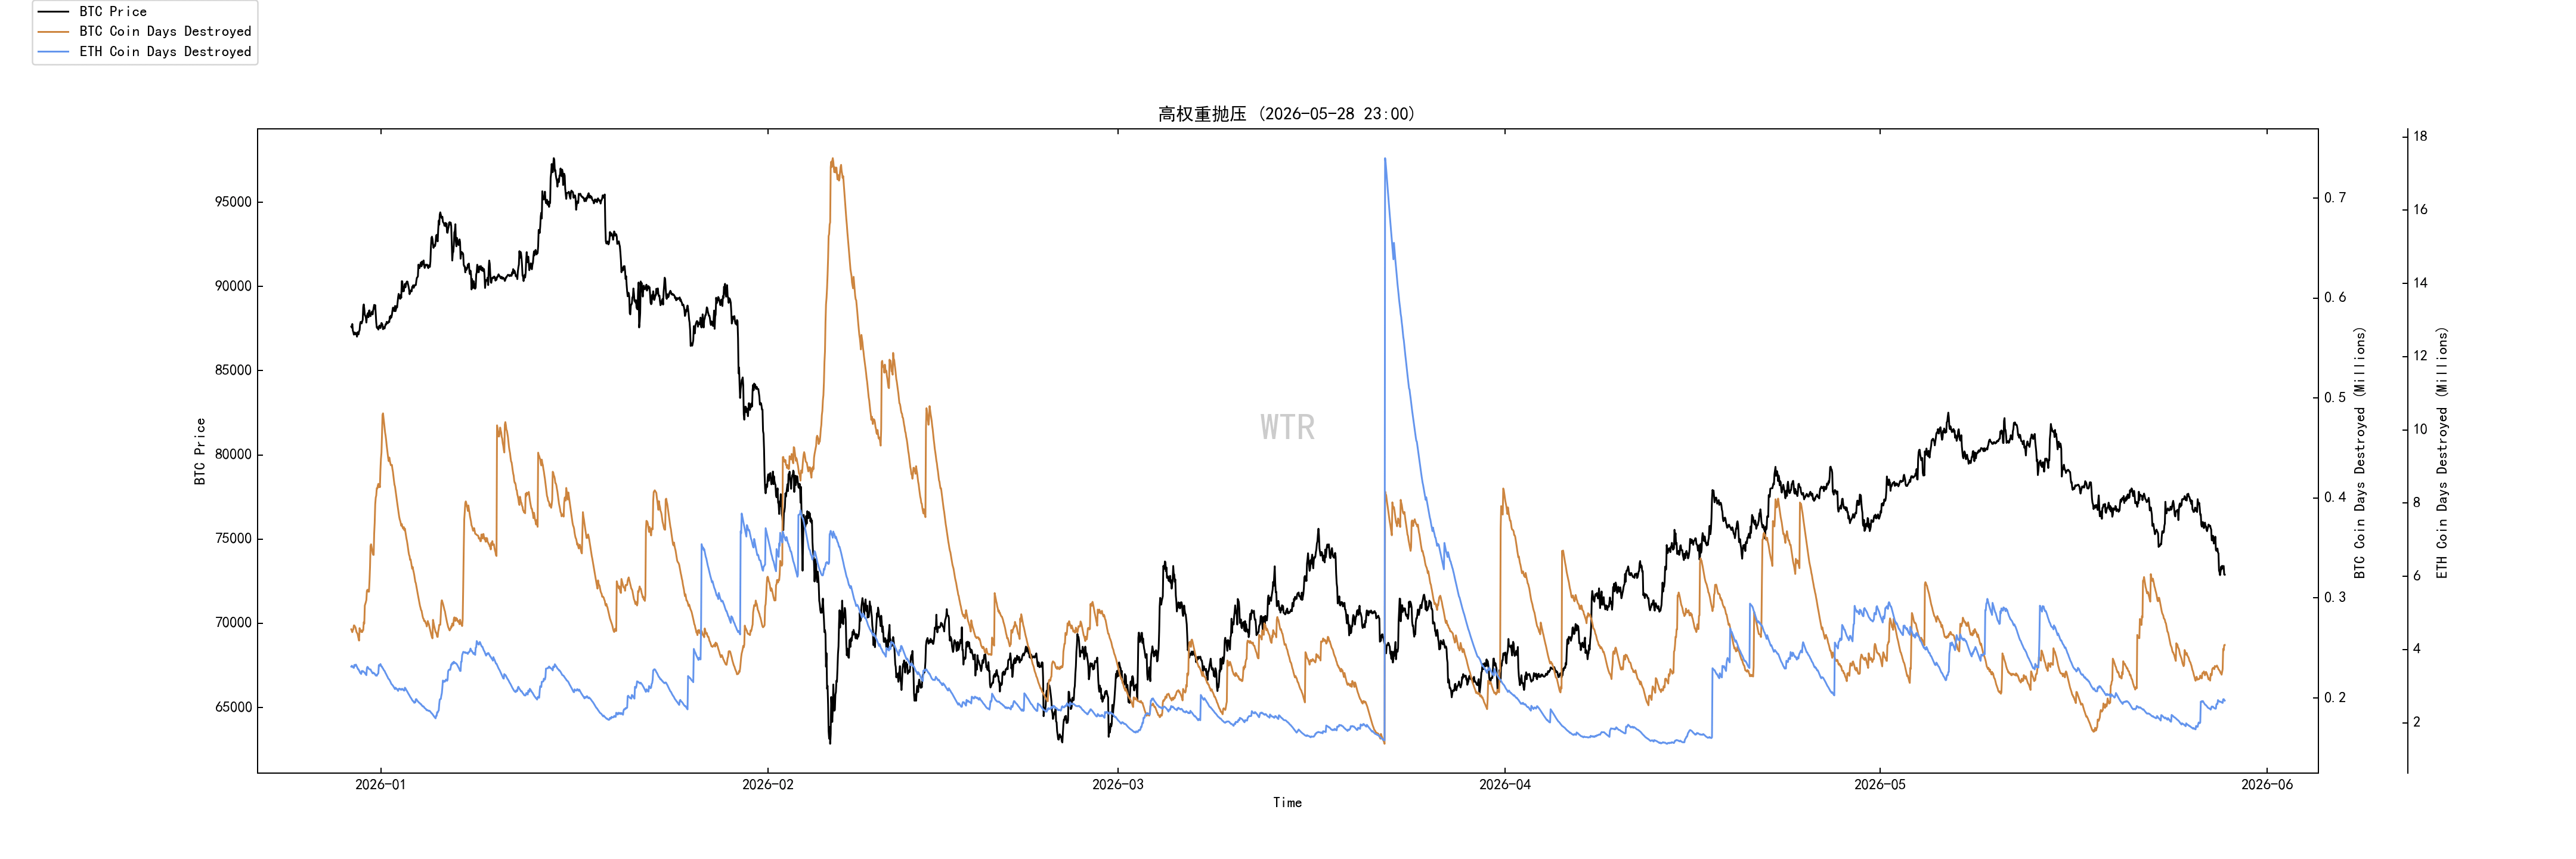 У BTC есть небольшой навес давления продавцов с высокой «весомостью».
Оценка покупательной способности: уход покупательной способности глобально и стабильных монет
(На приведенной ниже диаграмме: глобальное состояние покупательной способности)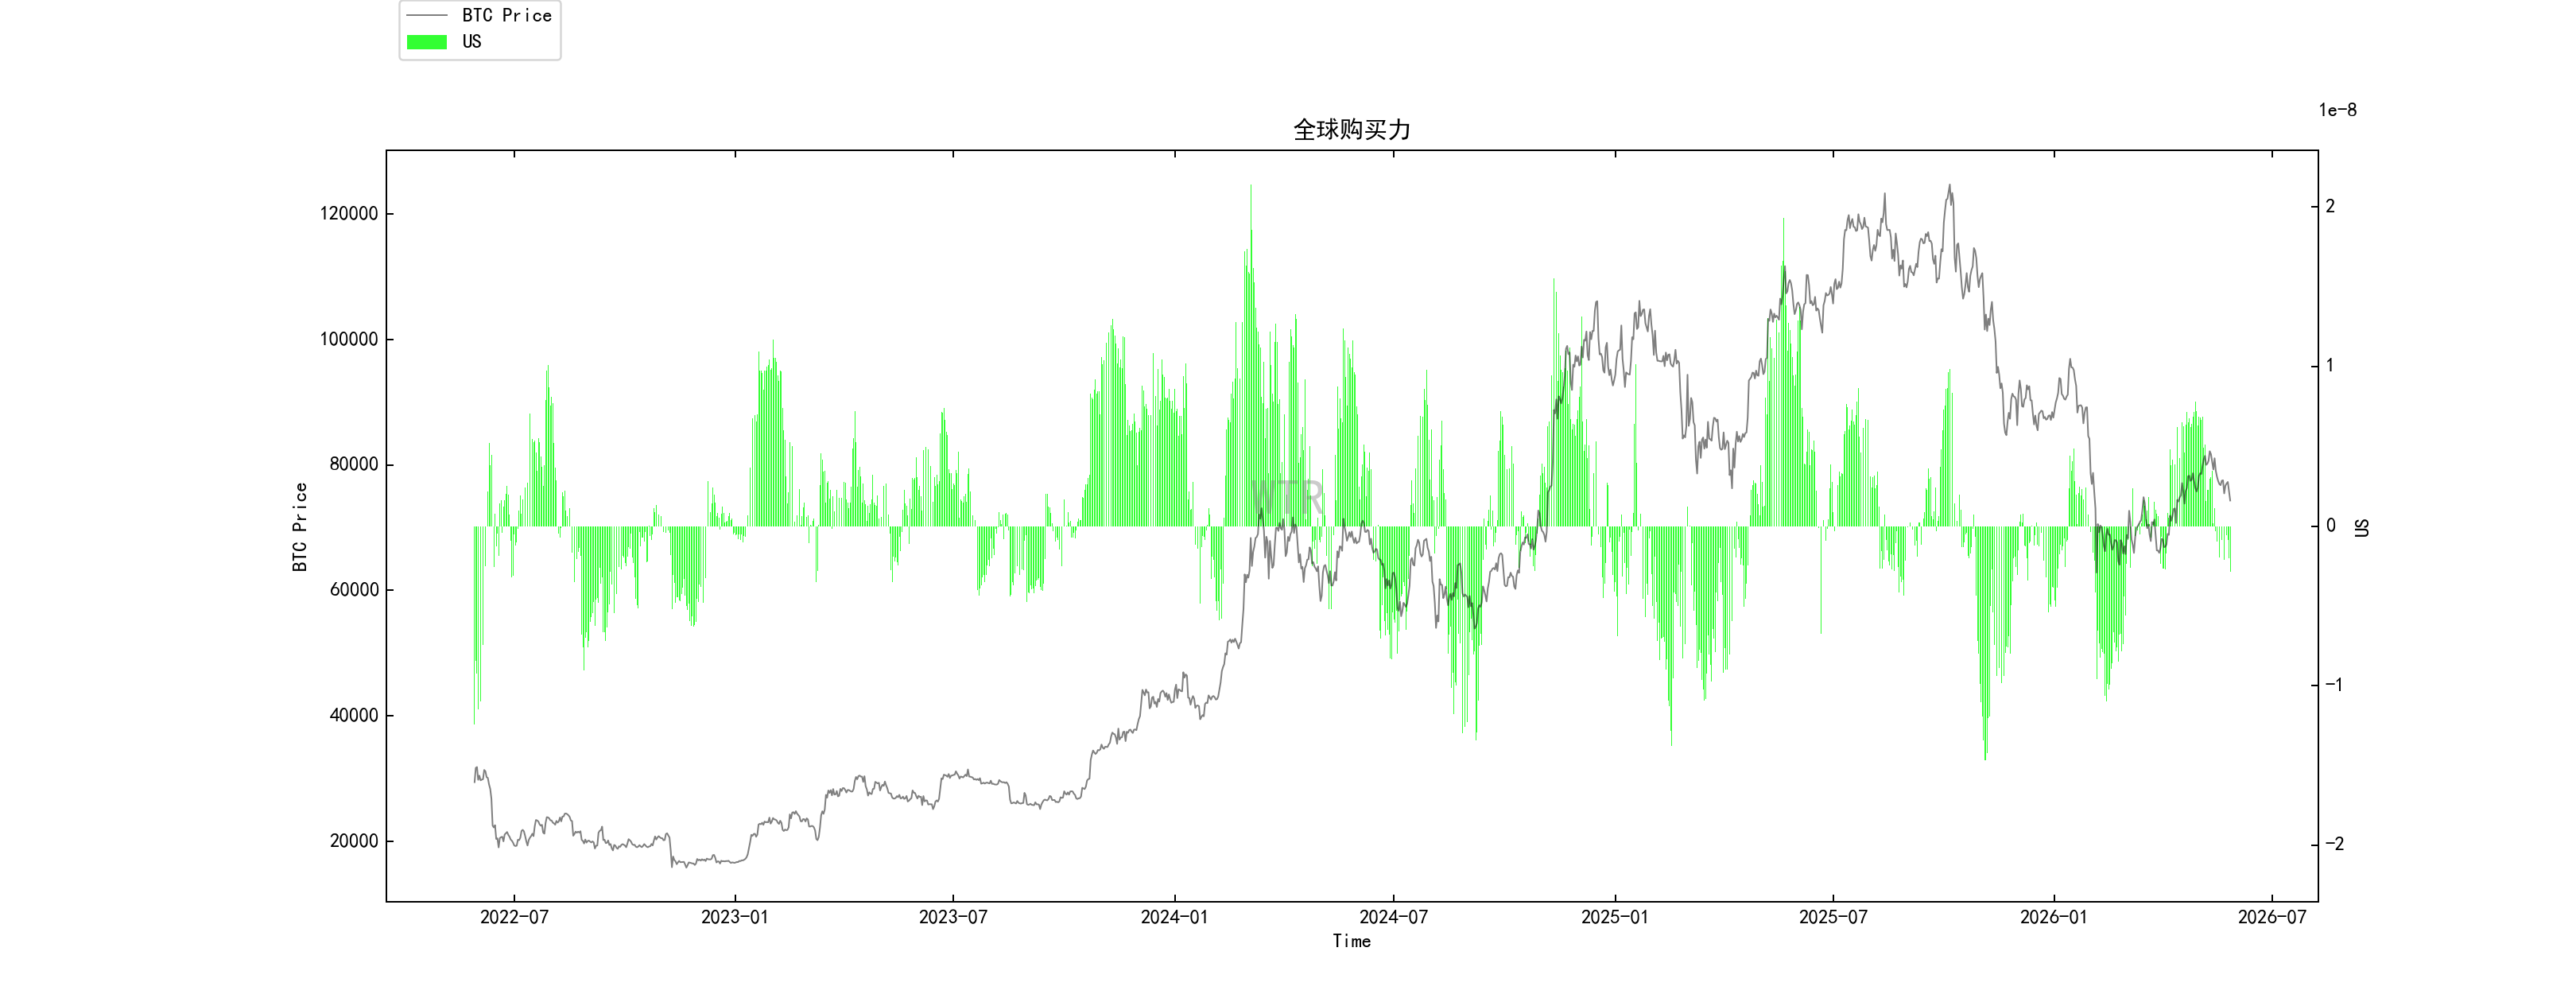 Глобальная покупательная способность ушла в отрицательную зону.
(На приведенной ниже диаграмме: чистые позиции USDC на биржах)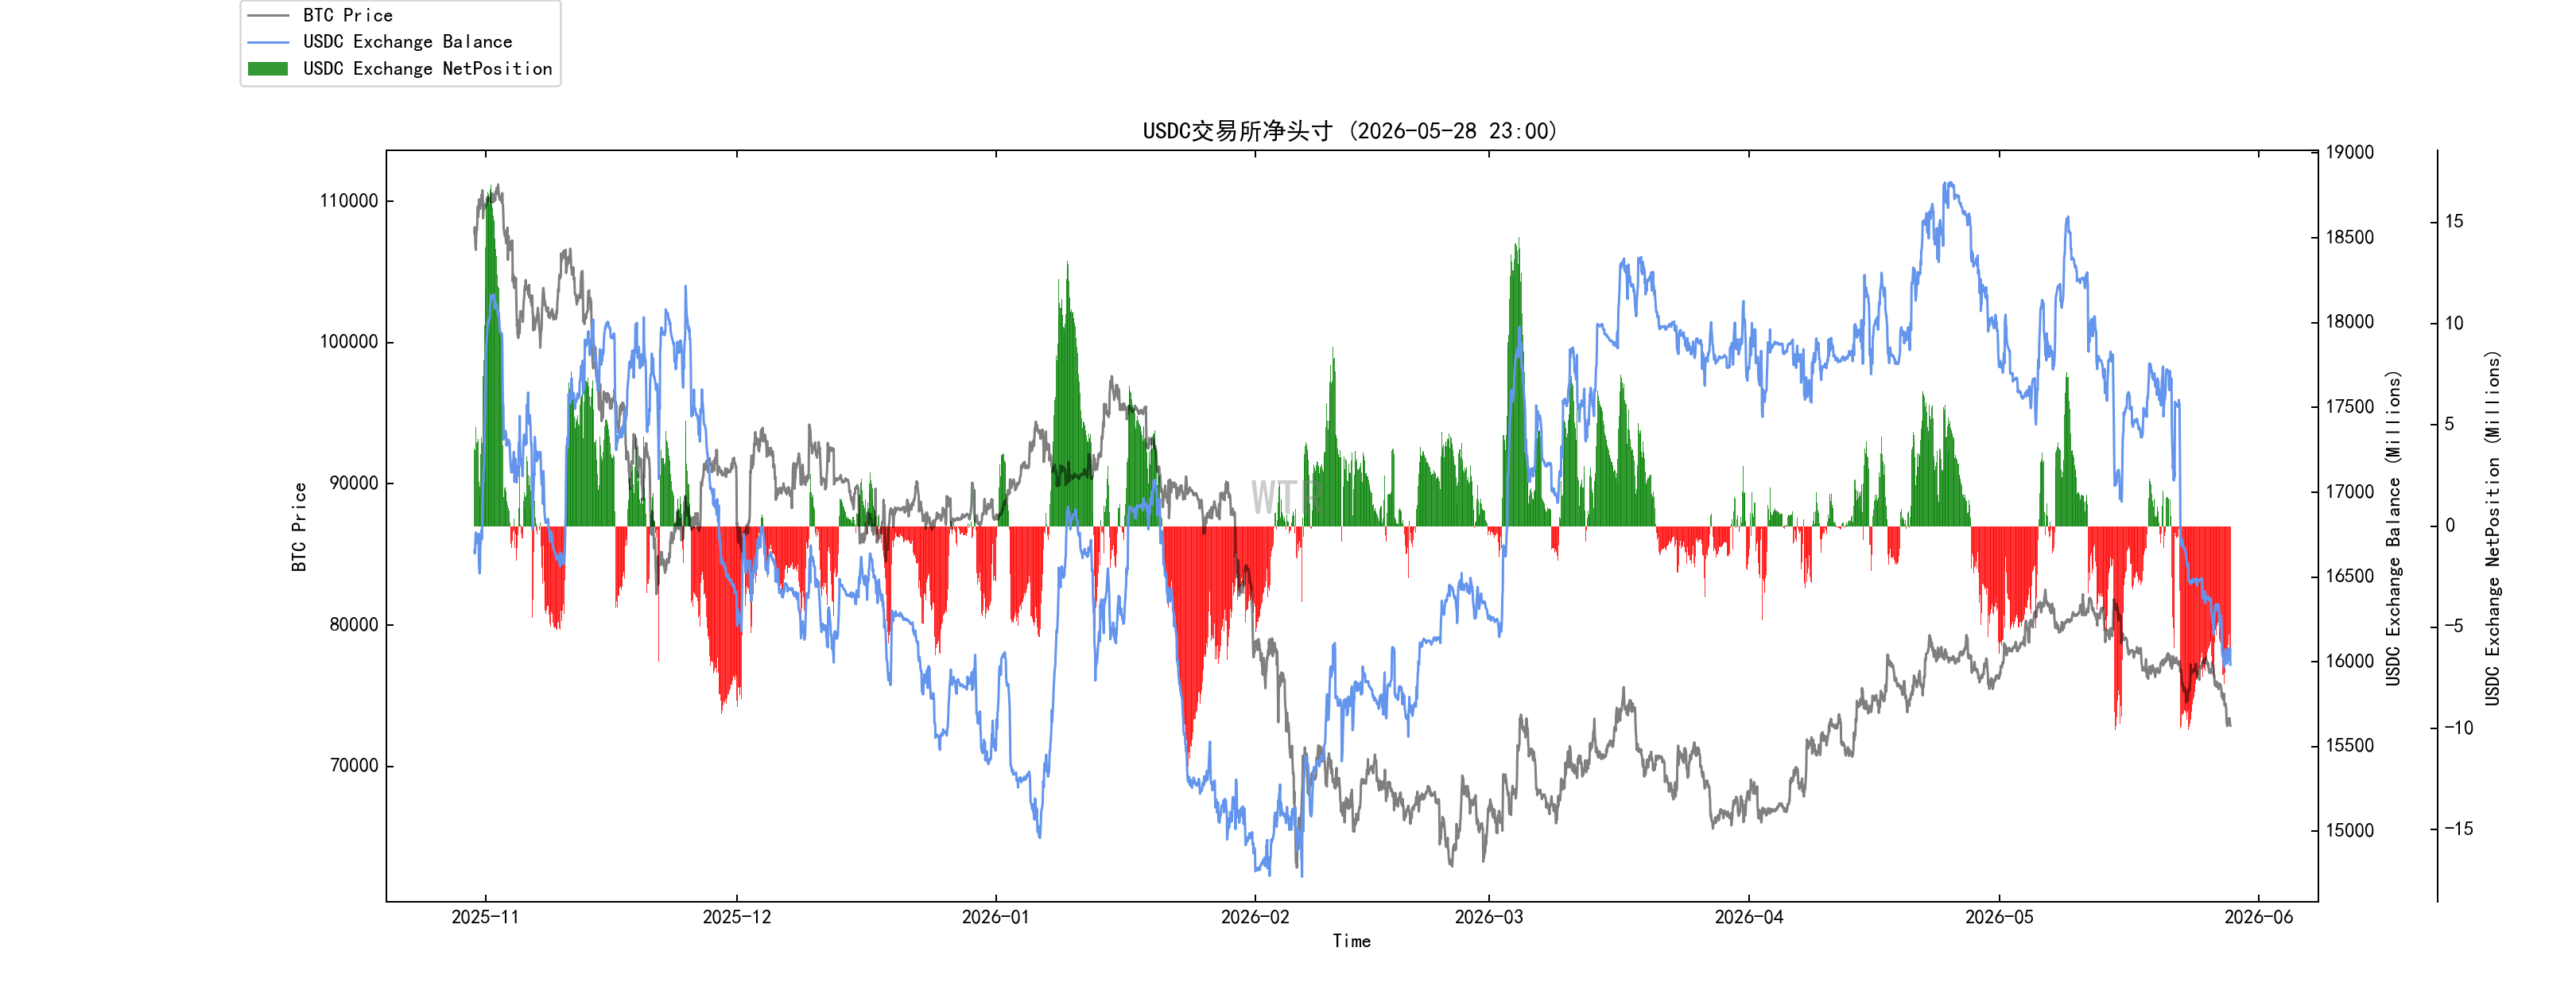
Небольшой отток покупательной способности стейблкоинов.
Итоги недели:
Итоги по новостному фону:
Ключевое изменение на этой неделе: падение цен на нефть дало краткосрочное облегчение, но рамка высоких ставок не изменилась.
После появления надежды на повторное открытие Ормузского пролива цена на нефть отступила от максимумов, и беспокойство рынка по поводу инфляции, выходящей из-под контроля, а также дальнейшего повышения ставок несколько снизилось.
Но это всего лишь охлаждение риска, а не снятие риска. Пока энергетический канал не восстановится полностью, цена на нефть будет продолжать влиять на инфляционные ожидания и дальше ограничивать пространство для политики ФРС, ЕЦБ и Банка Японии.
Самая важная переменная для текущего рынка капитала — все еще доходности по американским гособлигациям и курс доллара.
Если 10-летняя доходность по UST продолжит удерживаться около 4,5% или выше, то акции роста, техсектор, недвижимость, золото и криптоактивы будут испытывать давление на оценки (valuation).
Если доллар снова пойдет вверх, это также будет подавлять риск-аппетит к активам вне США, в сырье и в крипторынке.
Фондовый рынок США сейчас — это не тотальный бычий рынок: его поддерживают ИИ и корпоративные прибыли, а высокие ставки сдерживают верхнюю границу оценок. ИИ-цепочка поставок по-прежнему остается самой сильной основной линией, но концентрация на рынке высокая, что говорит о том, что капитал не распространился полностью. Если доходности по UST продолжат расти, акции с высокими оценками в техсекторе столкнутся с давлением на периодические откаты.
Что касается крипторынка: сейчас нет независимого тренда, рынок в основном следует за изменениями макро-доходностей, доллара и потоков капитала ETF. BTC и ETH ETF продолжают чистый отток — это означает, что краткосрочного спроса на покупку недостаточно;
BTC по-прежнему является активом макро-ликвидности; ETH не хватает явного возвращения капитала; у SOL эластичность выше, но масштабы ограничены — по сути он все равно зависит от общего аппетита к риску. На этом этапе не нужно слишком углубляться во внутреннюю крипто-экосистему: направление цены определяют по-настоящему UST, доллар, деньги ETF и глобальный риск-аппетит.
Стейблкоины, RWA и токенизированные активы по-прежнему заслуживают внимания, но их смысл не в краткосрочных спекуляциях: он в том, что могут измениться традиционные системы платежей, клиринга и оборота ценных бумаг. То есть эти направления больше похожи на переменные инфраструктуры рынка капитала, а не на краткосрочные ценовые катализаторы.
Долгосрочные выводы ончейна:
Текущая ончейн-структура BTC выглядит лучше, чем ценовое поведение.
Долгосрочные токены растут, а число краткосрочных спекулянтов снижается; плавающее предложение на рынке сокращается — это основа для среднесрочной структуры дна.
Но деньги из ETF продолжают уходить, «киты» на биржах по-прежнему больше в режиме притока, нефлоу-долгосрочные «киты» не демонстрируют твердой обороны, а линия краткосрочной стоимости все еще давит на цену.
Поэтому сейчас нельзя просто говорить «покупать» (лонг), и нет необходимости впадать в крайний медвежий настрой. Рынок находится в очень типичной переходной стадии: ончейн уже начинает иметь условия для дна, но денежный поток еще не дал подтверждения разворота.
В краткосрочной перспективе: сможет ли удержаться зона около 77 800 долларов.
В среднесрок: вернутся ли деньги ETF.
Если смотреть на больший масштаб: будет ли разворот в сторону ослабления доходностей UST и доллара.
Рыночная настройка: это рынок, где кэш/токены постепенно становятся легче, а деньги все еще «холодные». Контуры дна уже появились, но стартового капитала для запуска тренда пока нет. До тех пор, пока ETF не остановит отток, «киты» не прекратят отправлять токены на биржи, и BTC не закрепится выше линии краткосрочной стоимости, любой отскок можно рассматривать лишь как слабое восстановление.
Среднесрочное исследование ончейна:
Сжатие оценки USDC: отступление денег после американской сессии, ослабление силы покупателей.
Коллективное отступление приращенного капитала; предложение стейблкоинов и ликвидного предложения синхронно сокращаются.
Пополнение BTC на биржи растет; рынок сейчас склоняется к состоянию под давлением.
Текущая текучесть убыточных токенов расширяется; при принятии решений нужно соблюдать осторожность.
Убыточные токены демонстрируют структурное высвобождение.
Рыночная настройка: под давлением, идет расчистка Капитал сейчас отступает: выпускается/разгружается убыточный капитал, и рынок находится на этапе давления и «выхода/расчистки».
Наблюдения за ончейном на коротком горизонте:
Оценка деривативов: коэффициент риска находится в зеленой зоне, риск по деривативам низкий.
Количество новых активных адресов находится на низком уровне.
Оценка состояния настроений: сомнение.
Чистые позиции BTC и ETH на биржах находятся в состоянии приточного накопления.
Уходит покупательная способность: стабильные монеты и их покупательная способность снижаются.
Рыночная настройка: На прошлой неделе рынок сначала протестировал линию затрат краткосрочных держателей (78K), а затем развернулся вниз, но фактически падение было не слишком большим. На этой неделе ожидание такое: рынок будет колебаться около текущих уровней, и вероятность резкого разгона в сторону «первой вниз» невысока.
Оповещение о рисках: Все вышеизложенное — результаты обсуждений и исследований рынка, и не является направленной рекомендацией для инвестиций; относитесь к риску «черных лебедей» и предотвращайте его с осторожностью. Этот отчет предоставлен исследовательскому институту «WTR».
Подписывайтесь на нас: