

"Jito запускает самоуправляемую торговую платформу JTX на Solana, предоставляя профессиональным трейдерам исполнение на уровне централизованных бирж без необходимости жертвовать контролем над средствами. Опираясь на преимущества MEV-инфраструктуры Jito, JTX имеет потенциал для реорганизации торговой экосистемы Solana, с годовым доходом до 44,6 миллиона долларов, сжатие P/B JTO с 78,5 до 10 раз."
Jito, крупнейший провайдер可提取价值(MEV)инфраструктуры на Solana — Solana это высокопроизводительная блокчейн-сеть, известная быстрыми и дешевыми транзакциями — запустила JTX, платформу для самоуправляемой торговли, которая предлагает исполнение на уровне централизованных бирж без необходимости передавать контроль над средствами.
JTX был опубликован 5 мая в Solana Accelerate; целевые клиенты — трейдеры, которых Jito называет «профессиональными потребителями». Это зрелые инвесторы, которые уже вышли за рамки базовых своп-интерфейсов на платформах AMM, но все еще осторожно относятся к передаче ключей централизованной бирже. При листинге JTX покрывает спотовый рынок, включая реальные активы (RWA) — токены, обеспеченные традиционными активами вроде недвижимости или облигаций. У него есть профессиональный набор типов ордеров: в том числе раздельные лимиты, bracket, one-cancels-the-other (OCO) и TWAP (time-weighted average price). Через Phoenix — центральный лимитный ордер-проект в Solana — и бессрочные фьючерсы на прогнозном рынке, запуск запланирован на июль.
Строить с блоков
Отличие JTX от всех остальных торговых приложений на Solana заключается в нативном доступе первой стороны к инфраструктуре построения блоков Jito — это преимущество уже и будет становиться только сильнее.
Точка старта Jito — клиент валидатора. Публикуя модифицированный Solana-клиент, который делает производство блоков более эффективным, Jito дает валидаторам конкретную экономическую причину принять его. Затем, при массовом внедрении, это переформатирует сетевую архитектуру. Сейчас клиент Jito работает почти на большинстве стейк-весов Solana: сетевые валидаторы — более 95%.
Таблица лидеров
Валидаторы Solana: доминирование стейк-весов Jito
Столбчатая диаграмма, содержащая два ряда данных. Доля валидаторов по эпохам · процент от общего числа акций На диаграмме есть ось X, показывающая эпохи. На диаграмме есть ось Y, показывающая долю удержаний (%). Диапазон данных от 2,2 до 100.
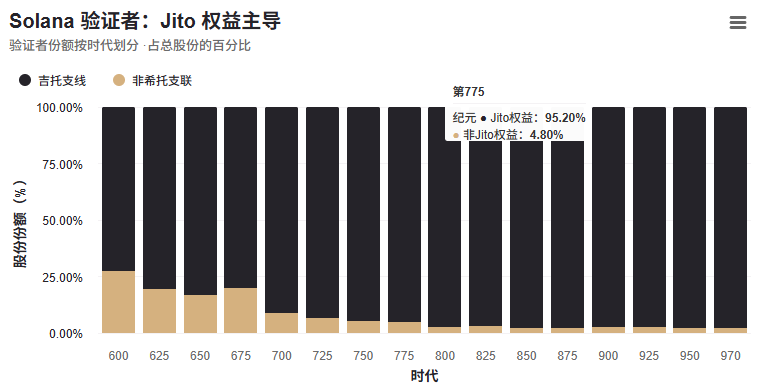
Это означает, что Jito в большую часть времени, пока Solana производит каждый блок, находится в цепочке процесса производства блока и в ходе этого создает для валидаторов и стейкеров награды более чем на 1 млрд долларов США.
Рядом с клиентом валидатора находится блок-движок — слой, который сортирует транзакции: поисковики конкурируют за место размещения транзакций, подавая ставки через свои «пакеты». Эта аукционная механика принесла Jito то, чего извне было бы невозможно повторить: еще до финализации блока — способность в реальном времени, структурно понимать порядок транзакций. Капитальный слой — это замкнутый контур. JitoSOL — ликвидностный стейбл-токен Jito, позволяющий пользователям стейкать SOL, сохраняя ликвидность; работает он иначе, чем стандартные токены ликвидного стейкинга.
Делегирование полностью направляется валидаторам, которые запускают Jito-клиент. Это означает, что каждый стейкер в пуле, помимо базовых наград, может получать часть дохода от MEV; доля чаевых (tips) поисковиков (searchers) возвращается обратно в пул. У маховика есть эффект самоподкрепления: селективное делегирование концентрирует выгоды за Jito-клиент-валидаторами. Это сосредоточение дает блок-движку покрытие, а покрытие блок-движка — это ключ к тому, чтобы доходность MEV была достаточно надежной и привлекала следующую волну делегаторов.
Но первоначальный аукционный механизм — это тупой инструмент. Требования к прозрачности, защита производителей и справедливость исполнения — это соображения, которые появились после. Рынок сборки блоков Jito (BAM) — структурированный рынок пространства блоков с программируемыми правилами исполнения — заменил грубый аукцион проверяемой последовательностью, ключевое изменение — отмена приоритезации маркет-мейкеров.
Наконец, эта функция важнее, чем звучит. Из-за невозможности подтянуть котировки «текущим временем» до того, как тебя исключат, производители (makers) в Solana сталкиваются с невыполнимым ориентиром: в сети, где точка-точка сообщения между валидатором и механизмом консенсуса скорее вредят, чем помогают, сопоставить централизованные биржи и Hyperliquid — отмена с задержкой (cancellation latency) в Hyperliquid как в децентрализованной perp-бирже, построенной на основе своего суверенного уровня первого блока. Спред-премия, которую они берут в качестве компенсации за риск, напрямую перекладывается на трейдеров. BAM устраняет структурные причины, убирает обратный выбор (adverse selection) и, по замыслу, сужает разрыв.
Раньше каждый слой работал «за кулисами». JTX — это то, что трейдеры видят на поверхности.
Solana никогда не испытывала проблем с пропускной способностью. У нее есть проблемы координации — масштабный капитал есть, но исполнительная инфраструктура и качество не могут конкурировать. Сеть незаметно «теряет» ценность по мере обработки объема транзакций за счет асимметрии информации, хищнической последовательности (ordering) и токсичности ликвидности — а розничным участникам ни инструмента для идентификации, ни силы для ответа. JTX использует блок-движок, который несколько лет подряд применялся «столами с реквизитом», наследуя гарантию последовательности BAM, как нативную функцию, а не как надстройку. На Solana нет других consumer-trading-приложений с такой первой стороной отношением к уровню ордеров. Сложные департаменты, построившие исполнительный периметр вокруг всего операционного процесса, впервые открывают этот край исполнения для всех, кто приходит в позицию через JTX.
Продвинутые интерфейсы Solana
До сих пор Jito работал как способ передавать доходы от инфраструктуры: большая часть комиссий, генерируемых протоколом, возвращалась валидаторам и стейкерам. Децентрализованная автономная организация (DAO) — сущность, которая управляет и принимает решения по протоколу через управление сообществом — получала относительно небольшую остаточную прибыль.
Протокольный доход за трехмесячный скользящий период оценивается примерно в 0,541 млн долларов США в месяц, что соответствует 6,5 млн долларов США в год. Для чистого инфраструктурного слоя это выглядит достойно, но для протокола, который обладает большинством весов консенсуса в самом быстром блокчейне на стадии производства, это кажется слишком слабым.
Таблица лидеров
Jito: чистый доход DAO по категориям
Столбчатая диаграмма с 4 рядами данных.
Еженедельный чистый доход DAO по категориям продукта · в долларах США
На графике есть ось X, показывающая время. Диапазон данных по времени от 2025-05-26 00:00:00 до 2026-05-11 00:00。
На графике есть ось Y, показывающая чистый доход (USD). Диапазон данных от 0 до 658768.1.
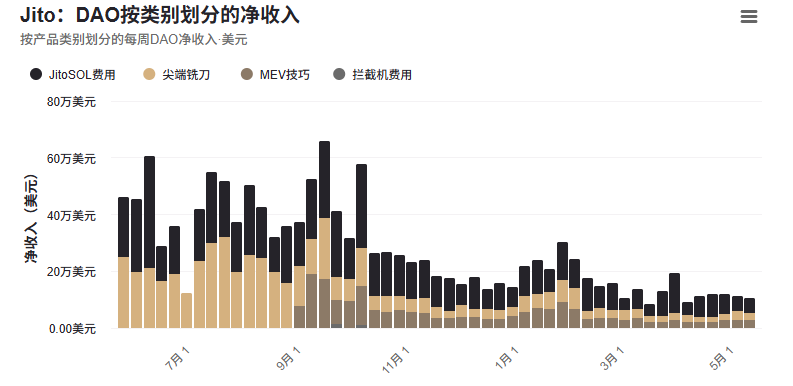
Например, при полностью разводненной оценке в 510 млн долларов это означает, что мультипликатор P/B по текущему уровню (run rate) равен 78,5х — это «растянуто» при любом разумном критерии и имеет смысл только в том случае, если рыночная цена не соответствует текущей прибыльности. Так и есть.
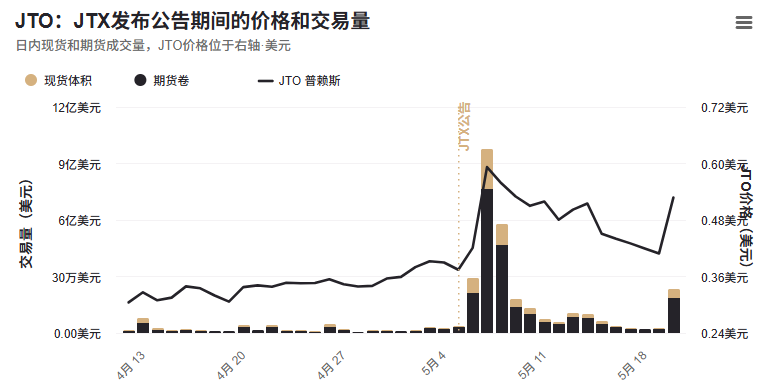
JTO — управляющий токен Jito, позволяющий держателям голосовать за решения протокола — уже был переоценен на +58,2% только по факту объявления о JTX; за два дня он поднялся к пиковому значению на +0,59 доллара США и затем был закрыт (сетлмент). Инвесторы в несколько раз нарастили «мульти-трекинг» протокола еще до того, как завершили однократную сделку на платформе: спотовые объемы JTO взлетели в 16 раз по сравнению с средним значением за 4 дня до объявления, а фьючерсные объемы — в 10 раз.
Таблица лидеров
JTO: цена и объем торгов во время публикации объявления JTX
Комбинированный график, содержащий 3 ряда данных.
Дневной объем спот- и фьючерсных сделок, цена JTO находится на правой оси · доллары США
На графике есть ось X, показывающая время. Диапазон данных по времени от 2026-04-12 00:00:00 до 2026-05-20 00:00。
На графике две оси Y: объем торгов (USD) и цена JTO (USD).
Данных по комиссиям Solana за месяц достаточно, чтобы понять, почему Jito создал JTX. Децентрализованные биржи — dEX, которые обеспечивают децентрализованную peer-to-peer торговлю без посредника, — занимают 42,1% всех комиссий, Launchpad — 28%, а деривативы — лишь 5,5%. Интерфейсный слой поверх этой активности DEX — Axiom, Meteora, Phantom, Fomo, Jupiter — за 30 дней суммарно отчеканил 56,6 млн долларов США комиссий; чистая выручка сохраняется примерно на 44,2%, потому что торговые интерфейсы платят за комиссии только за стандартные расходы на исполнение тем, кто предоставляет ликвидность (LP), в пул или валидаторам. Собственно, именно поэтому интерфейсный слой забирает меньшую долю по сравнению с тем, где генерируется активность.
Они берут плату за проезд, но не владеют дорогой. Это сейчас самая эффективная по капиталу бизнес-модель на Solana, и почти полностью — спотовая. Хотя уровень интерфейсов деривативов — самая сложная часть торговой сферы сети, он все еще недоразработан. Комиссии, которые сеть взимает за транзакции в день, превышающие 5,5% от суммарного объема всех остальных блокчейнов вместе, — это не потолок, а разрыв.
Уязвимость Drift на 285 млн долларов США — серьезная проблема безопасности в децентрализованном протоколе бессрочной (perp) торговли Drift — не сократила этот разрыв. Она сделала его шире. С января 2025 средний месячный объем бессрочного выпуска «дрейфа» достиг 6,75 млрд долларов США, что делает Drift одним из наиболее влиятельных площадок по бессрочным выпускам на Solana по месту
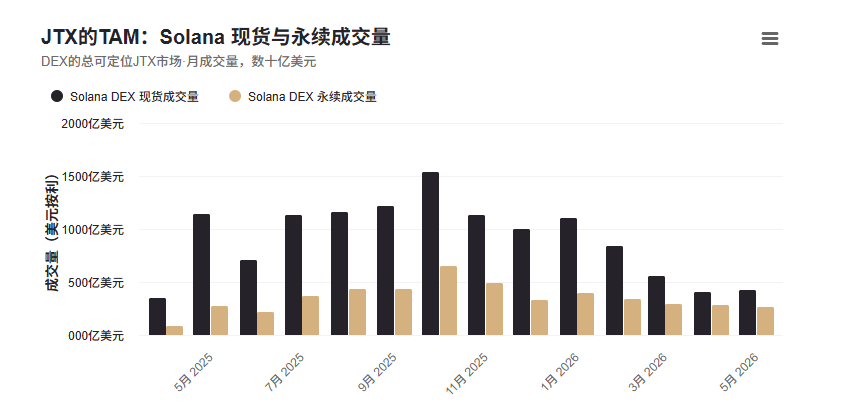
Трехмесячные адресуемые торговые объемы для Solana DEX в споте и в бессрочных/перпах составляют 46,2 млрд долларов США и 28,0 млрд долларов США соответственно. JTX — это попытка Jito выйти в интерфейсный слой: в отличие от всех конкурирующих торговых приложений, которые идут тем же процессом, у него есть базовая инфраструктура.
Если предположить, что структура комиссии принимающей стороны Hyperliquid равна «смешанному» проценту комиссии Jito, то комиссия за спотовую сделку составляет 0,07% — ниже 0,25% у Raydium (лидирующего спот/автоматизированного маркетмейкер DEX на Solana), чуть выше 0,05% у Meteora (централизованной биржи ликвидности) — и 0,05% у комиссии по бессрочным контрактам, когда она конкурирует с Jupiter в бессрочных/перпах: Jupiter — ведущий агрегатор спотовых свопов и бессрочных контрактов на Solana. Цена Jito не рассчитана на извлечение ренты — она рассчитана на доминирование на рынке. Комиссии достаточно низкие, чтобы масштабно разгонять объем торгов, а качество исполнения достаточно дифференцированное, чтобы удерживать продажи.
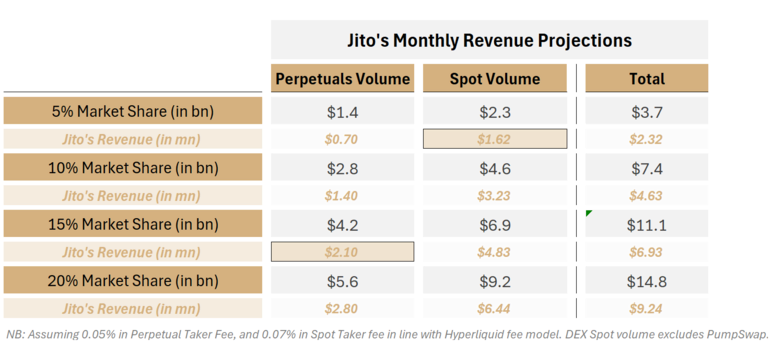
В базовом сценарии — доля спота 5%, вечные акции (perps) 15%; последние — более реализуемая вертикаль с учетом конкуренционного вакуума, оставленного Drift. По анализу Sandmark общий доход JTX составляет 3,72 млн долларов США в месяц: из них 1,62 млн — спот, 2,10 млн — вечные акции. В годовом выражении прирост общего дохода — 44,6 млн долларов США: текущий протокол при трехмесячном скользящем периоде дает 6,5 млн долларов США. JTX — это не просто добавление строки «доход» в P&L Jito. Оно перестраивает всю структуру доходов и потенциально дает 87% от 51,1 млн долларов США годовой анилизации общего объема в базовом кейсе.
Среднегодовой накопленный доход — 51,1 млн долларов США; подразумеваемый мультипликатор MCap к выручке сжался с 78,5х до 10,0х — ниже 21,1х у Jupiter, далеко ниже 27,7х у Raydium, чуть выше 7,84х у Meteora, которая сейчас генерирует максимум дохода относительно стоимости среди сопоставимых наборов Solana DEX.
Мультипликатор «догоняющего» (tail) в 78,5 раза при любом традиционном способе измерения выглядит как сильное растяжение. Инвесторы прогнозируют будущие форвардные доходы, которые JTX может сгенерировать завтра. Что делает эту ставку не просто спекулятивной, а структурно согласованной, так это то, что JTX получает 80% доли доходов, принадлежащую держателям JTO — это прямой и недвусмысленный механизм, который привязывает каждый доллар будущего объема торгов на платформе к стоимости токена, активируемый без голосования по управлению (governance).
Что касается финансов DAO, то распределение 80% доходов JTX на DAO — базовый кейс: 2,98 млн долларов США в месяц, 35,70 млн долларов США в год — в 5,5 раза превышает текущий темп доходов от совокупных протоколов, которые сейчас поступают в DAO. Эти капиталы накапливаются в казначействе под управленческим контролем держателей JTO; потенциальный механизм размещения пока не подтвержден. На данный момент нет официального прямого распределения держателям токенов. Текущая классификация не возлагает долю доходов на уровне держателя. Но тренд очевиден: по мере того как кумулятивный JTX-доход будет пересчитываться и входить в казначейство, давление на запуск более строгого механизма накопления стоимости — переключение комиссий, масштабная программа выкупа (buyback) — будет расти соответствующим образом.
Обратный ветер ставки Хито
Насколько эффективен такой пересмотр цены — зависит от того, как именно исполняется; стоит отметить три структурных встречных ветра.
Первое — это ликвидность. Интеграция JTX по ликвидности в Phoenix City через книгу лимитных заявок в центральном лимитном порядке решает проблему инфраструктуры, но не решает проблему холодного старта. Без глубокой книги нет места для трейдеров, а построить глубину там, где основная сложная ликвидность уже мигрировала на высоколиквидные сети, — непросто. По сравнению со своей доминирующей позицией в споте, ончейн-активность Solana в производных инструментах по-прежнему скромная — доля комиссий в деривативах 5,5% против 42,1% у спотового DEX, это видно по возможности — и одновременно по сложности исполнения.
Второе — зависимость от Solana. Преимущество JTX в исполнении тесно связано с активностью сети Solana: выпуск MEV, пропускная способность блок-движка и генерация комиссий BAM сжимаются в среде с низкой активностью. С момента пика в октябре 2024 за последние три месяца падение объемов сделок уже отражается в данных по доходам; если ончейн-активность продолжит оставаться вялой, это будет давить на обе стороны одновременно.
Третье — это предложение. Ежемесячно инвесторы и ключевые вкладчики разблокируют примерно 7,5 млн JTO; по текущей цене метрика Messari добавляет в рынок около 3,0–4,0 млн долларов США нового оборотного предложения в месяц. При том, что примерно 140 млн JTO заблокированы в обращающемся предложении (4,738×10^8), значение «разводнительного буфера» существенно. Потенциальные планы выкупа DAO могут частично снять давление, но математика начнет работать в пользу JTX только тогда, когда рост объема торгов будет достаточно быстрым, чтобы накопления в казначействе превышали выпуск токенов — а текущий протокольный run rate в 0,541 млн долларов США в месяц пока не выиграл эту гонку.