


Ключевые моменты
Реальный объём оборота даёт более ясное представление о ликвидности токена, помогая различать заявленный объём обращающегося предложения и фактически доступное для торговли предложение на рынке.
Когда реальный объём оборота низкий, если рынок не может в полной мере понять динамику базового предложения, это может привести к искажению ценового обнаружения, волатильности, а также таких оценочных показателей, как рыночная капитализация и FDV.
Поэтому сочетание анализа реального объёма оборота с проверкой токеномики, данными на блокчейне и планами разблокировки может помочь пользователям более полно и всесторонне оценить выход токена на рынок и его поведение.
Исследования Binance ранее выпустили отчет (Низкий объем, высокий FDV: как крипторынок пришел к этому?), в котором сообщество продолжает наблюдать за рядом проектов с относительно низким реальным объемом при выходе на рынок. Это не обязательно является негативным фактором во всех случаях, но низкий реальный объем торговли может привести к неестественному определению цен, большей волатильности и потенциально вводящей в заблуждение рыночной капитализации или полностью разбавленной оценке.
В этой статье объясняется, что такое реальный объем торговли, почему он важен и как пользователи и команды проектов могут более прозрачно и осознанно подходить к выходу токенов на рынок.
Что такое реальный объем торговли?
Реальный объем торговли относится к той части предложения токенов, которая действительно может активно торговаться на открытом рынке.
В традиционных финансовых рынках это аналогично понятию свободных акций или акций, доступных для публичной торговли, то есть акций, которые могут быть торгуемыми после исключения ограниченных акций, акций инсайдеров и стратегических акций. В крипторынке также могут существовать аналогичные различия между токенами, которые включаются в объем обращения, и фактически доступными для торговли токенами.
Хотя раскрытый объем обращения отражает номинально обращающиеся предложения, реальный объем торговли отражает фактически доступные для торговли предложения. Чем больше разница между ними, тем выше вероятность того, что реальная ликвидность токена будет переоценена.
Реальный объем торговли лучше понимать как оценку, а не как точную формулу. Пользователи, оценивая, сколько предложения действительно доступно для активной торговли, могут учитывать такие факторы, как заблокированное предложение, условия вестинга, токены, удерживаемые казначейством или командой проекта, участие в стейкинге и концентрацию держателей.
На практике наблюдаемый рыночный баланс также может служить грубой оценкой:
Оценка реального объема торговли ≈ Баланс ликвидного пула DEX + Баланс CEX
Это не идеальный метод измерения, поскольку баланс на бирже, ликвидные пулы, казначейские кошельки, контракты стейкинга и поведение долгосрочных держателей могут меняться со временем. Тем не менее, это все равно может помочь пользователям лучше различать раскрытый объем обращения и фактически доступное предложение для активной торговли.
Низкий реальный объем торговли может возникать в следующих ситуациях:
значительная часть предложения удерживается инсайдерами, фондами, казначейскими кошельками или долгосрочными держателями
большая часть ликвидного предложения используется для обеспечения ликвидности
стейкинг, условия вестинга, экосистемные заморозки или планы аirdrop уменьшают количество свободно торгуемых токенов
ликвидность сосредоточена в немногих биржах или ликвидных пулах
немного крупных держателей контролируют большую часть доступного объема обращения и редко совершают сделки
Низкий реальный объем торговли сам по себе не обязательно является негативным. Он может отражать ранние схемы распределения токенов, долгосрочные стимулы, участие в стейкинге или казначейские стратегии. Однако, когда это также сопровождается ограниченным раскрытием, концентрацией владения, высоким FDV или множеством предстоящих разблокировок, это может стать важным фактором риска, который пользователи должны учитывать.
Влияние низкого реального объема торговли
Чтобы лучше понять это, можно представить упрощенный сценарий: ранние сделки с токенами происходят в среде с низким реальным объемом торговли. В этом случае даже небольшие покупки могут значительно поднять цену, тем самым увеличивая подразумеваемую рыночную капитализацию или полностью разбавленную оценку (FDV). Однако, если затем не появится более широкий спрос или последующие разблокировки токенов значительно увеличат объем обращения, цена может упасть по мере увеличения ликвидности. Далее мы подробнее рассмотрим влияние низкого объема обращения.
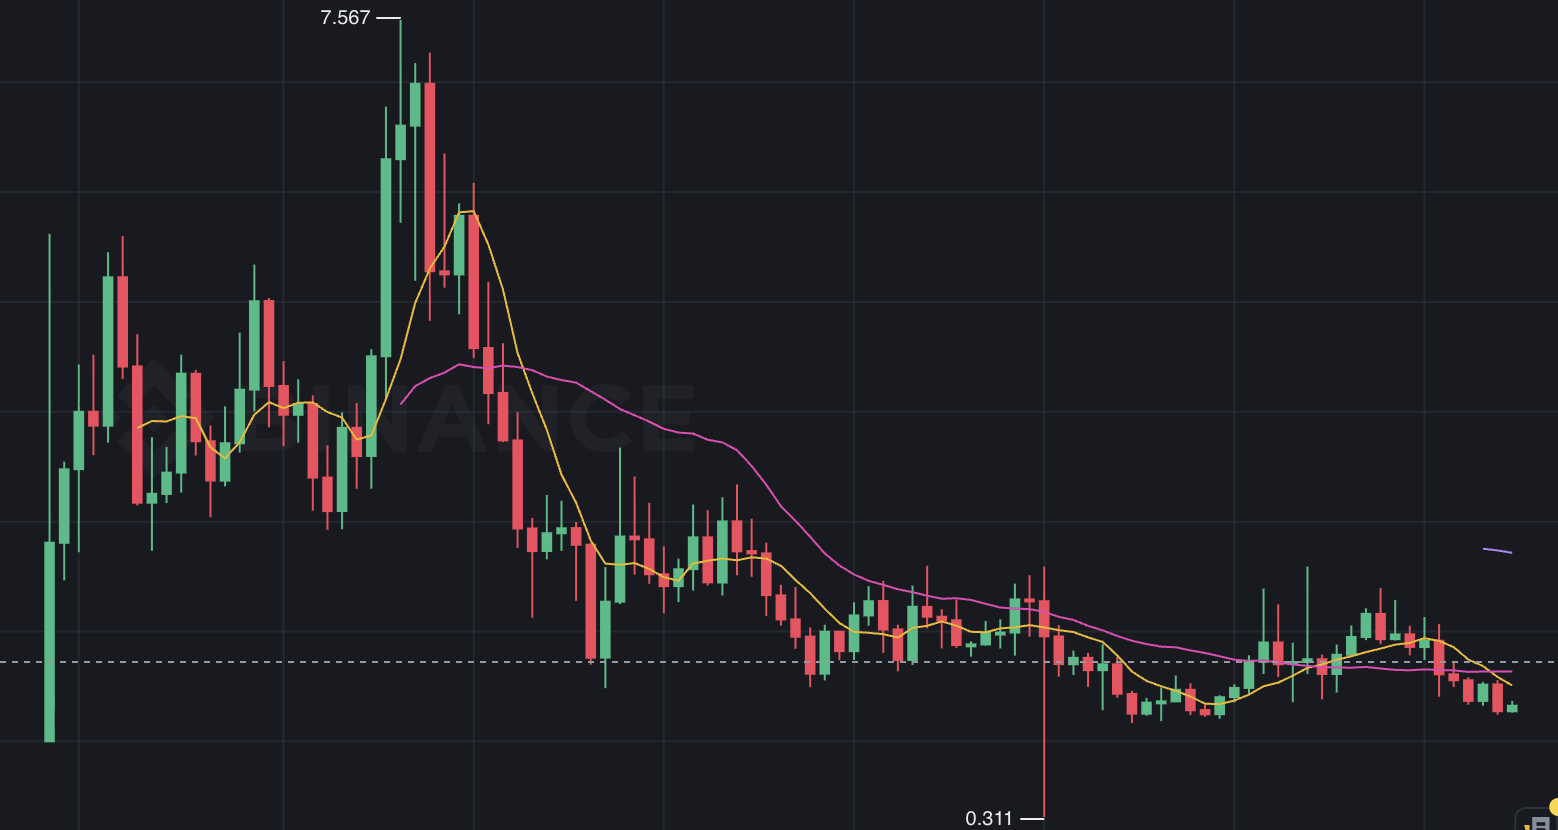
Пример: когда реальный объем торговли низкий, ранние изменения цен могут быть более волатильными и трудными для отражения широкого рыночного спроса; по мере увеличения предложения цена может подвергаться риску снижения.
Неестественное определение цен
Справедливое определение цен зависит от широкого участия на рынке, достаточного объема для торговли и прозрачной информации.
Когда только небольшая часть предложения активно торгуется, цена может не полностью отражать общий рыночный спрос. Напротив, формирование цены может зависеть от немногих кошельков, сосредоточенной ликвидности, ликвидности, предоставляемой конкретными участниками, или факторов, связанных с выходом на рынок.
В среде с низким реальным объемом торговли даже небольшие покупки могут значительно поднять цену и вывести на более высокий FDV в условиях отсутствия широкого рыночного подтверждения.
более высокая волатильность
низкий реальный объем торговли также может привести к более высокой волатильности. Когда доступное предложение ограничено, даже относительно небольшие заказы могут оказать непропорциональное влияние на цену.
Это обычно приводит к более широким спредам, большему проскальзыванию, более резким колебаниям цен и более сильной реакции на новости, рыночные настроения или события разблокировки. Поэтому пользователям труднее различить устойчивый спрос и ценовые изменения, вызванные краткосрочной ликвидностью.
вводящая в заблуждение рыночная капитализация
Рыночная капитализация и FDV являются полезными ориентировочными показателями, но когда цена формируется на основе тонкого реального объема торговли, информативность этих показателей может снизиться.
Например, небольшие покупки могут поднять цену токена, в то время как эта цена затем одновременно увеличит рыночную капитализацию на основе расчета ликвидного предложения, а также FDV на основе общего объема предложения. В этом случае поверхностная оценка может завышать фактический приток средств или глубину рынка. Поэтому рыночная капитализация и FDV должны интерпретироваться вместе с реальным объемом торговли, глубиной ликвидности, концентрацией держателей и предстоящими планами разблокировки.
риски разблокировки токенов
Когда низкий реальный объем торговли обусловлен заблокированным предложением, будущая разблокировка становится фактором, на который стоит обращать внимание.
Потенциальное давление на продажу может исходить от ранних инвесторов, распределения команды, казначейских кошельков или планов выпуска токенов. В некоторых случаях даже если токены еще не попали в обращение, ожидания разблокировки могут повлиять на цену, особенно при ограниченном или неясном раскрытии информации.
Как пользователи оценивают низкий реальный объем торговли?
Пользователи не должны полагаться только на поверхностную рыночную капитализацию, FDV или краткосрочные ценовые движения. Более полная оценка может включать:
изучение токеномики проекта, таблицы распределения токенов, условия вестинга и график разблокировки
сравнение раскрытого проекта объема обращения с показателями реального объема торговли, такими как баланс на бирже, баланс ликвидных пулов DEX, распределение кошельков в цепочке и концентрация держателей
оценка того, сосредоточено ли предложение в руках немногих кошельков, бирж или ликвидных пулов
обращение внимания на токены, значительно поступающие на биржи, поскольку это может повлиять на краткосрочную ликвидность и динамику цен
использование платформ третьих сторон для лучшего понимания распределения кошельков, потока токенов и рисков концентрации
обращение к раскрытию информации проекта, белым книгам, исследованиям Binance, материалам DD Hub и другим общедоступным источникам информации
Как всегда, пользователи должны проводить собственные исследования. Токеномика может быть довольно сложной, и ни один отдельный показатель не может полностью отразить качество или риски выхода токена на рынок.
Рекомендации для команды проекта
Для команды проекта более прозрачное раскрытие может помочь участникам рынка лучше понять динамику основного предложения токенов. Поэтому проект может рассмотреть возможность повышения прозрачности в отношении начального объема обращения, предположений о реальном объеме торговли, распределения токенов, условий вестинга, графика разблокировки, количества токенов в казначействе, ликвидности, участия в стейкинге и структуры распределения аirdrop.
Прозрачность не означает, что все проекты должны использовать одинаковую структуру обращения. Разные проекты могут принимать различные проектные решения в зависимости от стадии развития, структуры сообщества и экологических потребностей.
Тем не менее, когда пользователи могут четко различать доступное свободно торгуемое предложение от заблокированных, ставленных, связанных с ликвидностью или зарезервированных токенов, они могут лучше оценивать оценку, ликвидность и потенциальное давление будущего предложения, что позволяет им принимать более обоснованные решения.
Заключение
реальный объем торговли является важным фактором для оценки выхода токена на рынок и поведения на вторичном рынке.
Хотя низкий реальный объем торговли сам по себе не обязательно является негативным, когда он сопровождается высоким FDV, ограниченным раскрытием, концентрацией предложения или значительными будущими разблокировками, это может ослабить процесс определения цен и увеличить рыночные риски.
В конечном счете, более прозрачная токеномика выгодна для обеих сторон рынка. Для пользователей понимание реального объема торговли помогает принимать более обоснованные решения; для команды проекта более высокая прозрачность и более осторожный дизайн объема обращения помогают установить доверие, поддерживать более устойчивое определение цен и способствовать более здоровому рынку токенов.