


Как парижский исследовательский коллектив переписал правила риска, доходности и архитектуры на децентрализованных рынках заимствования.
I. Введение: Тихая революция в кредитовании
На бычьем рынке самые громкие нарративы, как правило, побеждают: новые L2 запускаются с шумом, мемкоины растут на миллионы процентов «из-за вайба», а социальные ленты заполнены тем, какая цепочка или приложение захватывает спекулятивное воображение момента. Но под этим зрелищем есть другой класс строителей — те, кто тихо перекраивает основы DeFi без театрализованных эффектов, хайповых циклов или максималистского маркетинга.
Morpho явно попадает во вторую категорию.
Первоначально запущенный в 2022 году и значительно уточненный в 2023–2024 годах, Morpho стал одним из самых технически элегантных, осведомленных о рисках и продуманно спроектированных кредитных протоколов во всей экосистеме. Его дизайн решает проблему, существующую с самых ранних дней кредитования DeFi: неэффективный спред между кредиторами и заемщиками на протоколах, основанных на пулах, таких как Aave и Compound. Но Morpho не просто "оптимизирует доходность". Он переопределяет архитектуру, на которой основано кредитование, перестраивая сегментацию риска, маршрутизацию ликвидности, потоки учета и структуры стимулов с нуля.
Чтобы понять Morpho, нужно понять более глубокую историю взросления DeFi. Протокол представляет собой сдвиг от монолитных платформ "один размер подходит всем" к модульным, аудируемым, высокоспециализированным хранилищам — системам, где риск больше не размывается, а явно выбирается, измеряется и автоматизируется.
Эта статья исследует философию, механику, архитектуру Morpho и ее последствия для будущего децентрализованных кредитных рынков. Если Aave и Compound были оригинальными универсальными банками DeFi, Morpho нацелен на то, чтобы стать высоко оптимизированной межбанковской сетью, координирующей их.
И он делает это с уровнем согласованности дизайна, редко встречающимся в этой области.
II. Проблема: Неэффективность в Сердце Кредитования DeFi
Чтобы понять, что исправляет Morpho, вы должны понять дисбаланс в основе систем кредитования на основе пулов.
1. Модель пула
Протоколы, такие как Aave, работают следующим образом:
объединяя все депозиты кредиторов,
объединяя обеспеченных заемщиков,
устанавливая одну линейную кривую процентных ставок,
и распределяя спрос на заем пропорционально.
Хотя элегантно просто, эта система имеет основную неэффективность:
Кредиторы зарабатывают меньше, чем платят заемщики.
Разница — иногда небольшая, часто значительная — необходима для:
поддержание резервов,
финансирование буферов ликвидации,
поддержка решений управления,
и гарантирование ликвидности.
Но этот спред не всегда экономически оптимален. В периоды высокой загрузки кредиторы размываются; при низкой загрузке заемщики переплачивают. И поскольку процентные ставки глобальны, заемщики с низким и высоким риском оцениваются одинаково, что далеко от идеала.
2. Фрагментированный, непрозрачный риск
Рынки Aave объединяют:
риски активов,
риски обеспечения,
зависимость от оракулов,
стимулы ликвидации,
системная корреляция,
спрос на заем,
в один общий бакет.
Это делает риск:
сложно оценить,
сложно специализироваться,
и сложно изолировать.
В традиционных финансах сегментация риска — это триллионовая индустрия. В DeFi она едва существовала — до Morpho.
III. Прорыв Morpho: Взаимное Соответствие на Основе Пулов
1. Инсайт
Morpho не заменяет Aave или Compound.
Он располагается поверх них.
Он использует мета-уровень, который:
принимает депозиты и занимает как традиционный пул,
но внутри напрямую сопоставляет заемщиков и кредиторов,
снижая спред при сохранении гарантий безопасности основных протоколов.
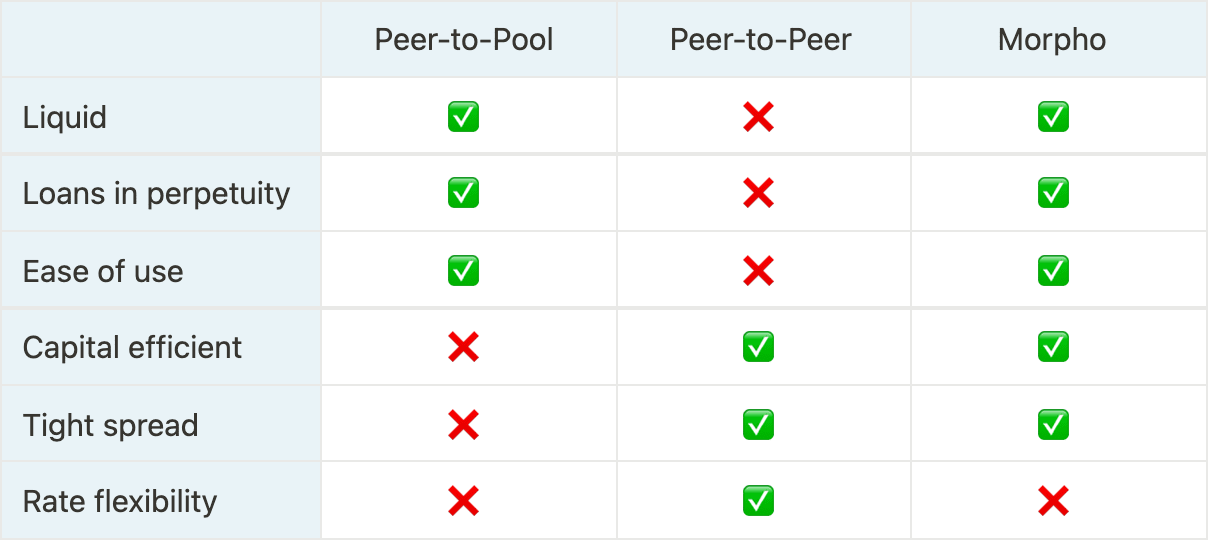
2. Модель "Лучшее из Обоих Миров"
Morpho достигает:
Оптимизированные процентные ставки через P2P-сопоставление
Гарантированная ликвидность, потому что несоответствующие позиции возвращаются в Aave/Compound
Обычные механизмы ликвидации, используя основной протокол
Иными словами:
Morpho увеличивает эффективность, не жертвуя безопасностью.
3. Ставки становятся умнее
Вместо единой глобальной кривой, ставки динамически настраиваются на:
рыночные условия,
доступность совпадений,
дисбалансы спроса и предложения,
конфигурации, специфичные для хранилищ.
Это делает заем дешевле, а кредитование более прибыльным, не изменяя поверхность риска.
Результат?
Morpho привлек миллиарды долларов в использовании исключительно за счет предоставления лучшей экономики, а не токеновых стимулов.
IV. MetaMorpho: Эволюция в Модульную Архитектуру Кредитования
Хотя ранний Morpho оптимизировал устаревшие пулы, MetaMorpho (запущен в 2023–2024) представляет собой истинное философское видение протокола.
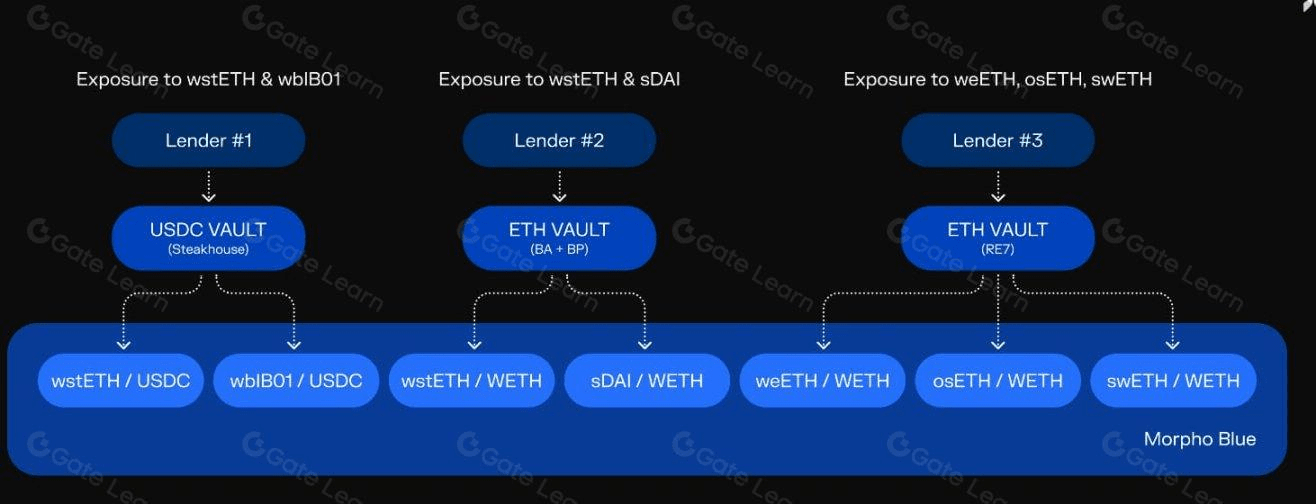
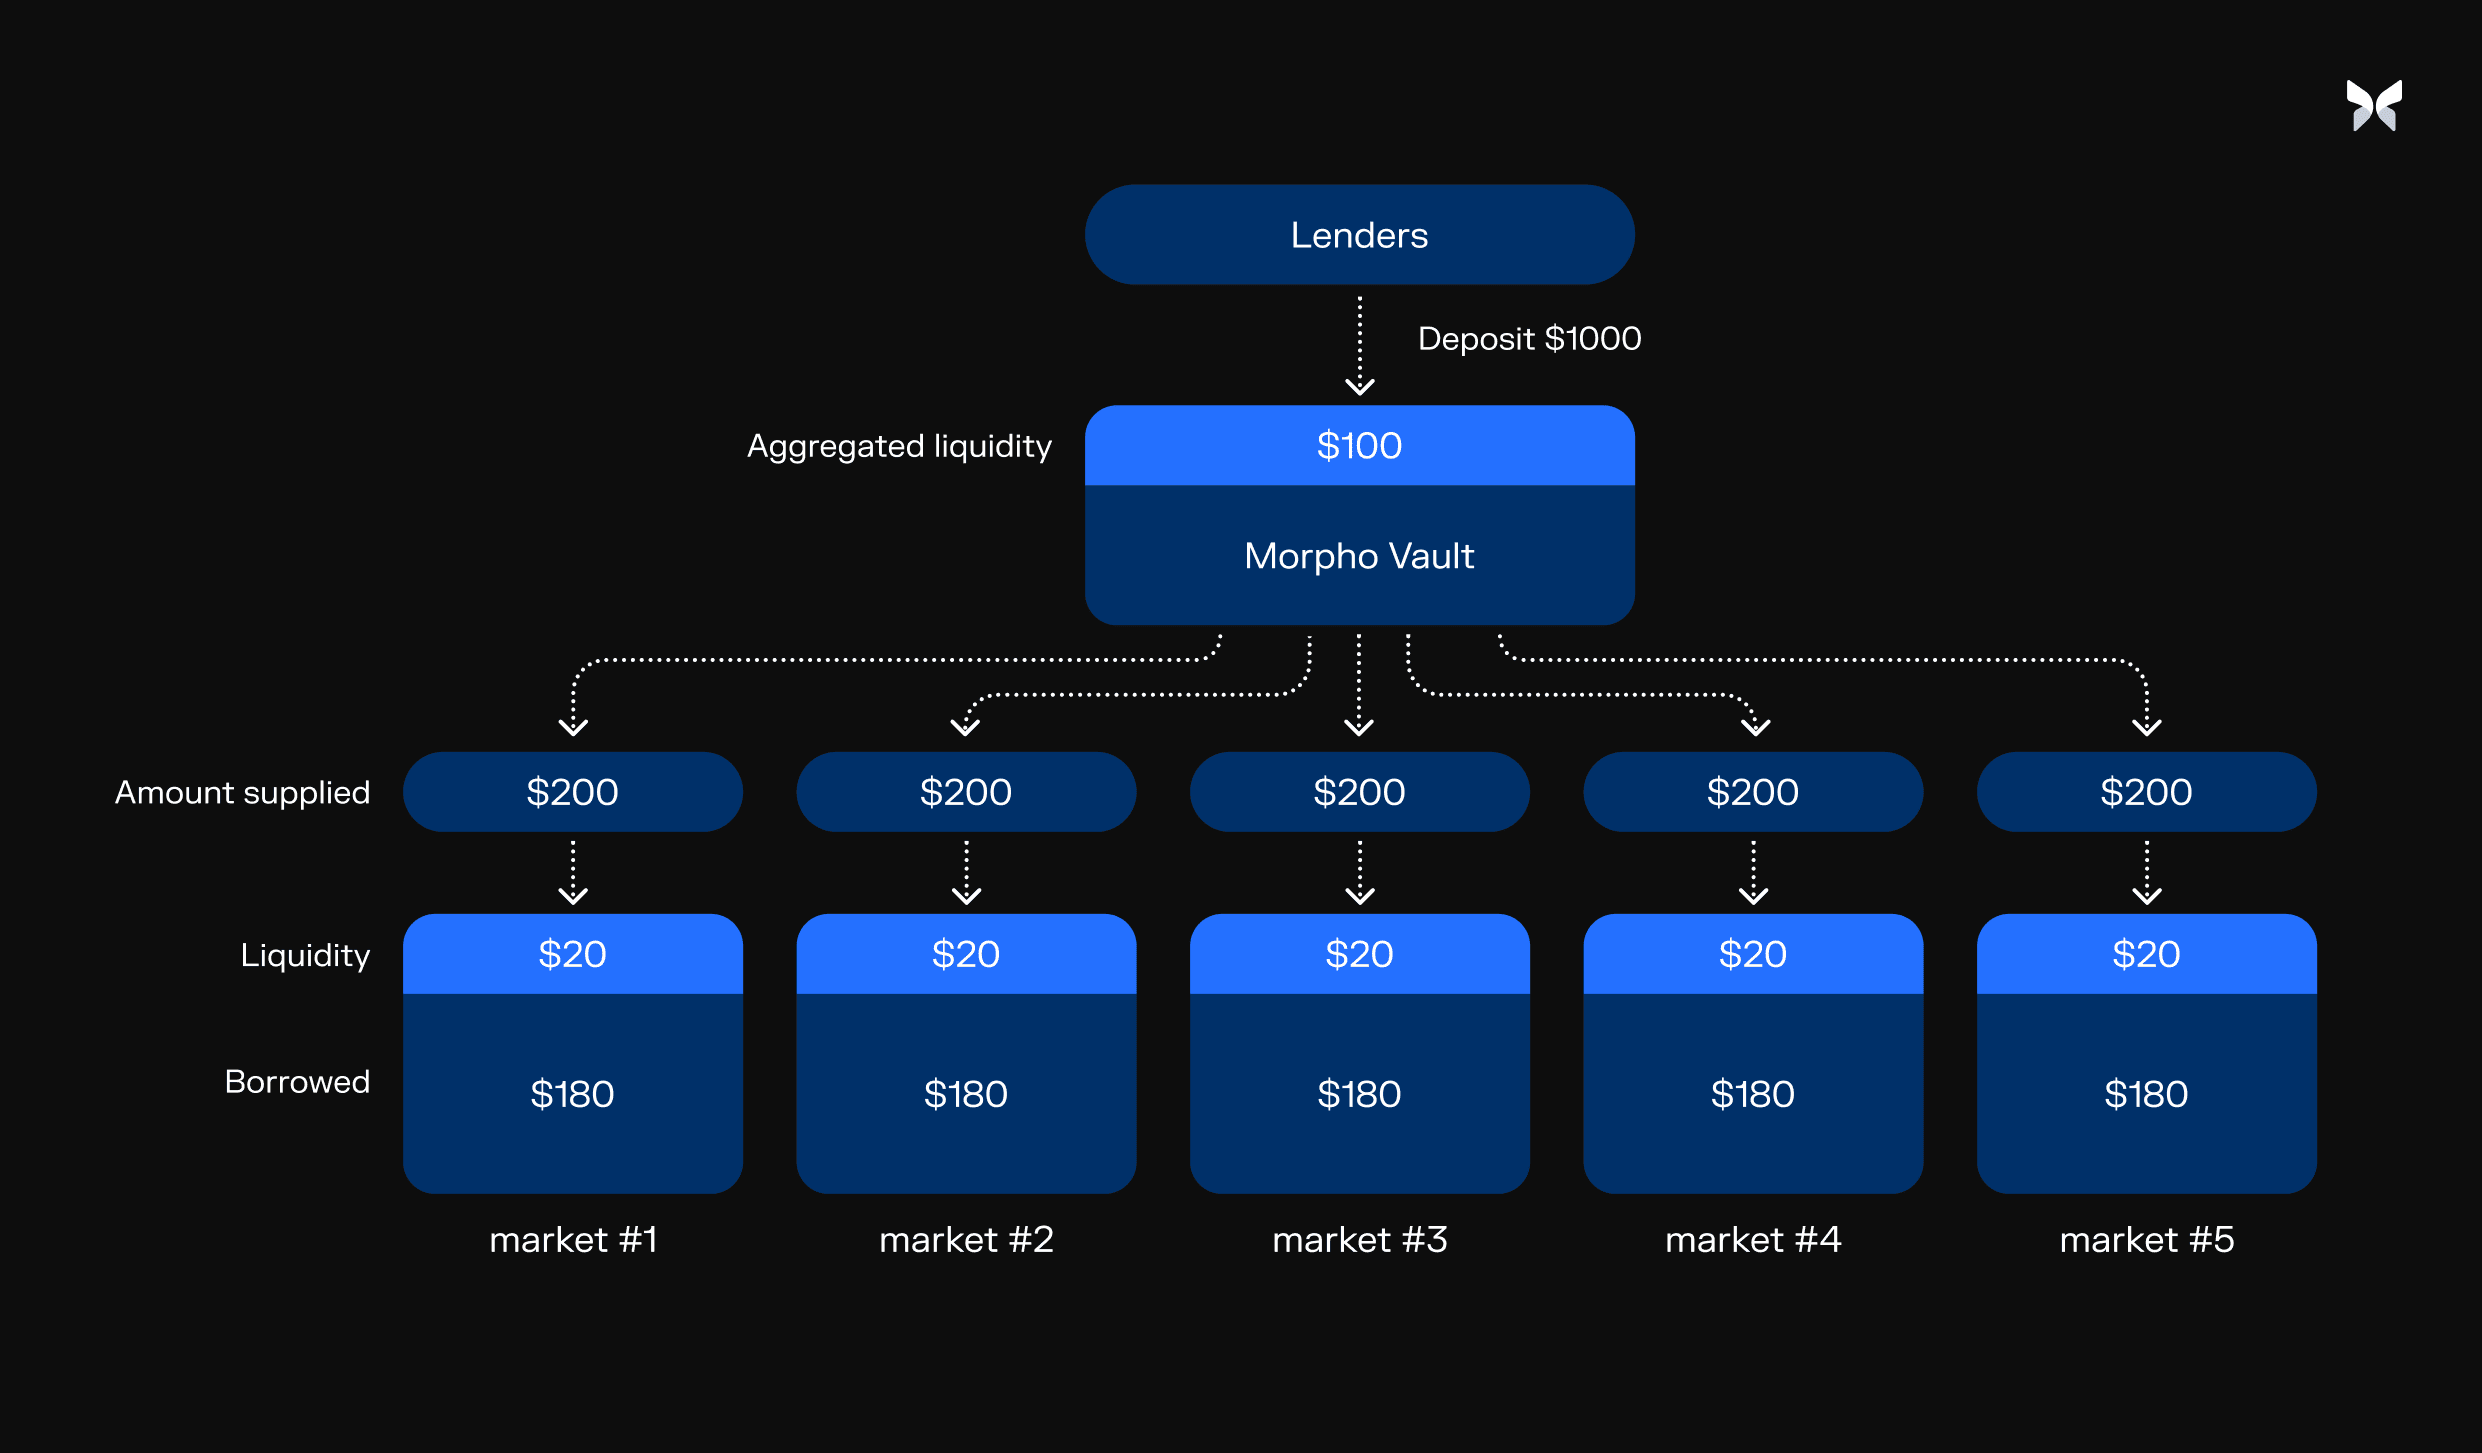
1. Ключевая инновация: Хранилища
MetaMorpho вводит изолированные, специализированные по риску кредитные хранилища, каждое из которых управляется:
аудиторов,
кураторов,
рамки риска,
и явная стратегическая логика.
Эти хранилища ведут себя почти как независимые фонды:
Одно хранилище может давать займы только хорошо обеспеченным заемщикам WETH на Aave.
Другое может предоставлять займы для стратегий с более высокой доходностью с более строгими фильтрами обеспечения.
Другое может интегрировать защиты оракулов или недостаточно обеспеченный кредит (будущий план).
Волшебство в том, что пользователи выбирают риск, вместо того чтобы его выбирали за них.
2. Разделение ролей
Вместо единого уровня управления MetaMorpho создает четыре различных институциональных роли:
Создатель Хранилища
Определяет стратегическую логику и параметры смарт-контрактов.
Куратор
Решает, какие аудиторы приемлемы для конкретного хранилища.
Аудитор
Оценивает безопасность конфигурации, лимиты емкости, наборы обеспечения и риски ликвидации.
Пользователь
Выбирает, какое хранилище соответствует их предпочтениям по риску.
Это воспроизводит модульную нормативную инфраструктуру традиционных финансов — за исключением централизации.
3. Программируемое кредитование
Хранилища MetaMorpho могут внедрять настраиваемую логику, такую как:
фильтры обеспечения,
лимиты,
очереди на вывод,
политики исполнения,
конфигурации оракулов,
контроль кредитного плеча.
Это преобразует кредитование в программируемую инфраструктуру.
Вместе эти функции дают DeFi то, чего ему всегда не хватало:
сегментированные кредитные рынки.
V. Архитектура риска: Morpho как Новый Стандарт
Если Uniswap стал пионером стандартов дизайна AMM, Morpho является пионером стандартов риска для децентрализованного кредитования.
1. Явный риск
Каждое хранилище:
заявляет о своих рисковых предположениях,
заявляет о своих зависимостях от оракулов,
заявляет о своем наборе обеспечения,
и заявляет о лимитах и правилах ликвидации.
Ясность помогает:
учреждения,
аудиторов,
DAOs,
комитетов управления,
проводить объективный анализ риска.
2. Безопасность ликвидации
Morpho все еще использует ликвидационные механизмы основных протоколов (Aave, Compound), так что:
стимулы ликвидации,
пороги ликвидации,
штрафы за ликвидацию,
обрабатываются самыми проверенными системами в экосистеме.
3. Дизайн, независимый от оракулов
Хранилища могут выбирать:
Chainlink,
Pyth,
пользовательская логика TWAP,
или будущие системы оракулов.
Это смягчает один из крупнейших системных рисков в кредитовании.
4. Сегментация уменьшает заражение
Неудача одного хранилища не может вызвать каскадную реакцию на другое.
Это самое большое структурное улучшение по сравнению с монолитными кредитными пулами.
VI. Экономика: Почему Дизайн Morpho Побеждает
1. Улучшенные ставки для обеих сторон
P2P-совпадение делает:
увеличение APY для кредиторов
уменьшение APY для заемщиков
Эффективность не теоретическая; исторические данные показывают последовательные улучшения на всех основных рынках.
2. Эффективность капитала увеличивается
Увеличивая ставки совпадения и настраивая логику хранилища, капитал распределяется там, где он наиболее продуктивен. Хранилища с более строгим обеспечением и контролируемым риском могут поддерживать:
больше кредитного плеча,
более высокая загрузка,
и снижает риск ликвидации.
3. Учреждения предпочитают сегментированный риск
Для DAOs, фондов DeFi и казначейств на цепочке MetaMorpho предоставляет:
четкие границы риска,
изолировать области неудачи,
аудируемую логику,
и предсказуемое поведение.
4. Нет необходимости в наемных стимулах
Принятие Morpho органично. Он не полагался на эмиссии.
Его рост зарабатывается, а не субсидируется.
VII. Команда: Ориентированная на Исследования, Высокотехнологичная, Скромная
В отличие от высокорекламируемых команд DeFi, Morpho Labs действует больше как:
группа по исследованию криптографии,
академическая лаборатория,
или подединица R&D протокола.
Эта культура видна в:
формальные документы,
методологии риска,
последовательные аудиты,
и минимальная шумиха.
Их инженерная философия проста:
минимальная поверхность атаки,
экстремальная ясность,
аудируемый модульный код,
и доказуемая корректность.
Во многих отношениях Morpho представляет собой следующую главу интеллектуальной эволюции DeFi.
Это разница между:
традиция разборки стартапов,
и хорошо спроектированный финансовый примитив.
VIII. Позиция Morpho в более широкой экосистеме DeFi
Morpho не конкурирует с Aave или Compound.
Он развивает кредитный субстрат, который они первыми внедрили.
1. Morpho как уровень оптимизации
Для заемщиков и кредиторов Morpho просто:
дешевле,
быстрее,
эффективнее.
2. Morpho как уровень сегментации риска
Для учреждений и казначейств Morpho предлагает:
изоляция хранилища,
курируемые стратегии,
аудируемая логика.
3. Morpho как будущее по умолчанию для агрегации дохода
Многие агрегаторы неизбежно переключатся на хранилища MetaMorpho, потому что:
доходность выше при аналогичном риске,
стратегии модульные,
и поверхности рисков четко определены.
IX. Будущее: Недостаточно обремененный кредит и далее
Архитектура Morpho намеренно достаточно гибка, чтобы эволюционировать в:
недостаточно обремененное кредитование,
кредит на основе репутации,
кредитование без оракулов,
разрешенные институциональные хранилища,
кредитные рынки между цепями,
программируемые структуры кредитного плеча.
В отличие от большинства протоколов, которым необходимо все перестраивать для расширения объема, Morpho уже имеет мета-уровень для элегантной эволюции.
Долгосрочное видение неоспоримо:
Morpho хочет быть самым эффективным уровнем координации для децентрализованного кредита в мире.
И впервые в DeFi существует архитектура, которая могла бы реально поддерживать это.
X. Заключение: Morpho как Исследование в Взрослении DeFi
Morpho не бросается в глаза. Он не доминирует в социальных сетях.
Он не обещает 10,000% APY или предлагает игровизацию на уровне розничной торговли.
Вместо этого он предоставляет:
математически обоснованная экономика,
модульная инфраструктура риска,
дизайн на уровне учреждений,
оптимизированное кредитование P2P,
будущее-proof основание для кредитных рынков.
В пространстве, которое часто ставит нарративы выше субстанции, Morpho является редким явлением:
протокол, который зарабатывает принятие через техническое превосходство.
Пока другие гонятся за вниманием, Morpho тихо строит основу для следующей эпохи децентрализованных финансов.
В этом смысле Morpho не просто оптимизатор кредитования.
Это философия — одна, которая утверждает, что будущее DeFi заключается в ясности, модульности, специализации и аудируемом риске.
И если траектория экосистемы продолжится, эта философия может очень хорошо определить стандарт того, как функционируют децентрализованные кредитные рынки в ближайшие десять лет.