

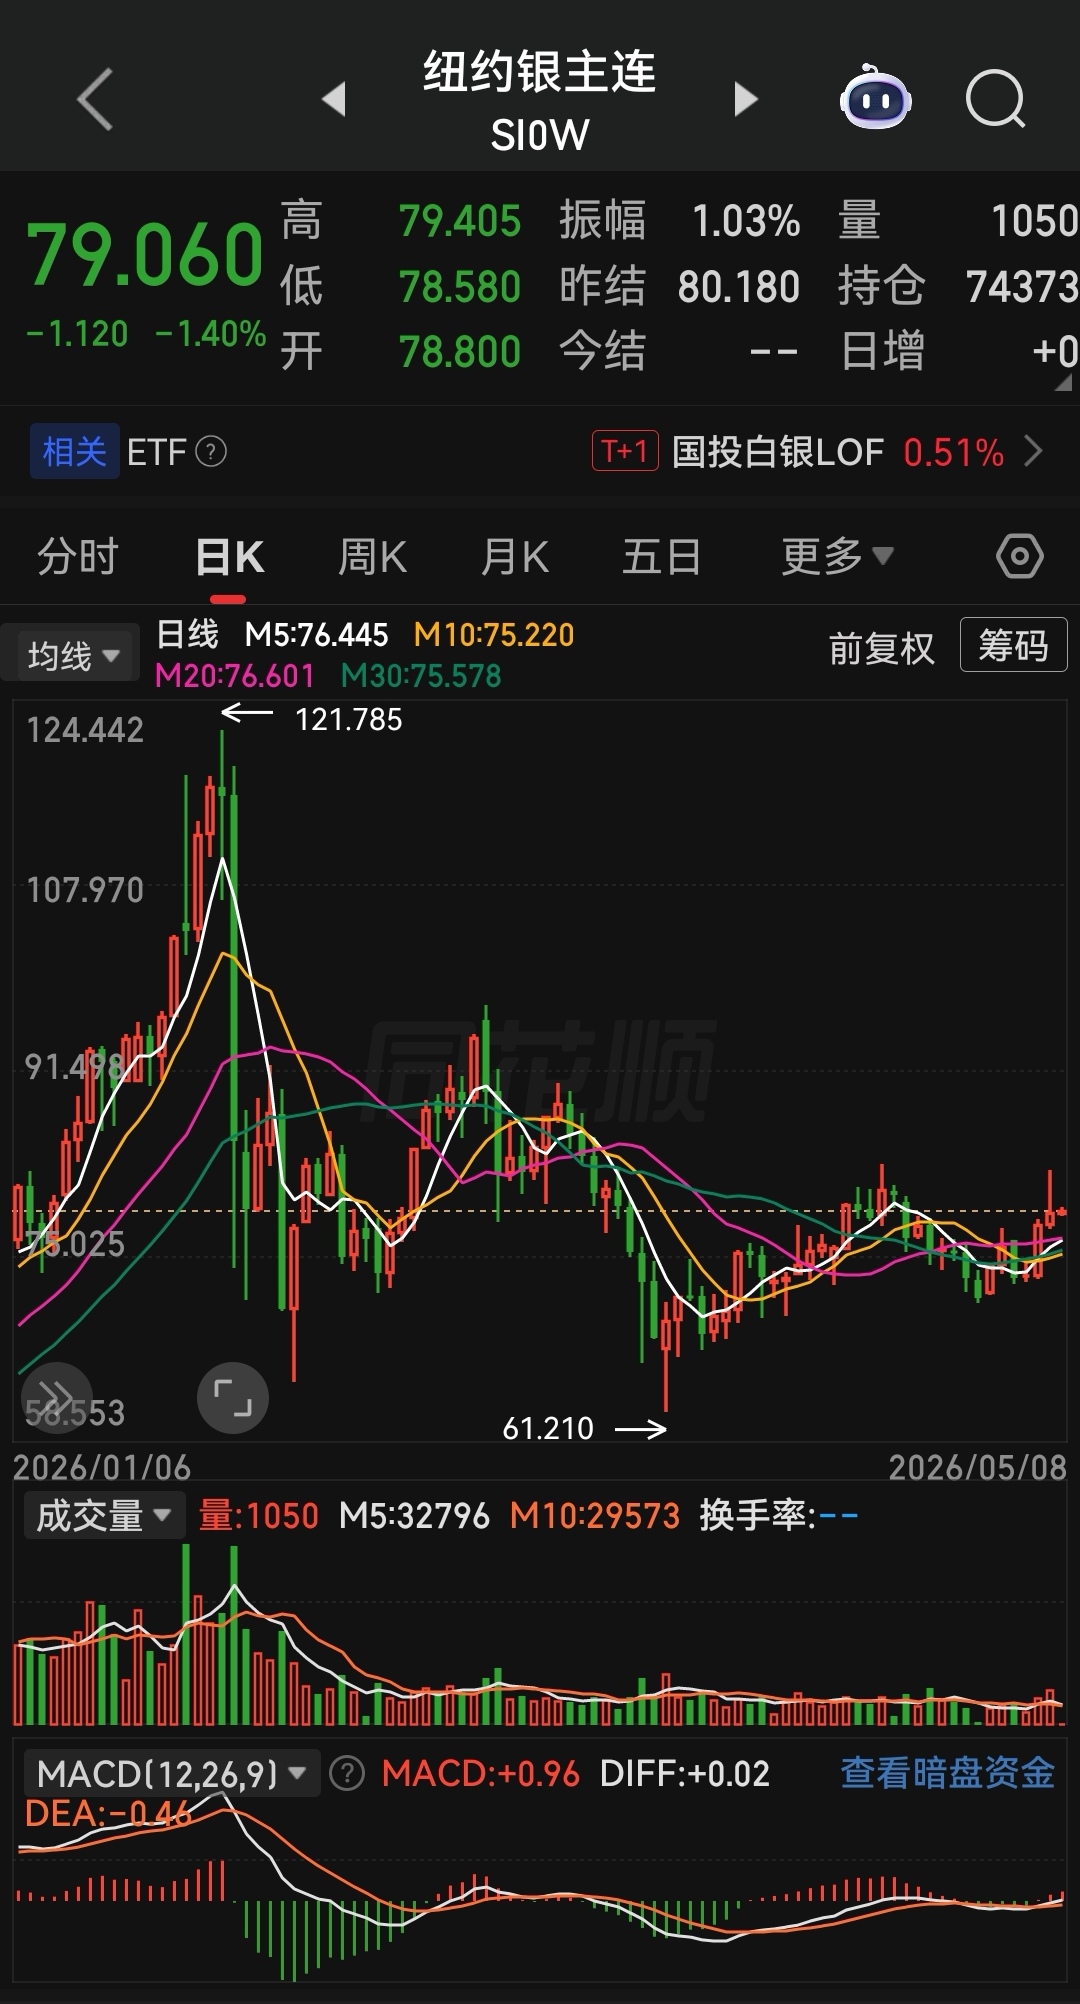
Серебро сейчас находится в условиях переплетения промышленного спроса и финансового укрытия, с продолжающимся балансом спроса и предложения, жесткой борьбой макроэкономической политики и геополитической эмоции. С точки зрения промышленности, спрос на серебро в таких областях, как солнечная энергетика, электромобили и электроника, стабильно растёт. Уже шесть лет наблюдается глобальный дефицит, запасы на биржах продолжают сокращаться, а ликвидность на рынке остается напряженной. С финансовой стороны, ожидания политики ФРС, сила доллара и геополитические настроения определяют направление资金流动, волатильность серебра значительно превышает золото, что приводит к резким всплескам и падениям. На уровне цен, после резкого роста в 2025 году, в 2026 году ожидается широкий диапазон колебаний в пределах 70–90 долларов, с явными разногласиями между быками и медведями.
В краткосрочной перспективе (1–3 месяца) серебро, вероятнее всего, будет сохранять высокоуровневую боковую динамику с уклоном в рост при крайне высокой волатильности. Ключевое сопротивление сосредоточено в диапазоне 85–90 долларов, а поддержка — на уровне 70–75 долларов. С одной стороны, импульс вверх формируют ожидания снижения ставки ФРС, ослабление доллара, а также повторяющиеся вспышки геополитической напряженности и поддержка со стороны физического спроса. С другой стороны, на высоких ценах сдерживается промышленная закупка, спекулятивный капитал фиксирует прибыль и технический индикатор показывает состояние перекупленности, что создает давление на откаты. В целом картина характеризуется высокой волатильностью по типу «растёт быстро — падает резко».
В долгосрочной перспективе (6–18 месяцев) структурный бычий тренд на серебро выглядит однозначным: ценовой «центр тяжести» продолжит смещаться вверх. Ключевой драйвер — глобальный энергетический переход, который стимулирует долгосрочное расширение спроса на серебро в промышленности; со стороны предложения ограничивает фактор его сопутствующего (побочного) характера, из-за чего оно не может быстро высвобождаться, и сохраняется долгосрочный дефицит спроса и предложения. Кроме того, ослабление доверия к доллару США, рост закупок золота центральными банками и потребность в защитных (hedge) размещениях усиливают привлекательность серебра: это актив, сочетающий промышленную и финансовую функции, и потенциал для восстановления оценки является достаточным. В процессе возврата золотосеребряного соотношения к исторической средней серебро, вероятнее всего, будет расти быстрее золота. В среднесрочной перспективе оно может пробить предыдущие максимумы и двигаться к диапазону свыше 100 долларов США. На этом пути возможны резкие коррекции на отдельных этапах, однако они не меняют общий восходящий вектор.
Вышеизложенное приведено только для справки и не является инвестиционной рекомендацией.