


Банк международных расчетов (BIS) предупредил о рисках продуктов доходности стейблкоинов. Добавление доходности размывает грань между платежными инструментами и инвестициями, предупредила организация.
Банк международных расчетов (BIS) выпустил предупреждения о расширении продуктов доходности стейблкоинов. Организация отметила текущую тенденцию принятия стейблкоинов, но предостерегла о приложениях и продуктах на основе доходности.
Как сообщал Cryptopolitan, BIS в прошлом критиковал стейблкоины, наряду с общей негативной позицией по отношению к криптовалюте.
“Эти практики могут размыть границы между платежными инструментами и инвестиционными продуктами. Они могут конкурировать с банковскими депозитами, но часто предоставляются без эквивалентного надзорного контроля, страхования вкладов и прозрачности, подвергая пользователей рискам недостаточной защиты прав потребителей и потерям,” предупредил BIS в недавнем анализе.
Стейблкоины быстро расширили общее количество до 305.9B токенов, разделенных между общими платежными активами и специализированными токенами, связанными с продуктами на основе доходности. Стейблкоины хранятся на 42.1M адресах, что на 4% больше за последний месяц.
BIS предупреждает о конфликтах интересов для стейблкоинов и кредитных услуг
BIS предупредил, что популярность стейблкоинов может вызвать конфликты интересов с традиционными банками. Кроме того, приложения с доходом и кредитованием могут создавать конфликты интересов. Эта сфера все еще не регулируется в отношении доходности, несмотря на существующую основу для обеспечения стейблкоинов.
BIS даже призвал к дополнительным регуляциям для децентрализованных поставщиков криптоактивов (CASPs), которые предоставляют доходность. На данный момент нет конкретных ограничений против децентрализованных протоколов доходности и кредитования, и нет защиты для розничных пользователей.
Одним из источников конфликта являются относительно более высокие ставки по сбережениям для некоторых стейблкоинов, которые значительно превышают ставки банковских депозитов для клиентов в США. Однако BIS предупредил, что эти продукты с доходностью полностью не регулируются и не имеют механизмов безопасности для вкладчиков.
“Продукты с доходностью, которые имитируют сберегательные счета, могут подвергать пользователей потенциальным потерям и негативным контрактным последствиям, таким как статус необеспеченных кредиторов, если посредник потерпит неудачу,” объяснил BIS в своем недавнем отчете.
Некоторые протоколы стейблкоинов получают доход от казначейских облигаций США, либо напрямую, либо через токенизированные продукты, такие как BUIDL. В отличие от банков, протоколы делятся большей частью своей доходности с пользователями. Есть исключения, такие как USDT, который в основном удерживает интерес по своим казначейским облигациям.
Агрессивные доходы зависят от протоколов, а не от стейблкоинов
Стейблкоины принимаются несколькими протоколами, и окончательная доходность зависит от этих децентрализованных приложений. Даже регулируемые стейблкоины, такие как USDC, оказались в хранилищах или протоколах с высокой доходностью.
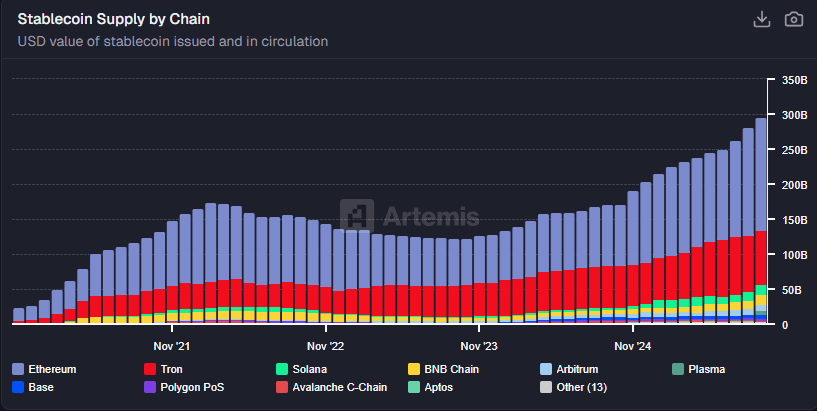 Стейблкоины увеличили свое общее предложение, в то время как возможности доходности увеличились, с дополнительными стимулами от фермерства через airdrop. Общее предложение стейблкоинов превышает 305B токенов. | Источник: Artemis
Большая часть ликвидности в настоящее время хранится на Aave, Morpho, Maple Finance и Sky Protocol. Однако существует длинный хвост более мелких продуктов с доходностью, с APY выше 100% или даже 1,000%. Большинство трейдеров все еще избегают этих протоколов из-за их нереалистичной, несоциальной доходности.
Чаще всего доходность популярных протоколов колеблется от 4% до 7%. Даже эти предложения более привлекательны по сравнению с банковскими депозитами.
Доход от стейблкоинов часто имеет дополнительные стимулы, такие как фермерство через airdrop. За последний год больше пользователей выбрали фермерство новых токенов, а не торговлю более рискованными и волатильными криптоактивами.
Присоединяйтесь к премиум-сообществу криптотрейдеров бесплатно на 30 дней - обычно $100/мес.