


Исходный заголовок: Может ли ликвидность победить в битве против следующей фазы войны в Иране? Почему Биткойн становится надежным индикатором ликвидности.
Исходный автор: Joe Duarte
Исходный текст переведен: Peggy, BlockBeats
Примечание редактора: Когда рынок только начал восстанавливать восходящий импульс благодаря ликвидности, новая неопределенность уже накопилась на другой стороне. Ситуация в Иране снова колебалась, риски в Ормузском проливе стали очевидными, что вновь поставило геополитические конфликты в центр оценки активов. Всего за несколько дней рынок перешел от единственной логики «финансирования» к двойной игре «ликвидность против рисковых событий».
Текущий рынок находится в "перетягивании каната" между "восходом, вызванным ликвидностью" и "рисками, связанными с эскалацией ситуации в Иране". С одной стороны, ФРС и Министерство финансов в краткосрочной перспективе вливали в финансовую систему почти 200 миллиардов долларов ликвидности, что способствовало быстрому восстановлению фондового рынка и рискованных активов; с другой стороны, геополитическая неопределенность, риски частного кредитования и перегретые настроения делают рынок все еще уязвимым.
В этой структуре роль биткойна начинает меняться. В отличие от традиционных рискованных активов, он более чувствителен к изменениям ликвидности и часто подает сигнал в первую очередь во время изменения денежной среды. Согласно историческому опыту, будь то преждевременное падение в октябре 2025 года или стабилизация в текущем восстановлении, биткойн в определенной степени играл роль "опережающего индикатора".
Поэтому вопрос теперь не только в том, "выростет ли рынок", а в том — когда ликвидность все еще высвобождается, а риски войны снова нарастают, какая сила будет доминировать в ценообразовании? Если деньги не могут продолжать хеджировать внешние удары, то нынешний рост может оказаться лишь этапным несоответствием; а если ликвидность продолжится, рынок может продолжить расти на фоне волатильности.
Далее, ключевое не в отдельной переменной, а в их относительной силе. А биткойн, возможно, снова станет активом, который первым даст ответ.
Вот оригинал:
"О, подумай дважды, потому что сегодня снова день, когда ты и я находимся в 'раю'." — Фил Коллинз.
Для трейдеров и инвесторов пятница — это необычный торговый день. Но до понедельника еще есть время, а рынок уже созревает для новых изменений — еще в субботу утром в новостях сообщалось, что Иран изменил свою позицию по вопросу Ормузского пролива, что может снова вызвать рыночные колебания.
Кроме того, пятничный рост уже поднял показатели рыночного настроения (см. ниже) до относительно слабого уровня, что делает рынок более подверженным коррекции. Это создает на рынке "перетягивание каната": с одной стороны, это масштабные вливания ликвидности, о которых будет упомянуто ниже, с другой стороны, это неопределенность, связанная с возможным поворотом ситуации в войне в Иране.
Что только что произошло?
Влияние ликвидности на рынок подвергается испытанию — противник — это возможные дальнейшие колебания из-за войны в Иране.
Вопрос: что произойдет, если около 200 миллиардов долларов почти одновременно войдут в финансовую систему?
Ответ:активы могут испытать резкий "медвежий рост" (melt-up).
В последнее время я внимательно следил за четырьмя факторами, которые сдерживают фондовый рынок: война в Иране, продолжающееся с января этого года сокращение ликвидности в финансовой системе, общие пессимистичные настроения на рынке и недостаток понимания реального состояния частного кредитного рынка.
Но на прошлой неделе эти факторы практически были "полностью опровергнуты": ликвидность резко сократилась, ситуация в Иране, похоже, успокоилась, а пессимистичные настроения на рынке снова подтвердили себя — они часто являются опережающим индикатором потенциального восстановления фондового рынка.
Мы уже вышли из опасности? Никто не может сказать точно, потому что ситуация в Иране снова накаляется. Кроме того, если инвесторы снова войдут в "режим паники", ликвидность может снова иссякнуть. А что именно происходит на частном кредитном рынке, мы до сих пор не имеем четкого представления.
Однако сейчас мы сосредоточимся на относительно наблюдаемой переменной: ликвидности.
Двойной "цунами ликвидности".
Если вы задаетесь вопросом, откуда в последние две недели пришли деньги, поднимающие фондовый рынок — задумайтесь: ответ в ФРС и Министерстве финансов. До 15 апреля они совместно ввели в финансовую систему около 200 миллиардов долларов, что дало трейдерам "налоговое послабление".
Сначала взглянем на первую "пушку" — ФРС.
15 апреля ФРС через операции репо влила в рынок почти 11 миллиардов долларов (через казначейские облигации и ипотечные ценные бумаги). Это уже немало, но более важно то, что ФРС продолжает вливание в рынок через свою программу управления резервами (RMP), ежемесячно добавляя около 40 миллиардов долларов.
Действительно стоит обратить внимание на вторую "пушку" — Министерство финансов США.
Согласно анализу Гаррета Болдина, Министерство финансов США в тот же период вливало в рынок около 140-200 миллиардов долларов. То есть, грубо говоря, без каких-либо официальных заявлений о количественном смягчении (QE), ФРС и Министерство финансов совместно тихо вливали почти 240 миллиардов долларов ликвидности в рынок.
Теперь несложно понять, почему фондовый рынок демонстрирует резкий рост.
Более скрытая часть: операции Министерства финансов.
Как Министерство финансов осуществляет эту "скрытую операцию"?
Ключевое заключается в одном счете — "Общий счет Министерства финансов США" (TGA), хранящемся в ФРС. Когда баланс этого счета увеличивается, это обычно означает ужесточение ликвидности; когда баланс уменьшается, это означает высвобождение ликвидности.
Согласно расчетам Гаррета, баланс "чекового счета" правительства США в ФРС до и после налогового дня снизился с примерно 837 миллиардов долларов до примерно 697 миллиардов долларов. А 15 апреля снова вырос до примерно 924 миллиардов долларов.
Ключевое в том, что около 140 миллиардов долларов уже поступило в банковскую систему до налогового дня, что означает, что к 15 апреля финансовая система фактически находилась в состоянии "обильной ликвидности".
Интересно, что Национальный индекс финансовых условий США (NFCI, который отслеживается еженедельно в этом отчете) в последних данных (10 апреля) уже изменил ранее наблюдаемую тенденцию ужесточения.
В нашем ежедневном отчете (Smart Money Passport) мы уже указали на это изменение: "ФРС на тот день ввела в финансовую систему около 10.5 миллиардов долларов, в то время как индекс NFCI снизился впервые с 23 января 2026 года. Эти два сигнала в совокупности могут означать, что ФРС уже скорректировала свою позицию по ужесточению ликвидности."
Следующий большой вопрос: сможет ли ликвидность занять доминирующее положение, или новая эскалация войны в Иране снова станет ключевым переменным на рынке.
Биткойн начинает "оживать": почему он является барометром ликвидности.
Следующее движение биткойна будет крайне важным.
Поскольку биткойн более чувствителен к ликвидности, его недавнее пробитие уровня 75,000 долларов и способность бросить вызов диапазону 80,000–85,000 долларов стоит обратить особое внимание.
С технической точки зрения, сопротивление в диапазоне 80,000–85,000 долларов не очень сильное. Распределение объема в этом диапазоне (VBP) довольно разреженное, что указывает на отсутствие эффективной поддержки в предыдущем процессе падения. Поэтому, при отсутствии аномальных обстоятельств, при восстановлении цен это место не должно служить сильным сопротивлением.
Если рынок потерпит неудачу, это означает две вещи: во-первых, рынок не имеет уверенности в этом восстановлении; во-вторых, сама ликвидность может быть под вопросом. Более того, если биткойн не сможет пробить этот ключевой диапазон, это может означать, что "цунами ликвидности", созданное ФРС и Министерством финансов, быстро уходит.
Если 200 миллиардов долларов банковских резервов будут усвоены рынком всего за несколько недель, это будет опасным сигналом. Это может означать, что частный кредитный рынок или другие внешние риски накапливаются.
Не забывайте, что падение биткойна в октябре 2025 года точно предсказало трудности фондового рынка в 2026 году. В то же время, биткойн также стабилизировался за несколько недель до дна фондового рынка и начал восстанавливаться, когда ФРС и Министерство финансов высвобождали ликвидность.
На фоне текущей эволюции ситуации в Иране и того, что глобальные риски все еще не устранены, если биткойн начнет ослабевать, его нельзя игнорировать.
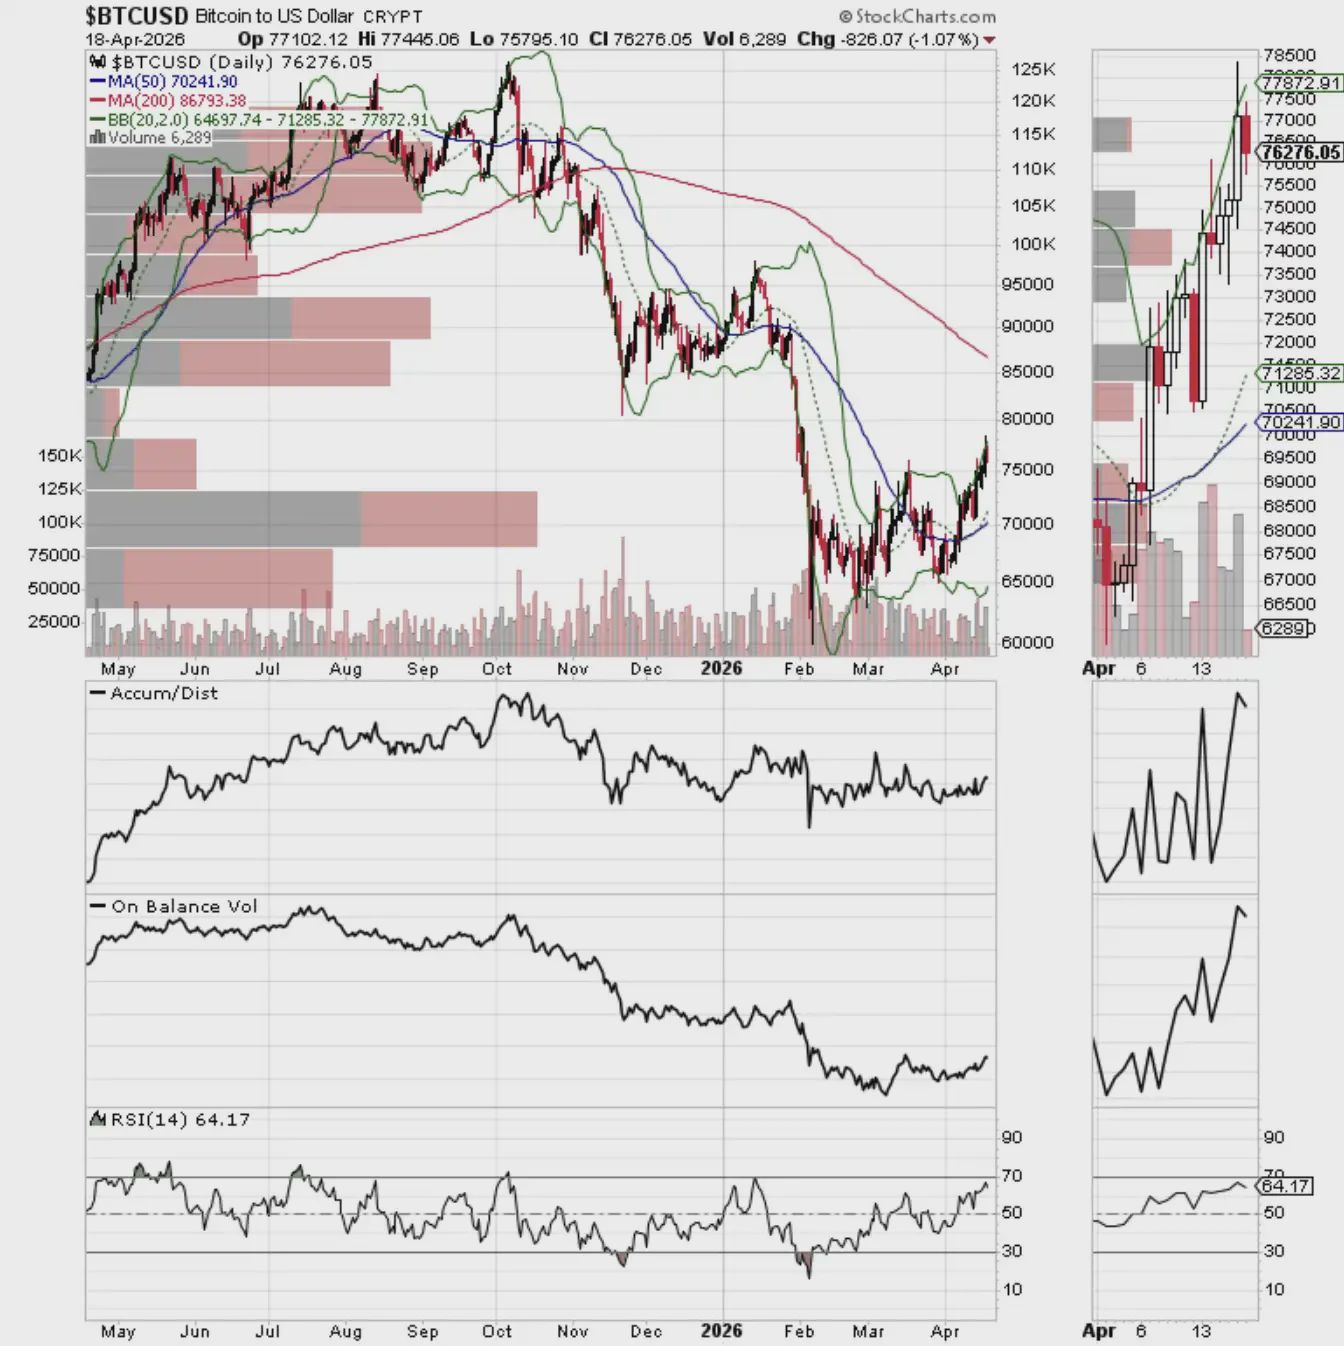
Диапазон 70,000–75,000 долларов является ключевым уровнем поддержки.
Итог настроений: рынок внезапно полностью повернулся к оптимизму.
Индекс страха и жадности CNN (GFI) на 17 апреля 2026 года составил 68, находясь в зоне "жадности".
Индекс страха и жадности на крипторынке CoinMarketCap в субботу утром составил 59, что является высоким "нейтральным" уровнем.
Общий коэффициент пут/колл на Чикагской бирже опционов (CBOE) составляет 0.65, в то время как коэффициент P/C для индексных опционов закрылся на уровне 0.82. В настоящее время общий настрой на рынке опционов остается нейтральным, но с быстро растущими бычьими настроениями он постепенно наклоняется в сторону медвежьей.
Индекс волатильности CBOE (VIX) закрылся на уровне 17.48, что является относительно позитивным уровнем. Однако в краткосрочной перспективе он все еще может снова подняться выше 20 (что обычно считается линией риска).
Стоит отметить, что VIX обычно повышается, когда трейдеры активно покупают пут-опционы. Увеличение спроса на пут-опционы заставляет маркет-мейкеров хеджировать, продавая фьючерсы на индекс, что создает нисходящее давление на рынок.
Напротив, когда VIX снижается, это означает, что спрос на пут-опционы уменьшается, рыночные настроения становятся более оптимистичными, и затем часто появляются новые покупки колл-опционов. Это подталкивает маркет-мейкеров к покупке фьючерсов на индекс для хеджирования рисков, что увеличивает вероятность роста фондового рынка.
Наблюдения за ликвидностью.
1. Позитив: ликвидность начинает смягчаться.
Последние данные Национального индекса финансовых условий (NFCI), опубликованные ФРС 27 марта 2026 года (обнародованы 10 апреля), составляют -0.47, что ниже предыдущей недели (-0.44), указывая на смягчение финансовых условий и улучшение ликвидности.
Снижение NFCI обычно рассматривается как бычий сигнал, а отрицательный индекс означает, что ликвидность на рынке относительно обильна.
2. Снижение доходности облигаций.
Доходность государственных облигаций США на этой неделе снизилась, но с развитием ситуации в Иране в будущем она может снова вырасти.
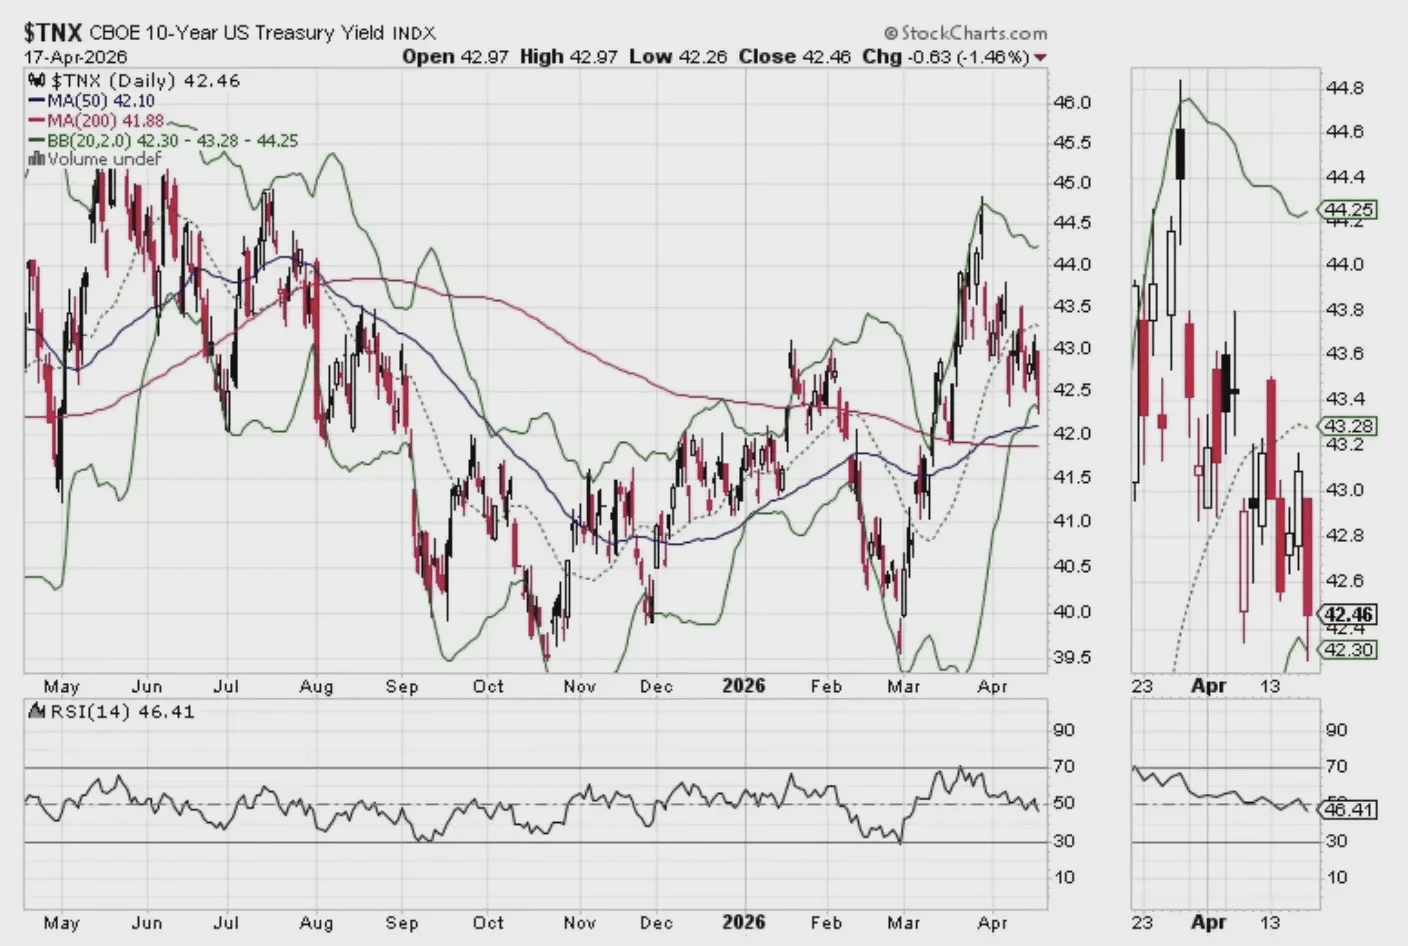
Доходность 10-летних казначейских облигаций США на этой неделе закрылась ниже 4.3%, пробив свою 20-дневную скользящую среднюю. Если она опустится ниже 200-дневной средней, это будет воспринято как бычий сигнал; наоборот, если цена снова поднимется выше 4.5%, это может подтолкнуть доходность к максимуму 4.6% в мае 2025 года.
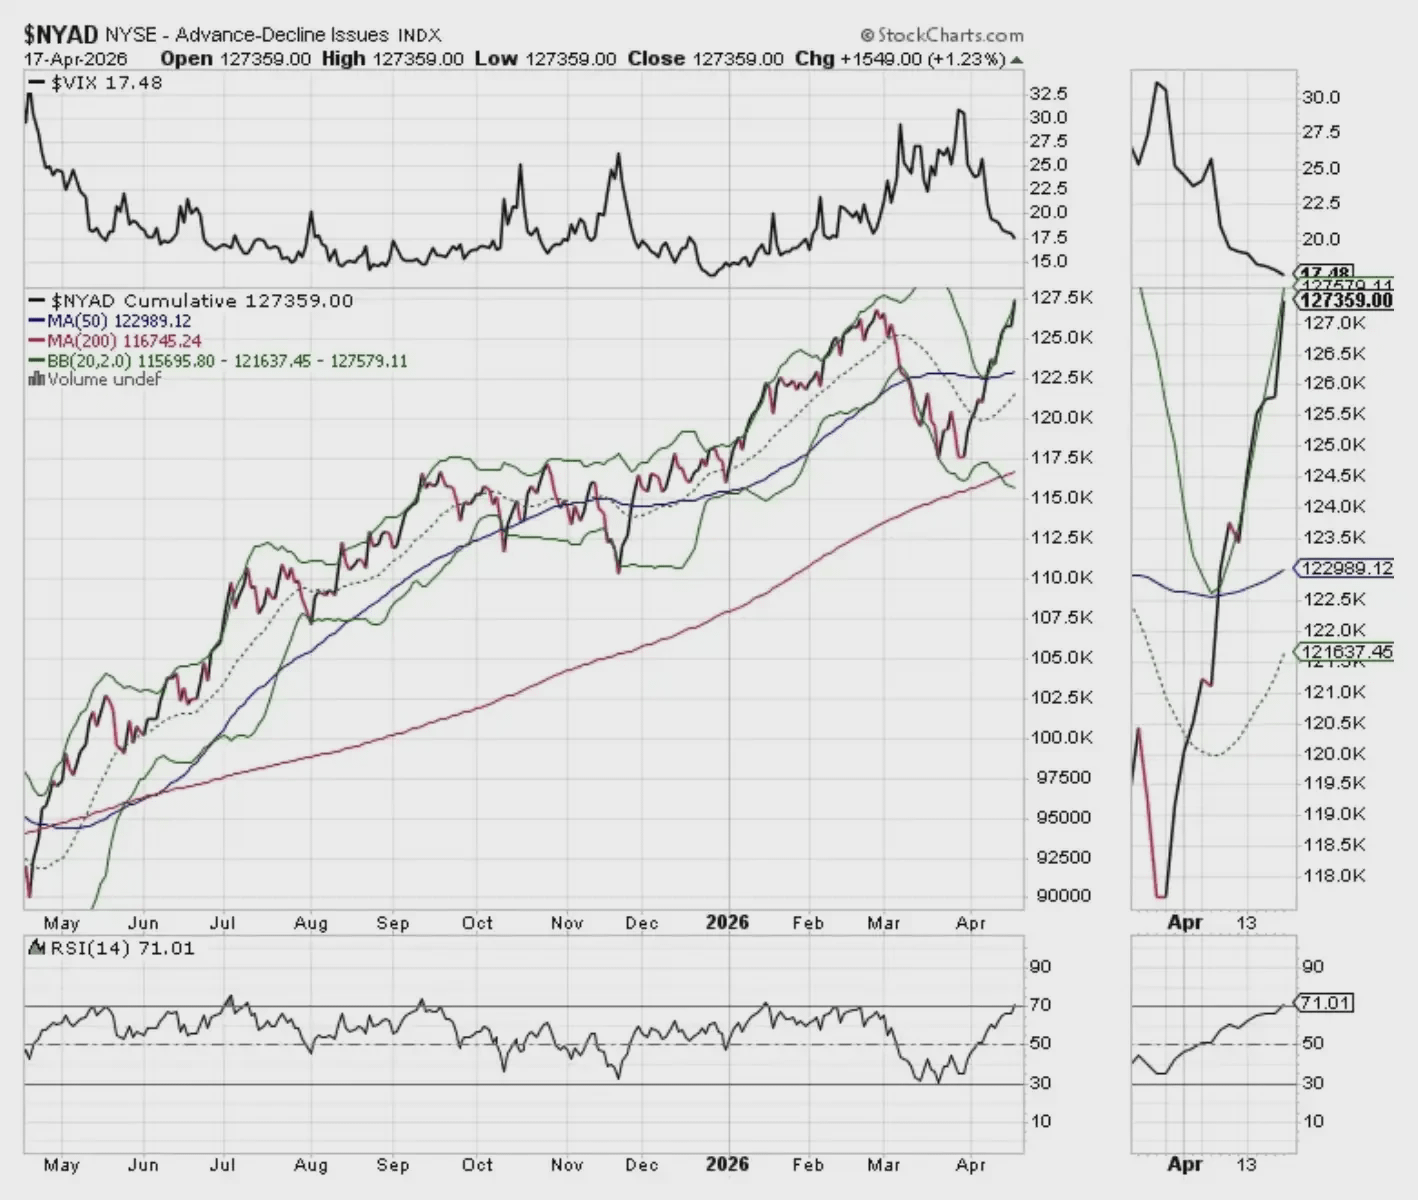
3. NYAD, SPX и NDX синхронно достигли новых максимумов.
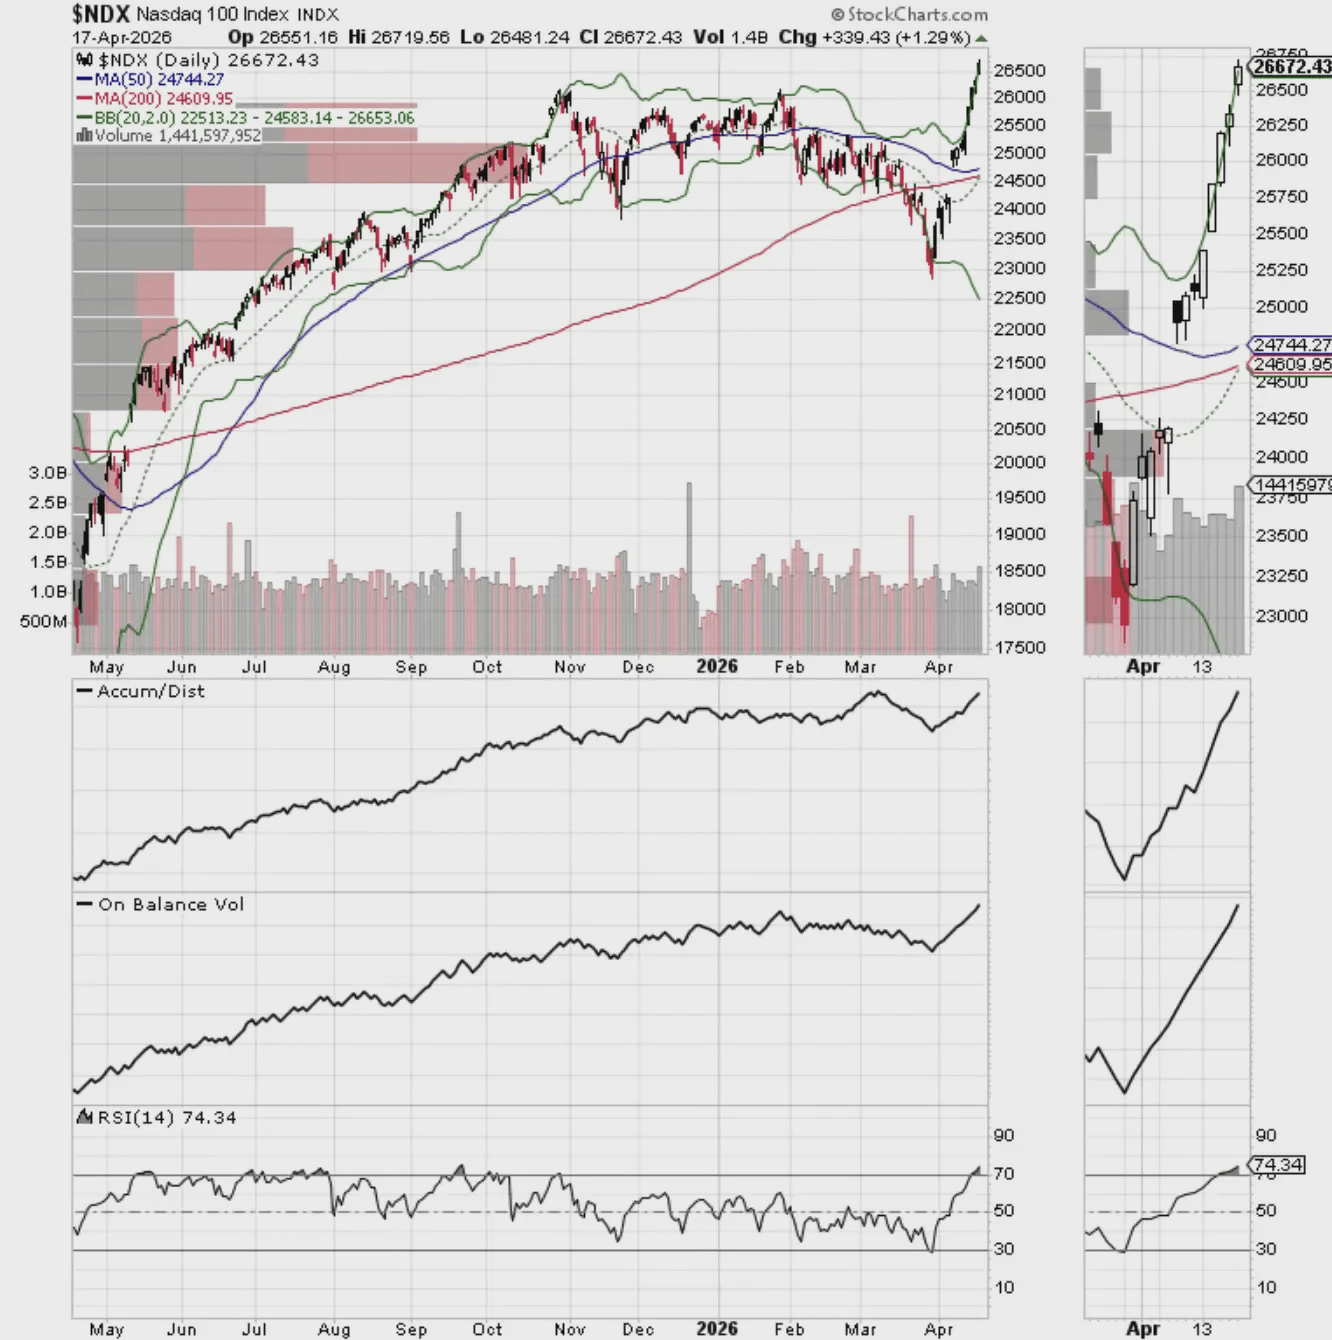
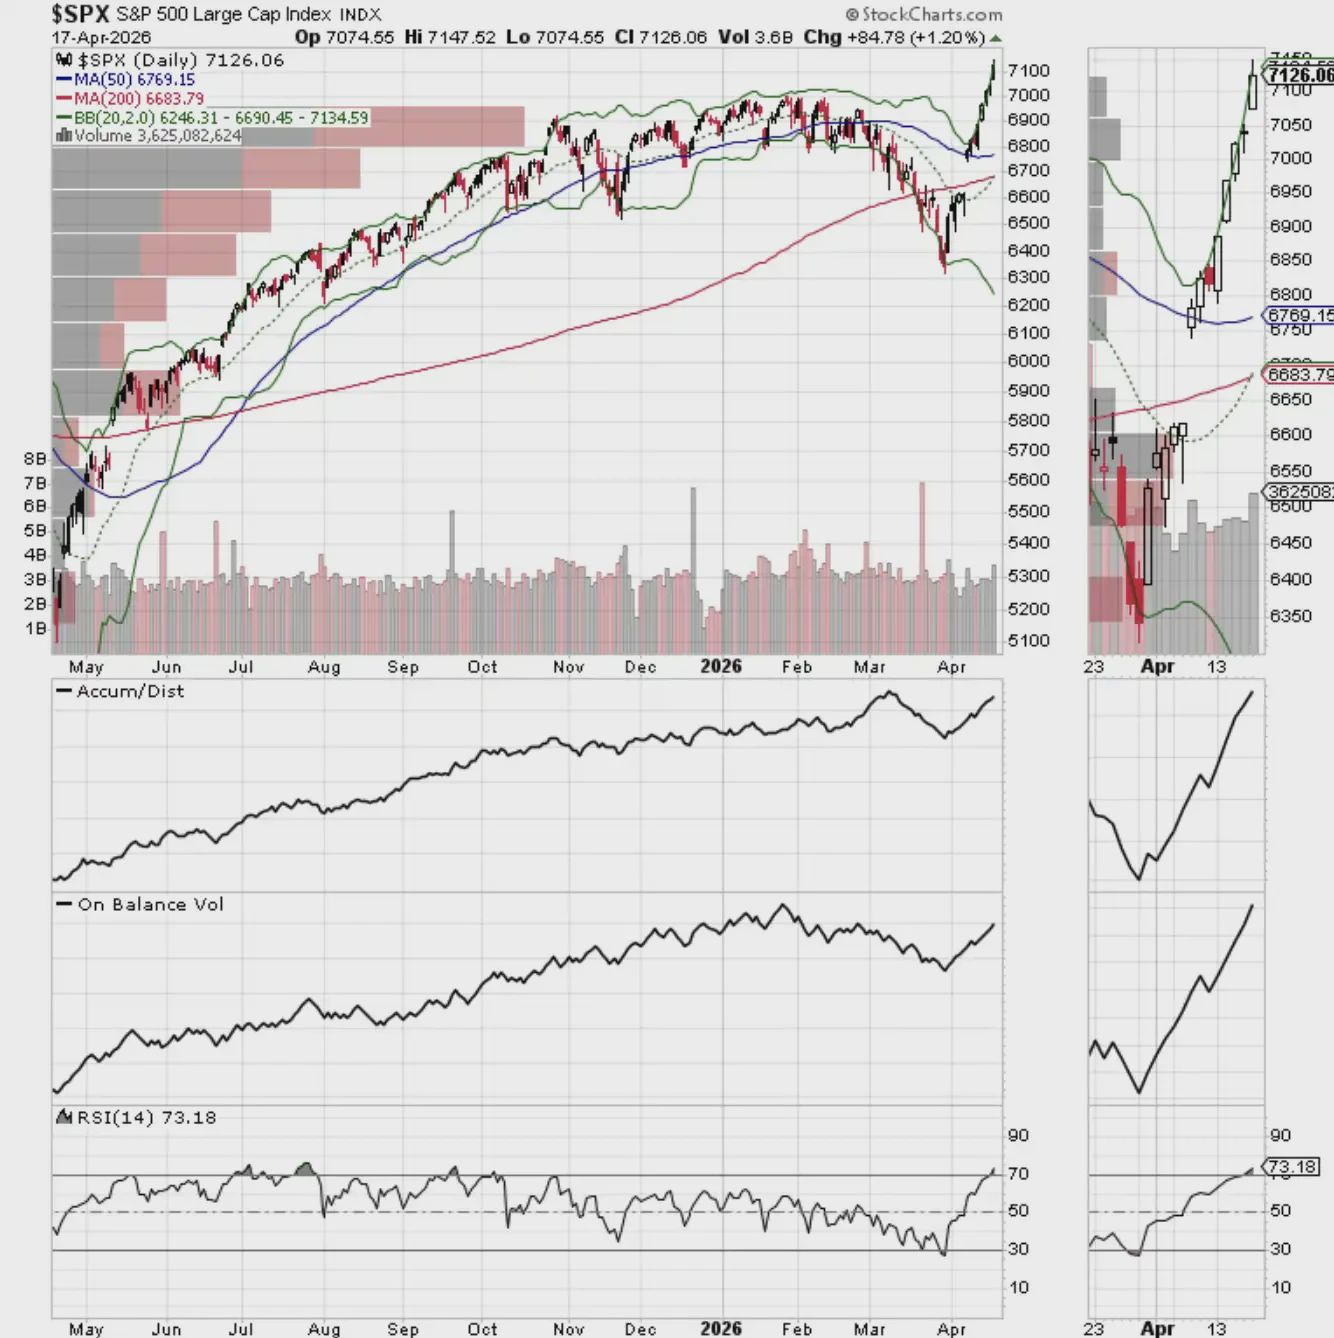
Линия прироста-убытка NYSE достигла нового максимума, синхронно обновив максимумы с S&P 500 и NASDAQ-100, формируя сигнал подтверждения.
Текущий восходящий тренд подтвержден — но лишь временно. Как только цена пробьет 20-дневную или 50-дневную скользящую среднюю, ситуация на рынке может быстро измениться.
Индекс NASDAQ-100 на прошлой неделе достиг нового максимума, 26,000 пунктов сейчас стал краткосрочной поддержкой.
Индекс S&P 500 на прошлой неделе достиг нового максимума и преодолел отметку в 7000 пунктов. 7000 пунктов сейчас стал краткосрочной поддержкой.
Ссылка на оригинал.