


Автор оригинала: Клод, ShenChao TechFlow
Введение: коэффициент CAPE индекса S&P 500 достиг 39, что является самым высоким уровнем с момента интернет-пузыря 2000 года; «Индикатор Баффета» преодолел 230%, установив исторический рекорд; вес десяти крупнейших акций в индексе превышает 35%, что является самым высоким уровнем концентрации на современном рынке. Множество показателей оценки одновременно подают сигналы о перегреве, но на Уолл-стрит существует серьезный раскол в суждениях: одна сторона считает, что рост прибыли от ИИ поддерживает премию, другая сторона считает, что это классическая характеристика пика пузыря.
Индекс S&P 500 находится в редком состоянии: почти все основные показатели оценки одновременно сигнализируют о проблемах.
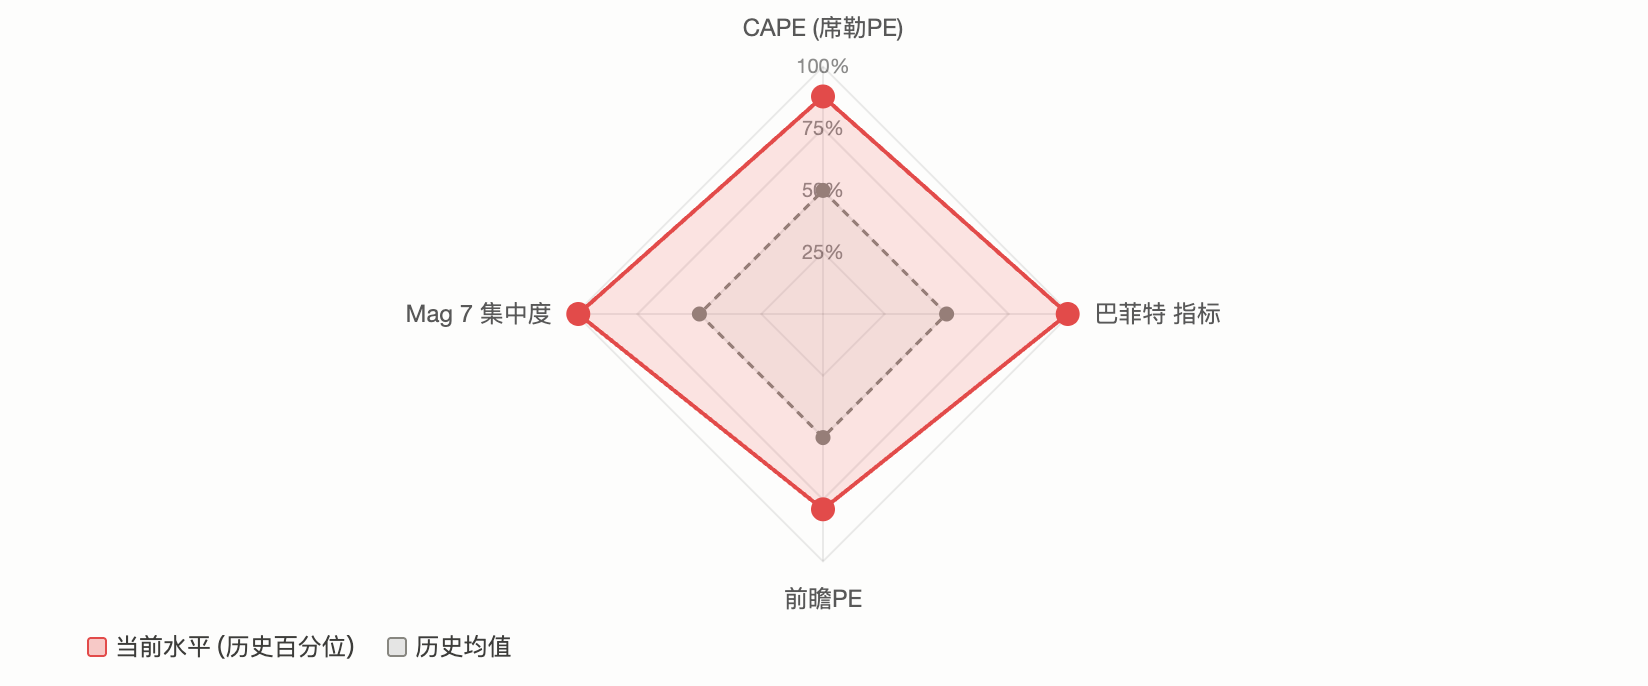
CAPE (коэффициент Шиллера) приближается к 40, что является самым высоким уровнем с момента пузыря доткомов; 'Индикатор Баффета' (коэффициент рыночной капитализации к ВВП) преодолел 230%, установив новый исторический рекорд; 10 крупнейших акций составляют более 35% от веса индекса, степень концентрации на рынке находится на беспрецедентном уровне в современной финансовой истории. Пост в сообществе Reddit r/stocks охарактеризовал текущий рынок как 'самое сильное состояние перегрева в истории', что вызвало более 2100 лайков и 640 комментариев, сосредоточенных на одном ключевом вопросе:
Является ли это сигналом о завершении бычьего рынка или началом 'новой парадигмы', движимой ИИ?
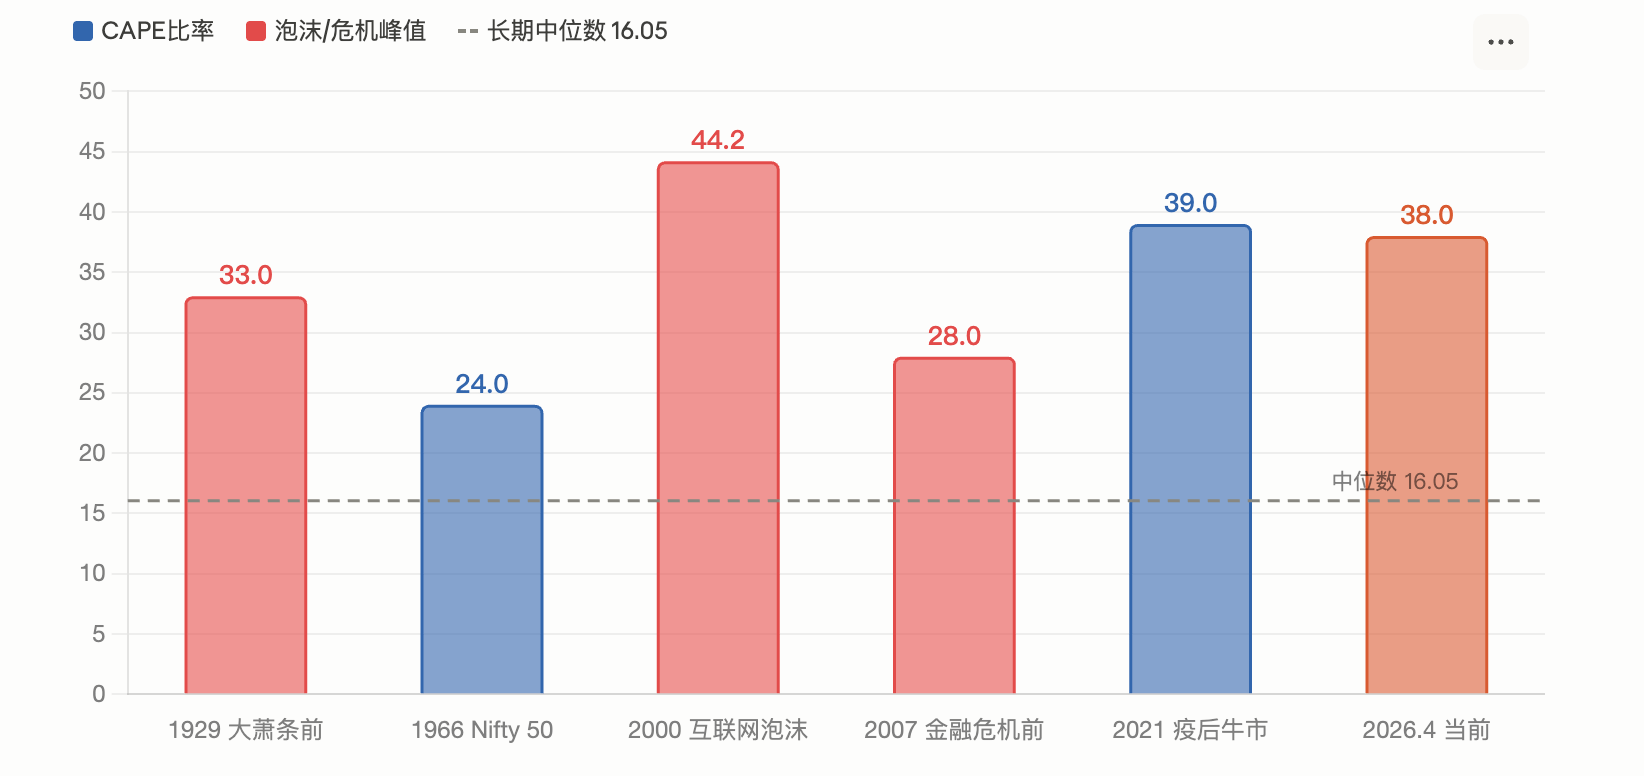
Коэффициент CAPE достиг 39, всего лишь ниже пикового значения пузыря доткомов в 2000 году.
Коэффициент CAPE, разработанный лауреатом Нобелевской премии по экономике Робертом Шиллером, является показателем оценки, который рассчитывает коэффициент цены к прибыли на основе средней прибыли за последние 10 лет, скорректированной на инфляцию, с целью устранения влияния краткосрочных экономических циклов.
Согласно отчету Motley Fool в марте, коэффициент CAPE индекса S&P 500 в феврале достиг 39.2. По данным GuruFocus от 1 апреля, этот показатель составил 38.66. Оба значения находятся на исторически втором по величине уровне, уступая только 44.2, достигнутому в период пикового пузыря доткомов в 2000 году, а долгосрочная медиана составляет всего 16.05.
Исторически коэффициент CAPE достигал подобных высоких уровней дважды: в конце 1920-х годов (после чего началась Великая депрессия) и в 2000 году (после краха пузыря доткомов индекс S&P 500 упал на 49% за два с половиной года). По расчетам модели Шиллера, текущий уровень CAPE соответствует будущей годовой доходности всего около 2%.
Анализ Motley Fool указывает на то, что сам Шиллер выражал беспокойство, когда CAPE превысил 25, полагая, что с 1881 года только три периода превысили этот уровень, а именно в 1929, 1999 и в начале 2007 года.
Тем не менее, отчет IndexBox также признает, что высокий CAPE не означает автоматически, что крах неизбежен, поскольку этот показатель после того, как он превысил 30 в конце 2023 года, рынок вырос более чем на 40%.
'Индикатор Баффета' преодолел 230%, установив самый высокий рекорд за полвека.
Баффет в специальном интервью журналу (Fortune) в 2001 году назвал коэффициент рыночной капитализации к ВВП 'лучшим единичным показателем для оценки стоимости'. Он тогда предложил, что 75%-90% — это разумный диапазон, а превышение 120% означает, что рынок переоценен.
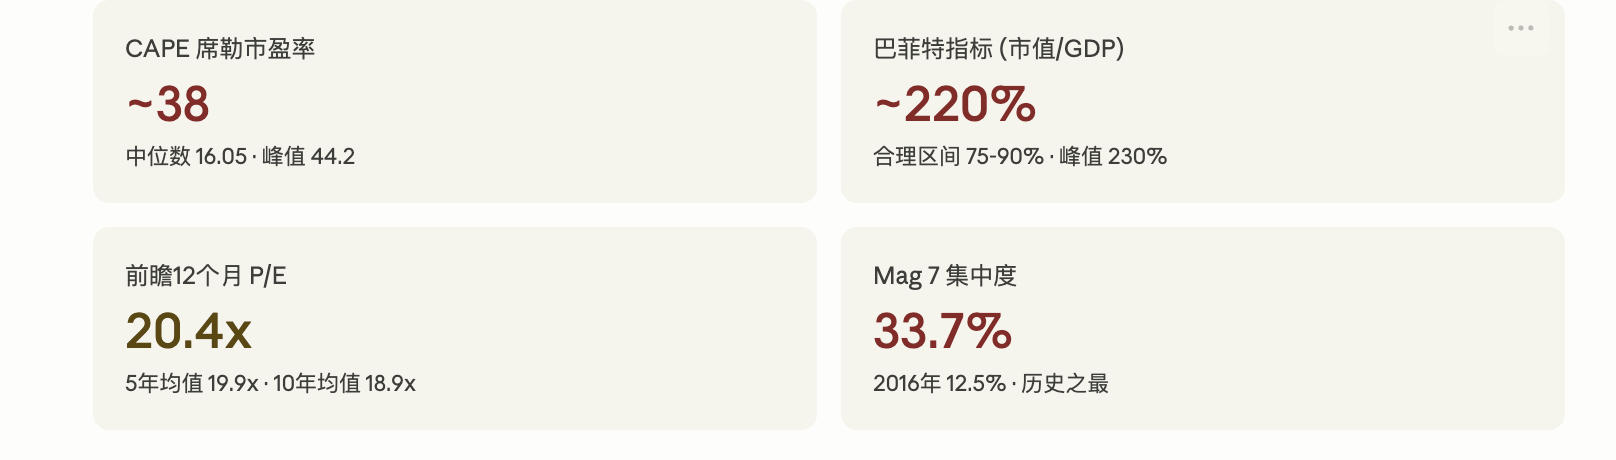
Согласно данным Advisor Perspectives, на начало 2026 года этот показатель достиг 230.3%, что является максимальным уровнем за всю историю, превышающим трендовую линию примерно на 2.09 стандартных отклонения, что определяется как 'серьезное переоценивание'. Последние данные за март снизились до 227.5%, что все еще является исторически вторым по величине уровнем. GuruFocus, основываясь на этом коэффициенте, прогнозирует, что годовая доходность акций в США в следующие 8 лет составит около -0.3%.
Согласно данным GuruFocus от 14 апреля, этот коэффициент составляет 219.5%. Критики утверждают, что этот показатель недостаточно учитывает два структурных изменения: во-первых, прибыльность американских компаний значительно увеличилась по сравнению с историческим уровнем, во-вторых, все больше доходов крупных американских компаний поступает из-за границы (что увеличивает рыночную капитализацию, но не отражается в ВВП страны). Однако сторонники считают, что даже после обработки данных по трендам текущее значение все равно находится в исторически экстремальном диапазоне.
Степень концентрации на рынке находится на самом высоком уровне в современной истории, Mag 7 составляет более 30%.
Оценка — это лишь одно измерение проблемы. Структурные риски на рынке также вызывают беспокойство.
Согласно данным AhaSignals от 13 апреля, десять крупнейших акций в индексе S&P 500 составляют 35.59% от веса индекса, первые пять составляют 25.97%, а 'Семь гигантов' (Magnificent 7) составляют 30.44%. Комплексный индекс рисков концентрации (ACRI), составленный этим агентством, составляет 81/100 и находится на 'критическом' уровне. Согласно данным Motley Fool от апреля, вес Mag 7 в индексе S&P 500 с 12.5% в 2016 году увеличился до 33.7% в настоящее время.
В отчете CNBC за декабрь 2025 года приводится предупреждение главного инвестиционного директора Kathmere Capital Ника Райдера: инвесторы по-прежнему чрезмерно сосредоточены на Mag 7, он рекомендует тщательно диверсифицировать свои вложения вне акций роста на американском рынке. Президент Yardeni Research Эд Ярден также в это время советует инвесторам недоиспользовать Mag 7 и переоценить 'другие 493' (Impressive 493).
Фактический риск, связанный с концентрацией, заключается в том, что, когда небольшое количество акций доминирует в движении индекса, их падение непропорционально сильно тянет вниз весь рынок. Первый квартал 2026 года уже предварительно подтвердил это. Согласно отчету 24/7 Wall St, акции Microsoft, Amazon и Nvidia упали примерно на 20%, 9% и 6% соответственно, что привело к падению рыночной капитализации взвешенного по капитализации индекса S&P 500 почти на 4%, в то время как индекс S&P 500 с равным весом (RSP) за тот же период немного вырос.
Две большие стороны находятся в резком противостоянии: 'история повторяется' или 'на этот раз все иначе'.
Перед этими данными на Уолл-стрит возникли острые разногласия в оценках.
Основной аргумент противников рынка — это среднее значение оценки. Соучредитель GMO Джереми Грантэм в своем последнем исследовании четко охарактеризовал текущий рынок как крупный пузырь, движимый ИИ. Он отметил, что текущие реальные доходы от инвестиций в ИИ значительно отстают от объема капитальных расходов, OpenAI прогнозирует, что его операционные убытки в 2026 году достигнут 17 миллиардов долларов, а в 2027 году увеличатся до 35 миллиардов долларов. GMO считает, что классические сигналы на вершине пузыря (обвал спекулятивных акций, значительное превышение качественных акций) еще не проявились в полном объеме, но это лишь означает, что пузырь еще не достиг вершины, а не что пузыря не существует.
Циклический анализ IO Fund также склоняется к осторожности. В отчете этого агентства отмечается, что 2026 год одновременно находится на пересечении 60-летнего большого цикла Ганна и 4-летнего президентского цикла, в то время как каждая акция Mag 7 уже достигла пика между июлем 2025 года и февралем 2026 года, и когда индекс установил свой последний рекорд, основные акции уже на тихом спаде — это 'классический сигнал предупреждения о завершении бычьего рынка'.
Сторонники бычьего рынка подчеркивают фундаментальные показатели прибыли. Согласно данным FactSet от апреля, прогнозируемый коэффициент цены к прибыли индекса S&P 500 за следующие 12 месяцев составит 20.4, хотя это выше десятиyear среднегодового показателя 18.9, но ниже 22 в конце 2025 года. Аналитики прогнозируют, что прибыль индекса S&P 500 вырастет на 17.6% в 2026 году, и если этот прогноз сбудется, высокая оценка в определенной степени может быть поглощена.
Директор глобальных макроисследований Fidelity Юрриен Тиммер делает относительно умеренный вывод: с момента конфликта в Иране индекс S&P 500 упал менее чем на 10%, и такая величина падения в истории будет происходить в среднем раз в год. Прогнозы по прибыли продолжают расти на 17% в год, и они все еще не испытывают значительного влияния геополитических заголовков.
Команда инвестиционного управления Morgan Stanley также отметила в своем прогнозе на 2026 год, что большинство бычьих рынков продолжаются от 5 до 7 лет, и в истории бычьих рынков четвертый год обычно показывает положительную доходность. Доля акций вне США в портфеле банка достигла исторически высокого уровня.
BlackRock утверждает, что рост акций технологического сектора в 2025 году в основном будет обусловлен ростом прибыли, а не расширением оценки, и что текущая оценка на основе прогнозов роста является разумной.
Наложение геополитических потрясений: война в Иране и риски стагнации.
Помимо споров о стоимости, макроэкономическая среда добавляет дополнительную неопределенность.
Конфликт в Иране привел к тому, что цена нефти превысила 100 долларов за баррель, индекс S&P 500 в марте на какое-то время опустился ниже 200-дневной скользящей средней. Согласно отчету FinancialContent, на мартовском заседании ФРС было принято решение о 'ястребиных мерах', и обновленная точечная диаграмма ставок предполагает только одно снижение ставки до конца 2026 года. В отчете UBS от 17 марта недавние колебания были охарактеризованы как 'необходимая переоценка высоких цен', а не начало медвежьего рынка, с целевой ценой 7700 пунктов к концу года.
Goldman Sachs повысил вероятность рецессии в ближайшие 12 месяцев до около 30%. Это перекликается с предупреждениями оценочных показателей: если экономическая рецессия совпадает с высокой оценкой, то средняя падение индекса S&P 500 в истории составляет 32%. Однако, если прибыль продолжает расти (консенсус-прогноз FactSet составляет 17%), то резкие корректировки в истории, как правило, имеют ограниченные размеры и восстанавливаются достаточно быстро.
Для инвесторов противоречие на уровне сигналов стало достаточно ясным. Долгосрочные показатели оценки почти повсеместно сигнализируют об опасности, но данные о прибыли в среднесрочной и краткосрочной перспективе остаются сильными. Рынок оказался на перекрестке между 'оценка говорит, что плохо' и 'прибыль говорит, что хорошо'. Каков будет результат, зависит от того, сможет ли капитальные расходы на ИИ обеспечить устойчивую прибыль, и передадут ли геополитические потрясения в конечном итоге рецессию.