


Привет啊兄弟们我是B哥,上期我们学了“资费套利”,今天我们来学习另一个,是它的好兄弟,“循环贷套利”,这又是一个高阶技能,听名字又是赚钱的对吧?没错,还真是,但不熟练不要大仓位去用,一定要熟练掌握以后再去上量。
今天这篇写了很久,字数略多,如果你能看完也跑赢95%的人了,拿好你的本子,发车~
一:什么是循环贷套利?
循环贷套利(也叫 “递归借贷”“循环质押”),本质是利用 DeFi 借贷平台的规则 “加杠杆赚收益”。核心前提只有一个:存资产的收益(利息 + 平台奖励)比借资金的成本(利息)高,反复操作就能让本金 “撬动” 更多资产,赚得更多。
Простой пример: предположим, что вы храните 1000 долларов и зарабатываете 1 доллар в день, занимая 1000 долларов и тратя 0.5 доллара в день, тогда «хранение 1000 и заимствование 800 для повторного хранения» эквивалентно использованию 1000 начального капитала для контроля 1800 активов, ежедневно чистая прибыль (1800×0.1% - 800×0.05%)=1.4 доллара, что на 40% больше, чем изначально.
Вот три ключевых правила, которые нужно помнить:
Необходимо переобеспечение: заемные деньги не могут превышать стоимость залога, например, при залоге активов на 120 долларов максимум можно занять 100 долларов (платформы обычно требуют коэффициент залога 120%-150%);
Левередж имеет предел: определяется «отношением займа к стоимости залога (LTV)», например, LTV=80%, что означает, что при залоге на 100 долларов максимум можно занять 80 долларов, теоретический максимальный левередж = 1÷(1-80%)=5 раз;
Доход зависит от «спреда + вознаграждений»: платформы часто выдают токены в качестве субсидий (например, Aave выдаёт AAVE, Venus выдаёт XVS), эта часть часто является основной частью дохода, например, хранение активов приносит 2% процентов + 5% токенов в качестве вознаграждения, заимствование средств обходится в 3% процентов, фактически каждый доллар в день приносит 0.04%.
Второе. Сравнение основных платформ: какую выбрать в 2025 году?
Правила на разных платформах различаются, доходы и риски также отличаются. Правильный выбор платформы может сэкономить время. Вот сравнение четырех основных платформ на 2025 год (данные по состоянию на октябрь 2025 года):
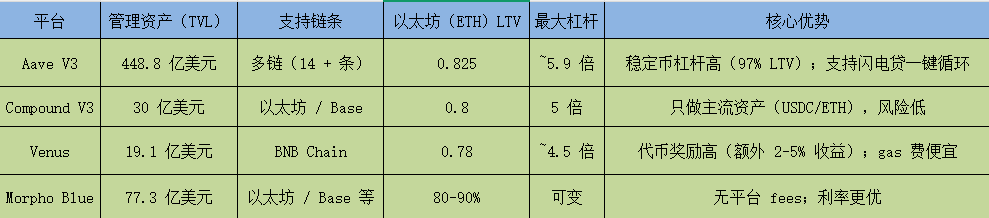
Простыми словами: новички, стремящиеся к стабильности, выбирайте Aave/Compound, а для экономии на комиссиях и получения высоких вознаграждений выбирайте Venus. Профессионалы, стремящиеся к гибкости, выбирайте Morpho Blue.
Третье. Практика: как работать с Aave на Ethereum?
Только теоретических знаний недостаточно, каковы реальные шаги? Например, «используя 1 ETH (предположительная стоимость 3000 долларов) в Aave V3 с левереджем 5 раз», я проведу вас по процессу:
Подготовительные работы:
Кошелек (например, MetaMask), в котором есть 1 ETH и небольшая сумма ETH для комиссии за газ;
Инструмент мониторинга (например, DeFi Saver, который может автоматически предупреждать о рисках)
Конкретные шаги (5 раундов цикла)
Раунд 1: начальный депозит + первый заем
Внесите 1 ETH в Aave, платформа выдаст вам токен «aETH» (представляющий ваш депозит, который также может приносить проценты);
Используя этот 1 ETH в качестве залога, максимум можно занять 3000×82.5%=2475 долларов, реально занимая 2400 USDC (оставляя запас безопасности, чтобы избежать ликвидации);
В этот момент: залог 1 ETH (3000 долларов), заем 2400 USDC, здоровый коэффициент около 1.25 (чем выше, тем безопаснее; ниже 1 будет ликвидировано).
Раунд 2: обмен валют и повторное внесение, увеличение залога
Обменяйте 2400 USDC, полученных в Uniswap (децентрализованной бирже), на ETH, вычтя 0.3% комиссионных, вы сможете получить примерно 0.8 ETH;
Затем вложите эти 0.8 ETH снова в Aave, теперь общий залог составляет 1.8 ETH (5400 долларов), максимум можно занять 5400×82.5%=4455 долларов, что на 2000 долларов больше по лимиту займа;
Заем 1920 USDC (также оставляя запас безопасности).
Раунды 3-5: повторяйте операции, приближаясь к целевому левереджу
Раунд 3: обмен 1920 USDC на 0.64 ETH, внесение, общий залог 2.44 ETH, затем заем 1450 USDC;
Раунд 4: обмен 1450 USDC на 0.48 ETH, внесение, общий залог 2.92 ETH, затем заем 1100 USDC;
Раунд 5: обмен 1100 USDC на 0.37 ETH, внесение, общий залог 3.29 ETH.
Итоговый результат
Общий залог: около 5 ETH (15000 долларов);
Общий заем: около 12000 долларов (эквивалентно 4 ETH);
Ваши деньги (чистые активы): все еще 1 ETH (3000 долларов);
Фактический левередж: 5 раз, здоровый коэффициент 1.1-1.2 (безопасно, но нужно быть осторожным).
Последующий мониторинг и выход
Каждый день смотрите на здоровый коэффициент: если он ниже 1.2, добавьте немного залога или погасите часть займа
Когда хотите выйти: следуйте обратной последовательности «возврат займа → вывод залога», это также позволит Aave использовать флеш-займы для однократного снятия цикла
Четвертое: расчет дохода
Одного взгляда на процесс недостаточно, нужно знать, сколько можно заработать. Вот реальные примеры доходов на 2025 год, доходы от разных платформ и активов сильно различаются:
Пример 1: Цикл Aave ETH (левередж 5 раз)
Начальный капитал: 1 ETH (3000 долларов);
Правила дохода: храните ETH, зарабатывайте 2% процентов + 5% вознаграждения AAVE (всего 7%), занимайте USDC, платите 4% процентов;
Ежедневный доход: (5 ETH×3000×7%÷365) - (12000×4%÷365)≈2.76 - 1.28=1.48 долларов;
Годовая доходность: 1.48×365÷3000≈18%;
Ключевое: вознаграждение токенов AAVE составляет 70%, это основной источник дохода.
Пример 2: Цикл Compound USDC (левередж 4.6 раз)
Начальный капитал: 1000 USDC (стабильная монета, цена не изменяется);
Правила дохода: храните USDC, зарабатывайте 3.18% процентов + 0.93% COMP вознаграждения (всего 4.11%), занимайте USDC, платите 2.39% процентов;
Годовой доход: (4600×4.11%) - (3600×2.39%)≈189 - 86=103 долларов;
Годовая доходность: 10.3%;
Преимущества: стабильные монеты не колеблются, почти не подлежат ликвидации, подходят для консервативных инвесторов.
Пример 3: Цикл Venus BNB (левередж 4 раза)
Начальный капитал: 1 BNB (600 долларов);
Правила дохода: храните BNB, зарабатывайте 4% процентов + 6% вознаграждения XVS (всего 10%), занимая USDC, платите 1.5% процентов;
Ежемесячный доход: около 60 долларов США (вознаграждение XVS составляет 80%);
Годовая доходность: около 22%;
Преимущества: комиссия за газ в цепи BNB очень низкая (около 1 доллара за каждую транзакцию), низкие затраты.
Пять: риски
После дохода обсудим потенциальные риски
1. Риск ликвидации: самая легкая ловушка для обнуления капитала
Когда цена залога падает близко к сумме займа, платформа будет вынуждена принудительно продать залог для погашения долга, что может привести к потерям основного капитала. Например, если ETH упадет с 3000 долларов до 2400 долларов, 5 ETH будет стоить ровно столько, чтобы покрыть заем, и будет полностью ликвидирован.
Стратегия уклонения:
Новички должны ограничивать левередж до 2-3 раз и не превышать 5 раз.
Поддерживайте здоровый коэффициент > 2, избегайте ликвидационной линии 1.1.
Предпочитайте использовать USDC и другие стабильные монеты, вероятность ликвидации снижается на 70%.
2. Риск смарт-контрактов: скрытые активы могут быть под угрозой
Платформы DeFi зависят от выполнения кода, уязвимости контрактов могут быть атакованы хакерами. В 2023 году Euler Finance был взломан на 200 миллионов долларов из-за уязвимости, пользователи потеряли свои деньги.
Стратегия уклонения:
Выбирайте только такие платформы, как Aave, Compound и другие, прошедшие более 50 аудитов.
Покупайте страховку на 0.5%-2% активов на Nexus Mutual, чтобы снизить риск потерь.
Используйте Tenderly для симуляции сделок, чтобы заранее выявить аномалии.
3. Риск затрат: комиссии могут поглотить всю прибыль
Комиссия за транзакции в основной сети Ethereum во время пиковых нагрузок составляет 50-200 долларов за каждую транзакцию, при 5 циклах это составит 250-1000 долларов. Если начальный капитал составит всего 1000 долларов, комиссия превысит 50%, возможно, не будет прибыли.
Стратегия снижения затрат:
Используя Layer 2 сети, такие как Arbitrum и Base, разовая стоимость составляет 1-5 долларов, что снижает затраты на 90%.
Стартовый капитал должен составлять не менее 1000 долларов, чтобы избежать слишком высокой доли комиссий.
Шесть: советы для новичков
1: Небольшое тестирование: начинайте с 1000-2000 долларов
2: Выбор стабильных монет: цикл USDC для снижения риска ликвидации
3: Использование Layer 2: Arbitrum/Base для снижения затрат
4: 2-3 раза левередж: осторожное начало
5: Ежедневный мониторинг: проверка здорового коэффициента и изменения процентных ставок
Продвинутая стратегия
1: Смешанная стратегия: сочетание арбитража по ставкам на капитал + циклический заем
2: Использование флеш-займов: Aave для однократной настройки/снятия цикла
3: Автоматизированные роботы: мониторинг и ребалансировка 24/7
4: Диверсификация по нескольким протоколам: снижение рисков от единой точки отказа
Хорошо используйте инструменты, ведь лучше подготовиться перед работой, чем потом сожалеть. Вот несколько инструментов, которые, на мой взгляд, очень полезны и подходят для новичков:
DeBank/Zapper: мониторинг здорового коэффициента в реальном времени
DeFi Saver: автоматическое ребалансирование
CoinGlass: мониторинг ставки на капитал
Итак, это основные моменты арбитража с использованием циклических займов. Возможно, этот текст будет труден для восприятия, но он очень полезен, и если вы дошли до этого момента, возможно, вы уже победили 95% людей.
Научившись и овладев этими двумя арбитражными методами, можно сказать, что вы стали игроком высокого уровня в криптосфере. Теперь вы не просто «пшеница», а специальный солдат, способный быстро реагировать на изменения на рынке. Вы сможете быстро уловить возможности, возникающие в кризисных ситуациях из-за неожиданных «черных лебедей».
Нужно терпеть трудности обучения, а не трудности ликвидации.
Подписывайтесь на меня, чтобы узнать больше полезных и прибыльных криптонавыков.
Конец.