
Совместное производство Sober Options Studio × Derive.XYZ.
Автор: аналитик Sober Options Studio Дженна @Jenna_w5
1. Макрообзор: Ближневосточная пороховая бочка и переоценка глобальных активов.
В первом квартале 2026 года глобальные капитальные рынки столкнулись с символичным геополитическим ударом. В отличие от случайных конфликтов за последние несколько лет, нынешнее прямое военное противостояние между США, Израилем и Ираном затрагивает не только жизненно важные энергетические маршруты — Ормузский пролив, но и вызвало резкие политические потрясения в иранской высшей власти. Влияние этого события быстро перекинулось с военной сферы на финансовую систему, став одним из самых важных неопределенных переменных в текущем ценообразовании глобальных активов.
1.1 Вспышка конфликта между США и Ираном: точечный удар или начало долгой войны?
Спусковой механизм текущего конфликта произошел 28 февраля. В тот день США и Израиль совместно атаковали несколько военных объектов в Иране, основной целью операции считалось ослабление стратегических возможностей ядерной программы Ирана и Корпуса стражей исламской революции. Событие быстро эскалировалось — 1 марта высший лидер Ирана Хаменеи погиб в результате нападения, что непосредственно привело к возникновению вакуума в структуре политической власти Ирана.
С точки зрения геополитики, это одно из самых разрушительных политических событий на Ближнем Востоке за последние десятилетия. Хаменеи не только является высшим религиозным лидером Ирана, но и основным стабилизатором иранской государственной власти. Его смерть означает, что вопрос о политической преемственности в Иране станет ключевым переменным на ближайшие месяцы или даже годы.
Дальнейшее развитие ситуации еще больше усугубило неопределенность на рынке.
2 марта советник Корпуса стражей исламской революции Ирана открыто угрожал закрыть Ормузский пролив. Как один из самых важных энергетических транспортных коридоров в мире, около 20% морской нефти необходимо транспортировать через этот пролив. Только это заявление достаточно, чтобы вызвать резкие колебания на энергетическом рынке.
4 марта ситуация вошла в стадию повышенного внимания финансовых рынков. Коммерческое судоходство в Ормузском проливе почти остановилось, в тот день прошло лишь 8 судов, тогда как обычно ежедневно проходит около 138 танкеров, объемы судоходства упали на 94%. В то же время 329 танкеров задержались в районе залива, страховой дефицит достиг 3520 миллиардов долларов.
В этом контексте международные цены на нефть резко возросли, и глобальные капитальные рынки вошли в типичную "модель ценообразования войны".
Первым, кто резко отреагировал, стал фондовый рынок Азиатско-Тихоокеанского региона. Индекс KOSPI Южной Кореи упал на 12% за день, что является исторически максимальным падением; японский индекс Nikkei 225 упал на 3.7%; местные рынки на Ближнем Востоке также столкнулись с волной распродаж. Экономики с высокой зависимостью от энергии стали крупнейшими жертвами.
Тем не менее, в это время возникло крайне символичное явление — крипторынок быстро стабилизировался после краткосрочной паники.
Биткойн резко упал в начале вспышки новостей, но с переоценкой рынка по поводу пути войны цена BTC быстро завершила V-образный разворот и снова преодолела 74 тысячи долларов 5 марта.
Это аномальное движение раскрывает ключевое изменение в текущей системе ценообразования активов: в некоторых экстремальных событиях крипторынок становится самым быстрым рынком для завершения ценообразования.
1.2 Три пути войны: что на самом деле оценивает рынок?
Основное расхождение на текущем рынке не в том, насколько серьезен конфликт, а в том, как долго он продлится.
Объединив оценки Bloomberg, JPMorgan и американских разведывательных агентств, будущее можно условно разделить на три пути.
Сценарий 1: Конфликт быстро разрешается (вероятность все еще существует).
Если Иран будет сдержан в своих ответных действиях, а морская навигация в Ормузском проливе быстро восстановится, то это военное действие может быть интерпретировано рынком как "тактический удар."
Исторически подобные случаи не редкость. Например, после убийства иранского генерала Сулеймани в 2020 году цены на нефть и золото кратковременно выросли, но фондовые рынки по всему миру быстро восстановили стабильность в течение нескольких дней.
В этой ситуации:
Цена на нефть кратковременно выросла, затем откатилась.
Премия за защиту золота снизилась.
Глобальный рынок акций восстанавливает аппетит к риску.
BTC может вернуться к логике, движимой ликвидностью.
Рыночное повествование также вернется к макро-темам, таким как политика ФРС, корпоративные прибыли и циклы AI.
Сценарий 2: Конфликт становится затяжным (ситуация, которую рынок постепенно оценивает).
Если Иран развернет многопрофильное противостояние через代理武装 в Ливане, Сирии, Ираке и других регионах, одновременно продолжая угрожать энергетическим объектам, конфликт перейдет в типичную модель изнурительной войны на Ближнем Востоке.
Эта ситуация имеет более структурное влияние на финансовые рынки: в будущем центр цен на нефть будет смещаться вверх, ожидания глобальной инфляции будут повышаться, оценки рисковых активов будут сжиматься, а премия за геополитические риски будет расти.
Стоит отметить, что эта среда не является традиционным "бычьим рынком рисковых активов", но может усилить долгосрочное повествование биткойна.
Причина заключается в инфляции.
Продолжающийся рост цен на энергию значительно повысит глобальную инфляционную привязку, что означает, что центральные банки могут быть вынуждены поддерживать высокую процентную политику дольше.
Фондовый рынок в такой среде сталкивается с типичным "двойным ударом Дэвиса": процентные ставки снижают оценку, в то время как энергетические затраты сжимают прибыль компаний.
А логика повествования биткойна совершенно противоположна.
Фиксированный предел поставок BTC (21 миллион монет) делает его постепенно воспринимаемым некоторыми учреждениями как "цифровое золото" в условиях длительной инфляции. Когда кредит доверия к фиатным деньгам подвергается геополитическим потрясениям, эта особенность часто переоценивается рынком.
Сценарий 3: Удар стагнации (хвостовой риск).
Если цены на нефть продолжат расти, а глобальный экономический рост начнет замедляться, рынок столкнется с крайне сложным сочетанием исторической сложности — стагфляцией.
В этой ситуации может произойти увеличение инфляции, замедление экономического роста и поддержание высоких процентных ставок, что в свою очередь приведет к значительному сжатию оценки фондового рынка.
Эта макроэкономическая среда крайне разрушительна для традиционных активов, поскольку почти все классы активов будут одновременно подвергаться ударам.
Тем не менее, для децентрализованных активов такая среда может стать "проверкой повествования".
На протяжении истории, когда неопределенность фиатной системы возрастает, биткойн всегда вновь поднимался в обсуждение как макро-хедж-актив.
1.3 Почему крипторынок не рухнул на этот раз?
В прошлых геополитических конфликтах крипторынок обычно рассматривался как высокорискованный актив и часто подвергался резким распродажам в начале кризиса. Однако в этом конфликте биткойн проявил неожиданную устойчивость.
За этим стоят как минимум три ключевых причины.
Во-первых, преимущество времени торговли. Когда война начинается в выходные дни, крипторынок — единственный рынок, который продолжает торговать. Инвесторы могут в первую очередь выразить свое мнение, в то время как традиционным финансовым рынкам нужно подождать начала торгов в понедельник. Это означает, что крипторынок уже заранее завершил процесс ценообразования.
Во-вторых, различия в циклах оценки. Глобальный фондовый рынок продолжал расти в 2025 году, три основных индекса фондового рынка США и индекс Nikkei 225 находятся на исторических максимумах, множество прибыльных позиций сосредоточено. В то же время крипторынок с октября 2025 года уже пережил несколько раундов глубоких коррекций, уровень кредитного плеча значительно снизился. Когда черный лебедь появляется, высоко оцененный рынок и рынок после дедолларизации, естественно, реагируют совершенно по-разному.
Третье, изменение структуры капитала. В последние годы запуск спотового биткойн ETF в США принес на рынок много институциональных средств. Институциональные инвесторы обычно имеют более длительные циклы инвестирования и более строгие механизмы управления рисками, что, в свою очередь, снизило системную волатильность на рынке. Данные Glassnode показывают, что изменения чистых позиций долгосрочных держателей биткойна (Long-term Holders) становятся стабильными, а давление на продажу заметно снижается. Другими словами, "слабые руки" на рынке были значительно очищены за последний год.
1.4 Другая главная линия 2026 года: черные лебеди политики все еще находятся в процессе.
Помимо ситуации на Ближнем Востоке, макроэкономическая среда 2026 года также скрывает множество потенциальных "черных лебедей" политики.
Во-первых, это неопределенность в торговой политике.
20 февраля Верховный суд США постановил, что масштабные пошлины, введенные правительством Трампа в соответствии с Законом о международных чрезвычайных экономических полномочиях (IEEPA), не имеют четкого юридического обоснования. Это решение означает, что путь к введению пошлин через закон о чрезвычайных экономических полномочиях практически заблокирован.
Однако всего через день Трамп быстро принял альтернативный план.
Он объявил, что в соответствии с пунктом 122 Закона о торговле 1974 года все импортируемые товары будут обложены единой пошлиной в размере 10%, а затем повысит ставку до 15%.
Это означает, что глобальная торговая система может войти в новый цикл трений.
Второй переменной являются промежуточные выборы в США.
С приближением промежуточных выборов 2026 года Уолл-Стрит уже начал обсуждать так называемую тему торговли "Big MAC" (Большие промежуточные выборы приближаются).
Чтобы заручиться поддержкой избирателей, администрация Трампа в последнее время часто публикует политические заявления через социальные сети, включая:
Требование к банкам ограничить верхний предел процентных ставок по кредитным картам на уровне 10%.
Требование к оборонным предприятиям приостановить дивиденды и расширить мощности.
Постоянная публичная критика независимости ФРС.
Эти политические сигналы уже оказали реальное влияние на финансовые рынки. Акции банков показали значительное падение, акции оборонных подрядчиков также подверглись давлению.
С инвестиционной точки зрения это означает, что макроэкономическая среда 2026 года будет полна политического шума.
В общем, 2026 год, вероятно, станет годом частых "черных лебедей".
Геополитический конфликт, торговые трения и внутренние политические циклы в США накладываются друг на друга, что приводит к очевидному повышению центральной волатильности на рынке.
В таких условиях для инвестора важнее не предсказать отдельное событие, а оценить саму неопределенность.
Для крипторынка это может быть как риском, так и возможностью.
В условиях макроциклов с постоянным увеличением волатильности, наличие достаточных наличных, использование стратегий опционов для создания денежного потока и постепенное распределение наличных в условиях экстремальных событий могут стать более рентабельным способом инвестиций в 2026 году.
2. Данные по опционам BTC & ETH: глубокий анализ.
Наблюдая за данными по волатильности, предоставленными Amberdata & Derive.XYZ, логика ценообразования на рынке волатильности на этой неделе четко зафиксировала весь процесс, начиная с вспышки конфликта на Ближнем Востоке до ожиданий затяжного конфликта. В отличие от панической распродажи на прошлой неделе, на этой неделе рынок вошел в стадию высоких колебаний и "нормализации высокой волатильности".
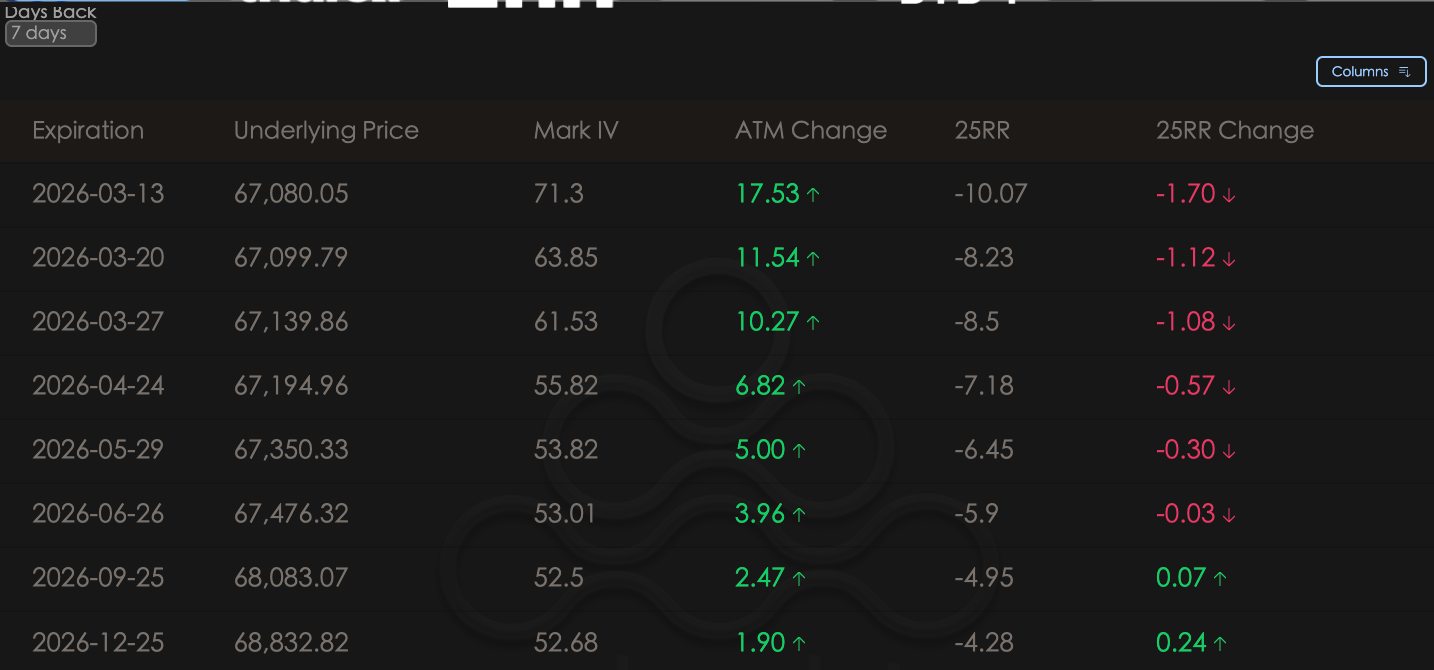
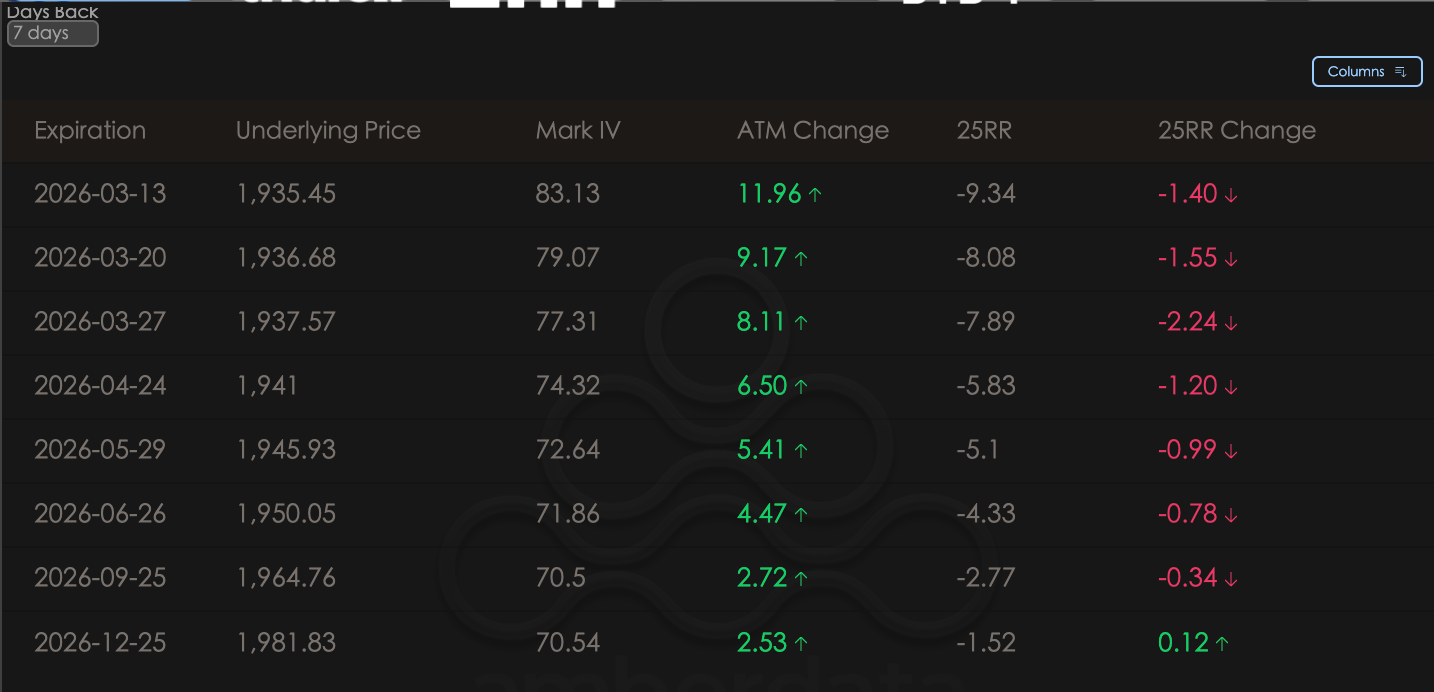
ATM IV&Skew: ATM продолжает стремительно расти, асимметрия возвращается и показывает "двустороннюю игру".
Delta 25 Skew (25RR, то есть 25 Delta Call IV минус 25 Delta Put IV) отражает предпочтения рынка по направлениям движения. ATM Change отражает недавние изменения подразумеваемой волатильности (IV) опционов на уровне страйка. Судя по ATM Change (изменение волатильности опционов на уровне страйка), подразумеваемая волатильность (IV) BTC и ETH по всем срокам показывает значительное восходящее направление.
Резкий рост ATM: особенно на коротком сроке рост ATM был крайне стремительным, что непосредственно отражает рынок, оценивающий экстремальные риски ухудшения ситуации между США и Ираном в начале марта. Инвесторы без учета затрат покупают "страховку" или спекулируют на волатильности, что приводит к высокому уровню IV.
Восстановление 25RR (асимметрии): стоит отметить, что, несмотря на серьезность ситуации, изменение 25RR на этой неделе показало большую устойчивость, чем на прошлой неделе, в отрицательной зоне не углубилось. Это означает, что рынок уже преодолел первоначальную стадию стремления к выживанию (покупка Put), и с быстрым восстановлением цены BTC инвесторы начали хеджировать двустороннюю волатильность, покупая Call или создавая стратегию Straddle. Эта стабилизация асимметрии на самом деле является консенсусом рынка по поводу "временной волатильности" вместо "одностороннего обрушения".
BTCÐ
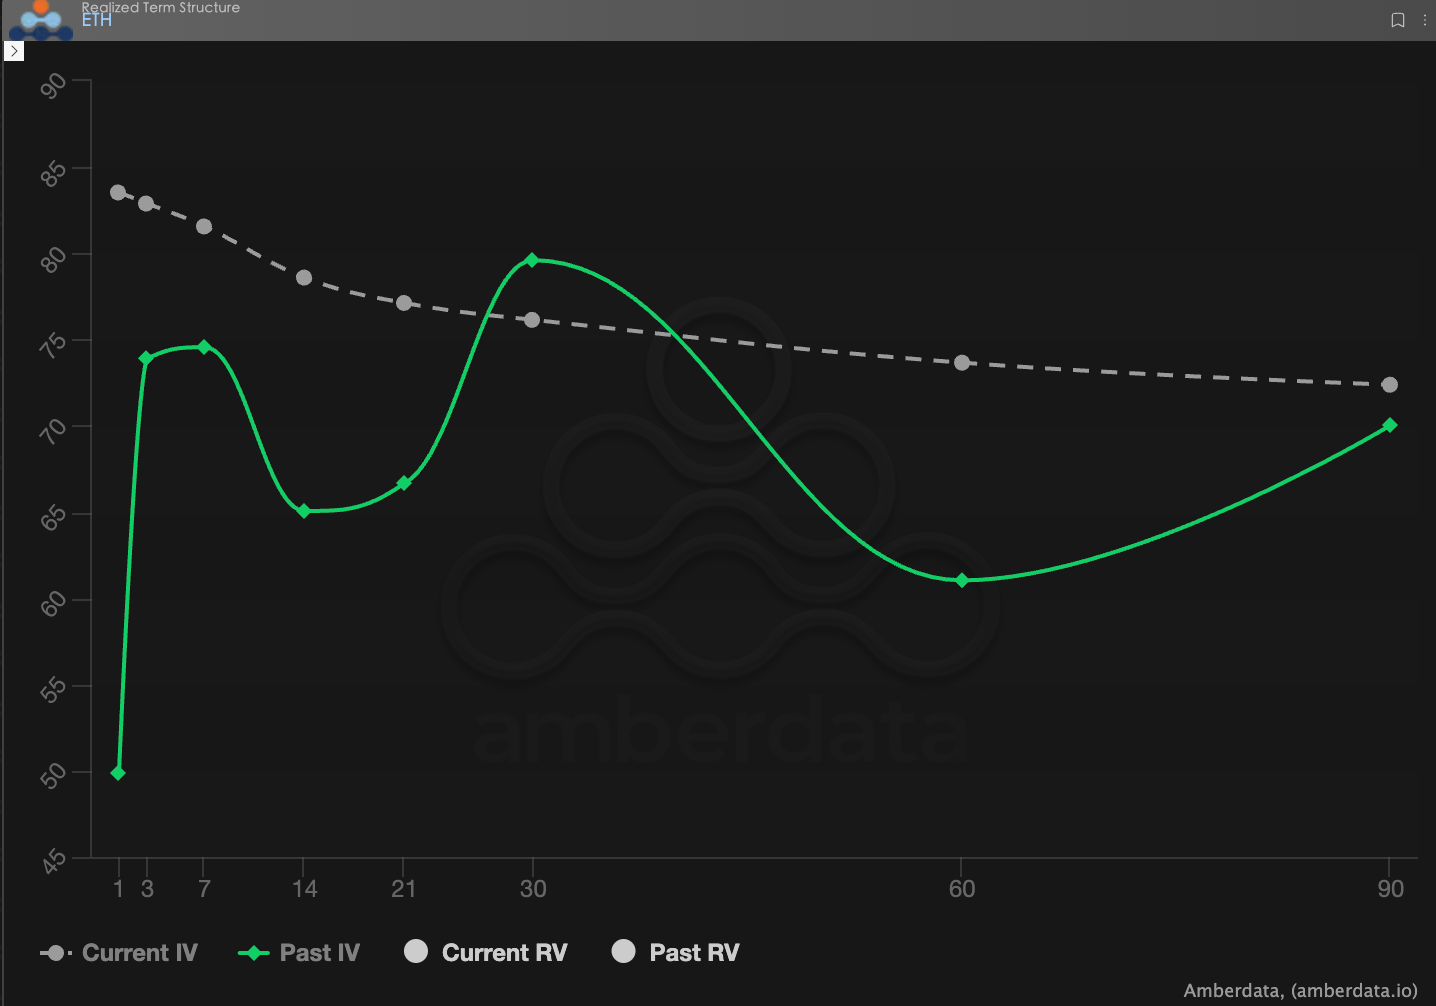
Структура сроков (Term Structure): постоянная форма бэквардации.
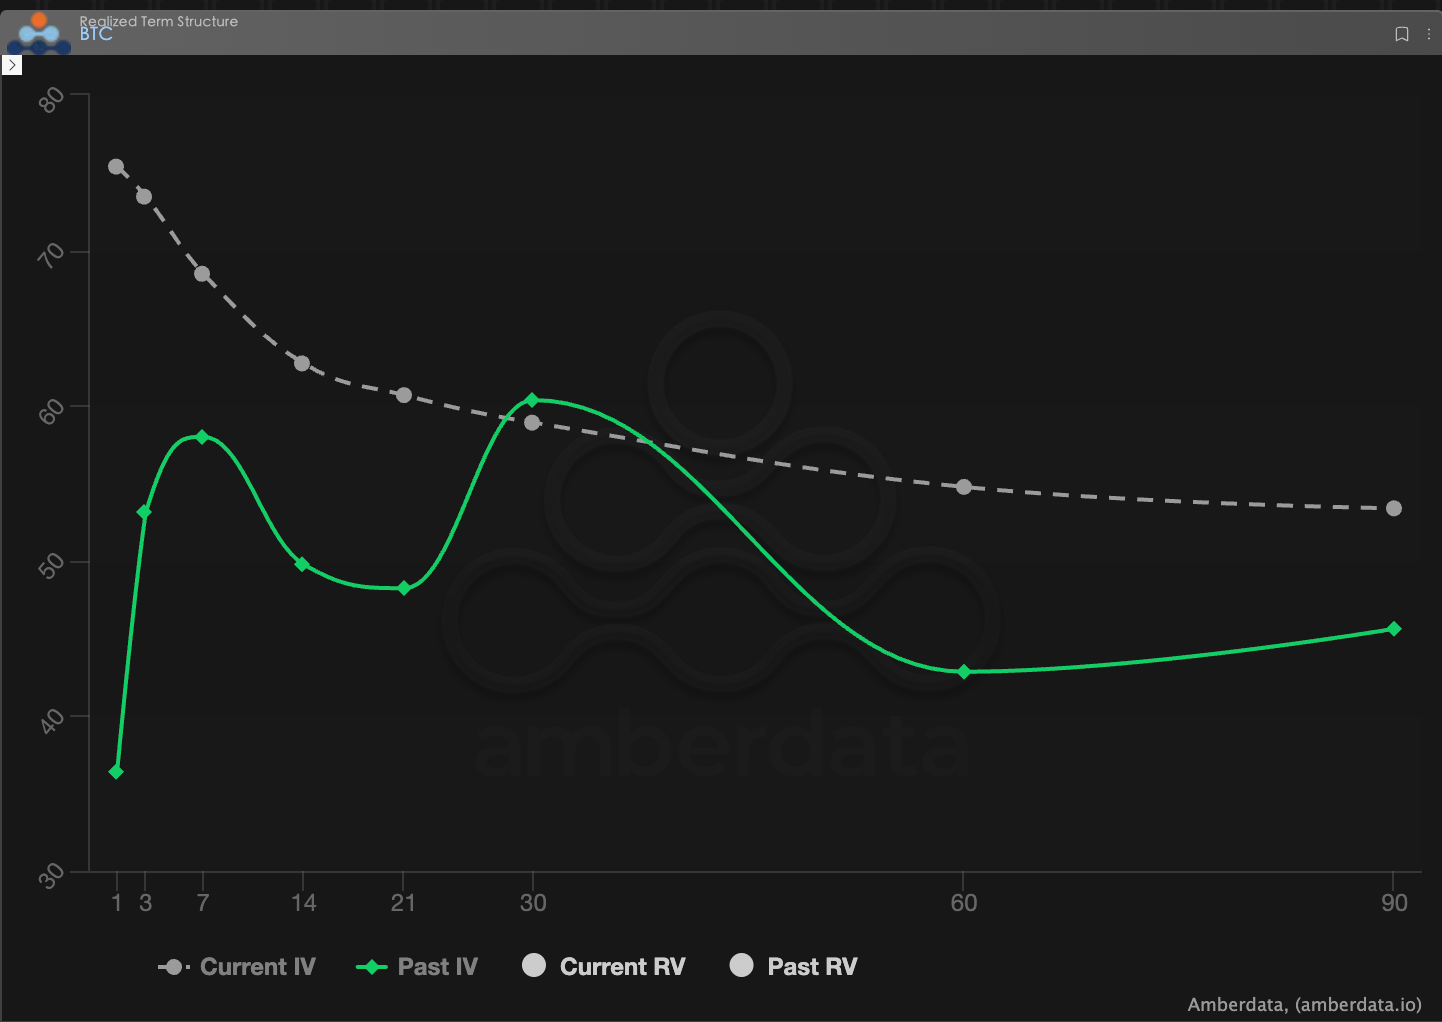
Структура сроков (Term Structure) показывает распределение подразумеваемой волатильности (IV) по различным срокам истечения.
Форма бэквардации: текущая кривая IV (серые пунктирные линии) демонстрирует явную форму "близко высоко, далеко низко". Короткая IV резко поднимается, достигая диапазона 70-80, что является типичным проявлением внезапного риска на рынке опционов.
Структурное сравнение: текущая IV по всем срокам значительно сместилась вверх. Это означает, что рынок не только беспокоится о геополитических вспышках в ближайшие три дня, но даже придает более высокое значение "долгосрочной войне" в будущем на 30-60 дней. Эта эволюция от краткосрочных импульсов к повышению по всей кривой подтверждает, что "ближневосточное затишье" может стать долгосрочным фоном для капитальных рынков в первой половине 2026 года.
BTC
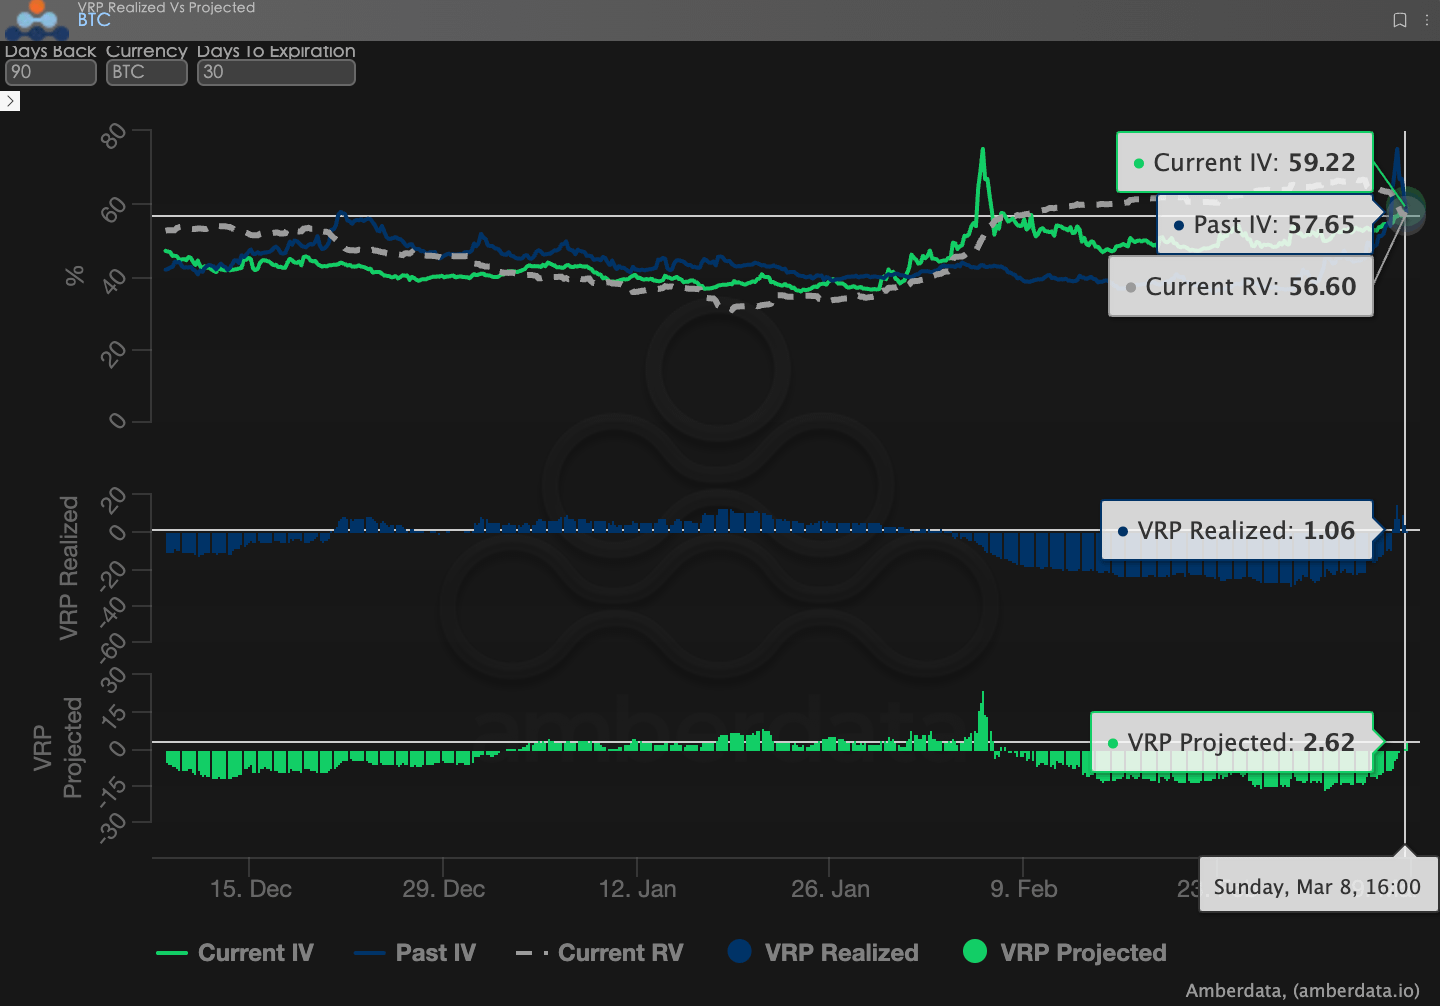
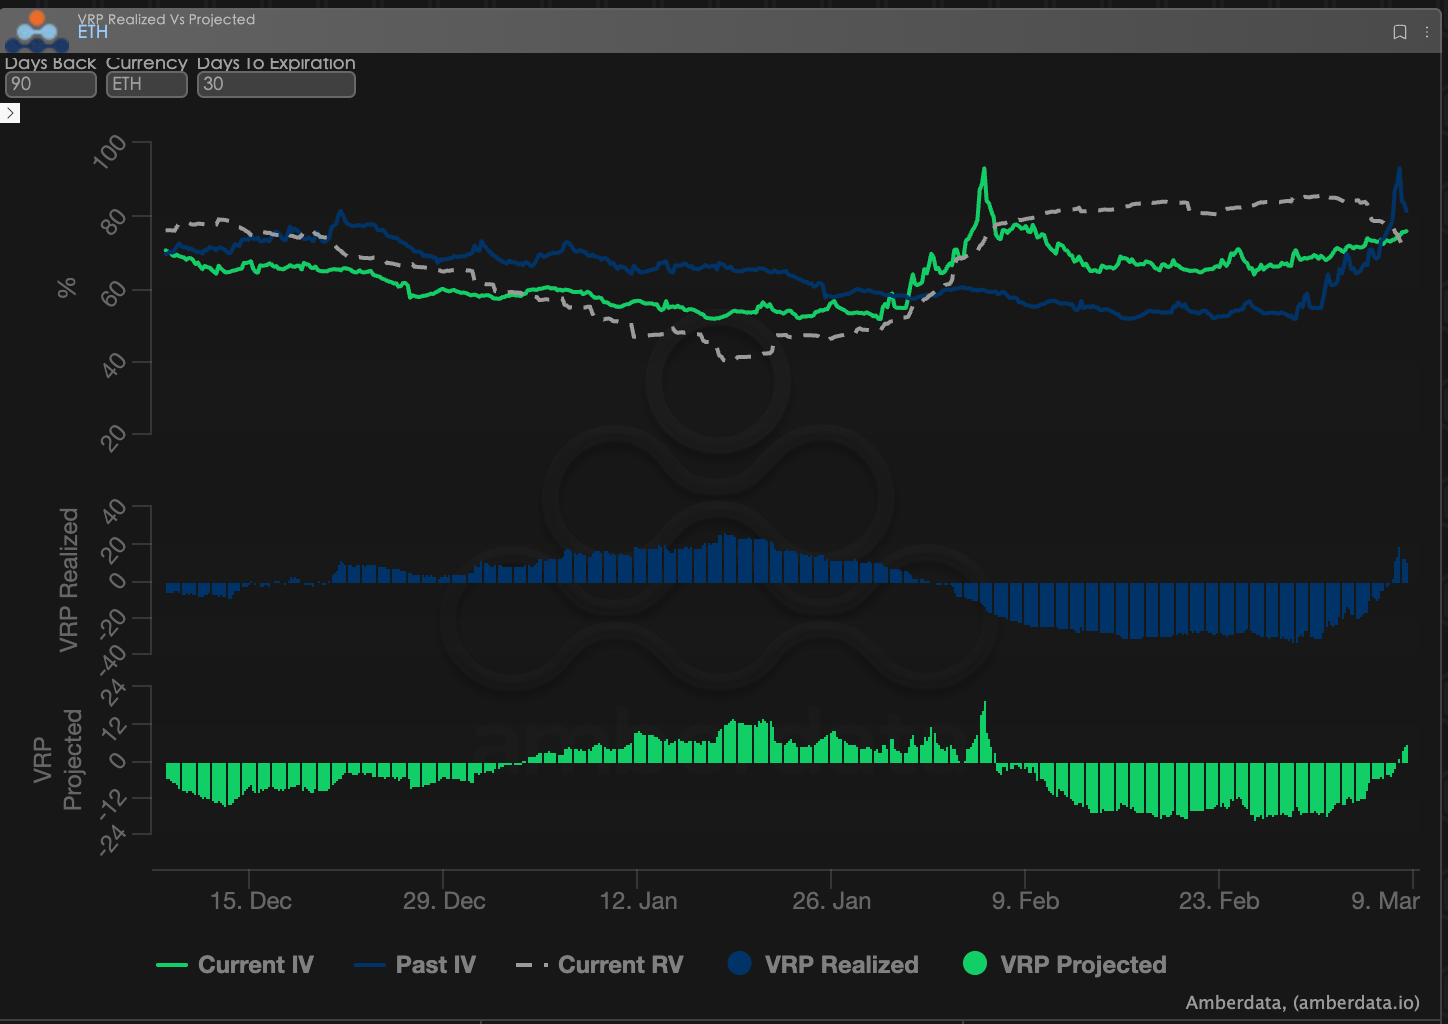
Премия за риск волатильности (VRP): возвращение из ада продавцов к среднему.
VRP (премия за риск волатильности = подразумеваемая волатильность IV - реализованная волатильность RV) является важным показателем, измеряющим, насколько разумно ценообразование опционов.
Боль продавцов и возвращение: на прошлой неделе вспышка войны между США и Ираном привела к мгновенному всплеску реализованной волатильности (RV). Из-за отставания в ценообразовании на рынке VRP реализованная волатильность некоторое время оставалась на экстремально низком уровне около -20. Это означает, что текущая реальная волатильность значительно превышала цены опционов, и продавцы не только не получали премий, но также сталкивались с серьезными двойными ударами по Delta и Vega.
Премия вновь появилась: на этой неделе с резким ростом IV и превышением RV, VRP наконец вернулся к положительным значениям и немного превышает 0. В условиях такой напряженной геополитической ситуации IV крипторынка по-прежнему опережает RV, что указывает на то, что покупатели готовы платить высокие премии для получения потенциальных огромных доходов. Для продавцов с высокой рисковой терпимостью текущее возвращение VRP предлагает определенное пространство для арбитража, но учитывая, что проектируемая VRP все еще низка, такое поведение "сборки аренды" должно сочетаться строго с хеджированием рисков.
Данные по опционам: "Третья рука" трейдеров и многомерные ценовые права.
В сложной макроэкономической среде 2026 года простая ценовая динамика (Spot Price) часто оказывается запаздывающей, в то время как данные по опционам являются "третьим глазом" трейдеров, позволяя увидеть реальные границы защиты капитала.
Для различных стилей торговли наблюдаемые измерения данных должны существенно различаться:
Краткосрочные/дневные трейдеры (Gamma Scalpers): должны обращать особое внимание на распределение Gamma Exposure (GEX) на 1-3 dte. Как это было в период волатильности, связанной с изменением руководства ФРС 30 января, сосредоточенные страйк-цены GEX создали сильную физическую поддержку и давление, что помогло краткосрочным капиталам точно покинуть рынок до исчерпания ликвидности.
Трендовые/среднесрочные трейдеры (Swing Traders): должны сосредоточиться на 25 Delta Skew и проектируемой VRP. Когда Skew остается на крайне низком отрицательном уровне, а VRP сохраняется на высоком уровне, это часто свидетельствует о чрезмерном страхе на рынке, что является типичным сигналом "обратной покупки на дне".
Институциональные/долгосрочные хеджеры (Hedgers): необходимо проанализировать структуру сроков, наблюдая за изменениями дальнего Vega. Сравнивая текущий IV и отклонения от 90-дневного среднего, можно определить, насколько "страховка" сейчас слишком дорогая, и решить, стоит ли прямо покупать Put или строить более сложные комбинированные стратегии.
Данные по опционам предоставляют двойное измерение "вероятности" и "стоимости". Чтобы помочь инвесторам лучше захватить эти асимметричные возможности, Sober Options Studio теперь предлагает услуги [настраиваемого отслеживания данных по опционам], предоставляя глубокие профили для ваших конкретных позиций и предпочтений по риску, добро пожаловать в личные сообщения для консультации.
3. Рекомендации по стратегиям опционов: медвежий спред (Bear Put Spread) — "высокоэффективная" защита от хвостовых рисков.
В условиях текущей высокой подразумеваемой волатильности (IV) и чрезвычайного бэквардации на коротком сроке, простой покупатель Long Put (покупка пут-опционов) столкнется с дорогими премиями и крайне высокими потерями Theta (временной стоимости).
Чтобы хеджировать потенциальные экстремальные системные риски, вызванные геополитическими событиями, мы рекомендуем создать стратегию Bear Put Spread (медвежий спред). Эта стратегия не только позволяет использовать высоковолатильную среду для продажи части премий, но также снижает величину убытков, когда волатильность возвращается к среднему.
Строительство стратегии (на примере BTC с 30-45 DTE):
Покупка пут-опционов (Long Put): выбирайте контракты OTM (вне денег) с менее выраженной степенью (рекомендуется Delta около -0.35).
Продажа пут-опционов (Short Put): выбирайте контракты Deep OTM (глубоко вне денег) в качестве ноги (рекомендуется Delta около -0.15).
Основные преимущества стратегии медвежьего спреда:
Значительное снижение затрат на хеджирование: в текущей среде резкого роста IV продажи глубоких вне денег контрактов могут существенно компенсировать расходы на покупку защитных опционов, повышая общую рентабельность стратегии.
Точная защита от экстремальных рисков: эта стратегия задает для вас четкий "защитный диапазон". Если ситуация продолжает застывать, что приведет к затяжным падениям на рынке, или если снова вспыхнет внезапное военное действие, вызывающее обвальное движение, эта стратегия может обеспечить максимальную защиту в заданном диапазоне.
Противодействие негативному Theta: положительное Theta, создаваемое позициями продавца, может частично компенсировать потерю временной стоимости позиции покупателя, позволяя вам сохранять терпение в неопределенных условиях волатильных торгов.
4. Отказ от ответственности.
Этот отчет основан на открытых рыночных данных и теоретических моделях опционов и направлен на предоставление инвесторам рыночной информации и профессионального анализа. Все материалы предназначены только для справки и обсуждения и не являются инвестиционными рекомендациями в любом виде. Торговля криптовалютами и опционами имеет очень высокую волатильность и риск, что может привести к полной потере капитала. Перед тем как принимать любую торговую стратегию, инвесторы должны полностью понять характеристики продуктов опционов, их рискованные свойства и собственную способность к принятию рисков, и обязательно проконсультироваться с профессиональным финансовым консультантом. Аналитики этого отчета не несут ответственности за любые прямые или косвенные убытки, возникшие в результате использования информации из этого отчета. Прошлые рыночные показатели не предвещают будущих результатов, принимайте рациональные решения.
Совместное производство: Sober Options Studio × Derive.XYZ