
Кевин Уош, потенциальный председатель ФРС, придерживается двух ключевых идей: во-первых, решительное сокращение баланса, во-вторых, использование монетарной политики для повышения производительности в сфере ИИ, чтобы ослабить давление долгов в долгосрочной перспективе. Однако оба пути непростые.
Сейчас ситуация на долларовом денежном рынке такова: очень нужна ликвидность. Независимо от того, смотрим ли мы на краткосрочные репо-ставки в США или на международный спрос на доллар, видно, что реальная экономика и финансовые рынки жаждут долларовой ликвидности, и это не только из-за конфликта между США и Ираном.
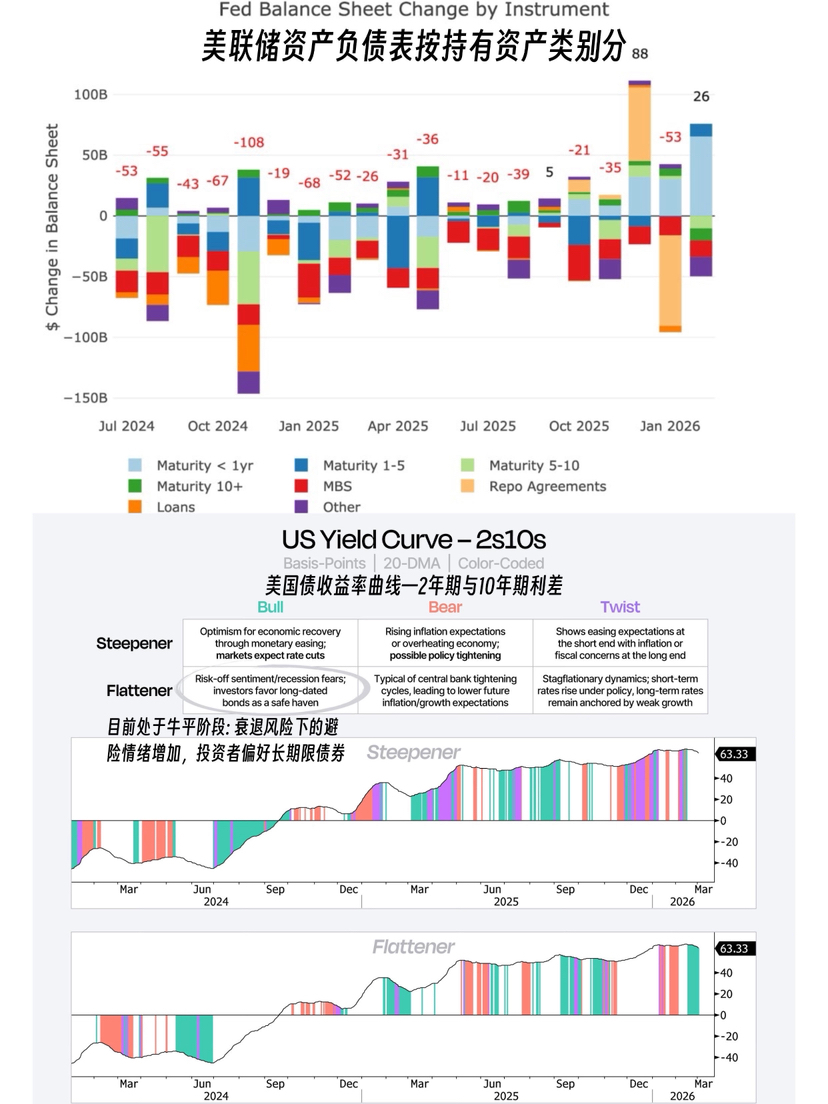
За последние три месяца ФРС изменила курс по сокращению баланса: общие активы увеличились на 60 миллиардов долларов, в основном за счет покупки краткосрочных облигаций, чтобы облегчить нехватку ликвидности у небольших и средних банков (чтобы предотвратить повторение кризиса Silicon Valley Bank). Судя по прошлому опыту, сокращать баланс гораздо сложнее, чем увеличивать: до 2020 года ФРС потратила 4 года на сокращение баланса на 2.2 триллиона долларов, но после пандемии всего за несколько месяцев увеличила активы на 3 триллиона.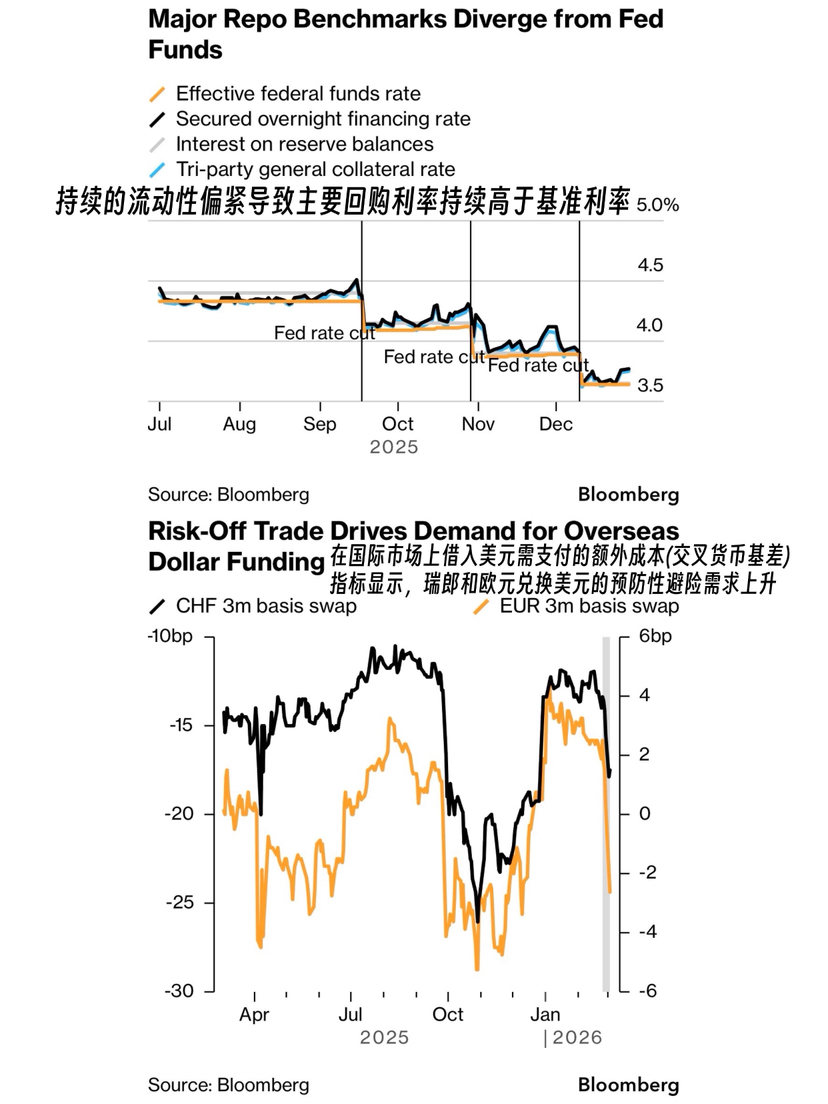
Согласно кривой доходностей гособлигаций США, спред по 2-летним и 10-летним казначейским облигациям указывает на бычий плоский тренд. Это означает, что инвесторы по-прежнему беспокоятся о риске рецессии в экономике США: они активно присоединяются к покупке долгосрочных гособлигаций в поисках защитных инструментов. При этом дальнейшее сокращение баланса (quantitative tightening) может усилить риск рецессии.
С другой стороны, крупные американские компании в сфере ИИ привлекли к себе повышенное внимание рынка за счет CAPEX-расходов на развитие инфраструктуры, включая дата-центры. Чтобы обеспечить инвестиции в основные средства значительно выше ожиданий, все ИИ-компании — независимо от того, финансируются ли они через выпуск ABS, корпоративные облигации и т.п., или получают высокопроцентные кредиты на рынке частного кредитования — уже начинают сталкиваться с ростом кредитных рисков, которые перетекают на весь рынок фиксированного дохода.
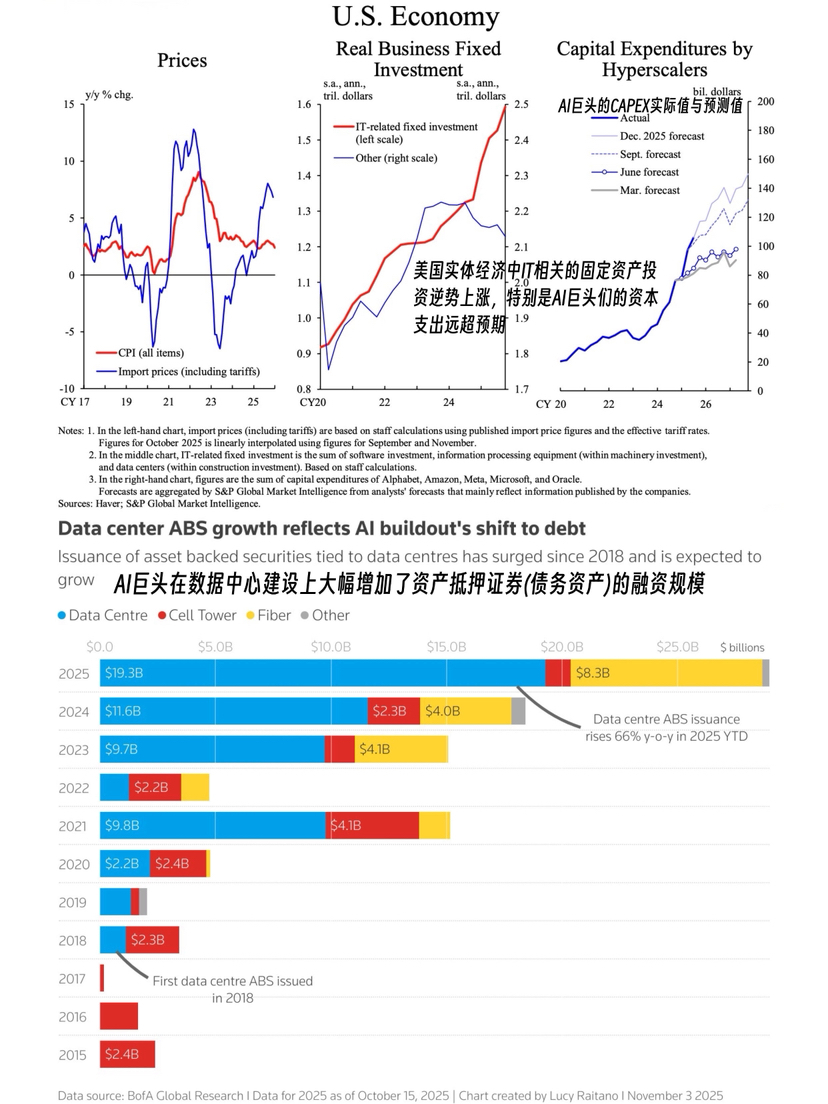
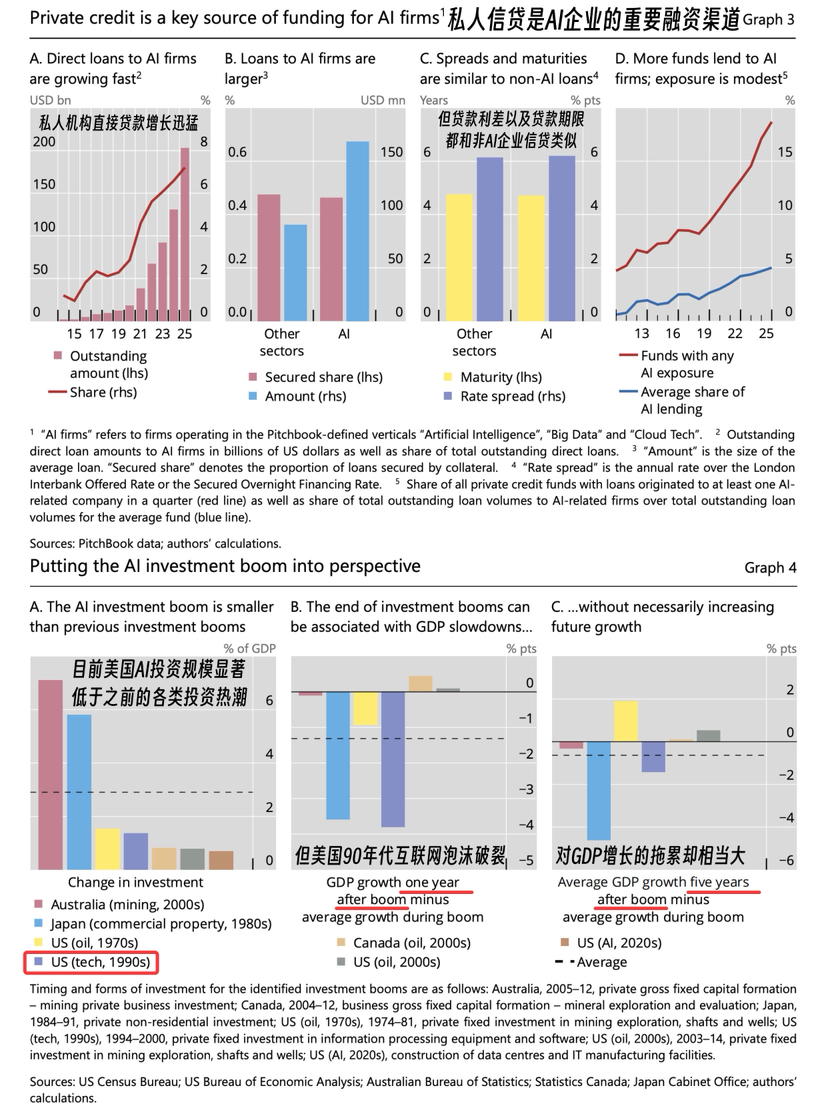
В краткосрочной перспективе быстрый рост инфраструктурных проектов, связанных с ИИ, действительно повышает темпы роста ВВП США. Однако если в долгосрочном периоде рост производительности не будет реализован, а также с учетом того, что ФРС не вмешивается в покупки бумаг с длительными сроками (сокращение баланса), стоимость заимствований для бюджета может резко вырасти. В логике сценария, где экономический рост поддерживается инвестициями: в версии с недвижимостью это было для рынка жилья, а для США — версия с ИИ. В случае разрыва пузыря негативное влияние на реальную экономику будет масштабным и необратимым.