


Если вы хотите создать протокол ликвидности, вам необходимо всесторонне рассмотреть следующие аспекты, в том числе ① создание пула капитала ③ механизм избыточного обеспечения; ④ структуру функции процентной ставки; конструкция механизма ликвидации; ⑥ конструкция основного механизма;
Ключевым моментом оценки протоколов ликвидности является понимание сути. Суть заключается в «кредитовании», но разница заключается в том, может ли протокол иметь хороший механизм определения цен, может ли он обеспечить достаточную ликвидность и может ли он избежать ненужных затрат. . потеря.
1. Мир децентрализованных финансов в цепочке
С момента рождения Биткойна концепция одноранговых децентрализованных платежей наконец совершила прорыв. Многие участники проекта стремятся построить на блокчейне децентрализованный свободный финансовый рынок — если взять в качестве примера единую публичную цепочку, публичную цепочку с пользователями, экологией и национальной валютой можно в некоторой степени понимать как страну, и в этом суверенная экономическая экосистема:
① Национальная валюта служит стандартной валютой, а стабильная валюта закрепляет постоянную цену в цепочке, соединяющей стандарт валюты и стандарт доллара США;
② Протокол децентрализованного кредитования заменяет традиционные банки и реализует децентрализованный механизм онлайн-кредитования и обмена ценами;
③ Децентрализованный «рынок облигаций», казначейские облигации RWA + LSD-Fi по исходной базовой процентной ставке;
④ Децентрализованные деривативы реализуют хеджирование рисков колебаний активов;
Кроме того, возникают децентрализованные страховые фонды, фонды управления активами, лотерейные соревнования и децентрализованные финансовые решения для цепочек поставок. Любой продукт на традиционном финансовом рынке можно реконструировать и внедрить в онлайн-мире. А на основе функций ончейна также могут быть реализованы инновационные функции, такие как молниеносные транзакции, которые не могут быть реализованы вне сети.
С определенной точки зрения, мир криптовалют усовершенствовал элементы свободного финансового рынка в цепочке. Между различными публичными цепочками (суверенными экономиками), в зависимости от экономики токенов каждого проекта, собственная валюта используется в качестве стандартной валюты для внутрисетевого управления. Различные токены в экологии могут использоваться как своего рода капитал или как требование. Похоже, что ценность сети заключается в том, насколько большую экономическую активность она поддерживает.
В рамках создания рынка облигаций, основанного на собственной цепочке, проект казначейских облигаций RWA и деривативы для ставок ликвидности (LSDFi), обновленные с момента Шанхая, очень популярны.
Одной из основных задач DeFi-проекта является решение проблемы ликвидности. Так называемая ликвидность: в широком смысле относится к денежно-кредитной ситуации и ситуации с капиталом, которую организация может контролировать. В традиционных финансах ликвидность обычно означает степень, в которой актив или рынок торгуются и легко обналичиваются. Будь то договор о кредитовании ликвидности или договор о залоге ликвидности, в конечном итоге это суть финансов: заимствование и кредитование.
2. Как построить протокол ликвидности
Давайте начнем с самого важного посредника в традиционных финансах — банка, и поговорим о методах построения и оценки протоколов ликвидности в DeFi.
Сущность коммерческого банка состоит в том, что он объединяет прием депозитов и выдачу кредитов и становится системой стимулирования, активно создающей ликвидность.
Согласно традиционной финансовой теории, в идеальном мире с полными рынками, симметричной информацией и нулевыми транзакционными издержками нет необходимости в существовании банков и небанковских финансовых посредников. Заемщики и кредиторы могут достичь оптимальности по Парето за счет свободных результатов распределения ресурсов. .
Но этой идеальной ситуации, очевидно, достичь невозможно, и в этом также заключается роль банков как наиболее важных финансовых посредников в реальном мире.
Для коммерческого банка основной бизнес имеет два аспекта: с одной стороны, он поглощает депозиты и выплачивает проценты, а с другой стороны, он предоставляет кредиты депозитам для получения процентов, что обеспечивает ликвидность рынка, одновременно зарабатывая процентные дифференциалы. Центральный банк регулирует сумму депозитов и кредитов, а также процентные ставки с помощью различных инструментов денежно-кредитной политики.
По сравнению с банковскими механизмами кредитования и обмена ценами, преимущества некастодиальных децентрализованных протоколов включают в себя: прозрачность и эффективное ценообразование, основанное на рыночном спросе, быстрое и удобное кредитование, а также устойчивость к цензуре.
Поняв это, мы сможем легко понять протоколы ликвидности в децентрализованных финансах. Ниже приведен простой пример протокола кредитования, который в настоящее время занимает третье место по TVL в рейтинге протоколов: JustLend.
Протокол JustLend DAO
Протокол JustLend DAO: это протокол денежного рынка на базе TRON, целью которого является создание денежного рынка на основе процентных ставок, определяемых алгоритмами спроса и предложения. Процентная ставка в этом протоколе определяется алгоритмом, основанным на спросе и предложении активов TRON.
В протоколе есть две роли: Поставщик и Заемщик. Обе стороны напрямую взаимодействуют с протоколом, чтобы зарабатывать или выплачивать плавающие процентные ставки.
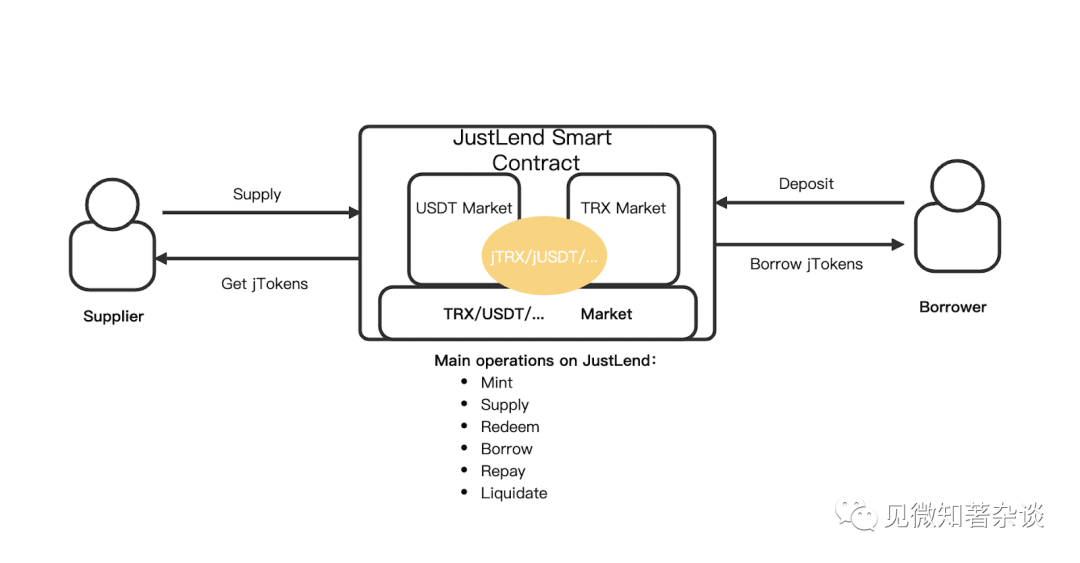
поставлять:
В этом протоколе средства предложения всех пользователей сначала собираются для формирования пула средств (ссудного пула) для достижения высокой ликвидности однорангового пула заемщика вместо однорангового и для лучшего достижения валютного баланса. В этом случае поставщику капитала (LP) не нужно ждать погашения одного кредита, а он может вывести активы из пула в любое время.
Поставщики вносят активы на валютный рынок смарт-контракта JustLend DAO, в котором предоставленные активы представлены в виде jTokens (токен TRC-20). Владельцы токенов получают вознаграждение (процентный доход от кредитов) в соответствии с соответствующими правилами.
заем:
Если заемщик желает одолжить актив, ему сначала необходимо приобрести jToken в качестве залога для своего базового актива, а затем заемщик на основе сверхзалогового кредита может занять любой актив, доступный на платформе. Соглашение требует от заемщика только указать заемные активы, и нет никаких других требований, таких как сроки погашения. Другими словами, до тех пор, пока условия кредитования соблюдаются, вы можете брать кредит и никогда не погашать его.
Заемщики также могут погасить свои кредиты в любое время, и если стоимость ипотечных активов заемщика упадет ниже порога ликвидации, смарт-контракт протокола автоматически инициирует ликвидацию.
процентная ставка:
Процентная ставка по традиционному финансовому кредиту обычно остается неизменной на протяжении всего срока кредита. Но в этом протоколе процентные ставки будут меняться в реальном времени в зависимости от изменений рыночного спроса и предложения, а ставки кредитования/предложения на разных рынках могут варьироваться от блока к блоку. Проценты по протоколу рассчитываются на основе времени генерации блока в TRON, а проценты по займу будут накапливаться в зависимости от количества блоков.
В этом соглашении процентная ставка по займу рассчитывается на основе двух моделей, а именно модели сглаживающей процентной ставки и модели поэтапной процентной ставки. Математическая модель не будет вдаваться в подробности. Принцип таков: когда спрос заемщиков на криптоактивы снижается, излишки токенов в пуле, которые можно использовать для кредитования, принесут более высокую ликвидность и более низкие процентные ставки, тем самым стимулируя кредитование. Аналогичным образом, когда спрос на заимствование актива высок, количество токенов, доступных для кредитования, уменьшается, что приводит к снижению ликвидности и повышению процентных ставок, тем самым привлекая предложение.
Дизайн процентных ставок является основной частью протокола DeFi. Только в октябре этого года платформа ипотечного кредитования Yield Protocol объявила о планах прекратить свою деятельность. Одной из причин было отсутствие спроса на кредитование с фиксированной ставкой на платформе. Хороший механизм процентных ставок может стимулировать развитие тренда.
3. Элементы соглашения о ликвидности
Из типичного протокола кредитования, такого как протокол JustLend DAO, видно, что при построении протокола ликвидности необходимо учитывать следующие моменты:
① Создание пула капитала: LP вводит ликвидность
②Механизм избыточного обеспечения: заемщик получает кредит
③Эффективность Oracle: отслеживание цен залога
④Проектирование функции процентной ставки: плавающая процентная ставка, фиксированная процентная ставка и т. д.
⑤Проектирование механизма ликвидации: механизм обработки при недостаточности залога
⑥Разработка основного механизма: создание механизма стабилизации цен и контроля рисков.
Ипотечный механизм — это своего рода кредитование ликвидности, которое также является инновационным моментом некоторых механизмов, таких как генерация ликвидных токенов проекта для транзакций посредством полной ипотеки, поэтому нет необходимости создавать пул ликвидности через кредитора.
Классическим примером такого типа ипотечного актива является протокол Maker и стейблкоин DAI.
Любой может использовать протокол Maker для создания смарт-контракта под названием «Maker Vault (Maker Vault)» и вносить активы для создания DAI, тем самым используя ипотечные активы для создания Dai для получения кредитного плеча на платформе Maker. Давайте посмотрим на идеи Дая по ипотечному кредитованию.
Идеи ипотечного кредитования DAI
Шаг 1. Создайте хранилище и зафиксируйте залог.
Пользователи создают хранилища через интерфейс, созданный сообществом, и фиксируют определенные типы и суммы залога для создания Dai. Хранилище считается защищенным при внесении средств.
Шаг 2. Создайте Dai через защищенное хранилище.
После того, как залоговые активы заблокированы в хранилище, владелец хранилища может использовать любой криптовалютный кошелек, не связанный с хранением, для инициирования и подтверждения транзакций и генерации определенного количества Dai.
Шаг 3. Погасите долг и заплатите стабилизационный сбор.
Чтобы вернуть часть или все залоговое обеспечение, владелец хранилища должен погасить часть или все созданные им Dai, а также выплатить комиссию за стабильность, которая начисляется, пока Dai находится в обращении. Плата за стабильность может быть оплачена только в Dai.
Шаг 4: Снимите залог
После погашения Dai и оплаты комиссии за стабильность владелец хранилища может вернуть часть или все залоговое обеспечение в свой кошелек. После того, как Dai полностью погашен и все залоговое обеспечение снято, хранилище становится пустым, ожидая, пока его владелец снова заблокирует активы.
Особенно важно то, что разные залоговые активы необходимо размещать в разных хранилищах. У некоторых пользователей будет несколько хранилищ с разными типами залога и ставками залога.
Механизм ликвидации DAI
Протокол Maker использует автоматический процесс аукциона для ликвидации хранилищ с высоким уровнем риска, чтобы гарантировать, что всегда имеется достаточное обеспечение для покрытия непогашенного долга. Решения о ликвидации основываются на ставках ликвидации и соотношении залоговой стоимости хранилища к долгу. Каждый тип хранилища имеет соответствующую ставку ликвидации, за которую голосуют держатели MKR на основе риска залога.
Когда коэффициент обеспечения хранилища падает ниже минимального порога, ликвидатор аукциона инициирует процесс ликвидации. Dai, полученный на залоговых аукционах, используется для погашения долга в хранилище, включая штрафы за ликвидацию. Если Dai, полученного в результате аукциона, будет достаточно для погашения долгов и уплаты штрафов за ликвидацию, будет проведен обратный залоговый аукцион для уменьшения суммы проданного залогового обеспечения.
Если Dai, полученного на залоговом аукционе, недостаточно для погашения долга, убыток становится обязательством протокола Maker. Буфер Dai в Maker используется для погашения этой части обязательства. Если буфера окажется недостаточно, сработает механизм долгового аукциона. Во время долгового аукциона система чеканит новые MKR и продает их пользователям, которые используют Dai для участия в аукционе. Dai, заработанный на залоговом аукционе, попадает в буфер Maker.
Функция буфера Maker заключается в смягчении последствий недостаточного будущего обеспечения и чрезмерной эмиссии MKR, вызванных ростом процентных ставок по депозитам Dai. Если Dai, полученный на аукционах и за стабильность, превышает верхний предел буфера Maker, он будет продан на аукционе излишков. Во время аукциона излишков MKR используется для ставки на фиксированную сумму Dai, и побеждает тот, кто предложит самую высокую цену. После завершения аукциона излишков протокол Maker автоматически уничтожает MKR, полученный на аукционе, сокращая общее количество MKR.
Протокол ликвидности подвергается ценовой атаке
Выше, на примере протоколов JustLend DAO и MakerDAO, мы можем наблюдать некоторые ключевые моменты в создании протокола ликвидности. На момент написания этой статьи известный DeFi-проект dYdX подвергся ценовой атаке, и часть ликвидности в страховом пуле была слита.
dYdX — это децентрализованная биржа деривативов для бессрочных контрактов и маржинальной торговли. Она предоставляет услуги торговли цифровыми активами в стиле книги заказов, а также предоставляет функции кредитного плеча и торговли контрактами. Проще говоря, это децентрализованная биржа контрактов модели книги заказов, где каждый может свободно торговать контрактами на этой бирже.
Однако в недавней торговой паре YFI-USD на платформе токен YFI постепенно поднимался вверх, а затем внезапно рухнул, в результате чего открытый интерес $YFI к dYdX взлетел с 800 000 долларов США до 67 миллионов долларов США за несколько дней. Прежде чем цена рухнула. Ценовой злоумышленник смог вывести большую сумму USDC из dYdX, что привело к истощению большого количества средств в страховом пуле dYdX. Основатель также объявил, что механизм ликвидации будет переработан в версии V4.
YFI в этой торговой паре является собственным токеном проекта по добыче ликвидности Yearn Finance. Пользователи могут реализовывать различные стратегии добычи ликвидности с помощью Yearn Finance и добиваться интеграции с другими проектами DeFi с помощью трех основных продуктов взаимодействия Earn, Vaults и Iron Bank. Yearn Finance также играет важную роль в концепции DeFi Lego.
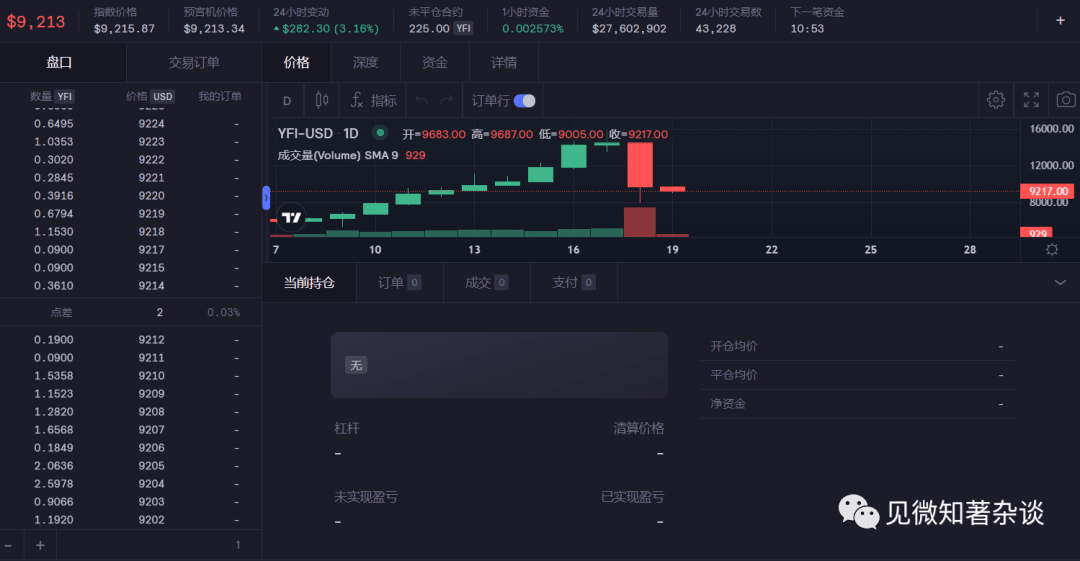
На примере dYdX видно, что если некоторые небольшие протоколы ликвидности сталкиваются с ценовыми атаками, они легко теряют ликвидность. Такая ситуация особенно возникает при использовании модели автоматического маркет-мейкера. В торговых протоколах часто происходит открытие огромных цен. проблемы, связанные с машинами Oracle.
Mango — децентрализованная контрактная платформа на Solana. 22 октября она также подверглась ценовой атаке.
В этом инциденте злоумышленник установил позицию, переведя 5 миллионов долларов США на адреса A и B торговой платформы Mango, использовал контракт для создания собственного контрагента на Mango и открыл MANGO как для длинных, так и для коротких позиций. Впоследствии злоумышленник использовал больше средств для покупки токенов MANGO, манипулируя их ценой с 2 центов до 91 цента, и использовал огромные чистые балансовые активы платформы для реализации части доходов от Mango за счет заимствований. Хотя ликвидности было недостаточно, они все же использовали средства. все же смогли обналичить 110 миллионов долларов США.
В декабре того же года протокол цепного кредитования Bsc Helio также подвергся ценовой атаке. Злоумышленник воспользовался уязвимостью несвоевременного ценового потока оракула и успешно провел операции ипотечного кредитования, используя уязвимость смарт-контракта для перевыпуска токенов aBNBc и конвертации их в hBNB Hello. Злоумышленник одолжил стейблкоин HAY на сумму 16,44 миллиона долларов США и обменял его примерно на 15 миллионов долларов США в виде общих активов для вывода. Атака нанесла значительный ущерб протоколу Helio, обнажив риски уязвимостей Oracle и контрактов, а также важность безопасности протоколов кредитования.
4. Пул ликвидных активов
После того, как мы поняли, какие элементы необходимы для протокола ликвидности, ключевым шагом является создание пула ликвидных активов. На самом деле существует множество классификаций пулов ликвидных активов. Мы сосредоточимся на эволюции пулов ликвидности AMM и кратко представим пулы кредитов, пулы опционных ипотечных кредитов и пулы пулеметов.
Пул ликвидности AMM
Что касается автоматического маркет-мейкера, мы довольно четко написали об этом в [Метод оценки DeFi ①: итеративный обзор Uniswap]. В конце концов, первый проект, который приходит на ум при упоминании AMM, — это Uniswap. В AMM реализована децентрализованная модель маркет-мейкера, и каждый может предоставить ликвидность.
Однако с течением времени АММ постоянно обновляется, и это не просто простая модель ИМЭК, но также оптимизируется и совершенствуется исходные дефекты.
К первым относятся несколько маркет-мейкеров с постоянными функциями (CFMM), включая CPMM, CSMM и CMMM.
①Модель постоянного маркетолога продукта (CPMM)
х у=к
(x — токен1, y — токен2, k — константа)
По сути, Uniswap объединяет два торгуемых актива в единый пул ликвидности с целью гарантировать, что размер пула ликвидности останется неизменным независимо от размера сделки. А когда пул капитала становится несбалансированным и наклоняется в определенном направлении, приходят арбитражеры и быстро восстанавливают баланс в обмен на разницу в прибылях.
Проблемы с ИМЭК: проскальзывание, непостоянные потери и риски безопасности. Подробности об этой части вы можете прочитать в предыдущем твите [Метод оценки DeFi ①: Итеративный обзор Uniswap], который очень ясен.
②Модель маркет-мейкера с постоянной суммой (CSMM)
х+у=к
(x — токен1, y — токен2, k — константа)
CSMM больше подходит для сценариев, когда изменения цен в транзакциях близки к нулю, но эта модель не может обеспечить неограниченную ликвидность.
Недостаток: когда цена вне сети не соответствует цене токена в пуле, трейдеры и арбитражеры имеют возможность использовать резервы в пуле и дестабилизировать пул ликвидности. Это приведет к концентрации активов в пуле ликвидности в определенном активе и потере ликвидности.
③Модель маркет-мейкера с постоянным средним значением (CMMM)
(x·y·z)*(1/3)=k
(x — токен1, y — токен2, z — токен3, k — константа)
Основным вариантом CMMM является Balancer. Этот протокол более гибок, чем Uniswap, и создаваемый пул ликвидности может состоять из множества различных активов. Недостатки те же, что и у ИМЭК: проскальзывание, непостоянные потери и риски безопасности.
В трех случаях CFMM проблемы сосредоточены, главным образом, в проскальзывании, непостоянных потерях и ликвидности. Чтобы избежать этих проблем, в новых проектах постоянно пытаются внедрить инновационные модельные механизмы формул, такие как:
④Гибридные CPMM (Stableswap)
Гибридные ИМЭК представляют собой комбинацию ИМЭК и CSMM и применяются Curve Finance. Благодаря новой формуле создается экспоненциально плотная ликвидность и обеспечиваются линейные обменные курсы для большей части кривой.
Curves Stableswap — это специальный CSMM. Когда пул ликвидности сбалансирован, это CSMM. Как только пул становится несбалансированным, он переключается на CPMM. Он значительно снижает проскальзывание при торговле связанными активами за счет поиска собственного рыночного соответствия.
Помимо АММ (автоматического маркет-мейкера), есть еще попытки ПММ и DMM.
⑤PMM (Proactive Market Maker) активный маркет-мейкер.
PMM появился в протоколе DODO. Суть заключается в том, чтобы внедрить оракулы для сбора точных данных о ценах, используя при этом механизм спроса и предложения в цепочке для определения цен и агрегирования ликвидности вблизи текущей рыночной цены, что может обеспечить одностороннюю ликвидность и снизить ее. точка проскальзывания.
PMM может обеспечить более достаточную ликвидность, но он больше полагается на высокочастотную торговлю, чего в реальности трудно достичь.
⑥ Динамический маркет-мейкер DMM (Dynamic Market Maker).
Суть динамичных маркет-мейкеров заключается в динамических комиссиях. После создания пулов ликвидности с конкретными парами токенов каждый пул ликвидности будет поддерживать динамические комиссии. Увеличение комиссий при высокой волатильности рынка и снижение комиссий при низкой волатильности рынка может увеличить торговлю и объем.
Это оптимизирует потенциальную прибыль для поставщиков ликвидности. Создатель пула может настроить программируемые кривые ценообразования с использованием определенных коэффициентов усиления (AMP). Диапазоны динамических комиссий также будут меняться в зависимости от AMP, используемого для создания пула.
кредитный пул
После внедрения АММ другие модели на самом деле относительно просты, поэтому мы просто приведем пример. Модель кредитного пула предназначена для повышения ликвидности на рынке децентрализованного кредитования и напрямую выступает в качестве единого контрагента (одноранговый пул) для операций кредитования и займа. Преимущества этого типа кредитного пула заключаются в следующем. Очень распространены, такие как протокол JustLend DAO, о котором мы упоминали выше, а также Compound и AAVE.
На примере AAVE создание кредитного пула требует следующих шагов:
①Подготовка активов: сначала установите конкретный зашифрованный актив в качестве пула средств для кредитования и депозитов, которым могут быть USDT, USDC, BTC и т. д. Пул ликвидности поддерживает несколько типов активов.
②Настройка ставок по кредитам: настройте ставки по кредитам для различных активов с помощью смарт-контрактов. Процентные ставки могут корректироваться в зависимости от рыночного спроса, предложения и параметров риска. Заемщики могут выбирать подходящие условия кредитования, исходя из толерантности к риску и рыночных процентных ставок.
③Обеспечение ликвидности: пользователи в качестве LP вносят активы в пул ликвидности AAVE, предоставляют средства, необходимые рынку кредитования, и получают соответствующие процентные доходы.
④Кредитная операция: Заемщики выбирают активы для заимствования и получают кредиты на основе чрезмерного обеспечения, исходя из их залоговой стоимости и кредитной ставки.
⑤Распределение процентов: рассчитайте процентный доход, который должна получить LP, исходя из суммы и времени предоставления средств поставщиком.
пулеметный пул
Пулеметный пул — это процесс автоматического переключения вычислительной мощности на более высокодоходные валюты для майнинга разных валют с помощью одного и того же алгоритма в PoW-майнинге на основе уровня прибыли от майнинга в реальном времени. Короче говоря, тот, у кого более высокая доходность, будет переманен.
В этом сценарии пул использует возможности арбитража между различными проектами по добыче ликвидности и динамически распределяет средства между различными пулами ликвидности для получения максимальной прибыли.
Опционный ипотечный пул
Опционные контракты также могут быть перенесены в цепочку для децентрализованного управления в форме смарт-контрактов. В то же время крупные биржи уже запустили опционные продукты. Деривативы — это контракты, основанные на изменениях стоимости базового актива. Их можно использовать для хеджирования или разработки более структурированных финансовых продуктов. Например, снежный ком в традиционных финансах также является структурированным продуктом.
В настоящее время существуют некоторые опционные протоколы, ориентированные на децентрализацию. Они также вводят модель пула капитала AMM и используют пул капитала в качестве единого продавца опционов, тем самым решая проблемы плохой ликвидности и отсутствия контрагента по опционам.
Например, популярная в течение некоторого времени модель MASP (единый пул с несколькими активами) сочетает в себе машину оракула с механизмом AMM. Это может концентрировать различные базовые активы в единый пул ликвидности и обеспечивать поддержку маржи и ликвидности для транзакций. .
Ключевым моментом оценки протоколов ликвидности является понимание сути. Суть заключается в «кредитовании», но разница заключается в том, может ли протокол иметь хороший механизм определения цен, может ли он обеспечить достаточную ликвидность и может ли он избежать ненужных затрат. . потеря.