

В начале 2026 года глобальные финансовые рынки пережили „великую резню драгметаллов“, которая войдет в историю. 29 января золото и серебро одновременно достигли исторического пика — цена на золото составила 5,595 долларов за унцию, а серебро пробило отметку в 120.46 долларов. Однако всего через несколько дней ситуация на рынке изменилась, цена на золото упала на 12% за один день, а серебро упало на 35%-37%, и обе категории активов потеряли около 7 триллионов долларов капитализации всего за один торговый день.
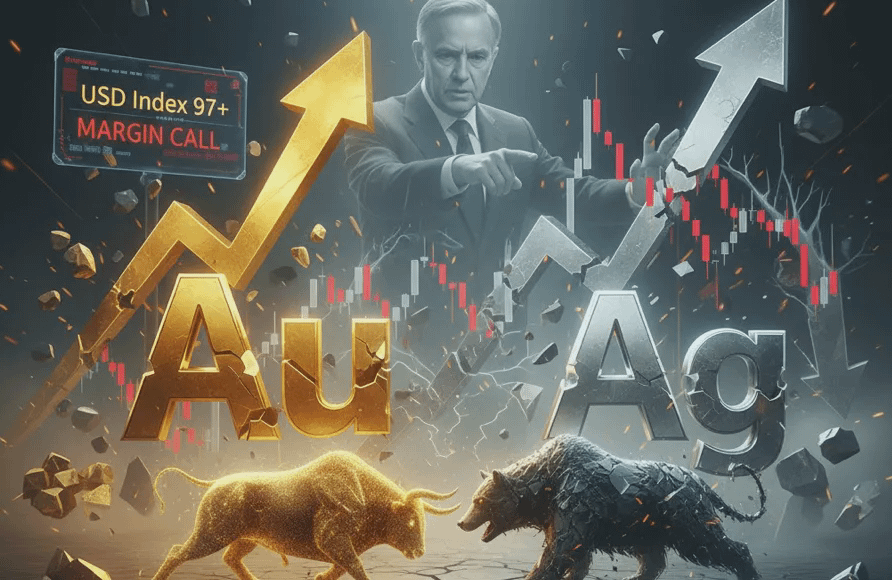
Это не просто техническая коррекция, а событие „7-Sigma“ (семикратное стандартное отклонение), вызванное совместным воздействием политики, геополитики и механизмов.
1. Пиковый момент: почему золото и серебро могут вырасти до такой степени, что начинаешь сомневаться в жизни?
Перед обрушением безумный рост цен на драгметаллы был вызван глубоким подрывом доверия к фиатным валютам.
Вспышка кризиса суверенного долга: госдолг США достиг колоссальных 38 триллионов долларов, что вызвало недоверие к долгосрочной покупательной способности доллара, что побудило капитал устремиться к „конечному убежищу“.
Стратегическое наращивание резервов центральными банками: центральные банки развивающихся рынков, возглавляемые Китаем и Турцией, в начале 2026 года проявили сильный спрос на „долларизацию“, что поддерживало рост цен на золото на фоне покупки центральными банками почти 800 тонн физического золота ежегодно.
Физический дефицит на рынке серебра: серебро испытывает нехватку предложения уже шестой год подряд. Строительство аппаратного обеспечения для ИИ и распространение технологии солнечных батарей типа N создали жесткий спрос на серебро, обладающее наилучшими проводниковыми свойствами, что привело к его росту на 54% за один месяц в январе.
2. Триггер обрушения: ястребиные кандидатуры ФРС и „эффект Уорша“.
Прямой причиной обрушения стало важное назначение в руководстве Федеральной резервной системы (ФРС). 30 января в 13:45 по восточному времени Трамп объявил о назначении Кевина Уорша (Kevin Warsh) на пост следующего председателя ФРС.
180-градусный поворот ожиданий политики: ранее рынок делал ставку на то, что Белый дом заставит ФРС бесконечно снижать процентные ставки и мириться с высокой инфляцией. Однако Уорш — это твердый „ястреб“ в денежной политике, который утверждает, что „сокращение баланса должно быть приоритетом перед снижением ставок“ и придает большое значение международной резервной роли доллара.
„Возрождение“ доллара: после появления новости о назначении Уорша индекс доллара (DXY) мгновенно отскочил и преодолел отметку 97. Для таких бездоходных активов, как золото и серебро, укрепление доллара означает резкое увеличение издержек и рисков, и ранее сделанные ставки на „обрушение доллара“ на сумму сотни миллиардов долларов стали легкой добычей.
3. Геополитическая „разрядка“: быстрый возврат защитного премиума.
Помимо воздействия политики, неожиданный поворот геополитической ситуации убрал из рынка „защитный фундамент“. На той же неделе, когда цены достигли пика, правительство США сообщило о том, что оно установило контакт с Ираном через несколько каналов и подтвердило намерение обеих сторон обсудить рамки ядерного соглашения путем дипломатии, что быстро охладило ситуацию на Ближнем Востоке. Ранее, из-за опасений региональной войны, в рынок золота и серебра вошел „военный премиум“, который был быстро ликвидирован, а средства перетекли из драгметаллов в ранее перепроданные технологические акции и долларовые активы.
4. „Катализатор“ обрушения: резкое повышение маржи на бирже.
Хотя фундаментальные факторы изменились, настоящим дьяволом, приведшим к падению золота и серебра (особенно серебра) на более чем 30%, является торговый механизм.
Реформа маржинальной системы: Чикагская товарная биржа (CME) в январе 2026 года изменила маржу с „фиксированной суммы“ на „определенный процент от общей стоимости контракта“.
Смертельная „пополнение маржи“:
30 января CME повысила маржинальные требования для фьючерсов на золото и серебро соответственно до 8% (золото) и 15% (серебро).
Для спекулянтов, имеющих полные позиции на высоких уровнях, это означает, что им необходимо дополнительно внести десятки миллионов долларов маржи в течение нескольких часов.
„Смертельная спираль“ многоразовых продаж: поскольку емкость рынка серебра составляет лишь десятую часть от золота, ликвидность крайне слаба. Когда первая группа счетов была принудительно ликвидирована системой из-за невозможности пополнить маржу, создаваемые ордера на продажу обрушили цены, что привело к срабатыванию большего числа ордеров на стоп-лосс, что стало катализатором краха, управляемого алгоритмической торговлей. За короткие 28 минут серебро вызвало цепочку стоп-лоссов на сумму 38 миллиардов долларов.
5. Золото против серебра: почему разница в падении так велика?
Многие инвесторы в недоумении: почему золото упало на 10%, в то время как серебро упало почти на 40%?
Различия в структуре покупателей: золото имеет центральные банки по всему миру в качестве „структурных покупателей на дне“. Когда цена на золото упала ниже 5,000 долларов, покупки центральных банков обеспечили сильную поддержку.
Плотность спекулятивного плеча: доля розничных спекулятивных средств на рынке серебра значительно выше, чем на рынке золота. Индикатор RSI для серебра достигал 91, что означает, что рынок был в состоянии сильного перекупленности, и степень „медвежьего сжатия“ естественно увеличивалась в несколько раз.
Возврат отношения золота к серебру: перед обрушением соотношение золота к серебру упало до 45:1, что является самым низким уровнем за последние 14 лет, что предполагает, что серебро было сильно переоценено относительно золота. После обрушения соотношение золота к серебру быстро восстановилось выше 60, что на самом деле является нормальной коррекцией оценки.
6. Прогноз на будущее: это пузырь, который лопается, или инвестиционная возможность?
Текущий обвал больше похож на „массовую чистку“ высокоплечевых спекулянтов, чем на конец бычьего рынка.
Где дно? С технической точки зрения золото демонстрирует сильную поддержку около 4,400 долларов (50-дневная скользящая средняя), в то время как серебро стабилизировалось в районе 70-75 долларов и привлекло большое количество физических покупателей.
Долгосрочная логика остается неизменной: независимо от того, кто управляет ФРС, долговая проблема США не может быть решена в краткосрочной перспективе, а революция в области ИИ и энергетики создает жесткий спрос на серебро в промышленности. JPMorgan по-прежнему прогнозирует целевую цену на золото в 6,300 долларов и на серебро в 125-133 долларов в этом году.
Инвестиционные рекомендации: для читателей урок, извлеченный из этого события, заключается в том, чтобы „уважать плечо“. Физические драгметаллы или ETF без плеча (например, PSLV) по-прежнему являются эффективным инструментом против долгосрочной девальвации валюты, но в годы с волатильностью до 7-Sigma любые операции с высоким плечом равносильны самоубийству. Текущая глубокая коррекция может стать лучшим билетом для долгосрочных инвесторов без позиций в 2026 году.