


Оригинальное название: Биткойн выглядит занятым, но 31% его пользователей исчезли, так как ETF теряют 4.5 миллиарда долларов в 2026 году
Автор оригинала: Oluwapelumi Adejumo, CryptoSlate
Перевод оригинала: 深潮 TechFlow
Глубокий анализ: объем торговли не рухнул, но число активных адресов продолжает сокращаться на протяжении шести месяцев, упав до пятилетнего минимума. Это расхождение "поверхностного процветания и внутренней пустоты" является сигналом о структурной нездоровье бычьего рынка.
Статья использует три набора данных от Glassnode, Santiment и CryptoQuant для перекрестной проверки и предлагает три сценария будущего, подходящие для текущей оценки динамики BTC.
Полный текст ниже:
Активность в сети биткойна уже шесть месяцев снижается, но эта тенденция не отражается на многих ключевых показателях, которые торговцы обращают в первую очередь.
Более четким сигналом не является объем торгов — объем остается в основном стабильным — а широта участия. Даже если сеть продолжает обрабатывать приблизительно одинаковое количество транзакций, количество активных адресов на цепочке продолжает сокращаться.
В условиях, когда открытие на ценах все чаще происходит на рынках ETF и деривативов, это разделение имеет важное значение. Оно означает, что следы биткойна на цепочке сужаются, в то время как рынок продолжает оставаться активным в других областях.
С продолжающимся медвежьим рынком эта тенденция становится все более трудной для игнорирования.
Данные Glassnode показывают, что в середине августа 2025 года восьмидневное среднее число активных адресов биткойна составляет около 778,680. По состоянию на 23 февраля это число снизилось до около 535,942, что составляет снижение примерно на 31%.
CryptoQuant также уже шесть месяцев отмечает низкую активность сети, описывая текущую стадию как период постоянной слабости участия на цепочке.
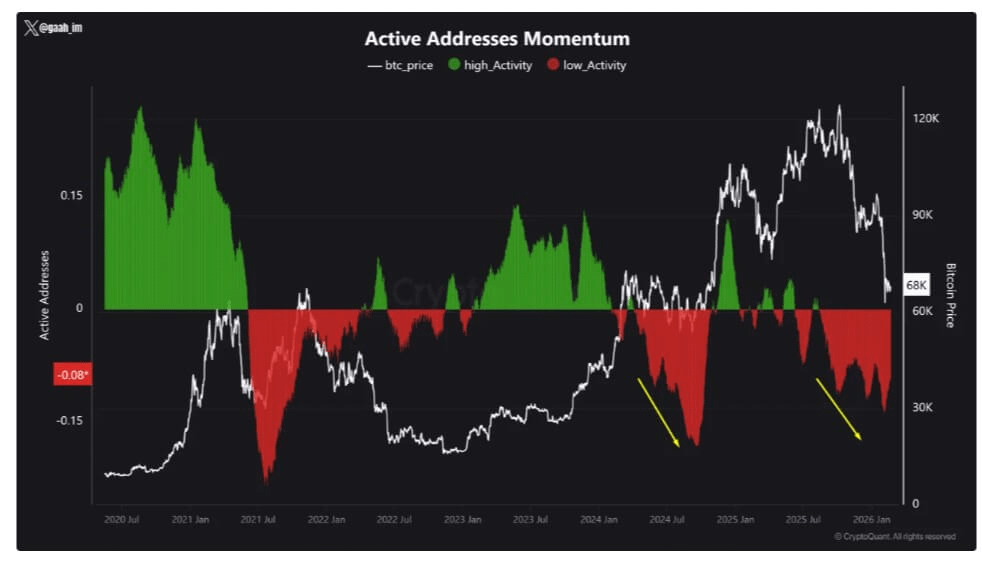
Моментум активных адресов Bitcoin
Источник: CryptoQuant
Последний раз на рынке наблюдалась аналогичная формация в 2024 году — после этого биткойн пережил коррекцию примерно на 30%.
Это не означает, что сейчас обязательно повторится, но это усиливает историческую закономерность: длительная слабость сети часто совпадает с периодами ослабления доверия на рынке.
Широта снижается, но пропускная способность не рухнула
Количество транзакций биткойна не снизилось синхронно с количеством активных адресов.
В середине августа 2025 года среднее количество ежедневных транзакций составило около 444,000. Данные Blockchain.com показывают, что за последние 30 дней средний объем составил около 439,000.
Данные за день все еще колеблются, от примерно 289,000 до 702,000, но общая тенденция пропускной способности не рухнула.
Это расхождение является ключом к пониманию текущей ситуации.
Если объем торгов остается стабильным, а активные адреса уменьшаются, это означает, что меньшее количество实体 берет на себя такое же количество активности на цепочке.
Эта ситуация имеет множество причин и не требует притока розничных инвесторов. Биржи и кастодиальные компании могут обрабатывать выводы в больших объемах; крупные игроки могут объединять переводы; институциональные потоки капитала могут обрабатываться через меньшее количество кошельков; операционные действия также могут вызвать краткосрочный всплеск транзакций, не означая, что пользователи действительно возвращаются.
Результат таков: на цепочке все еще кажется, что она занята, но количество участников снижается.
Вот почему снижение широты лучше объясняет ситуацию, чем оригинальная пропускная способность. Стабильное количество транзакций может скрывать активность, сосредоточенную на повторяющихся трейдерах, крупных институциональных игроках и операционных потоках капитала.
В этой ситуации цепочка биткойнов продолжает функционировать нормально, но широта участия пользователей, которую она представляет, уже не так реальна.
Блокчейн-аналитическая компания Santiment дала более прямое описание с точки зрения длительного времени.
Организация сообщила, что с февраля 2021 года количество уникальных адресов, инициирующих транзакции с биткойном, сократилось на 42%, а количество новых адресов уменьшилось на 47%.
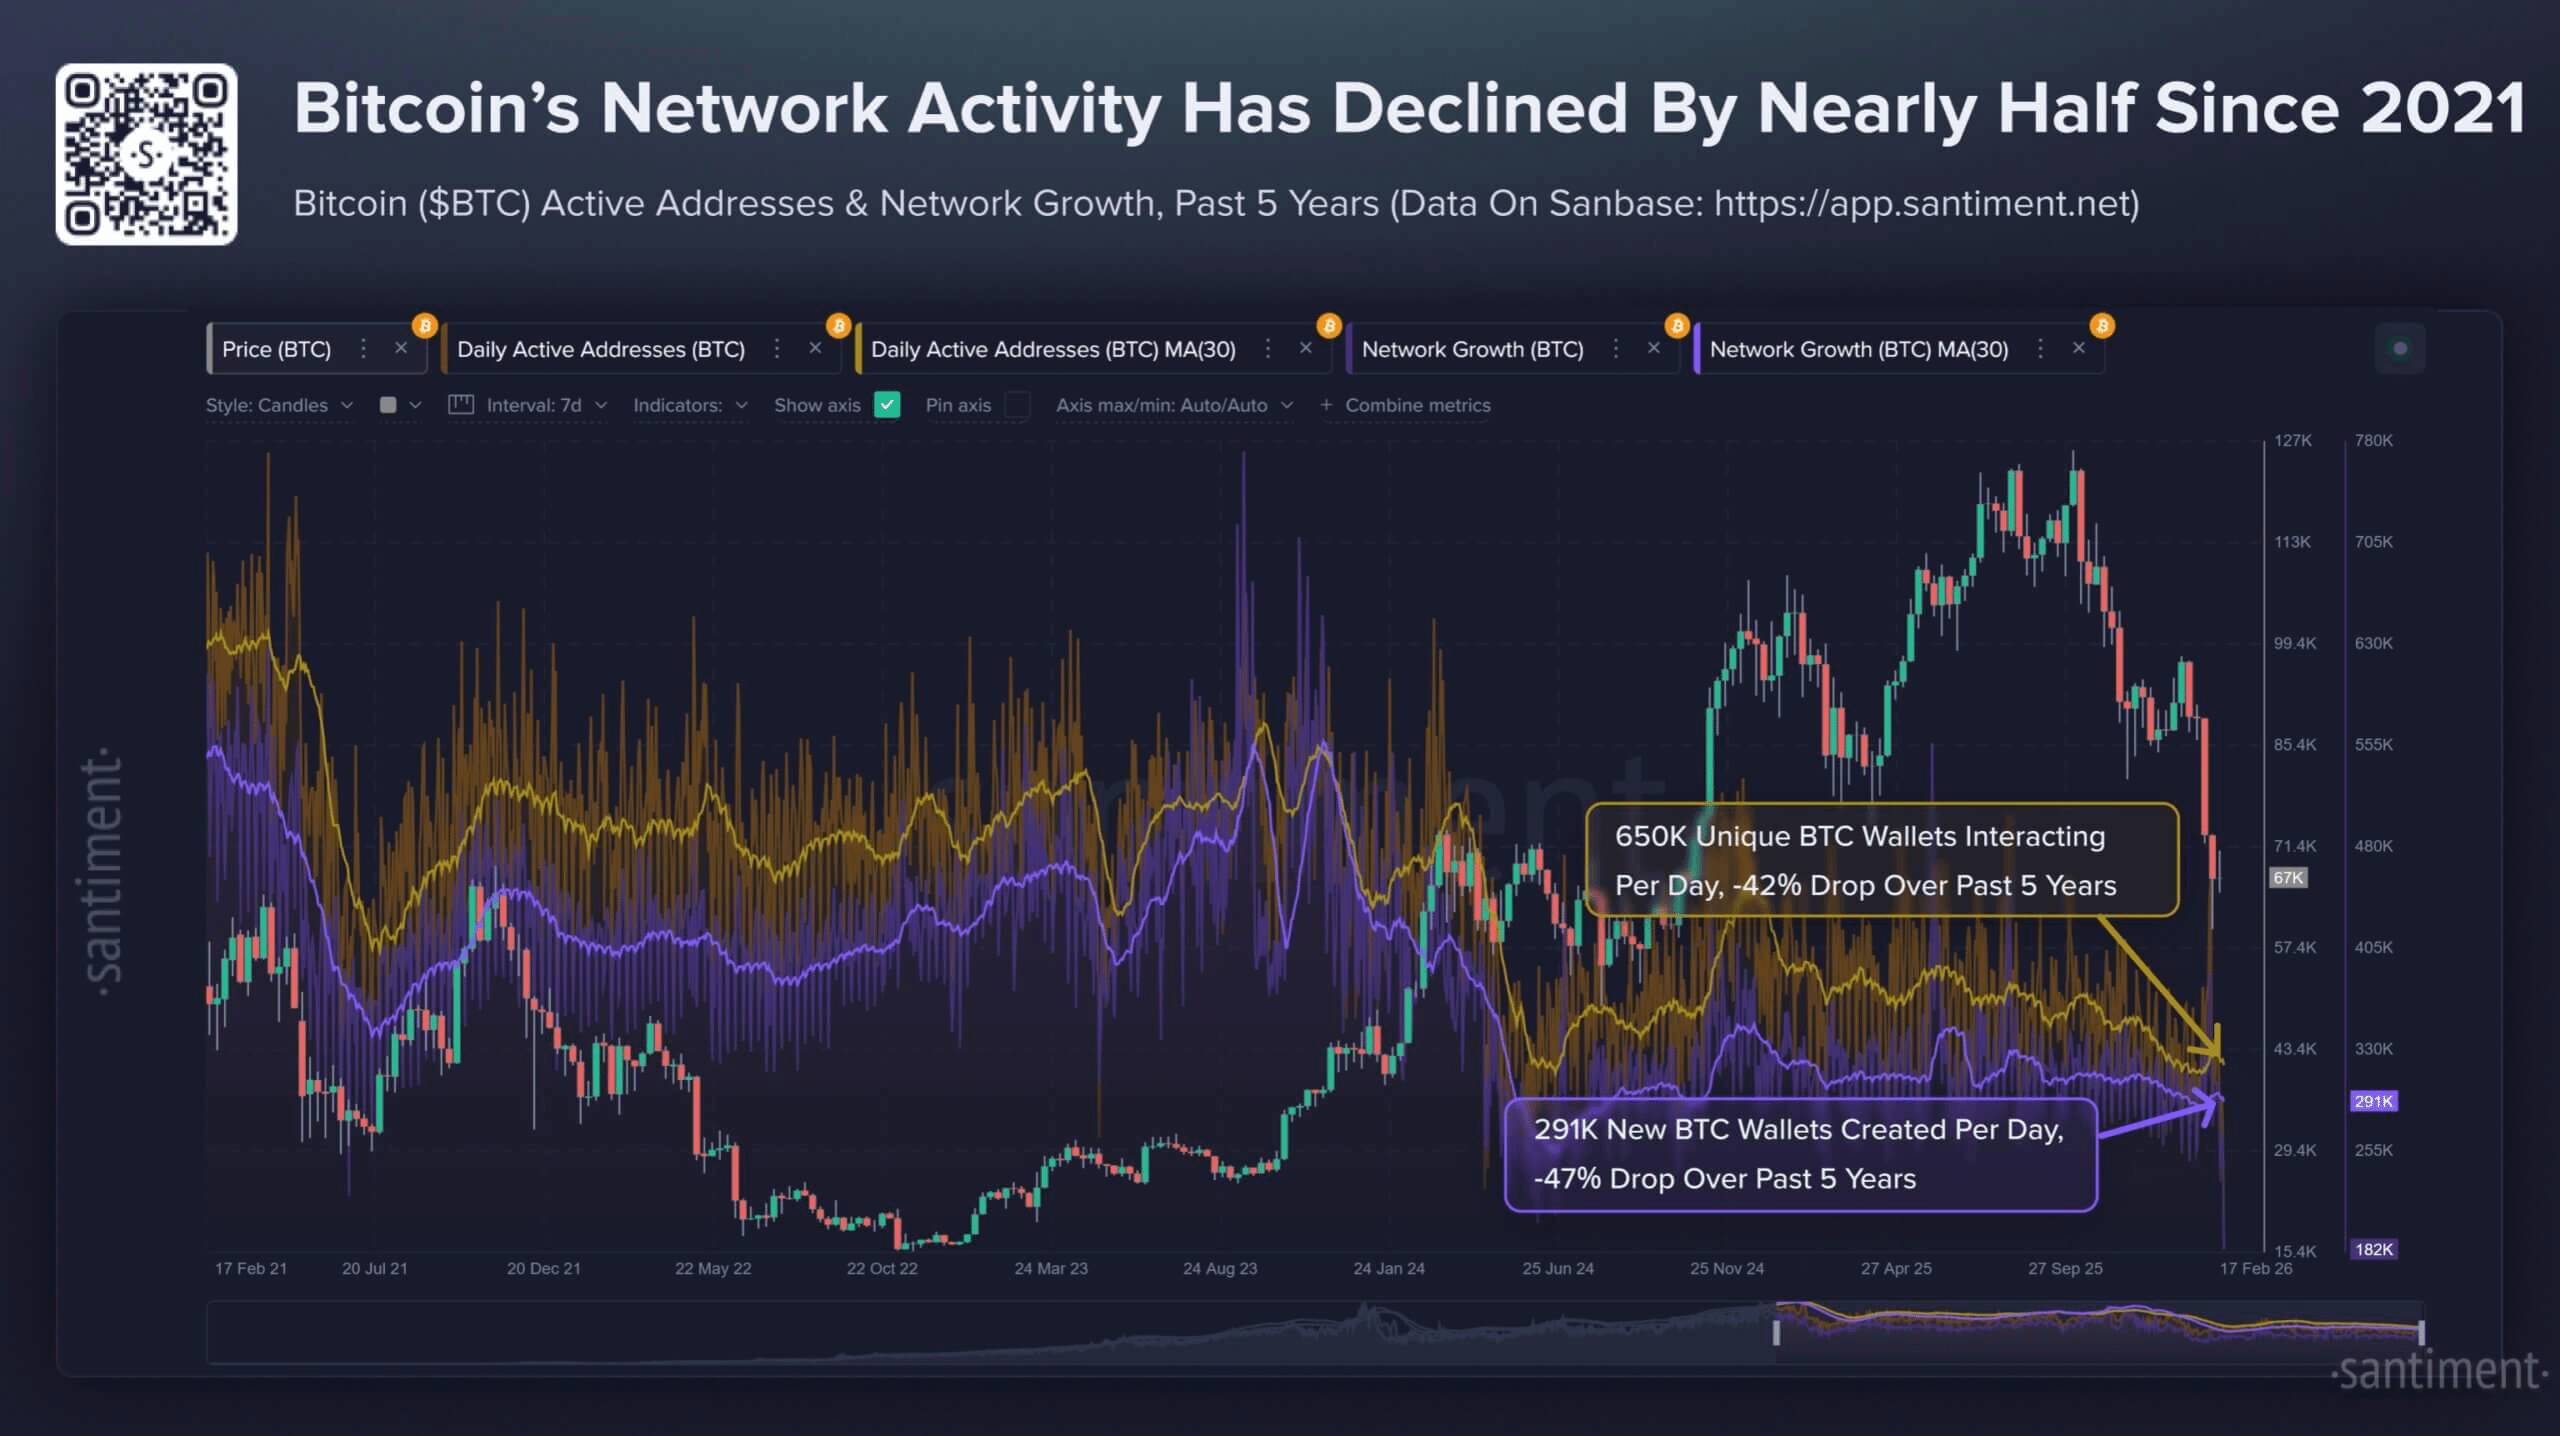
Santiment не квалифицировал это как доказательство того, что криптовалюта мертва или что многолетний медвежий рынок уже заблокирован, но он действительно описывает медвежью дивергенцию, которая продолжается до 2025 года — рыночная капитализация растет, в то время как показатели полезности биткойна ослабевают.
Это напряжение теперь проявляется в шестимесячной тенденции. Цены и рыночный нарратив могут продолжать сохраняться, но сама цепочка становится все более тихой.
Низкие комиссии указывают на сокращение спроса на блок-пространство
Данные по комиссиям дополнительно подтверждают, что биткойн Layer 1 находится в состоянии слабого спроса.
Данные mempool.space показывают, что средняя комиссия за транзакцию в сети в последнее время составляет около $0.24, что соответствует примерно 1.8 sats/vB.
Для сети, которая в прошлом сталкивалась с постоянной конкуренцией за блок-пространство в периоды пиков, это считается низким уровнем. При текущем темпе сделок этот уровень комиссии означает, что ежедневный доход сети от комиссий составляет менее 100,000 долларов.
В то же время, субсидии по блокам сейчас составляют около 450 BTC в день, и доля доходов от комиссий очень мала.
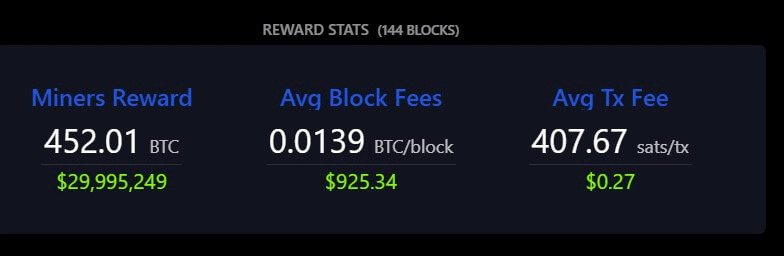
Средние комиссии за блок Bitcoin
Источник: Mempool.space
Это не является текущей проблемой безопасности и не означает, что модель безопасности биткойна сталкивается с недавним давлением.
Это объясняется тем, что субсидии по блокам все еще доминируют в доходах майнеров. Но это действительно указывает на долгосрочную реальность, с которой биткойн на этой стадии текущего цикла еще не был вынужден столкнуться.
Тема перехода к бюджетам, поддерживающим безопасность за счет комиссий, возвращается в каждом цикле, но в текущей среде этот переход не подвергается испытанию — поскольку спрос на комиссии сам по себе очень слаб.
С практической точки зрения текущий тихий рынок комиссий продолжает откладывать это обсуждение.
Цепочка не испытывает постоянного давления из-за перегрузки, и пользователи не ведут активную торговлю за возможность попасть в цепочку. Эта ситуация может быстро измениться во время волатильных событий, спекулятивных волн или новых требований, но на данный момент этого не произошло.
В данный момент блок-пространство находится в явно низком состоянии использования по сравнению с предыдущими бычьими рынками, что соответствует общей тенденции снижения широты участия.
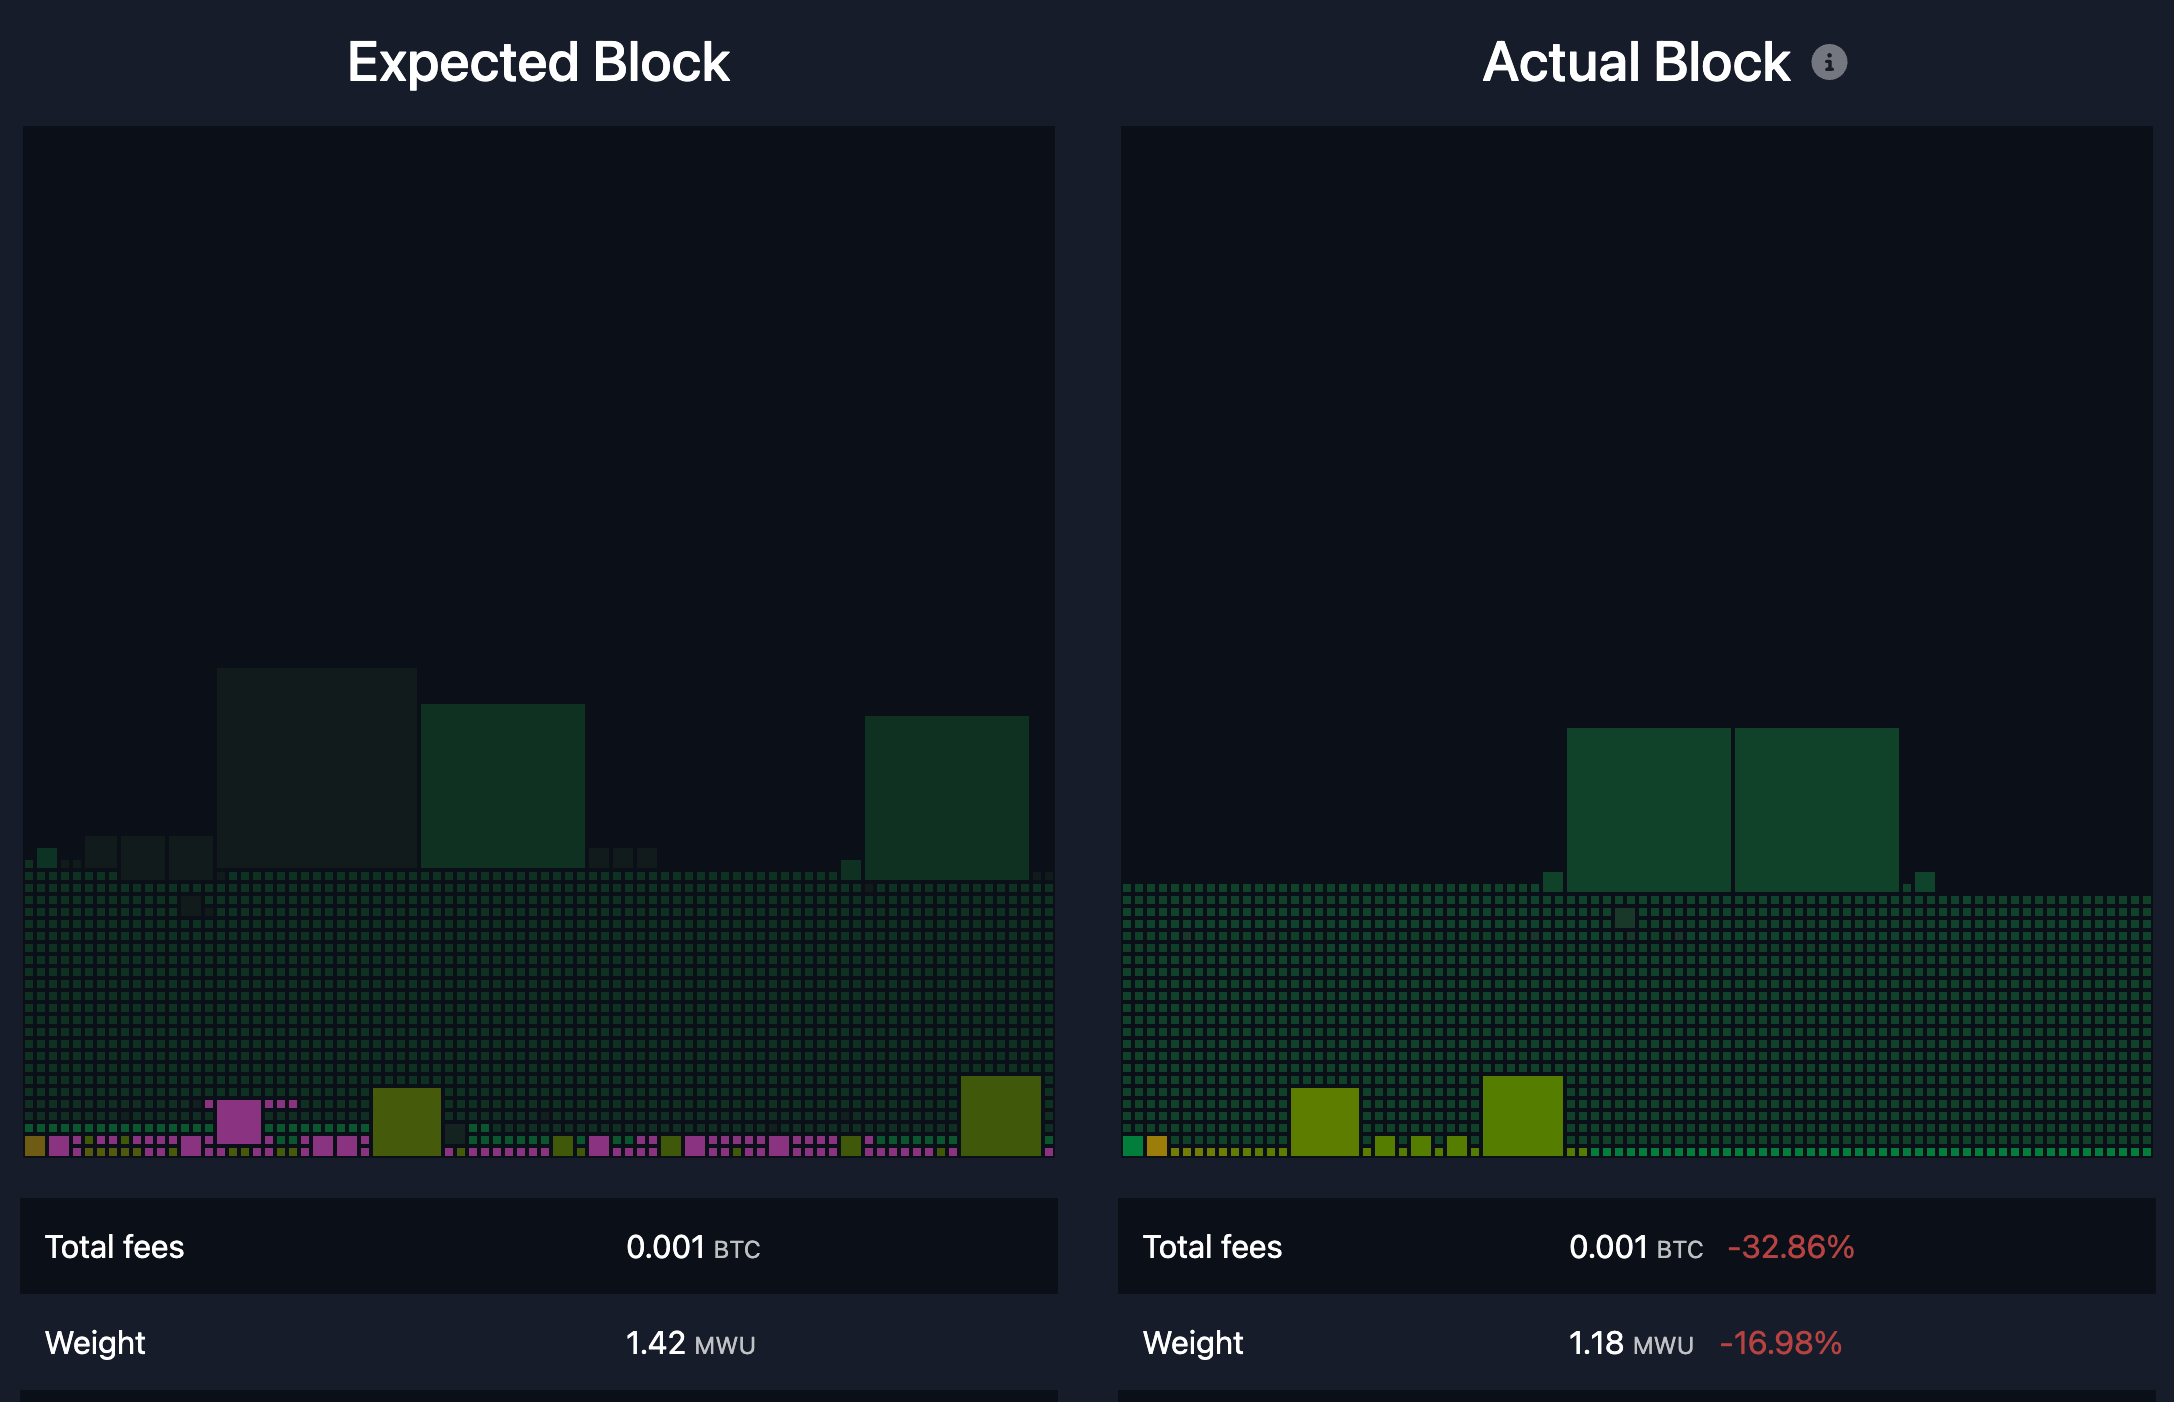
Пустой мемпул Bitcoin
Источник: Mononaut
Суждения CryptoQuant также соответствуют этой среде комиссий — низкая активность сети обычно связана со снижением интереса рынка к активу и с общими периодами убытков.
Когда интерес ослабевает, число новых участников уменьшается, а количество самостоятельных переводов сокращается, давление комиссий также снижается.
Биткойн как финансовый актив все еще может активно торговаться, но сама цепочка больше не отражает широкого участия пользователей.
Макроэкономическая среда и потоки средств ETF меняют способ торговли биткойном
Макроэкономический контекст помогает объяснить, почему эта тенденция сохраняется.
Биткойн все больше напоминает высокобета-актив, чувствительный к макроэкономическим условиям, особенно в периоды избегания риска.
За последний год инфляция в США снизилась, в январе 2026 года темп роста CPI составил 2.4%; целевой диапазон процентной ставки Федеральной резервной системы в конце января был указан как 3.50% — 3.75%.
В более простых рыночных условиях снижение инфляции может поддержать более четкое восстановление рискованных активов.
Тем не менее, внимание рынка сосредоточено на нескольких волатильных катализаторах — включая неопределенность в налоговой политике. Этот фактор приводит к резким колебаниям ставок и доллара, что делает общий риск-предпочтение нестабильным.
В этой среде как розничные, так и институциональные инвесторы часто снижают частоту операций. Участие розничных инвесторов снижается, а объем торгов уменьшается. Институциональные инвесторы могут сохранить открытые позиции, но предпочитают корректировать свою позицию с помощью продуктов, не требующих перемещения средств на цепочке.
Это именно причина, по которой спотовый биткойн ETF стал ключевым нарративом.
Данные Coinperps показывают, что биткойн ETF в США уже несколько недель демонстрирует чистый отток, за последние пять недель общий отток составил около 3.8 миллиарда долларов, с начала года отток составил около 4.5 миллиарда долларов.
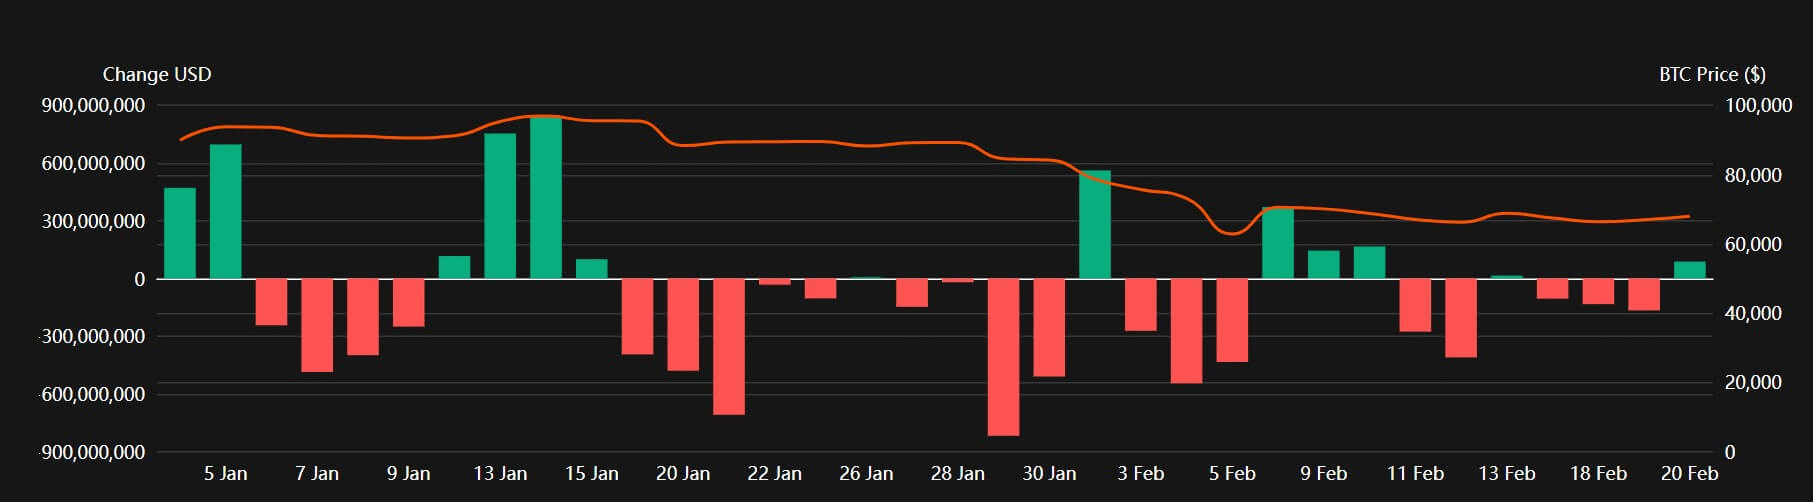
Ежедневные потоки средств биткойн ETF в США в 2026 году
Источник: Coinperps
Это перемещает активность из кошельков самообслуживания в счета брокеров.
Это также объясняет, почему рынок может оставаться активным, в то время как цепочка становится все более тихой. Открытые позиции все еще меняются, но большее количество обменов происходит вне цепочки.
Это важный поворотный момент в роли биткойна. Он становится все более похожим на финансовый продукт, обернутый в институциональную оболочку, в то время как Layer 1 используется более выборочно для расчетов, хранения и периодических переводов.
Тем временем, повседневная торговая активность в криптосфере сосредоточивается в других областях, особенно в стейблкоинах.
Coin Metrics рассматривает стейблкоины как ключевой движущий фактор активности на цепочке, в настоящее время общий объем стейблкоинов близок к 300 миллиардов долларов, а объем торгов продолжает расти.
Если другие стейблкоины на других цепочках берут на себя больше повседневных расчетных потребностей, биткойн Layer 1 по сути станет более однородным в своих функциях.
Это само по себе не ослабляет инвестиционную логику биткойна, но действительно меняет его форму.
Три сценария на ближайшие три-шеесть месяцев
Текущая шестимесячная тенденция снижения широты сети создает три возможных пути для будущей динамики биткойна.
Первый сценарий — продолжение равнодушия, что в условиях избегания риска выглядит как базовый сценарий.
В этой ситуации активные адреса остаются на низком уровне (в диапазоне от 450,000 до 600,000), количество транзакций колеблется, но не рушится, комиссии остаются низкими, а потоки средств ETF продолжают оставаться стабильными или с небольшим отрицательным значением.
Здесь биткойн все еще может резко колебаться из-за макроэкономических заголовков, но участие на цепочке не может подтвердить широкое восстановление. Логика торговли активами больше похожа на макроинструменты, а не на сеть, которая входит в новую фазу расширения.
Второй сценарий — размораживание ликвидности, что является более оптимистичным путем.
Если инфляция продолжит снижаться, а ожидания смягчения стабилизируют риск-предпочтение, потоки средств ETF могут перейти от чистого оттока к постоянному чистому притоку. В такой среде рост активных адресов станет ключевым подтверждающим сигналом.
Возврат к 650,000–800,000 активных адресов будет означать, что широта участия восстанавливается, а не только возвращение ценового импульса. Это больше похоже на классическое циклическое восстановление — рост цен поддерживается увеличением участия пользователей в цепочке.
Третий сценарий — структурная альтернативная ситуация, которая, возможно, наиболее заслуживает внимания.
В этом сценарии цена биткойна растет, но широта участия на цепочке продолжает оставаться низкой. ETF, деривативы и кастодиальные расчеты продолжают доминировать, в то время как стейблкоины берут на себя большую часть торгового спроса в других областях криптовалюты.
Здесь биткойн все больше напоминает цифровой макроактив и уровень расчетов, а не цепочку с широким повседневным участием розничных инвесторов.
Этот сценарий будет обозначать эволюцию роли биткойна, отражая глубокие изменения, произошедшие по сравнению с несколькими годами назад.
Ссылка на оригинал