


Совместное производство Sober Опционного Творческого Центра × Derive.XYZ
Написано аналитиком Sober Опционного Творческого Центра Дженной @Jenna_w5
Один. Макроэкономический панорамный обзор: «Юридический коллапс» и реконструкция тарифной системы — начальная точка переоценки макроэкономической неопределенности
20 февраля 2026 года глобальные капиталовые рынки столкнулись с институциональным ударом, имеющим глубокие последствия: Верховный суд США официально решил, что масштабные тарифные меры, ранее введенные правительством США на основании (Закона о международной чрезвычайной экономической власти) (IEEPA), не имели четкого юридического разрешения.
Это решение не только подорвет основополагающие юридические основы тарифной системы США за последний год, но и напрямую вызовет полную реконструкцию логики тарифной политики, государственного дохода, международных торговых отношений и ценообразования рисков на финансовых рынках.
Ключевое значение этого решения заключается не только в «отмене части тарифов», но и в том, что оно фактически отвергло легитимность одностороннего введения широких тарифов президентом в мирное время через «чрезвычайные полномочия». IEEPA изначально была разработана для реагирования на чрезвычайные ситуации в области национальной безопасности, ее основной целью было ограничение финансовых операций и замораживание активов, а не создание долгосрочной тарифной системы.
Однако за последний год правительство США расширило его до глобального тарифного инструмента, введя «паритетные тарифы» и так называемые «тарифы на фентанил» для почти всех торговых партнеров, общей суммой более 175 миллиардов долларов, что составляет почти 0,6% от номинального ВВП США.
Это означает, что юридическая основа этой системы была опровергнута, что приводит к трем непосредственным последствиям:
Во-первых, легитимность доходов от тарифов подверглась фундаментальному колебанию. Теоретически, импортерам в США предоставляется право запрашивать возврат ранее уплаченных тарифов, и в настоящее время более 1500 компаний, включая крупных ритейлеров, таких как Costco, начали судебные процессы. Если окончательный объем возврата близок к рыночной оценке в 175 миллиардов долларов, это будет редким «обратным финансовым перемещением» — высвобождением ликвидности от правительства к корпоративному сектору.
Во-вторых, тарифная система США переходит от «безграничных полномочий» обратно к рамкам «ограниченных полномочий». Преимущество IEEPA заключается в широком охвате, быстром введении и отсутствии четких ограничений, тогда как его альтернативные юридические инструменты — такие как пункт 122 Закона о торговле 1974 года, пункты 301 или 232 Закона о расширении торговли 1962 года — имеют условия, ограничения по срокам или отраслям. Это означает, что хотя правительство США все еще имеет возможность взимать тарифы, его гибкость и сдерживающая сила значительно снизились.
В-третьих, неопределенность в торговой политике резко возросла. По сравнению с определенными высокими тарифами, рынок больше беспокоит «правовая неопределенность». Законны ли тарифы, будут ли они возвращены, будут ли они повторно введены — все это вошло в стадию судебной и политической борьбы, и такая институциональная неопределенность часто вызывает более значительные колебания активов, чем сами экономические переменные.
После объявления решения Дональд Трамп быстро принял меры, объявив о введении новых «глобальных единых тарифов» на основании (Торгового закона 1974 года) статьи 122, и повысил ставку с 10% до 15% на срок 150 дней. Эта реакция раскрывает важный сигнал: Белый дом не намерен принимать «сокращение тарифной системы», а, скорее, пытается сохранить тарифное давление через юридическую реконструкцию.
Но пункт 122 сам по себе имеет явные ограничения:
Во-первых, срок действия ограничен. Максимум 150 дней, если необходимо продлить, требуется одобрение Конгресса, а неопределенность Конгресса делает долгосрочную стабильность тарифов сложной задачей.
Во-вторых, нехватка целенаправленности. Пункт 122 требует единого применения по всему миру и не может применяться с дифференцированными тарифами, как это делается в случае IEEPA или пункта 301, что ослабляет его стратегическую ценность как инструмента переговоров.
В-третьих, правовые риски все еще существуют. Использование пункта 122 предполагает наличие «серьезных международных платежных проблем», а в настоящее время у США длительный капиталовый счет с профицитом, и доллар остается мировой резервной валютой; существует спор о том, соответствует ли это юридическому условию, и в будущем оно может снова столкнуться с судебными вызовами.
Иными словами, тарифная система США переходит от «определенного высокоинтенсивного оружия» к «временным инструментам в условиях правового риска».
С точки зрения будущих путей, тарифная политика может развиваться в трех разных направлениях, и каждое направление окажет совершенно различное влияние на капиталовый рынок:
Путь 1: Существенное сокращение тарифной системы (низкая вероятность, но наиболее оптимистичный сценарий для рынка)
Если суд ограничит использование тарифных заменителей или политические препятствия не позволят новым тарифам действовать в долгосрочной перспективе, средняя взвешенная ставка тарифов в США может снизиться с текущих примерно 12,9% до около 7%.
Этот сценарий приведет к четкому макроэкономическому улучшению:
Экономический рост: снижение затрат для бизнеса, восстановление инвестиций
Снижение инфляции: цены на импортируемые товары снизились примерно на 20-30 базисных пунктов
Снижение процентных ставок: кривая доходности облигаций становится более равномерной
Слабость доллара: снижение торговой защиты уменьшает потребность в возврате капитала
Рисковые активы значительно выиграют, оценки американских акций будут расширяться, а глобальная ликвидность улучшится, в то время как BTC и ETH как активы с высоким бета-коэффициентом обычно показывают наилучшие результаты в среде «роста и снижения процентных ставок».
По сути, это «цикл риска с расширением ликвидности».
Путь 2: Реконструкция тарифной системы (наиболее вероятный путь)
Это наиболее реалистичный базовый сценарий: в краткосрочной перспективе поддержание единого тарифа через пункт 122, одновременно инициируя расследование по пункту 301, с дальнейшим восстановлением дифференцированной тарифной системы.
Этот процесс приведет к сочетанию «долгосрочной неопределенности + краткосрочные удары»:
Отсрочка капитальных расходов
Перестройка цепочки поставок
Риск ответных действий со стороны торговых партнеров возрастает
Типичное поведение капитального рынка: увеличение волатильности рисковых активов, нестабильные ожидания прибыли компаний, высокие колебания доходностей облигаций, среднесрочная слабость доллара, но краткосрочные колебания.
Для крипторынка такая среда обычно соответствует структуре «высокой волатильности, без тренда», т.е. цена лишена одностороннего направления, но подразумеваемая волатильность (Implied Volatility) растет, а возможности Gamma-трейдинга увеличиваются.
Путь 3: Полное обострение торгового конфликта (риск хвоста)
Если США вновь применят пункт 301 или 232 к ключевым отраслям с высокими тарифами, одновременно принимая ответные меры со стороны торговых партнеров, глобальная торговая система может вступить в новый цикл трений.
Этот сценарий вызовет типичную цепочку передачи рисков: снижение прибыли компаний → падение фондового рынка; рост инфляции → рост процентных ставок; замедление роста → риск стагнации
Но BTC будет вести себя в этой среде гораздо сложнее:
Краткосрочная: рисковые активы синхронно падают, BTC может также упасть из-за сокращения ликвидности
Среднесрочная: если рынок начнет сомневаться в стабильности долларовой системы, BTC может стать «инструментом хеджирования от суверенных активов»
Это также ключевое условие для трансформации BTC из «рискового актива» в «макроэкономический хедж-актив».
Истинный основной конфликт заключается не в самих тарифах, а в ослаблении институциональной стабильности.
За последний год рынок подразумевал, что правительство США обладает высокой степенью свободы в реализации тарифов, но решение Верховного суда разрушило это ожидание, вернув тарифы из «административного инструмента» обратно в «юридический инструмент». Это означает, что в будущем тарифная политика станет медленнее, менее определенной и более подверженной судебным вызовам.
С точки зрения капитального рынка, суть этого изменения проявляется в четырех измерениях:
Финансовая неопределенность возрастает: доходы от тарифов могут снизиться, давление на бюджетный дефицит возрастает
Путь процентных ставок становится более сложным: потребности в финансировании бюджета и ожидания роста находятся в противоборстве
Среднесрочная структурная слабость доллара: снижение доверия к политике ослабляет приток капитала
Волатильность рисковых активов возрастает: институциональная неопределенность сама по себе является источником волатильности
Что касается BTC и ETH, это макроэкономическое изменение имеет решающее значение — потому что оно напрямую влияет на глобальную ликвидность, кредитные ожидания в долларах и структуру премий за риск активов. Другими словами, это решение не является торговым событием, а представляет собой «макроэкономический институциональный удар», последствия которого могут длиться годы и стать одним из самых важных источников волатильности на глобальных капиталовложениях в 2026 году.
Второе. Глубокий анализ данных рынка опционов BTC и ETH
После эпического сжатия ликвидности «от 120,000 до 60,000» на прошлой неделе рынок продолжал находиться в фазе восстановления. Наблюдая за данными о волатильности, предоставленными Amberdata и Derive.XYZ, мы можем четко увидеть, как паника снижается с максимума, но защитное ценообразование глубоко укоренено в текущей структуре сроков.
ATM IV и Skew: Пессимистические настроения продолжаются, рынок коллективно «продает воображение»
Delta 25 Skew (25RR, то есть 25 Delta Call IV минус 25 Delta Put IV) отражает предпочтения рынка в отношении направления движения. ATM Change отражает недавние изменения подразумеваемой волатильности (IV) для опционов на страйке.
Skew (смещение) продолжает снижаться: как для BTC, так и для ETH значения 25RR по сравнению с семью днями назад снижаются (отрицательные значения углубляются). Это указывает на то, что после недавнего обрушения рынок потерял доверие. Много средств было направлено на продажу Call (продажа колл-опционов), чтобы заработать на премии, и все не ожидают резкого роста в ближайшее время.
ATM (подразумеваемая волатильность) дифференциация: только у BTC на коротком сроке (в течение 1-2 недель) наблюдается небольшое увеличение ATM, что в основном связано с хеджированием краткосрочных потрясений от новых макроэкономических политик (введение новых тарифов); в то время как дальняя IV BTC и полная IV ETH снижаются. Тенденция маргинализации ETH продолжается, рынок рассматривает его как актив с высоким бета-коэффициентом, а не как актив для хеджирования.
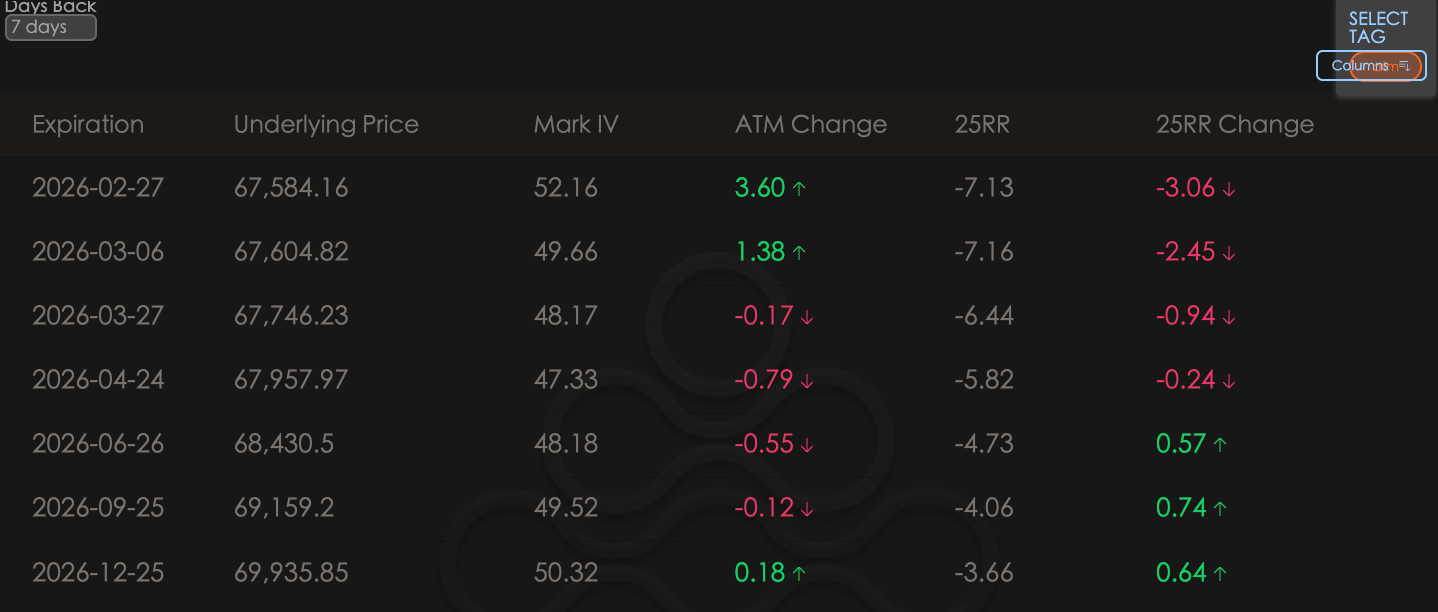
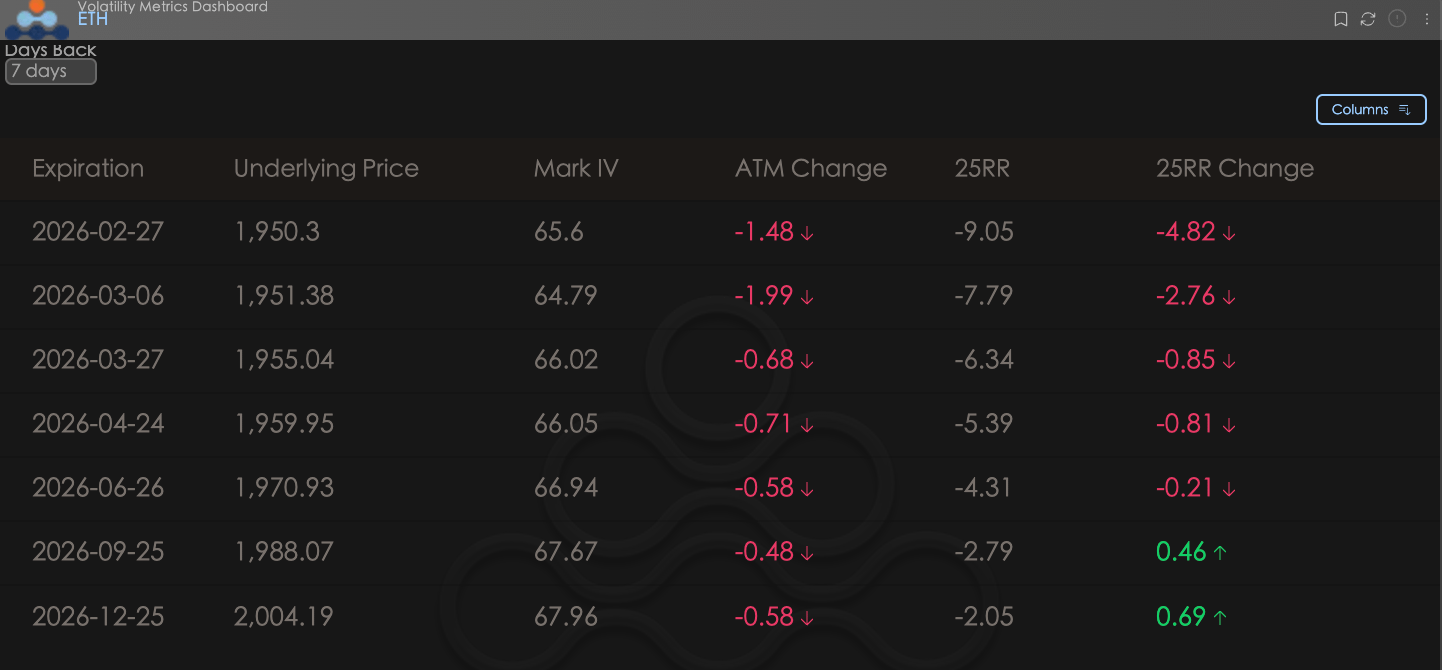
BTC и ETH
Структура сроков (Term Structure): продолжающаяся инверсия
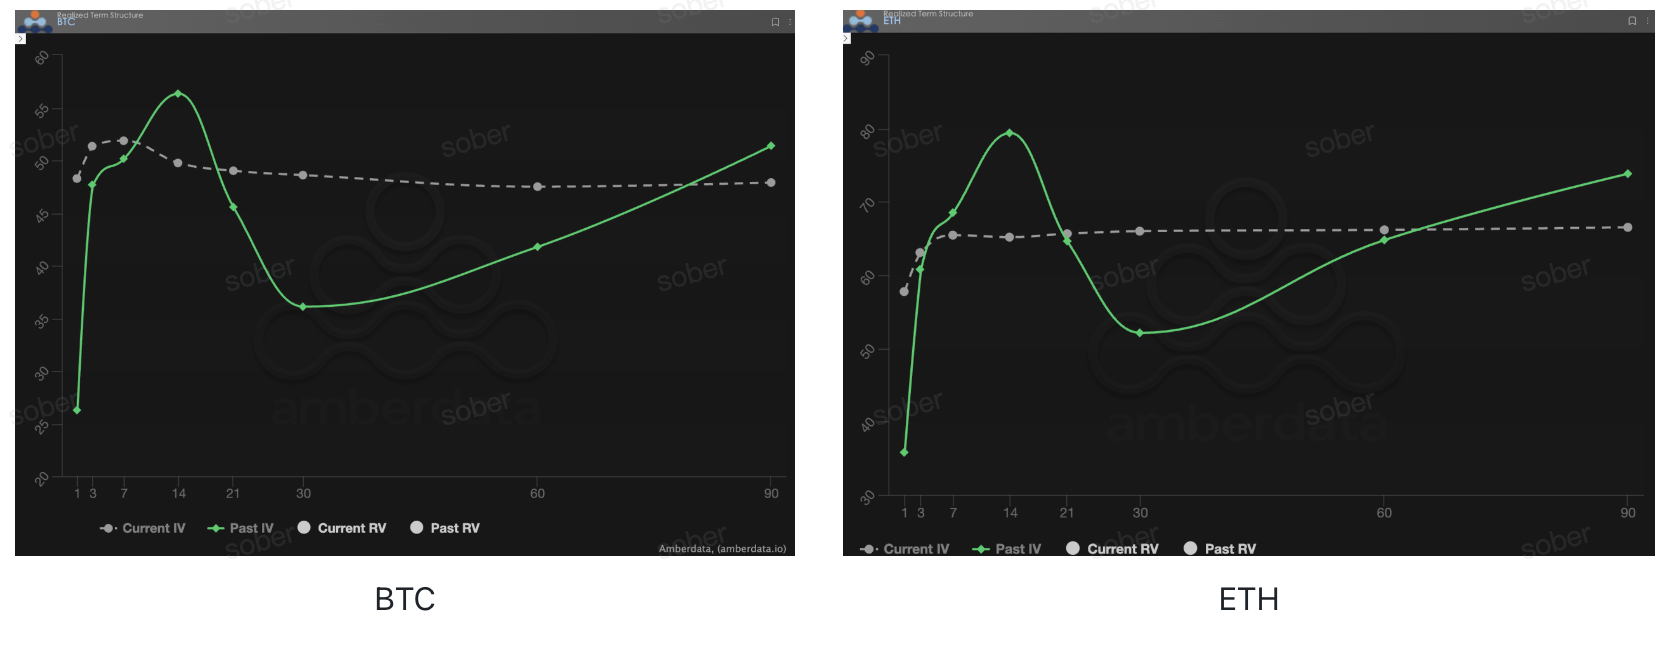
Структура сроков (Term Structure) демонстрирует распределение подразумеваемой волатильности (IV) с разными сроками истечения.
Текущий IV (текущая подразумеваемая волатильность) продолжает быть инверсивным: как и на прошлой неделе, текущая IV поверхность (серой пунктирной линией) все еще остается в инверсии. Однако после недавнего обрушения, первоначально высокая IV чувствительность на коротком сроке частично разрядилось, и наблюдается определенное снижение.
Нетипичная «прямая» форма: текущая IV после падения почти сравнялась с дальней IV, в то время как вся текущая IV кривая настолько ровная, что напоминает прямую линию. Эта форма крайне нетипична и указывает на то, что рынок, пережив резкий удар, попал в краткосрочную «путаницу цен».
Сравнение прошлой IV: зеленая сплошная линия (Past IV) на переднем плане была крайне крутой, отражая ужас паники во время обрушения. Теперь серой пунктирной линии по сравнению с зеленой сплошной линией уже явно сгладилась, что означает, что самая экстремальная паника уже позади, но дальние запросы на защиту (для предотвращения последующих черных лебедей в политике) все еще поддерживают долгосрочную волатильность.
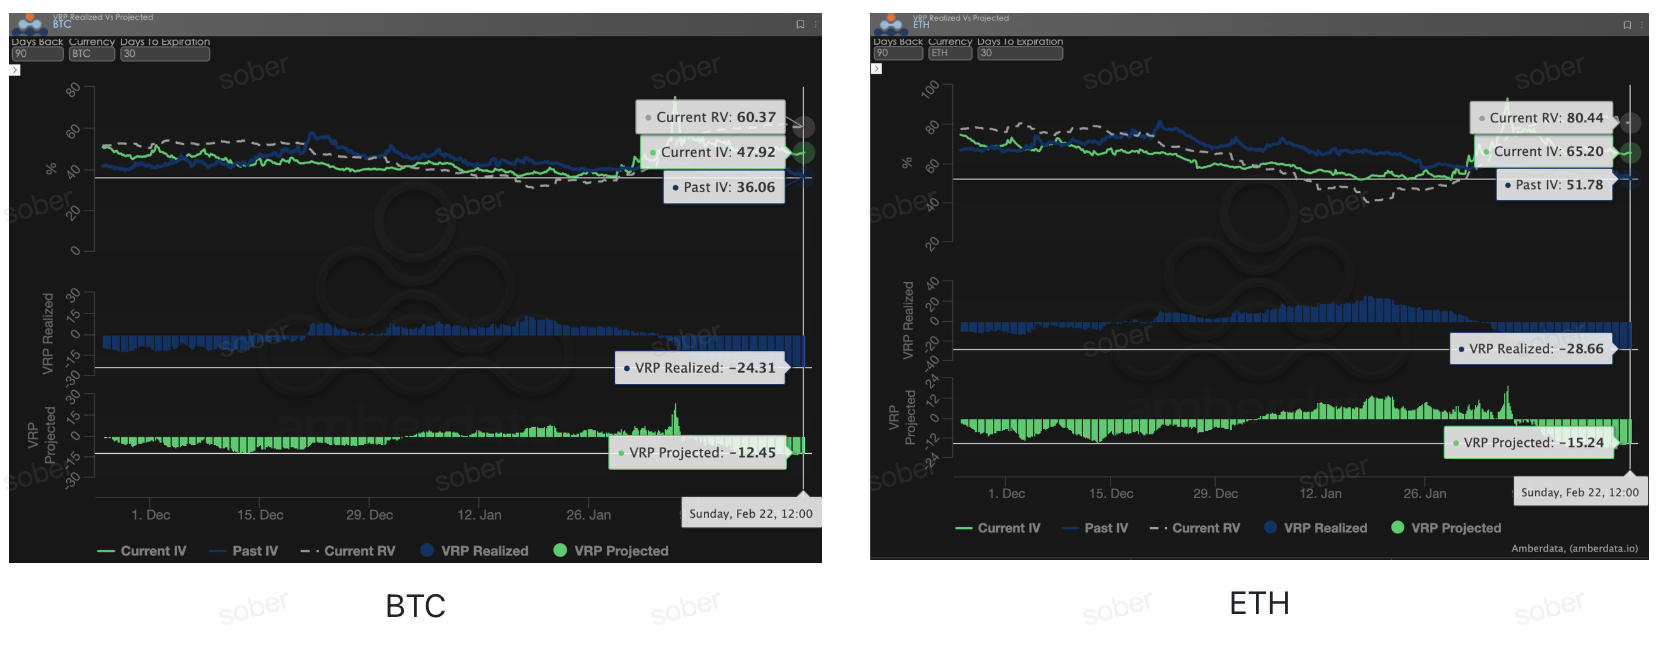
Премия за риск волатильности (VRP): самые темные мгновения продавцов и «отрицательная премия»
VRP (премия за риск волатильности = подразумеваемая волатильность IV - реализованная волатильность RV) является важным показателем для оценки адекватности ценообразования опционов. В настоящее время рынок находится в процессе коррекции.
VRP Realized (реализованная премия) серьезно отрицательна: во время недавнего обрушения фактическая волатильность (RV) резко возросла до более чем 60, значительно превышая тогдашнее ценообразование IV. Это привело к глубокому отрицательному VRP Realized. Это означает, что ранее продавшие волатильность (продавцы опционов) маркет-мейкеры и розничные трейдеры понесли серьезные убытки.
VRP Projected (прогнозируемая премия) остается вялой: хотя на этой неделе волатильность (RV) продолжает оставаться на высоком уровне, рынок все еще не может догнать скорость RV. Текущий VRP Projected все еще отрицательный на десятки.
Глубокий анализ: текущие опционы находятся в затруднительном положении «недооценены, но никто не осмеливается покупать, продавцы боятся продавать». Рынок не только лишен воображения по поводу роста цен, он также лишен воображения по поводу дальнейшего резкого роста волатильности.
Данные по опционам: «Третий глаз» трейдеров и многомерная ценовая власть
В сложной макроэкономической среде 2026 года простое ценовое движение (Spot Price) часто запаздывает, тогда как данные опционов служат «третьим глазом» трейдеров, позволяя проникнуть за пределы видимости, чтобы увидеть настоящие границы защиты капитала.
Для различных торговых стилей наблюдаемые параметры должны значительно различаться:
Краткосрочные/дневные трейдеры (Gamma Scalpers): следует уделить особое внимание распределению Gamma Exposure (GEX) с сроком до 1-3 дней до истечения. Например, во время волатильности, связанной с изменением руководства ФРС 30 января, сосредоточенные страйки GEX составили очень сильную физическую поддержку и давление, что помогло краткосрочному капиталу точно выйти до исчерпания ликвидности.
Трейдеры по тренду/среднесрочные трейдеры (Swing Traders): следует сосредоточиться на 25 Delta Skew и VRP Projected. Например, когда Skew продолжает оставаться в крайне низком отрицательном значении, а VRP сохраняется на высоком уровне, это часто указывает на чрезмерную панику на рынке и является типичным сигналом для «обратной покупки».
Институциональные/долгосрочные хеджеры (Hedgers): необходимо проанализировать изменения дальнего Vega через Term Structure. Сравнив текущее IV с отклонением от 90-дневного среднего, можно определить, является ли текущая «страховка» слишком дорогой, что позволит решить, стоит ли покупать Put напрямую или строить более сложные стратегические комбинации.
Данные по опционам предоставляют двойные измерения «вероятности» и «стоимости». Чтобы помочь инвесторам лучше улавливать эти асимметричные возможности, Sober Опционный Творческий Центр предлагает услугу [индивидуального отслеживания данных по опционам], предоставляя глубокую информацию о ваших конкретных позициях и предпочтениях по рискам, добро пожаловать в частный запрос.
Три. Рекомендации по стратегиям опционов: построение недорогого фаервола с помощью медвежьего ценового спреда (Bear Put Spread)
Учитывая, что текущие макроэкономические черные лебеди могут взлететь в любой момент (например, кризис ликвидности, вызванный исками о возврате средств, или инфляционный всплеск, вызванный новыми тарифами), в то время как рынок опционов Skew демонстрирует, что все безумно продавали Call, сдерживая верхние границы. В это время, если мы просто будем рассматривать себя как покупателей пут-опционов (Long Put) для защиты от обрушения, затраты на Theta (временная стоимость) и Vega (волатильность) будут невыгодными.
Особенно в условиях, когда VRP (премия за риск волатильности) серьезно отрицательна, а рынок после резких колебаний находится в «нетипичном прямолинейном» состоянии ценообразования, как только рыночные настроения внезапно успокоятся, простая покупка Put столкнется с серьезным двойным ударом волатильности (IV Crush).
В это время медвежий ценовой спред (Bear Put Spread) является оптимальным решением для защиты спотовых активов и хеджирования макроэкономических рисков. Он обеспечивает защиту от падения цен и значительно снижает затраты на хеджирование, а также хеджирует потенциальные риски снижения волатильности.
3.1 Логика построения стратегии (на примере BTC и ETH)
Ключ к этой стратегии заключается в том, чтобы купить опцион Put с более высоким страйком (получив защиту), одновременно продав опцион Put с более низким страйком (получая премию для компенсации затрат).
BTC Практический набор (при предположительной текущей цене $67,500):
Купить (Buy) 1 опцион Put с истечением в конце марта и страйком $67,000 (почти на уровне исполнения, обеспечивает мгновенную защиту).
Продать (Sell) 1 опцион Put с истечением в конце марта и страйком $62,000 (вне денег, устанавливает максимальную прибыль и получает премию).
Эта комбинация ETH (при предположительной текущей цене $3,400):
Учитывая, что передняя IV ETH снижается более явно и как «актив с высоким бета-коэффициентом», в условиях экстремальных событий падение обычно сильнее, чем у BTC.
Купить опцион Put за $3,400 и продать опцион Put за $2,900. Можно немного увеличить разницу в страйках, чтобы покрыть его большую потенциальную волатильность.
3.2 Сценарный анализ и характеристики доходности
С учетом макроэкономической среды, полной политического шума в 2026 году, давайте посмотрим на то, как этот набор покажет себя в различных сценариях:
Сценарий 1: Черный лебедь приземляется, рынок обрушивается (цена падает ниже низкого страйка, например BTC < $62,000)
Производительность: стратегия достигает максимальной прибыли. Хотя ваши спотовые активы теряют, прибыль от опционной комбинации достигает максимума (разница страйков - чистые затраты на права), этот щедрый денежный поток может быть полностью использован для покупки качественных активов в районе дна $62,000.
Сценарий 2: Ботинок не падает, рынок колеблется (цена между $62,000 - $67,000)
Производительность: стратегия выполняет защитную функцию. Каждое падение на 1 доллар приносит опционной комбинации 1 доллар прибыли (после компенсации чистых прав), что позволяет зафиксировать чистую стоимость спотовых активов в этом диапазоне.
Сценарий 3: Возврат налогов высвобождает ликвидность, рынок неожиданно стремительно растет (цена > $67,000)
Производительность: опционная комбинация сталкивается с максимальными убытками, но эти убытки составляют лишь небольшую чистую премию, которую вы первоначально заплатили (стоимость покупки Put минус доход от продажи Put). Поскольку у вас есть спот, значительный рост спота легко покроет эту крайне небольшую «страховку».
3.3 Почему в данный момент Bear Spread лучше, чем простая покупка Put или Collar?
Хеджирование Vega риска: текущая глубина VRP отрицательна, если тарифные волнения утихнут, фактическая волатильность (RV) и подразумеваемая волатильность (IV) обе снизятся, и простое удержание Long Put приведет к значительным убыткам из-за снижения волатильности. В Bear Spread та нога Put, которую вы продали, получит прибыль из-за снижения IV, что компенсирует большую часть негативного влияния Vega.
Коэффициент использования капитала крайне высок: продажа «вне денег» Put в виде прав делает ваши затраты на открытие позиции значительно ниже. В отличие от Collar (стратегия ворот), которая требует продажи Call для финансирования, Bear Spread полностью сохраняет возможность неограниченного роста спотовых активов. В условиях макроэкономических ожиданий о «возможном возврате налогов в виде большого количества денег» сохранение открытости к росту крайне важно.
Четыре. Отказ от ответственности
Данный отчет основан на открытых рыночных данных и теоретических моделях опционов и призван предоставить инвесторам информацию о рынке и профессиональный аналитический взгляд. Все материалы предназначены только для справки и обсуждения, не являются инвестиционными рекомендациями в любой форме. Торговля криптовалютами и опционами отличается высокой волатильностью и рисками, что может привести к полной потере капитала. Прежде чем применять какую-либо торговую стратегию, инвесторы должны полностью понять характеристики опционных продуктов, их рискованные свойства и свои собственные возможности по принятию рисков и обязательно проконсультироваться с профессиональным финансовым консультантом. Аналитики этого отчета не несут ответственности за любые прямые или косвенные убытки, возникающие в результате использования материалов этого отчета. Прошлые рыночные результаты не предсказывают будущие результаты, пожалуйста, принимайте разумные решения.
Совместное производство: Sober Опционный Творческий Центр × Derive.XYZ