


Автор: TTx0x, крипто-KOL; перевод: 金色财经xiaozou
1. Введение
Galaxy Digital (NASDAQ: GLXY) можно считать недооцененной возможностью на пересечении двух самых мощных долгосрочных тенденций — криптотехнологий и искусственного интеллекта. Рынок неправильно оценивает Galaxy, рассматривая ее как волатильную криптокомпанию, игнорируя огромную ценность ее "коронного" актива — дата-центра Helios. Helios — это мировая платформа ИИ-инфраструктуры, которая обещает генерировать стабильный, высокоприбыльный, долгосрочный денежный поток.
Основная идея этой инвестиционной точки зрения заключается в том, что рынок в конечном итоге пересмотрит оценку GLXY, поскольку она успешно осуществила трансформацию из компании по обслуживанию цифровых активов в ведущего оператора инфраструктуры ИИ. Недавнее подписание Galaxy с провайдером ИИ-суперкомпьютеров CoreWeave основного 15-летнего договора аренды — охватывающего текущие одобренные 800 МВт — подтвердило ее бизнес-модель и предвещает около 720 миллионов долларов ежегодного стабильного дохода и 90% рентабельности EBITDA.
Galaxy имеет явное преимущество по сравнению с конкурентами, пытающимися осуществить аналогичные "переходы биткойн-майнеров к ИИ", в первую очередь из-за наличия более 1,8 миллиарда долларов чистыми наличными и инвестициями в крепкую балансировку, обладая глубокой профессиональной экспертизой управленческой команды и ясным путем для расширения Helios до потенциального парка мощностью 3,5 ГВт.
2. Инвестиционная точка зрения: разблокировка ведущих объектов инфраструктуры ИИ
(1) Основная ошибка оценки
Galaxy состоит из двух совершенно разных бизнес-областей: традиционных финансовых услуг по цифровым активам и новой инфраструктуры дата-центров ИИ. Однако в настоящее время рынок оценивает GLXY только через одну призму — как криптокомпанию. Динамика цен GLXY все еще сильно коррелирует с биткойном, что указывает на то, что инвесторы еще не оценили положительные факторы, предоставляемые ее бизнесом дата-центров ИИ.
(2) Неожиданные возможности для приобретения
В конце 2022 года Galaxy приобрела парк дата-центра Helios от Argo Blockchain за всего 65 миллионов долларов через distressed sale (продажа активов в кризисе). В то время Argo сталкивался с банкротством и нуждался в ликвидации активов. Galaxy получила этот актив мирового класса по цене значительно ниже текущих затрат на восстановление. Эта сделка произошла до того, как ChatGPT вызвал резкий рост спроса на электроэнергию и дата-центры, управляемые ИИ, что индивидуально изменило траекторию роста Galaxy на следующие десять лет.
(3) Стратегический актив Helios
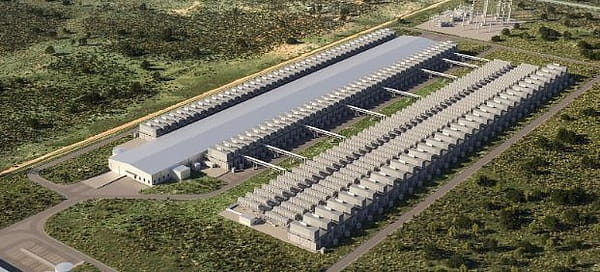
Helios — это не просто обычный дата-центр; это первоклассный инфраструктурный актив, созданный для удовлетворения потребностей ИИ-революции.
Энергетическое преимущество:
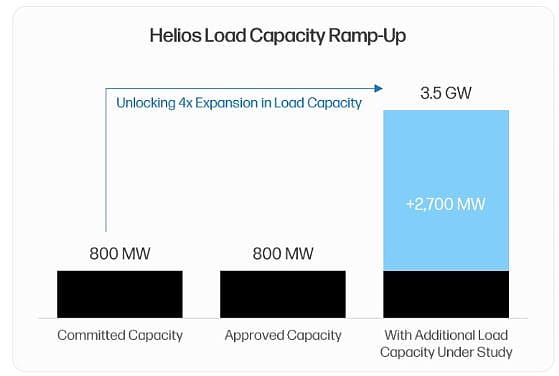
Основным ограничением в индустрии ИИ-дата-центров является поставка электроэнергии. Энергетические контракты являются "ограничивающим фактором" для провайдеров суперкомпьютерных услуг, стремящихся развернуть GPU-капacity. Helios имеет подписанный контракт на 800 МВт с оператором электроэнергии ERCOT в Техасе, что позволяет арендаторам избежать обычно требуемого времени ожидания подключения к новой электросети более 36 месяцев. Более того, этот парк имеет четкий путь для расширения, еще 1,7 ГВт мощности находится на стадии исследования нагрузки, что позволяет потенциальной мощности первоначальной площадки достигать 2,5 ГВт. Последнее объявление за второй квартал 2025 года показало, что компания приобрела соседние земли и подала заявку на подключение к сети на 1 ГВт, увеличив общую потенциальную мощность парка до впечатляющих 3,5 ГВт, что делает его одним из крупнейших дата-центров в мире.
Масштабы и географическое преимущество:
Провайдеры ИИ-суперкомпьютеров предпочитают централизованные объекты для достижения экономии от масштаба и преимущества производительности. Helios как единый масштабируемый парк идеально соответствует этой модели. Его географическое расположение в Западном Техасе обеспечивает доступ к самым дешевым и надежным источникам электроэнергии в США. Ключевым моментом является то, что Galaxy инвестирует в строительство межгородских волоконно-оптических сетей, обеспечивая задержку передачи 10-15 миллисекунд в районе Даллас / Форт-Уэрт. Это отличает Helios от растущего числа чисто ИИ-тренировочных объектов — его низкие задержки подключения открывают возможности для применения ИИ, обеспечивая возможность премиального ценообразования.
Дизайн, ориентированный на будущее:
Любой новый строящийся дата-центр сталкивается с риском устаревания в течение нескольких лет. Galaxy избегает этого риска с помощью поэтапного плана развития, позволяя интегрировать передовые технологии в каждом новом строительном цикле. Включая передовые охлаждающие решения, такие как прямая жидкостная охлада чипов, которые критически важны для следующего поколения GPU. Парк имеет резервуары для пресной воды объемом 10 миллионов галлонов, поддерживающие эти ключевые потребности в охлаждении.
(4) Партнерство с CoreWeave
Сотрудничество с CoreWeave является важнейшей проверкой стратегии Galaxy в области ИИ-дата-центров. Во втором квартале 2025 года CoreWeave обязался арендовать всю одобренную Helios мощность в 800 МВт.
Экономика сделки:
Ее трехлетний тройной договор аренды на 15 лет крайне привлекателен. Только первая партия в 600 МВт ожидается, что будет генерировать около 720 миллионов долларов дохода в год (включая 3% условия увеличения в год). Поскольку используется структура тройного чистого аренды (арендатор несет все операционные расходы), ожидается, что этот доход преобразуется в EBITDA с рентабельностью до 90%.
Решение рисков и проверка ценности:
Это знаковое соглашение достигло нескольких ключевых целей. Во-первых, оно обеспечивает долгосрочную предсказуемую видимость денежного потока, снижая финансовые риски Galaxy. Во-вторых, оно мощно подтверждает операционные способности Galaxy, устанавливая компанию в качестве надежного партнера. Это крайне важно для привлечения других крупных арендаторов — таких арендаторов, которые предпочитают партнеров с проверенной историей.
3. Традиционный бизнес Galaxy: прибыльный и синергичный краеугольный камень
Распространенные пессимистичные взгляды на Galaxy считают, что ее традиционный криптобизнес является активом с отрицательной стоимостью, увеличивающим волатильность и риски. Это мнение является неправильным. На самом деле, цифровой бизнес активов Galaxy является прибыльным и лидирующим на рынке, обеспечивая капитальные и кредитные синергии для других ее бизнесов.
Цифровые активы бизнеса Galaxy состоят из двух основных блоков: глобального рынка (включая институциональные сделки, кредитование и инвестиционно-банковские услуги) и управления активами и инфраструктурных решений (включая ряд продуктов управления активами и такие услуги, как стейкинг и другие услуги на блокчейне).
Финансовые данные за второй квартал 2025 года подтверждают сильную прибыльность бизнеса:
Скорректированная валовая прибыль сегмента цифровых активов составила 71,4 миллиона долларов, увеличившись на 10% по сравнению с предыдущим кварталом;
Глобальные рыночные показатели обгоняют рынок, объемы институционального кредитования выросли на 27% до 1,1 миллиарда долларов, что свидетельствует о росте спроса на кредитные продукты;
Инвестиционно-банковские услуги демонстрируют силу консалтинга по слияниям и поглощениям, являясь эксклюзивным финансовым советником в сделке по приобретению Bitstamp компанией Robinhood;
Платформа управления активами и инфраструктурными решениями показала рост активов на 27% до почти 9 миллиардов долларов;
Баланс за второй квартал показывает наличие 1,18 миллиарда долларов наличных и стабильных монет, а также 1,27 миллиарда долларов цифровых активов (в основном BTC и ETH).
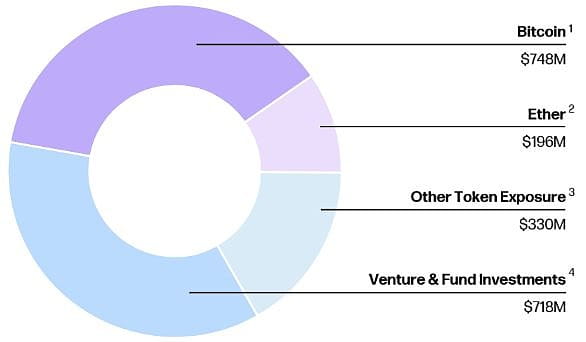
Прибыльный бизнес цифровых активов Galaxy не только генерирует денежные потоки, но и укрепляет силу ее баланса, позволяя компании самостоятельно финансировать значительную часть капитальных затрат, необходимых для строительства Helios. Кроме того, этот бизнес-сегмент продемонстрировал свою способность выполнять сложные сделки в больших масштабах — например, недавняя продажа более 80,000 биткойнов (стоимостью более 9 миллиардов долларов) одному клиенту. Все эти качества заверяют потенциальных клиентов суперкомпьютеров: Galaxy является опытным, надежным и финансово обеспеченным партнером, способным реализовать инфраструктурные проекты на миллиарды долларов. Эта синергия создает мощный круговой эффект между двумя бизнес-сегментами.
4. Конкурентная среда: лидер в области трансформации ИИ
Galaxy Digital часто путают с группой биткойн-майнеров, пытающихся перенаправить свои активы на услуги хостинга AI-вычислений. Однако ниже приведенное сравнение показывает, что Galaxy выделяется, становясь наиболее привлекательным объектом для инвестиций в эту тематику. Конкурентная среда может быть разделена на два уровня: компании, подписавшие соглашения по ИИ (такие как Core Scientific, TeraWulf), и компании, которые только объявляют о стратегических намерениях (такие как IREN, Hut 8, Riot). По сравнению с компаниями, уже подписавшими контракты, Galaxy демонстрирует явные преимущества по всем ключевым параметрам.
Galaxy выделяется по ключевым параметрам:
Привлекательность соглашения: Договор аренды Galaxy с CoreWeave предлагает более выгодные экономические условия. Его годовой доход от аренды на мегаватт выше (1,8 миллиона долларов против 1,4-1,6 миллиона долларов), рентабельность EBITDA выше (90% против 75-80%) и включает условия увеличения арендной платы на 3% в год, которых нет у конкурентов.
Сила баланса: Galaxy имеет 1,8 миллиарда долларов чистыми наличными и инвестициями. Напротив, конкуренты, такие как CORZ и WULF, несут значительное бремя чистого долга — CORZ недавно вышел из процесса банкротства, а WULF избежал аналогичной участи за счет значительного размывания долей. Бизнесы этих конкурентов продолжают потреблять денежные потоки, в то время как традиционный бизнес Galaxy всегда остается прибыльным.
Способность к расширению: Потенциальная мощность одного парка Helios составляет 3,5 ГВт, что делает его конкурентоспособным на фоне ограниченных и разбросанных мощностей его соперников, что позволяет Galaxy захватить большую долю будущего спроса.
Стратегическая концентрация: Galaxy приняла стратегическое решение полностью выйти из бизнеса по добыче биткойнов и сосредоточить все свои усилия на возможностях в области ИИ-дата-центров. Конкуренты же пытаются использовать смешанную модель, рассекая внимание и капитал между двумя совершенно разными бизнесами.
5. Анализ оценки Helios
Бизнес дата-центров Helios следует оценивать по аналогам среди других ведущих публичных REITs (инвестиционных трастов в недвижимость) и недавним сделкам на частном рынке. Публичные сопоставимые компании, такие как Digital Realty и Equinix, торгуются с мультипликаторами около 25 раз скорректированного EBITDA. Сделки по частным слияниям и поглощениям с активами дата-центров также достигаются с подобными мультипликаторами.
Базовый сценарий (только текущие утвержденные 800 МВт):
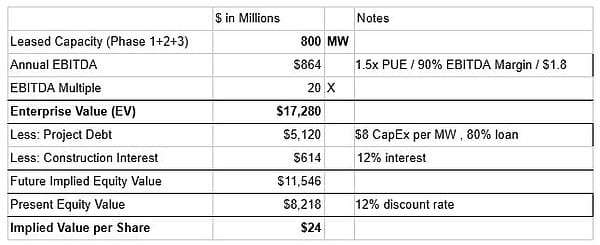
Предполагая, что только текущие одобренные 800 МВт будут арендованы по средней цене 1,8 миллиона долларов/МВт. Применяя мультипликатор 20 раз EBITDA, это приведет к созданию примерно 17,28 миллиарда долларов стоимости компании. Вычтя около 5,73 миллиарда долларов проектного долга и процентов, стоимость акционерного капитала Helios составит примерно 11,54 миллиарда долларов. Поскольку мы ожидаем, что эта годовая EBITDA будет достигнута в 2028 году, мы применяем 12% ставку дисконтирования, что дает текущую оценку акционерного капитала 8,2 миллиарда долларов, или 24 доллара за акцию.
Сценарий бычьего рынка (по состоянию на 2026 финансовый год аренда 1,600 МВт):
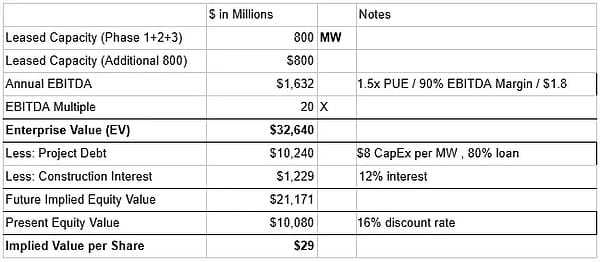
Предполагая, что ожидаемая в четвертом квартале 2025 года одобренная последующая мощность в 800 МВт будет арендована по средней цене 1,6 миллиона долларов/МВт. В сумме 1,600 МВт создаст около 1,63 миллиарда долларов ежегодной EBITDA. Применяя мультипликатор 20 раз, мы можем получить приблизительно 34,5 миллиарда долларов стоимости компании. С учетом около 11,46 миллиарда долларов проектного долга и процентов, будущая стоимость акционерного капитала Helios составит около 21,1 миллиарда долларов. Поскольку мы ожидаем, что мощность в 1,600 МВт будет полностью запущена только к 2030 году, мы применяем более высокую ставку дисконтирования в 16%, чтобы учесть дополнительные риски выполнения. Таким образом, текущая стоимость акционерного капитала составит 10,01 миллиарда долларов, или 29 долларов за акцию.
Текущая торговая цена GLXY составляет около 24 долларов США (по состоянию на 2 сентября 2025 года). Только базовый сценарий проекта Helios достиг оценки в 24 доллара за акцию. Наша оценка еще не включает традиционный бизнес Galaxy в области цифровых активов. Bullish недавно успешно завершил IPO с оценкой в 54 миллиарда долларов, хотя компания сообщила о чистом убытке в первом квартале 2025 года. Если оценка цифрового бизнеса Galaxy приблизится к оценке IPO Bullish, только это может увеличить стоимость акций на 8-10 долларов.
6. Ключевые риски и факторы снижения рисков
(1) Риск концентрации арендаторов CoreWeave и кредитный риск
Наиболее заметные пессимистичные аргументы относятся к риску концентрации на единственном арендаторе CoreWeave, а также к вопросам надежности кредита из-за его долговой нагрузки и отсутствия инвестиционного рейтинга.
Снижение рисков: Бизнес-модель CoreWeave обладает высокой видимостью доходов, 96% ее доходов поступает от долгосрочных контрактов. Ее долг в основном состоит из отсроченных заимствований на сроковые кредиты, специально предназначенных для финансирования роста капитальных затрат согласно подписанным клиентским контрактам. Этот кредит полностью застрахован зрелыми инвесторами, такими как Blackstone — Blackstone ранее возглавлял значительное финансирование для CoreWeave. Кроме того, CoreWeave через стратегическое партнерство с NVIDIA построила прочный барьер, что позволяет ей иметь приоритет в получении новейших GPU и быть единственным оператором "Neocloud", способным удовлетворить масштабные потребности таких ведущих лабораторий ИИ, как OpenAI.
(2) Риски выполнения проектов и временные риски
Модернизация и расширение Helios — это сложный инфраструктурный проект стоимостью в миллиарды долларов, который несет значительные риски выполнения.
Снижение рисков: Управляющая команда Galaxy (в частности, главный инвестиционный директор Крис Ферраро) обладает глубокими знаниями в области проектного финансирования и капитальных рынков, что может смягчить этот риск. Сильный баланс компании (недавно усиленный финансированием на сумму около 500 миллионов долларов) обеспечивает важную финансовую подушку для непредвиденных затрат или задержек. Стратегия поэтапного развития снижает риски, разбивая проект на управляемые этапы.
(3) Регуляторные и сетевые риски
Будущие расширения, превышающие текущую одобренную мощность, могут подвергнуться проверке или задержке со стороны техасского сетевого оператора ERCOT — этот орган внимательно следит за новыми запросами на подключение больших нагрузок.
Снижение рисков: Наличие 800 МВт одобренной мощности для подключения у Galaxy представляет собой значительный актив для снижения рисков, позволяя избежать воздействия на нее основных узких мест, с которыми сталкиваются новые проекты. Эта одобренная мощность уже обеспечена. Более того, по сравнению с более строгими юрисдикциями, регулирующие органы Техаса в целом представляют собой дружелюбный и антирегуляторный подход, что существенно благоприятствует будущему росту.
7. Заключение
В общем, Galaxy Digital является недооцененной инвестиционной возможностью. Рынок по-прежнему оценивает GLXY через узкую призму волатильных криптовалют, не осознавая ее фундаментальную трансформацию в ведущего поставщика ИИ-инфраструктуры.
Основная инвестиционная идея заключается в том, что дата-центр Helios — это мирового класса актив, который достигнут через подписание тройного договора аренды на 15 лет с суперкомпанией CoreWeave. Это сотрудничество не только обеспечивает предсказуемый поток дохода с высокой рентабельностью, но и подтверждает статус Galaxy как надежного партнера для реализации ее амбициозных планов по расширению в будущем.
Наш анализ оценки показывает, что только активы Helios уже поддерживают текущую цену акций. Ее прибыльный традиционный бизнес цифровых активов продолжает отличать ее от других конкурентов, "переходящих к ИИ", выделяясь на фоне крепкого баланса, множества непересекающихся потоков доходов и высоко специализированной управленческой команды. Хотя существуют риски, связанные с концентрацией арендаторов и выполнением проектов, опытная команда управления Galaxy и крепкое финансовое состояние обеспечивают эффективное снижение рисков. Поскольку компания реализует свой ясный дорожную карту, а рынок постепенно осознает масштабы и стабильность денежных потоков Helios, мы ожидаем, что ее акции будут переоценены.